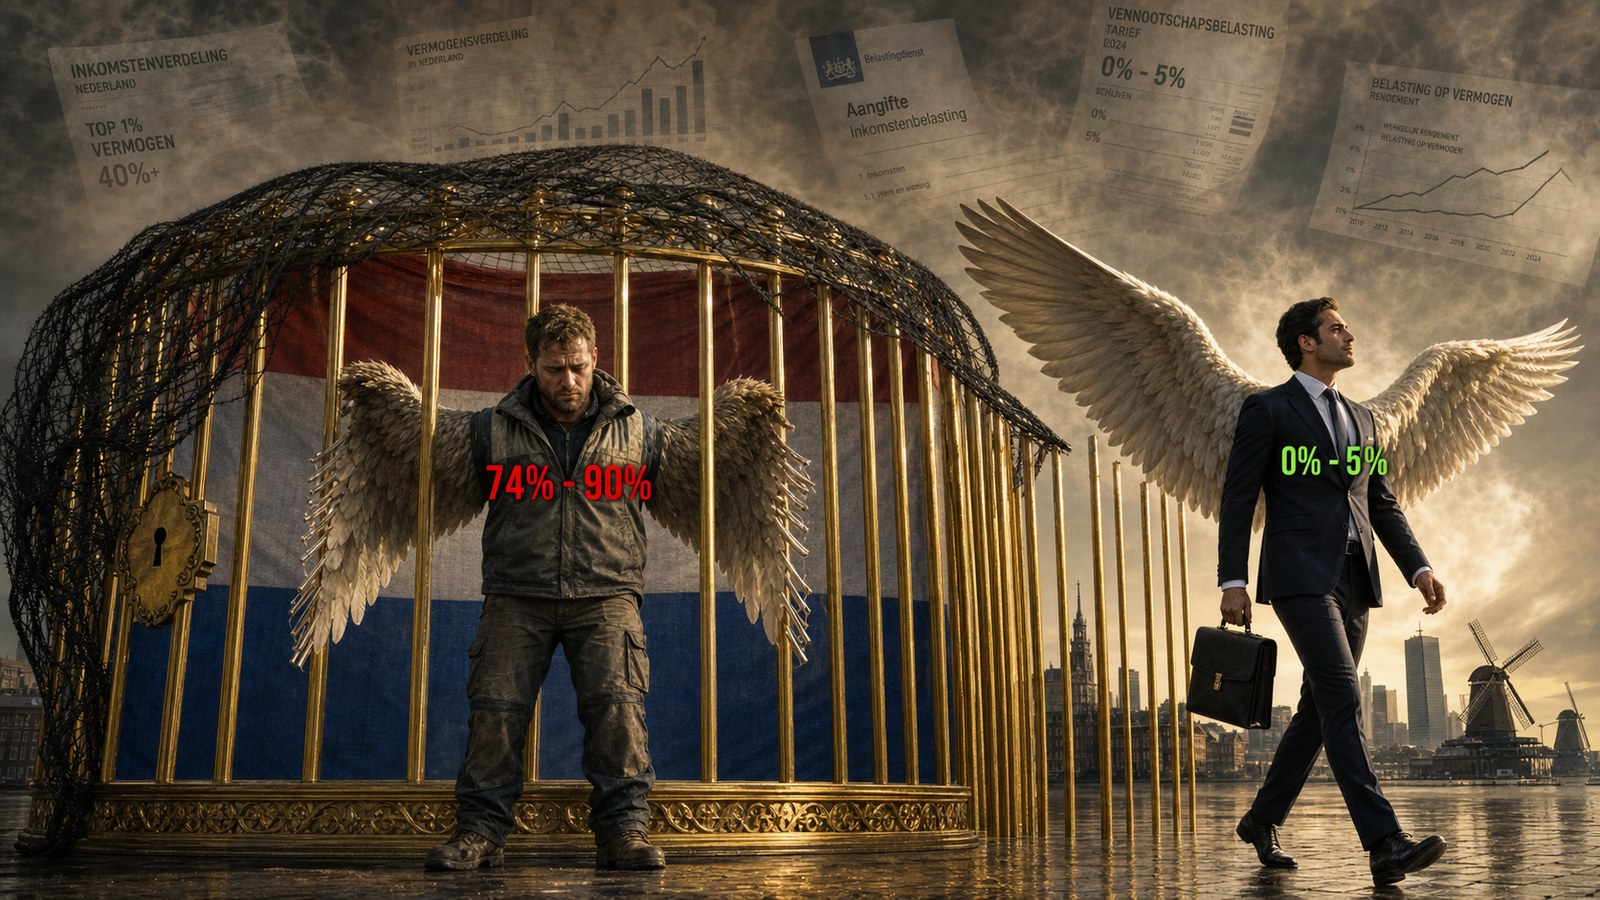
La jaula de oro
Fase roja para quienes trabajan — en 2030, fase negra, mientras los propietarios extranjeros la atraviesan sin pagar impuestos
Todas las cifras proceden de las cuentas nacionales de CBS de 2024 y de Revenue Statistics de la OCDE.
Por Jacobus van Merksteijn
⚠ Advertencia: fase roja, rumbo a la fase negra
Quien trabaja se encuentra en 2024 en fase roja: una presión fiscal efectiva del 83% de lo que realmente gana. Si no cambia la política, España se encamina hacia la fase negra: una presión del 100% en 2030. Matemáticamente imposible. El resultado práctico: trasladar la carga mediante deuda a los hijos, hasta que intervenga la UE alrededor de 2033–2035.
El propietario extranjero de empresas nacionales permanece en fase verde: entre 0 y 5% de presión. Atraviesa los barrotes sin pagar impuestos.
Parte A · El núcleo
Los cinco hechos contundentes
| Hecho | Realidad | Cómo lo presentan los medios |
|---|---|---|
| Presión fiscal sobre un trabajador con salario medio | 83,5% | «38,5% del PIB» |
| Propietario extranjero | 0–5% | No se menciona |
| Tamaño del Estado | 85,2% del PNB | «44,4% del PIB» |
| Deuda pública | 84% del PNB | «43,8% del PIB — disciplinada» |
| Control extranjero de las empresas nacionales | 25,6% | Ausente de los relatos sobre presión fiscal |
El pico recae sobre la clase media privada
| Grupo | Bruto/ingresos | Presión efectiva | Fase |
|---|---|---|---|
| Accionista extranjero | Dividendo de filial nacional | 0–5% | VERDE |
| Beneficiario de asistencia social | €13.000 | −32% (receptor) | VERDE |
| Jubilado | €30.000 | 48% | VERDE |
| Desempleado con prestación | €26.250 | 58% | NARANJA |
| Funcionario (salario procedente del fondo fiscal) | €65.000 | 70% | NARANJA |
| Trabajador, tramo 3 superior | €200.000 | 75,5% | ROJA |
| Trabajador, tramo 2 medio (privado) | €50.000 | 83,5% | ROJA |
| Administrador de sociedad con patrimonio | €200.000 | 88–92% | NEGRA |
El pico se encuentra en quien trabaja en la clase media privada. Todos los que están por encima, por debajo o al margen pagan menos. El beneficiario de asistencia recibe neto del sistema. El jubilado y el desempleado pagan entre el 48 y el 58% sobre ingresos que han sido aportados por esos mismos trabajadores. El funcionario entrega el 70%, pero sus costes salariales (€84.500) proceden del fondo fiscal: para las arcas públicas, el funcionario es un coste, mientras que el trabajador privado es un ingreso. Y el propietario extranjero atraviesa los barrotes sin pagar.
La cascada hacia la fase negra: 2024 → 2030
| Partida | Extra en 2030 | % del PNB adicional |
|---|---|---|
| Defensa, del 2% al 5% del PIB (cumbre de la OTAN de La Haya de 2025) | €33,7 mil millones | +5,8% |
| Atención a los mayores por envejecimiento | €25 mil millones | +4,3% |
| Crecimiento del funcionariado, prolongando el ritmo actual | €25 mil millones | +4,3% |
| Transición climática y energética | €15 mil millones | +2,6% |
| Ampliación de tareas y subvenciones públicas | €15 mil millones | +2,6% |
| Atención juvenil y salud mental de jóvenes sobrecargados | €10 mil millones | +1,6% |
| Recuperación del retraso educativo | €5 mil millones | +0,9% |
| Total adicional en 2030 | €127 mil millones | +22,1% |
| Gasto público en 2030 | €625 mil millones | 107,3% del PNB |
Las tres salidas
| Opción | Qué implica | ¿Políticamente viable? |
|---|---|---|
| 1. Gravar normalmente a los propietarios extranjeros | Revisar la exención de participación, renegociar tratados y establecer firmemente una retención en origen | No — años de negociaciones |
| 2. Reducir estructuralmente el tamaño del Estado | Elevar la edad de jubilación, reducir a la mitad la administración pública y recortar prestaciones | No — no existe mayoría política |
| 3. Trasladar la carga mediante deuda | Lo que ya está ocurriendo | Sí — no haciendo nada |
¿Y hacer que los ricos paguen un 20% más? La evidencia histórica (Francia con Hollande en 2012, Suecia en 2007 y Reino Unido en 2010) muestra que entre el 30 y el 50% se marcha en un plazo de 3 a 5 años. Recaudación neta: €3,6 mil millones = 0,6% del PNB = solo tres semanas del aumento de defensa. Conducta sintomática, no solución.
⚠ Conclusión final de la parte A
Políticamente, solo la opción 3 es viable. En términos fácticos, la opción 3 conduce a la pérdida de soberanía fiscal en diez años. La decisión no se toma: la toma el paso del tiempo.
La clase media privada que trabaja soporta toda la carga. El propietario extranjero no soporta ninguna. Las estadísticas presentan esto como «presión fiscal normal del 38,5% del PIB» y ocultan así que estamos en un callejón sin salida.
El país no tiene una «presión fiscal baja». Tiene una de las presiones fiscales más altas del mundo para quienes trabajan y residen aquí. Para los propietarios extranjeros, tiene una de las más bajas. A estas dos verdades unidas en un solo país las llamamos aquí la jaula de oro.
Parte B · La fundamentación
Para quien quiera recalcular las cifras: a continuación, el cálculo completo con todas las fuentes. Quien considere suficiente el resumen de la parte A puede detenerse aquí.
B.1. Por qué el PIB es un denominador engañoso
El PIB sugiere, por su nombre y por su uso, que mide «lo que gana el país». No es así. De los €1.122 mil millones del PIB de 2024, solo €585 mil millones (52,1%) constituyen ingresos realmente pagados a quienes trabajan. El resto está compuesto por beneficios empresariales (en parte enviados al extranjero), impuestos indirectos (que van al Estado) y partidas ficticias o contables que nadie recibe.
B.2. El PNB como denominador más honesto (método suizo)
La masa salarial real está formada por los salarios brutos de todos los trabajadores (€405,1 mil millones), las cotizaciones sociales empresariales (€120,2 mil millones) y los ingresos mixtos de los autónomos (€60 mil millones): un total de €585,3 mil millones, el 52,1% del PIB.
B.3. El Estado medido frente al PNB: la imagen real
En 2024, el gasto público total fue de €498,5 mil millones: el 44,4% del PIB, pero el 85,2% de la masa de ingresos laborales empleada como denominador real. La recaudación fiscal y de cotizaciones ascendió a €432 mil millones: el 38,5% del PIB, pero el 73,8% del PNB. La deuda de Maastricht, de €491,6 mil millones, equivalía al 43,8% del PIB, pero al 84% del PNB.
B.4. Presión fiscal por tramo — cálculo completo
La presión efectiva sobre los costes laborales totales —incluidas las aportaciones empresariales, la parte de la cotización de pensiones pagada por el trabajador, los impuestos energéticos, el impuesto sobre seguros y el patrimonio— alcanza el 83,5% con un salario bruto de €50.000 y llega al 84,3% en €76.817. En el extremo superior, la presión desciende al 75,5% con €200.000, mientras que un administrador de sociedad con beneficios y patrimonio puede alcanzar entre el 88 y el 92%.
B.5. Lo que aporta un propietario extranjero
La exención de participación permite que los beneficios transferidos a la matriz no vuelvan a tributar en los Países Bajos. Según el tratado aplicable, la retención sobre dividendos puede ser del 0% o del 5%; las estructuras optimizadas, además, utilizan deducciones de intereses y sociedades de licencias. La aportación total efectiva de un propietario extranjero a las arcas nacionales queda entre el 0 y el 15%, y en estructuras optimizadas por debajo del 5%.
B.6. Defensa: del 2% al 5% del PIB como ejemplo del círculo
Entre el 60 y el 70% de las compras de armamento se dirige a fabricantes extranjeros (Lockheed Martin, Airbus, BAE Systems y Rheinmetall). El círculo: quien trabaja paga impuestos → el Estado gasta en armas → el fabricante de armas es extranjero → los beneficios fluyen al exterior → quedan sin gravar.
B.7. Fuentes
Las cifras proceden de CBS, la OCDE, CPB o Finanzas Públicas y pueden rastrearse hasta fuentes primarias. Cuando se indica «estimación», se señala expresamente y deriva de un cálculo basado en cifras primarias publicadas.