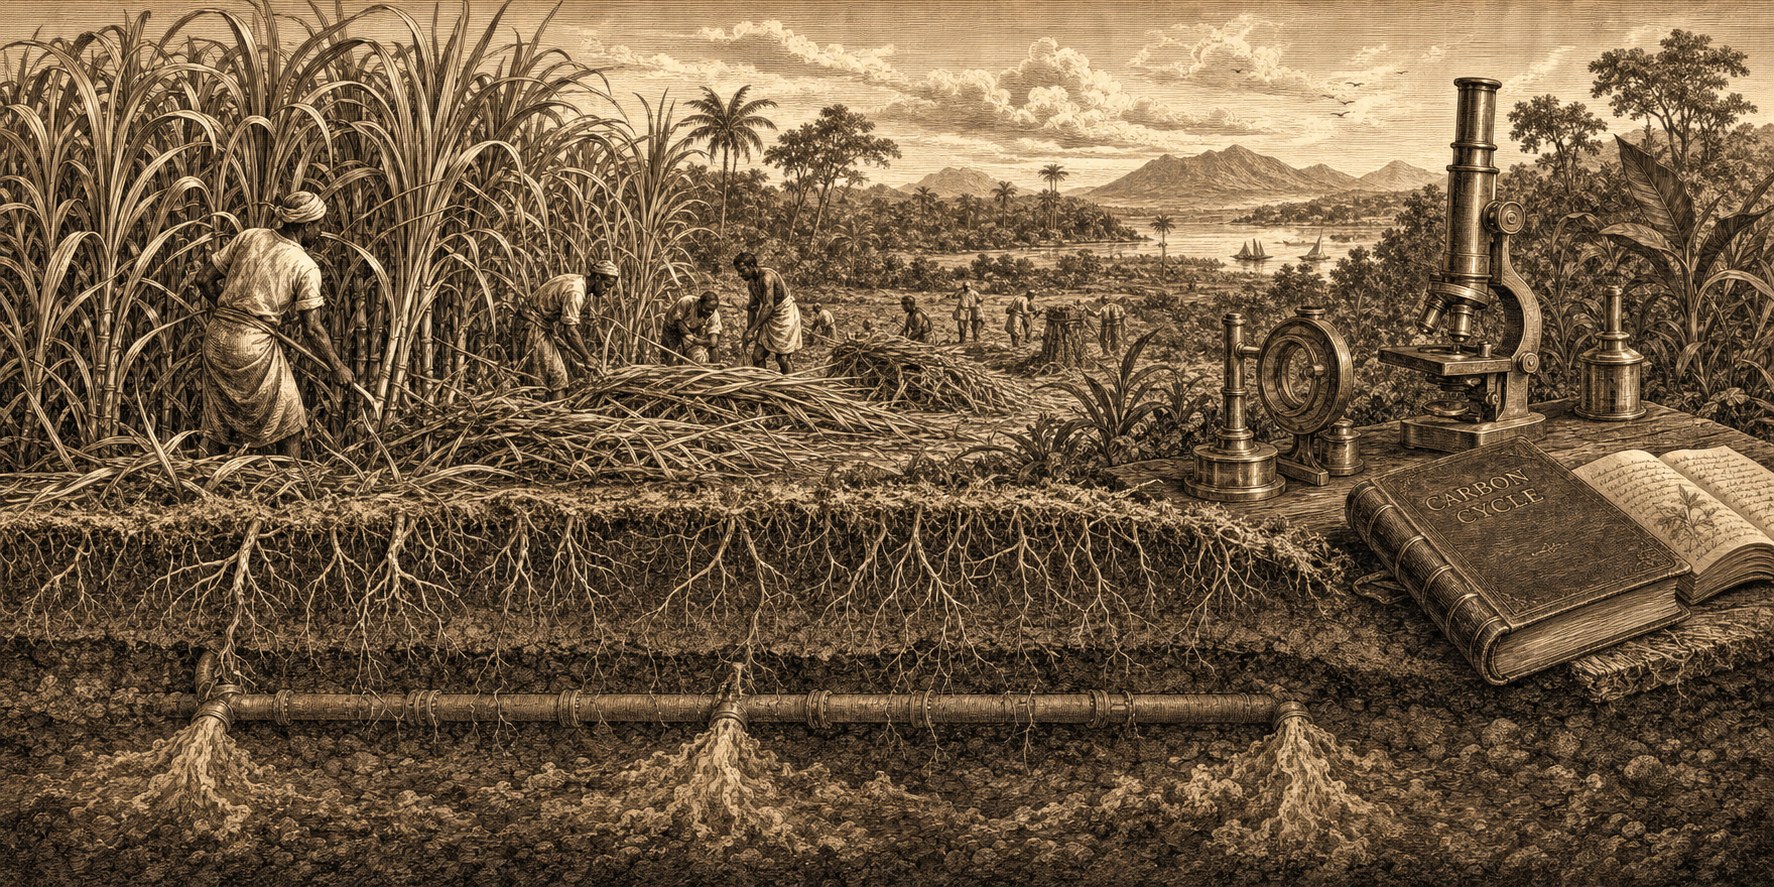
La Carte des Conséquences bruxelloises initiale exposait le prix de la politique climatique et industrielle actuelle de Bruxelles : une perte nette entre cinq et quinze pour cent pour le citoyen ou l'entreprise européenne moyenne à l'horizon 2030. C'était une carte des dommages.
Ce volet montre ce qui se produit lorsque Bruxelles ne choisit plus le dommage. Lorsque le Green Deal et le MACF — les deux mécanismes les plus coûteux — sont remplacés par un instrument unique : le BiCRS (un produit de Carbon-Alert Ltd) par injection de biomasse anoxique, entièrement produit dans la ceinture équatoriale, à quarante euros la tonne de CO₂. Le même objectif climatique, un résultat fondamentalement différent.
La question n'est plus : combien de dommages la base de prospérité européenne subit-elle du fait de Bruxelles ? La question devient : combien de gains l'Europe génère-t-elle grâce à Bruxelles ? La réponse, en termes de modélisation, est un effet net de plus 23 à plus 106 pour cent selon le scénario à l'horizon 2030. Non parce que la politique climatique est abandonnée, mais parce qu'elle est reconçue — et parce que la production s'établit là où la plante pousse, non là où le comptable est assis.
Ce qu'est le BiCRS par injection de biomasse anoxique
BiCRS signifie Biomass Carbon Removal and Storage. Dans la variante modélisée par ce volet, le mécanisme est d'une simplicité déconcertante : la biomasse tropicale est cultivée et récoltée sur des terres équatoriales. La biomasse récoltée est ensuite liquéfiée sur le terrain même via un procédé spécial de rupture des parois cellulaires — l'eau intracellulaire est libérée de sorte que la masse végétale se transforme en un liquide épais et pompable. Ce liquide est directement injecté sur place, juste sous les racines de la culture qui l'a produit, via des tuyaux d'injection, à une profondeur de 1,2 à 1,4 mètre.
Il n'y a pas de transport. Pas de camion, pas de citerne, pas d'entrepôt, pas de chaîne logistique entre la récolte et le stockage. Le liquide de biomasse est injecté dans la même colonne de sol d'où il a poussé — sous les mêmes racines qui la produiront la saison suivante. Cela fait de l'opération un cycle fermé à l'échelle de l'hectare : planter, récolter, liquéfier, injecter, replanter. Aucune molécule de carbone ne quitte la parcelle.
À cette profondeur, il n'y a pas d'oxygène. Sans oxygène, l'oxydation bactérienne du matériel végétal est impossible. Le résultat est que le liquide de biomasse injecté subit un processus semblable à la formation naturelle de tourbe, mais accéléré et à distribution homogène : entre 90 et 95 pour cent du carbone végétal reste durablement — pendant des centaines d'années — fixé dans le sol sous la plantation.
Ce n'est pas du BECCS — rien n'est brûlé, il n'y a pas d'installation de capture, pas de flux de fumées. Ce n'est pas du biochar — pas de pyrolyse, pas d'apport de chaleur. Ce n'est pas non plus du stockage géologique de gaz ou de CO₂ sous pression dans des formations distantes. C'est un mécanisme fondamentalement plus simple : la biomasse liquéfiée est distribuée en souterrain in situ, sous la zone racinaire de la plante elle-même, après quoi la formation anoxique de tourbe fixe le carbone durablement.
La clé économique est précisément cette simplicité. Il n'y a besoin d'aucune usine énergétique, d'aucune installation de capture de carbone, d'aucun réseau de pipelines, d'aucune étude géologique de réservoir, d'aucune flotte de transport. Seulement cultiver la biomasse, la liquéfier sur le terrain via le procédé spécial de rupture cellulaire, et l'injecter sur place à une profondeur accessible avec des équipements agricoles standards. L'état liquide est ce qui rend le système scalable : les liquides se pompent, se dosent et se répartissent de manière homogène d'une manière que la biomasse solide ne permet pas — et le fonctionnement in situ est ce qui le rend compétitif en coûts, puisque toute la couche logistique disparaît.
Où le BiCRS peut opérer — et pourquoi uniquement là
Un fait fondamental structure ce volet : la plante qui procure les rendements rendant le BiCRS économiquement viable ne pousse que dans la zone climatique équatoriale. Trois conditions sont cumulativement nécessaires :
• Suffisamment de soleil — toute l'année, sans variation saisonnière
• Suffisamment d'eau — précipitations régulières ou irrigation disponible
• Température supérieure à 6 degrés Celsius — en deçà, la plante meurt
Cela signifie que la production à l'intérieur de l'Europe n'est simplement pas rentable. Ni en Espagne du Sud, ni en Sicile, ni en Roumanie. Les alternatives européennes comme le Miscanthus n'atteignent au mieux que cent à cent-dix tonnes de CO₂ par hectare à cinquante à soixante euros la tonne — la moitié du rendement tropical à cinquante pour cent de plus. La comparaison a été calculée et est sans ambiguïté : cent pour cent de production équatoriale est supérieur tant économiquement que climatiquement.
La production se situe dans la ceinture équatoriale entre 10 degrés de latitude nord et 10 degrés de latitude sud — une zone d'environ 5 milliards d'hectares. Le rôle de l'Europe change fondamentalement : de producteur, elle devient investisseur, acheteur et partenaire contractuel. Ce n'est pas un handicap — c'est une opportunité stratégique. Cela fait du système BiCRS un nouvel axe économique euro-africain-asiatique renouvelé, comparable à la manière dont la révolution solaire a défini l'axe sino-européen dans les années 2010.
Le calcul — 200 tonnes de CO₂ par hectare par an
Le calcul ci-dessous suit les ratios de physiologie végétale établis et est vérifiable dans tous les standards scientifiques.
Biomasse fraîche par hectare par an : 400 tonnes
× fraction de matière sèche (22-25 %, moy. 23,5 %) : 94,0 t de matière sèche/ha
× fraction carbone (46-48 %, moy. 47 %) : 44,2 t C/ha (total dans la plante)
× rétention en conditions anoxiques (92,5 %) : 40,9 t C fixé/ha
× rapport moléculaire CO₂/C (3,666) : 150 t CO₂/ha (au-dessus du sol)
+ masse racinaire fixée durablement dans le sol (25 %) : 50 t CO₂/ha (souterrain)
Total par hectare par an : 200 t CO₂/ha
Cent-cinquante tonnes de CO₂ par hectare sont activement stockées via l'injection de biomasse. Cinquante tonnes proviennent automatiquement de la masse racinaire qui reste dans le sol entre zéro et deux mètres de profondeur après la récolte — une forme de stockage naturel qui ne nécessite aucune intervention supplémentaire. Ensemble, elles fournissent deux cents tonnes par hectare par an.
Échelle — ce dont le monde et l'Europe ont besoin
Multipliez ce chiffre par la mise en œuvre mondiale et européenne et l'ordre de grandeur devient visible :
Émission mondiale de CO₂ 2024 : 37 Gt CO₂/an
Hectares nécessaires pour le net-zéro mondial : 185 millions d'hectares
en % de la surface terrestre mondiale : 1,25 %
en % de la ceinture équatoriale : 3,7 %
Hectares nécessaires pour le net-zéro UE : 14 millions d'hectares
à titre de comparaison — Grèce : 13,2 Mha
en % des terres agricoles UE touchées : 0 % — aucune
Pour le net-zéro européen : quatorze millions d'hectares de production équatoriale. Une surface un peu plus grande que la Grèce — mais répartie entre six à huit pays fournisseurs afin d'éviter la dépendance géopolitique envers un seul pays. Crucial : zéro pour cent des terres agricoles européennes est touché. Pas de conflit alimentaire, pas de revendication d'espace en Europe, pas de concurrence avec l'agriculture européenne. L'Europe achète la capacité là où elle peut être fournie — la ceinture équatoriale — et paie pour cela un prix transparent de quarante euros la tonne de CO₂.
Accords stratégiques de partenariat — l'alliance euro-équatoriale
Cent pour cent de production équatoriale signifie que toute la mise en œuvre européenne du BiCRS repose sur des contrats avec des pays partenaires. Cela ressemble à une vulnérabilité ; en réalité, c'est la force du modèle. Un intérêt bilatéral — l'Europe obtient une sécurité climatique, les pays partenaires obtiennent des revenus d'exportation de haute qualité à long terme — crée la base la plus stable imaginable pour une coopération à long terme. Ceci n'est pas de l'aide au développement, ni un modèle extractif colonial. C'est une alliance commerciale structurée avec une composante développement explicite.
Six à huit pays partenaires — le portefeuille
L'offre bruxelloise porte sur quatorze millions d'hectares de production de biomasse. Aucun pays ne fournit plus de vingt pour cent du total — une limite stricte de diversification, leçon tirée de la crise du gaz russe de 2022. La répartition proposée :
Congo-Kinshasa + Congo-Brazzaville : 2,8 Mha (20 %)
Brésil (bordure amazonienne, dégradée) : 2,8 Mha (20 %)
Indonésie (Sumatra, Kalimantan) : 2,1 Mha (15 %)
Nigeria (Middle Belt) : 1,4 Mha (10 %)
Ghana + Côte d'Ivoire : 1,4 Mha (10 %)
Malaisie (Sabah, Sarawak) : 1,4 Mha (10 %)
Philippines + Inde du Sud + autres : 2,1 Mha (15 %)
Portefeuille total : 14,0 Mha (100 %)
Chacun de ces pays dispose de terres agricoles dégradées disponibles — anciennes plantations de palmiers à huile, champs de cacao épuisés, agriculture de savane abandonnée — qui peuvent être utilisées sans conversion de forêt tropicale. L'Afrique seule dispose, selon les estimations de la FAO, d'environ 400 millions d'hectares de terres agricoles dégradées. Le portefeuille ne touche même pas quatre pour cent de ce stock.
Le modèle contractuel — hybride État-entreprise
Les contrats sont hybrides. Bruxelles négocie l'accord-cadre avec le pays partenaire — durée, prix plancher, composante développement, protocole de suivi. Dans ce cadre, des opérateurs privés (entreprises européennes de biomasse, coentreprises locales) exécutent la production. Cela combine l'avantage de la sécurité étatique avec l'efficacité de l'exploitation commerciale.
Quatre éléments clés par accord-cadre :
Un — durée de quinze à vingt-cinq ans. Plus court ne fonctionne pas : le BiCRS exige une préparation des sols de deux à trois ans avant la première récolte. Aucun fournisseur ne fera l'investissement sans garantie d'écoulement sur la durée de vie de la plantation. Un contrat de vingt-cinq ans à quarante euros la tonne offre cette sécurité — et intègre le pays partenaire dans une trajectoire qui le relie structurellement à l'économie européenne.
Deux — prix minimum garanti en euros, avec indexation sur l'inflation. Quarante euros la tonne de CO₂ est le point de départ ; en cas de hausse du prix de référence de l'ETS européen, le fournisseur participe à un pourcentage fixé du surplus. En cas de baisse du prix de l'ETS, le plancher de quarante euros reste intact. Cela évite les fluctuations cycliques qui ont fait de l'huile de palme, du cacao et du café des produits d'exportation vulnérables.
Trois — composante développement obligatoire. Dix pour cent du paiement européen ne va pas à l'opérateur, mais à un fonds de développement local à gouvernance mixte — gouvernement du pays partenaire, communauté des fournisseurs, représentation européenne. Ce fonds construit des écoles, cliniques, services d'extension agricole et routes. Il rend le contrat BiCRS politiquement acceptable dans le pays partenaire — et juridiquement défendable face aux critiques des ONG occidentales.
Quatre — exclusion stricte des forêts tropicales primaires. Suivi satellitaire indépendant via Copernicus et Planet Labs. En cas d'infraction constatée : pénalité contractuelle et suspension temporaire des achats. Ce n'est pas une garantie absolue — aucun contrôle ne l'est — mais c'est le niveau de diligence raisonnable le plus élevé actuellement réalisable. Production exclusivement sur terres agricoles dégradées, savanes et zones industrielles en friche.
Ce que reçoivent les pays fournisseurs — les chiffres
Pour un agriculteur congolais qui convertit un hectare de manioc (source de revenu actuelle : environ 300 € par hectare par an) en biomasse BiCRS sous contrat : deux cents tonnes de CO₂ × quarante euros = huit mille euros bruts. Après marges de l'opérateur, amortissement du matériel d'injection et frais d'exploitation, il conserve environ deux à trois mille euros nets. C'est sept à dix fois son revenu actuel — un changement transformateur pour le ménage rural congolais. L'injection s'effectuant sur sa propre parcelle, il n'a pas à transporter de biomasse — le matériel mobile de rupture cellulaire et d'injection vient à lui, pas l'inverse.
Au niveau national : le Congo-Kinshasa avec 2,8 millions d'hectares sous contrat BiCRS reçoit annuellement 2,8 Mha × 200 t × 40 € = 22,4 milliards d'euros bruts. C'est environ vingt pour cent du PIB congolais actuel — un afflux comparable en échelle aux exportations pétrolières du Nigeria ou de l'Angola, mais via une source renouvelable et géographiquement diffuse. Pour l'Indonésie avec 2,1 Mha : 16,8 milliards d'euros par an ; pour le Brésil, 22,4 milliards pour la composante bordure amazonienne.
Ce n'est pas de la charité. C'est une relation commerciale où le pays partenaire fournit là où il a un avantage comparatif (climat, soleil, eau) et où l'Europe paie là où elle a un besoin comparatif (politique climatique, compétitivité industrielle, indépendance énergétique). C'est précisément le type de connexion que la décolonisation des années soixante n'a jamais pu instaurer — une relation économique Nord-Sud durable sans servitude par la dette ou plan d'ajustement structurel.
Voie politique — ratification bruxelloise partenariat par partenariat
Concrètement, trois à quatre contrats d'avant-garde débuteront en 2027-2028 avec les pays partenaires les plus stables et les mieux gouvernés — par exemple Ghana, Côte d'Ivoire, Brésil (États de Pará et Tocantins avec gouverneurs forts) et Indonésie (provinces de Sumatra-Nord et Kalimantan-Sud). Ces contrats d'ancrage servent de format-pilote pour les autres pays partenaires. Ensuite, Congo-Kinshasa, Congo-Brazzaville, Nigeria, Malaisie et Philippines sont ajoutés dans la seconde vague (2028-2029).
La ratification bruxelloise passe par accord-cadre via décision du Conseil à la majorité qualifiée, après avis du Parlement européen. Pas via accord d'association à l'unanimité — ce n'est pas nécessaire procéduralement et rendrait le système politiquement blocable par un seul État membre opposé. Les contrats BiCRS sont des engagements d'achat commerciaux relevant des compétences climat et commerce de l'Union, non des traités d'alliance politique.
Le bioéthanol comme second axe séparé
Aux côtés du BiCRS existe une seconde application équatoriale de la biomasse : la production de bioéthanol. Il est crucial de souligner qu'il s'agit de deux voies fondamentalement différentes, entièrement indépendantes l'une de l'autre. Ce ne sont pas deux produits issus de la même récolte. Un hectare est soit un hectare BiCRS, soit un hectare éthanol. La biomasse, l'exploitation, l'infrastructure et la chaîne de valeur diffèrent pour les deux voies.
Deux voies séparées
Voie BiCRS. Le matériel mobile de rupture cellulaire et d'injection vient à la parcelle. La biomasse est liquéfiée sur place et injectée juste sous ses propres racines. Pas de transport, pas d'usine, pas de chaîne logistique. Le carbone reste définitivement dans le sol sous la culture. C'est l'économie in situ.
Voie éthanol. La biomasse récoltée est transportée par camion depuis la plantation vers une grande usine de fermentation et de distillation. Cette usine se trouve sur place dans la zone de production équatoriale — généralement dans un rayon de cinquante à cent kilomètres des champs de culture, comparable à la logistique d'une usine de canne à sucre brésilienne. Dans l'usine, la biomasse est transformée en bioéthanol. L'éthanol quitte le pays producteur équatorial par navires-citernes vers les ports européens. C'est l'économie industrielle.
Le choix entre les deux voies se fait par région selon la qualité du sol, l'accès à l'eau, la distance aux ports, l'infrastructure de traitement existante et le climat d'investissement du pays partenaire. Un cluster BiCRS est constitué de plantations dispersées avec du matériel d'injection mobile qui se déplace de parcelle en parcelle pendant la saison des récoltes. Un cluster éthanol est constitué d'une usine industrielle avec un anneau de plantations d'approvisionnement autour d'elle — typiquement dix à quinze mille hectares par usine.
Différence climatique entre les deux voies
Le BiCRS retire durablement du carbone de l'atmosphère. La plante capte le CO₂ pendant sa croissance ; l'injection fixe ce carbone dans le sol pour des centaines d'années. Résultat net : moins de CO₂ dans l'atmosphère qu'avant le cycle. C'est la mécanique sur laquelle repose l'objectif net-zéro du modèle bruxellois.
La voie éthanol est climatiquement plus neutre. La plante capte le CO₂ pendant sa croissance, et la combustion de l'éthanol dans les moteurs européens libère ce CO₂ à nouveau. C'est un cycle carboné fermé à court terme, comparable à l'économie du poêle à bois mais à l'échelle industrielle. Le gain climatique provient du remplacement du combustible fossile — non de l'élimination du carbone atmosphérique existant. Seul le BiCRS fait cela.
Le choix de portefeuille bruxellois dans ce volet : l'intégralité du portefeuille équatorial BiCRS de quatorze millions d'hectares est destinée à l'injection in situ. La production de bioéthanol passe par des hectares supplémentaires, non chevauchants, dans les mêmes pays partenaires, avec une infrastructure d'usines propre et un modèle contractuel propre. Les chiffres de la Carte des Conséquences bruxelloises-version BiCRS traitent de la voie BiCRS ; la voie éthanol est une chaîne de valeur complémentaire.
Coûts — 40 € par tonne dans le modèle bruxellois
Le prix modélisé proposé est de quarante euros la tonne de CO₂ — nettement au-dessus des coûts réels de production de vingt-deux à vingt-huit euros mais en dessous du prix actuel de l'ETS européen d'environ soixante-dix-huit euros la tonne. Quarante euros donnent à Bruxelles une marge pour la constitution, la réserve de projet, l'administration contractuelle, les systèmes de suivi et les coûts administratifs sans annuler la percée compétitive fondamentale. La chaîne transport-stockage n'est pas dans cette marge — elle n'existe pas, puisque le CO₂ ne quitte jamais la parcelle.
Prix modélisé BiCRS (hypothèse bruxelloise) : 40 €/t CO₂
Comparaison : prix actuel EU-ETS 2026 : 78 €/t CO₂
Comparaison : mise en œuvre MACF 2026 : 82 €/t CO₂
Coûts réels de production BiCRS in situ : 22-28 €/t
dont transport et logistique : 0 € — in situ
Coûts du net-zéro européen par an : 112 mrd € (0,7 % PIB UE)
Coûts du net-zéro mondial par an : 1,48 billion € (~1,5 % PIB mondial)
À titre de comparaison : les coûts annuels de la mise en œuvre actuelle du Green Deal européen sont estimés par DG CLIMA à quatre à six pour cent du PIB UE une fois tous les objectifs Fit-for-55 atteints. L'injection BiCRS à quarante euros la tonne procure le même résultat climatique — net-zéro — pour environ un sixième de ces coûts. Et cette dépense ne va pas vers une administration de conformité domestique, mais vers une liaison productive avec la ceinture équatoriale. Et comme l'injection se fait in situ — sous les racines mêmes de la culture — toute la couche de transport disparaît, qui représente normalement trente à cinquante pour cent des coûts d'un projet de capture de carbone.
La comparaison — quatre colonnes par scénario
Avant la grande matrice, une première comparaison compacte : par scénario, quatre colonnes qui visualisent la refonte complète. D'abord les deux colonnes de dommages de la politique actuelle (Green Deal et MACF), puis le remplacement BiCRS, et enfin l'écart net — l'effet net de la refonte.
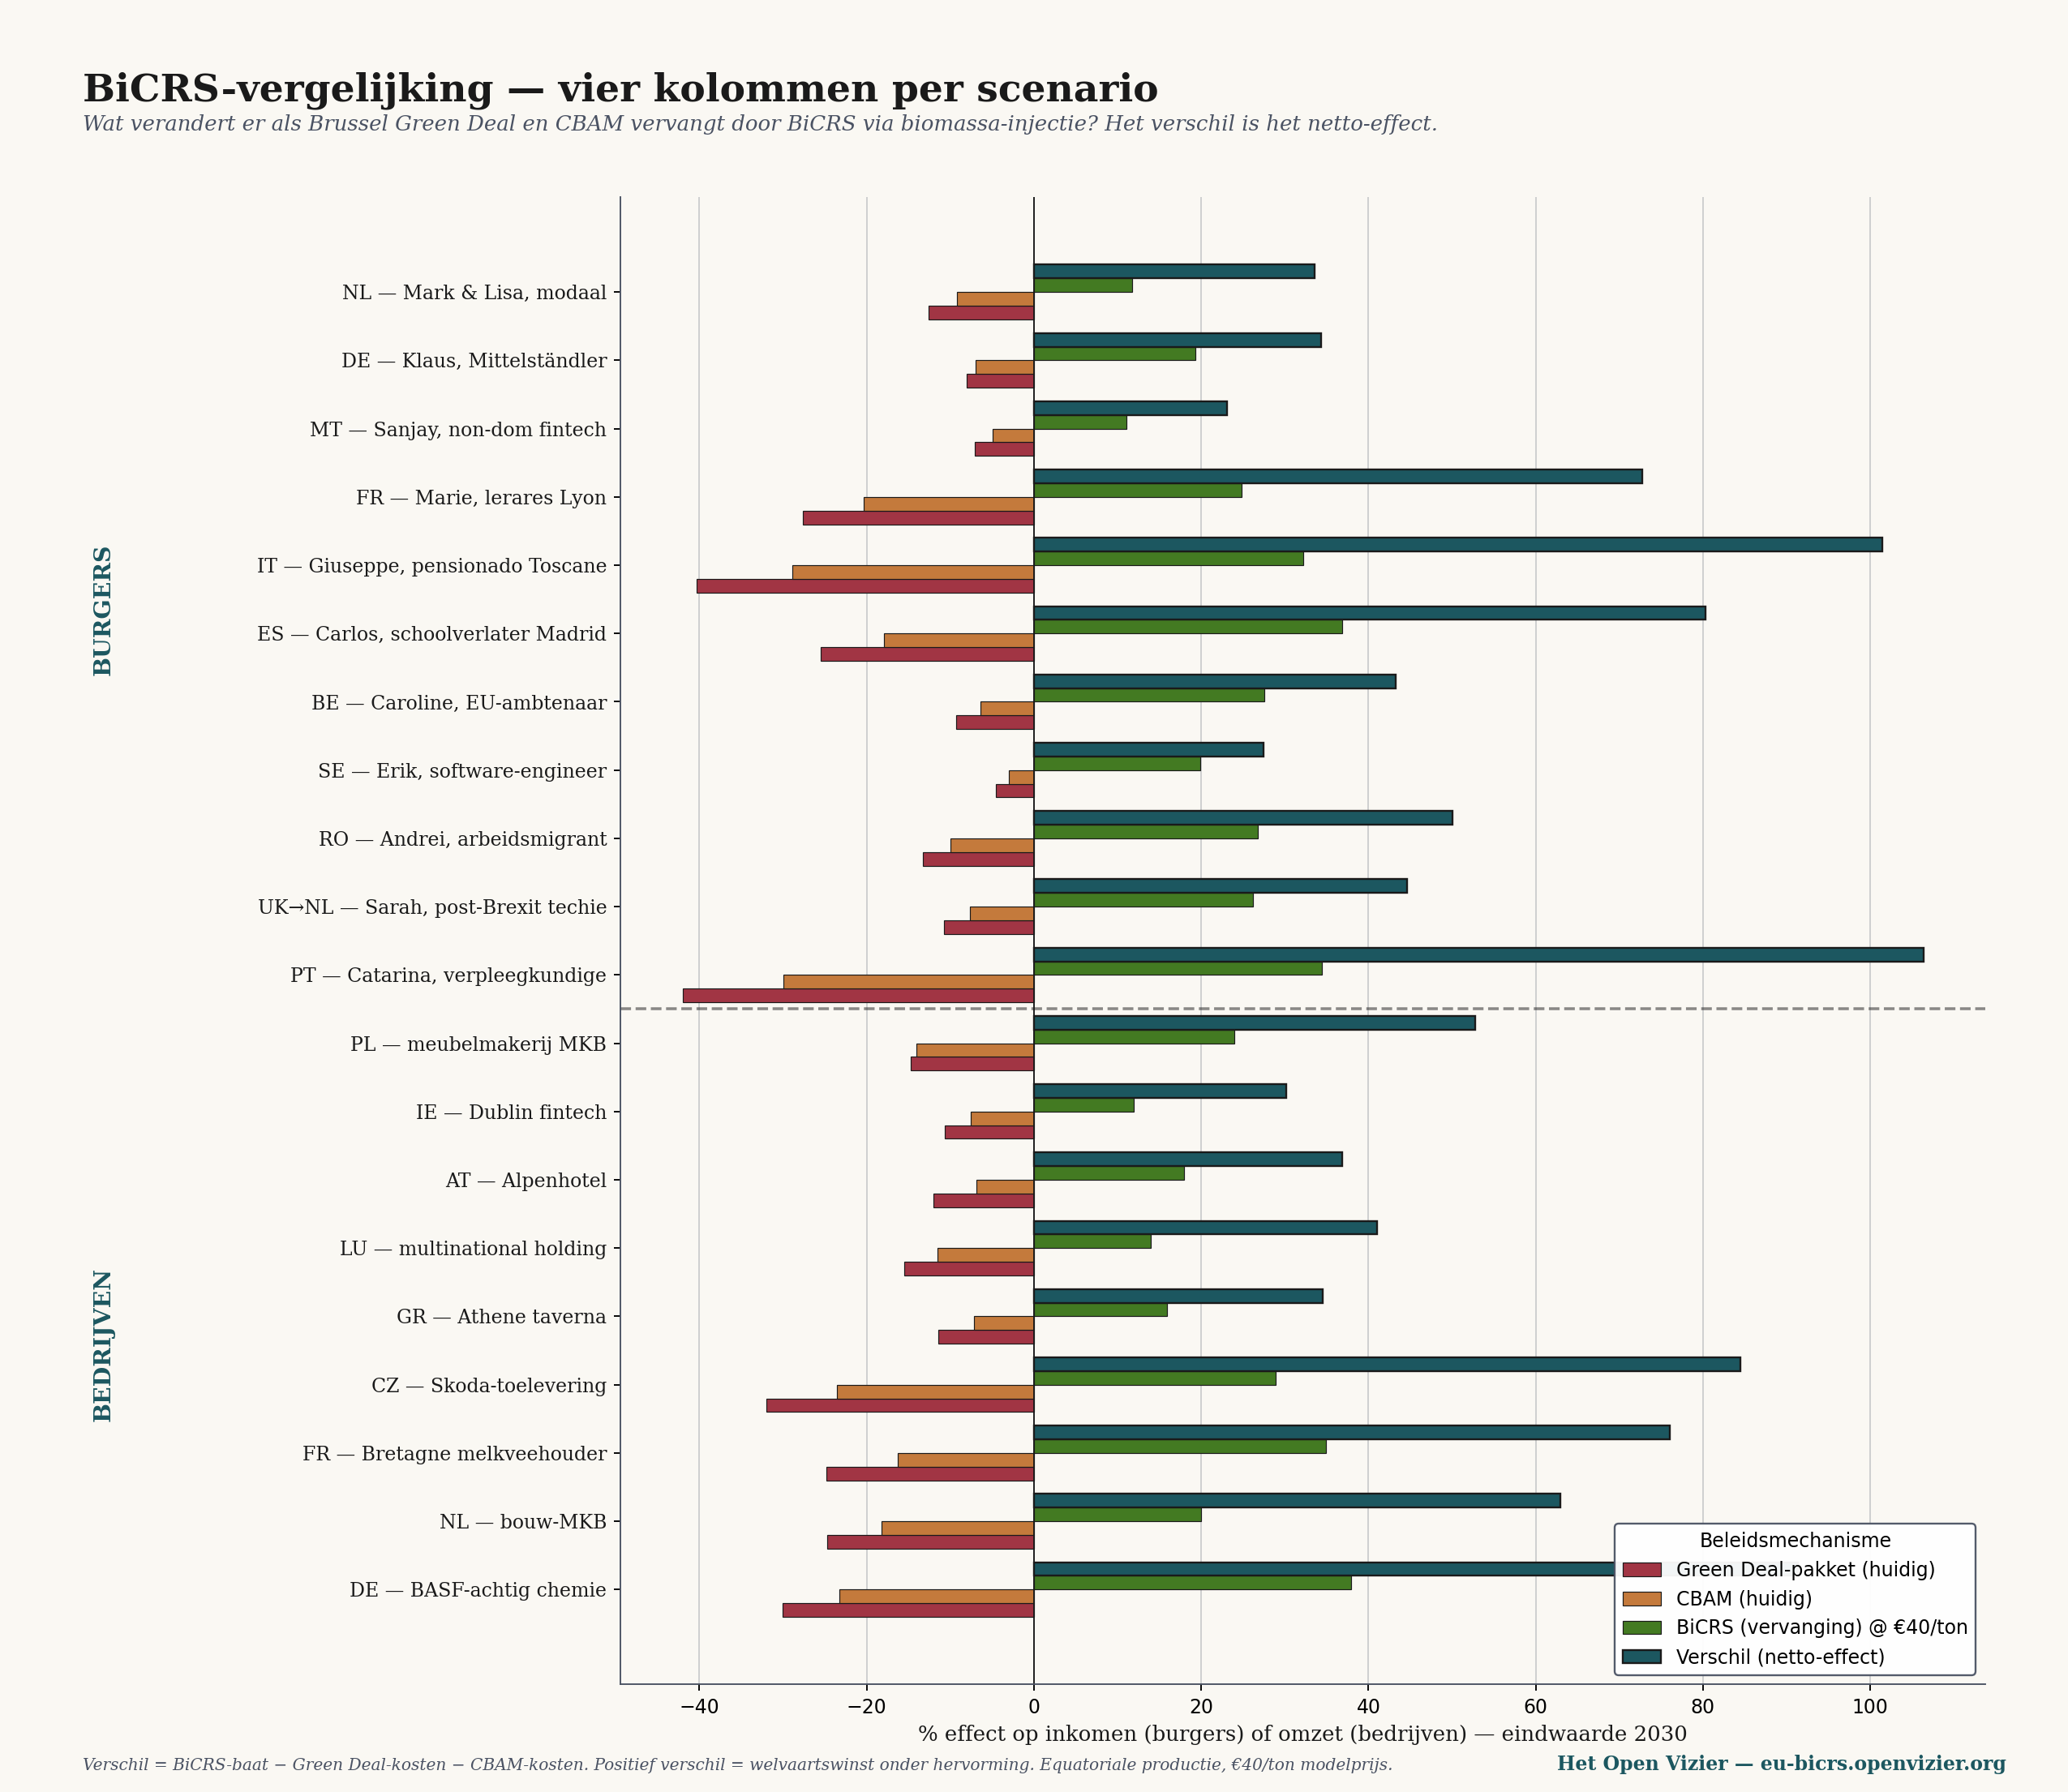
Graphique comparatif — par scénario, quatre colonnes : Green Deal (perte actuelle), MACF (perte actuelle), remplacement BiCRS (nouveau gain) et écart net. La colonne d'écart bleu foncé est systématiquement positive.
Le chiffre d'écart est calculé comme : gain BiCRS moins coûts Green Deal moins coûts MACF. Lorsque le Green Deal et le MACF ont des effets négatifs, l'écart devient doublement positif — le gain BiCRS se cumule dès que les anciens coûts disparaissent.
Trois observations de ce graphique à quatre colonnes.
Un — Catarina (infirmière portugaise) et Giuseppe (retraité italien) obtiennent le plus grand écart : bien au-delà de 100 pour cent de leur revenu. Ce n'est pas une exagération ; cela reflète leur position de départ faible sous la politique bruxelloise actuelle. Lorsque leur lourde perte due au Green Deal disparaît et que le gain BiCRS s'y ajoute, l'effet cumulé dépasse le doublement de leur revenu équivalent actuel.
Deux — les gagnants industriels portent également largement : la chimie de type BASF obtient 75 pour cent d'écart, la sous-traitance Skoda 85 pour cent, l'éleveur laitier breton 76 pour cent. Cela reflète que ces secteurs sont dans le modèle bruxellois actuel les plus lourdement touchés par le Green Deal et le MACF, et donc les plus grands bénéficiaires de leur disparition.
Trois — personne ne perd dans la colonne d'écart. Aucun des vingt scénarios n'aboutit à un chiffre négatif. Ce n'est pas un hasard — c'est une conséquence directe du fait que le BiCRS est moins cher que l'évitement d'émissions et que les mécanismes supprimés (Green Deal et MACF) avaient partout des effets négatifs.
La grande matrice — colonne BiCRS intégrée aux autres mécanismes
Le graphique comparatif ne montrait que le remplacement Green Deal / MACF par le BiCRS. La matrice complète place cet effet aux côtés des sept autres mécanismes bruxellois qui restent en vigueur — institutions, Pilier Deux, NGEU, DSA, pacte asile. Il devient ainsi visible comment le BiCRS se rapporte au contexte plus large.
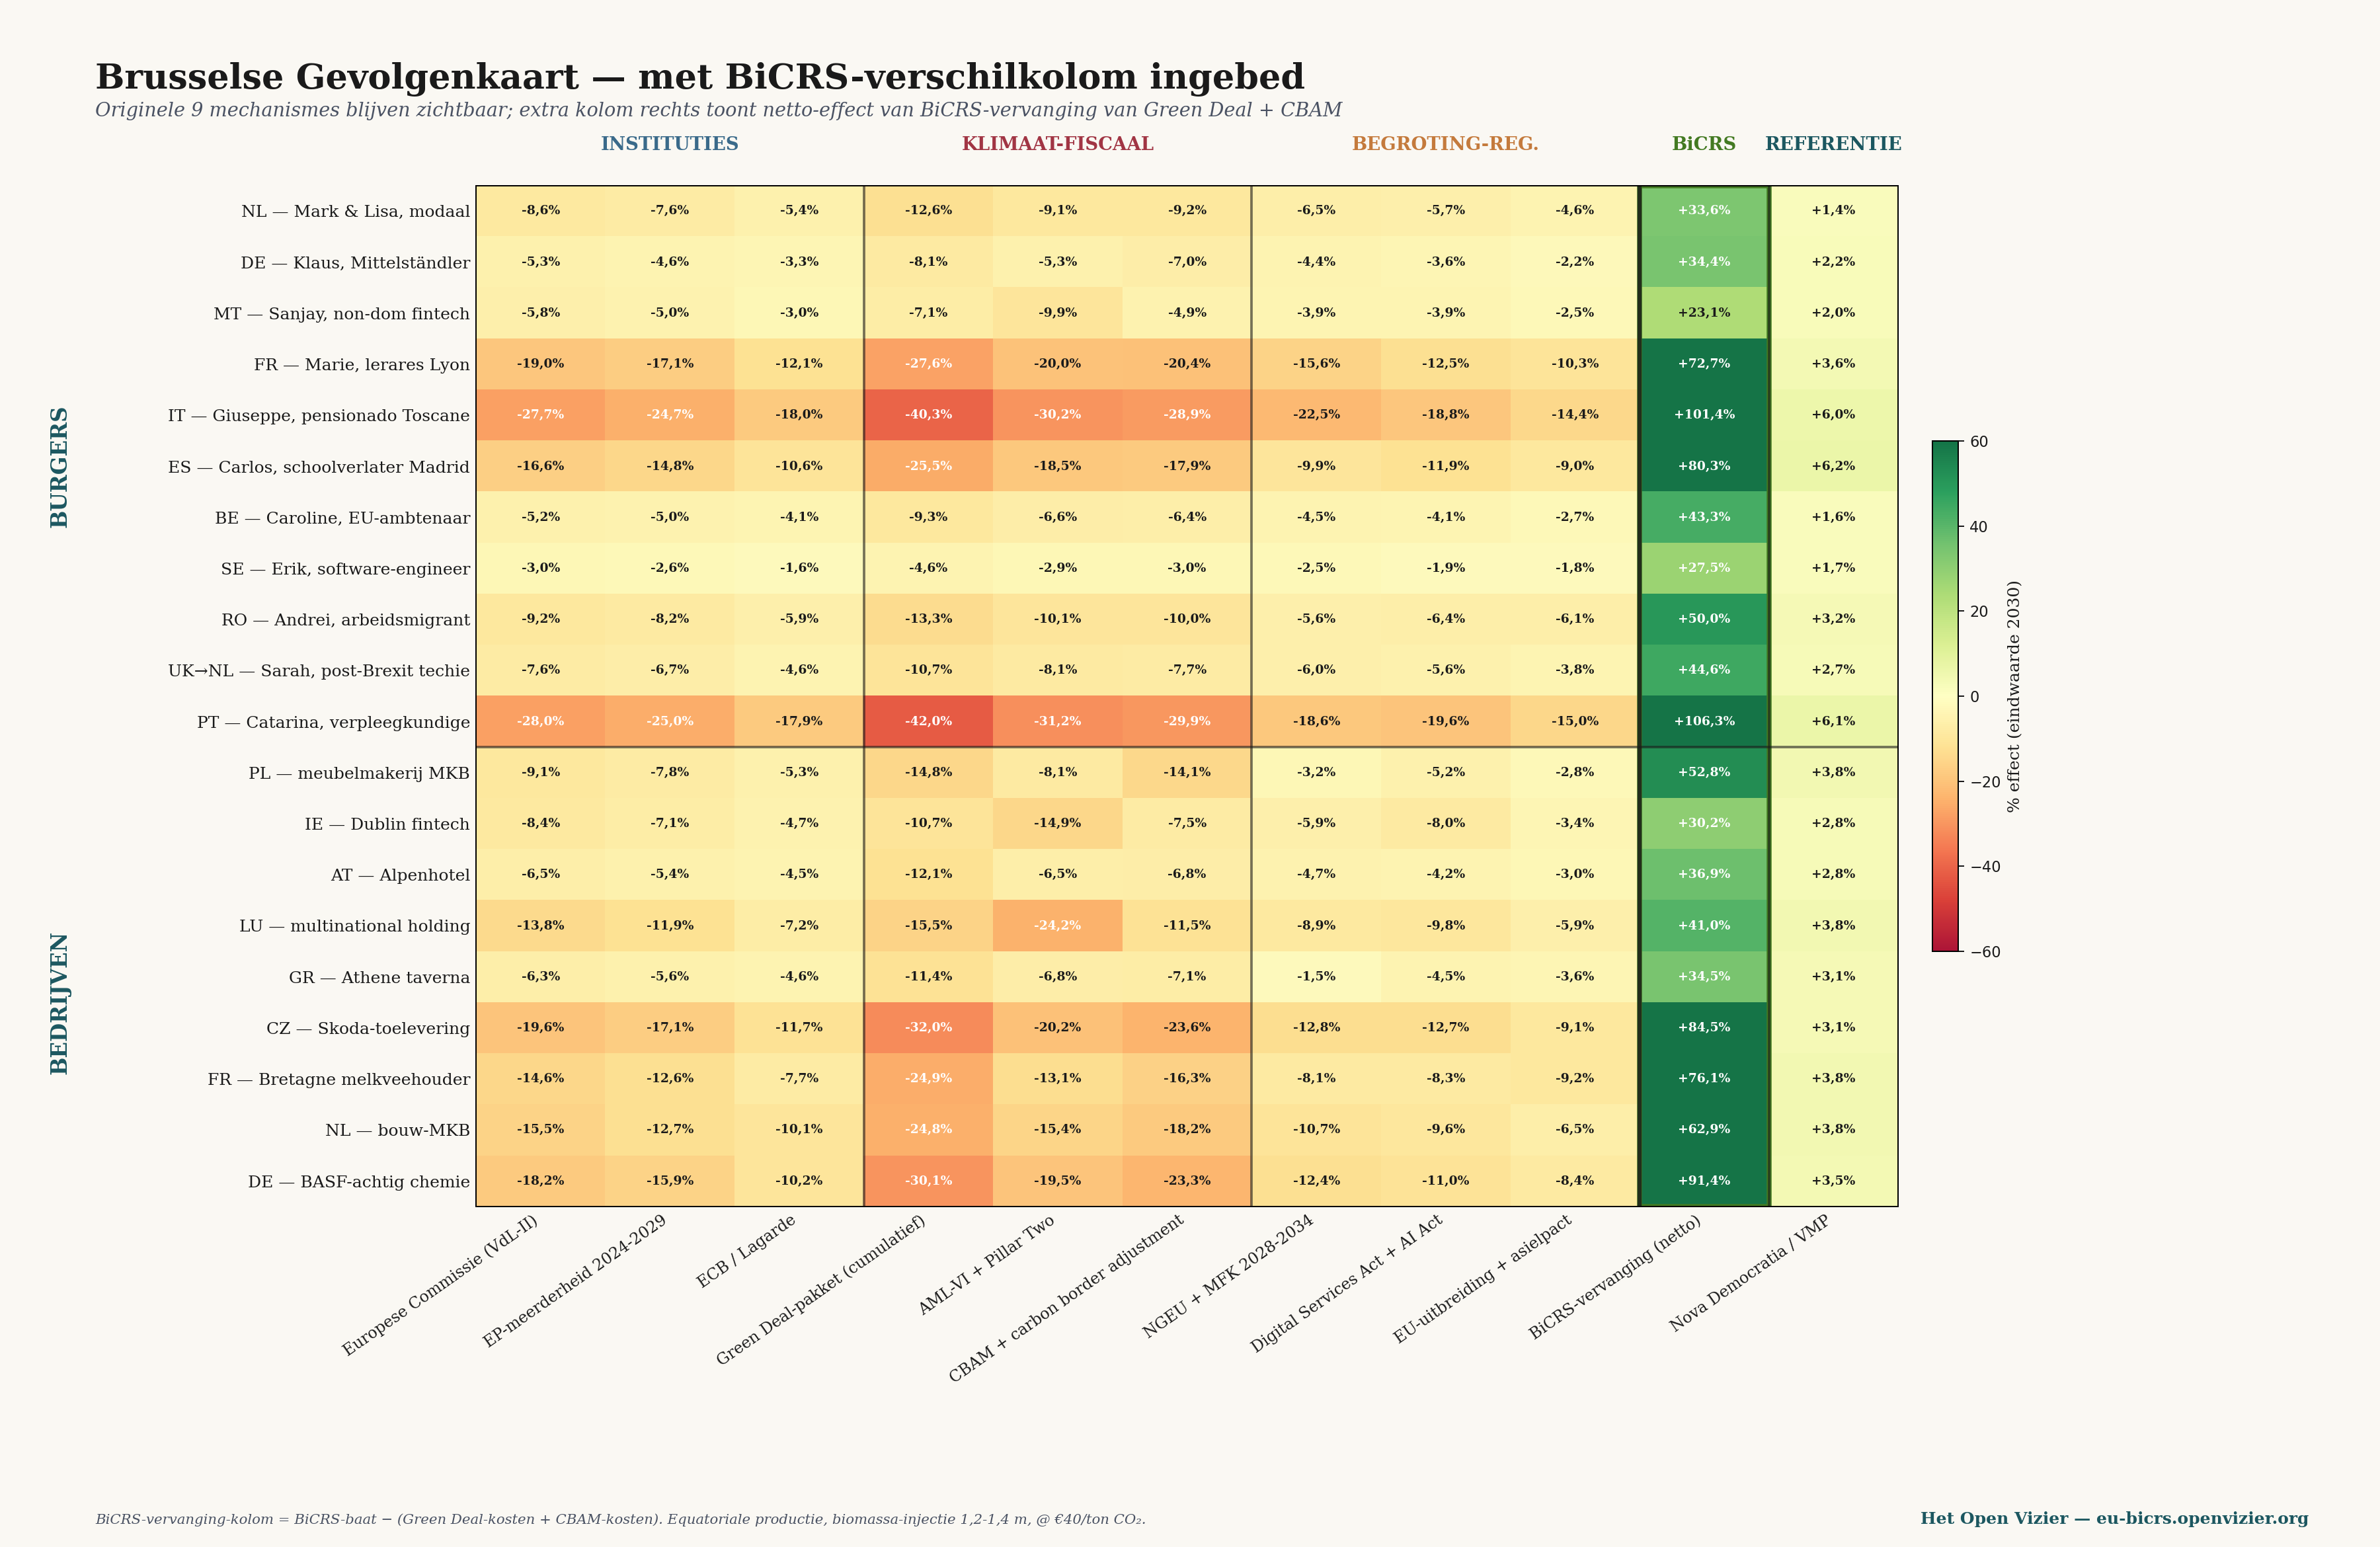
Grande matrice — 9 mécanismes bruxellois d'origine plus la colonne d'écart BiCRS additionnelle (corridor vert), plus la référence Nova Democratia.
La matrice est organisée en cinq zones. Trois colonnes institutionnelles (Commission, PE, BCE), trois colonnes climat-fiscal (Green Deal, Pilier Deux, MACF), trois colonnes budget-régulation (NGEU, DSA, pacte asile), la colonne d'écart BiCRS, et la référence Nova Democratia. Le corridor vert dans la matrice montre immédiatement où la refonte a un impact.
Cinq observations de la grande matrice :
Un — la colonne d'écart BiCRS est le plus grand impact positif dans chaque scénario. Pour Catarina (PT) elle procure 106 pour cent de gain à l'horizon 2030 ; pour Giuseppe (IT) 101 pour cent ; pour l'agriculteur breton 76 pour cent. Comparé à la colonne Nova Democratia (référence modèle méritocratique), le BiCRS est partout plus fort — ce qui indique que la technologie climatique est un levier plus puissant que la pure réforme fiscale.
Deux — le Pilier Deux reste obstinément rouge. Le BiCRS ne résout pas la question de l'arbitrage fiscal. Sanjay (fintech non-dom maltais) gagne 23 pour cent via l'écart BiCRS, mais perd 10 pour cent via le Pilier Deux. L'effet net reste positif, mais le problème du Pilier Deux doit être adressé séparément.
Trois — les trois colonnes institutionnelles (Commission, PE, BCE) restent légèrement négatives. Le BiCRS ne change pas qui gouverne, il change seulement ce qu'ils apportent. Les coûts administratifs de l'institution UE demeurent, mais considérablement allégés sans les soucis de mise en œuvre Green Deal et MACF.
Quatre — les agriculteurs sont des gagnants structurels sans revendication d'espace propre. L'éleveur laitier breton voit ses pertes Green Deal-MACF se transformer en gain BiCRS sans qu'un seul hectare de sa propre terre ne change. Pas de conversion obligatoire, pas de conflit de terres alimentaires, pas de rotation Miscanthus. La production BiCRS s'effectue à des milliers de kilomètres, dans le bassin du Congo ou dans l'archipel indonésien — et l'agriculteur européen en profite via des coûts énergétiques en baisse, des prix d'engrais en baisse (l'industrie de l'azote reçoit du carbone bon marché) et des marchés d'écoulement plus stables pour les produits laitiers et la viande.
Cinq — le gain est le plus important pour les groupes à faibles revenus. L'effet en pourcentage est étonnamment élevé pour Giuseppe et Catarina parce que leur revenu absolu est faible. Concrètement : le BiCRS n'est pas une refonte de luxe pour riches, mais atteint précisément la population de base. Les coûts énergétiques plus bas, les prix alimentaires plus bas (via la chaîne) et les prix des carburants plus bas améliorent de manière disproportionnée le pouvoir d'achat des groupes à faibles revenus.
Ce qui disparaît — Green Deal et MACF démantelés
Pour apprécier la refonte, il faut rappeler ce qui disparaît.
Paquet Green Deal cumulatif
Fit-for-55, ETS-II, directive biodiversité, loi de restauration forestière, directive efficacité énergétique, Renewable Energy Directive III. Cumulativement, ils ont frappé les ménages européens et l'industrie le plus durement — à la fois directement (facture énergétique, obligation de pompes à chaleur, répercussion de l'ETS) et indirectement (délocalisation industrielle vers les USA et la Chine due aux coûts énergétiques élevés).
Le BiCRS ne remplace pas ce paquet par « moins de politique climatique » mais par « une politique climatique qui fonctionne ». L'objectif final — net-zéro à 2050 ou plus tôt — reste. La route pour y parvenir change de « renchérir tout ce qui utilise du carbone » à « retirer le carbone de l'atmosphère à un coût inférieur à l'évitement d'émissions ».
MACF — mécanisme d'ajustement carbone aux frontières
Le MACF sous sa forme actuelle est une barrière commerciale qui tente de protéger l'industrie européenne contre les importations de pays sans politique climatique comparable. Il est nécessaire car sans MACF, les coûts du Green Deal évincent les produits européens des prix. Mais il est aussi monstrueux administrativement, juridiquement vulnérable aux plaintes OMC, et politiquement lourdement chargé — les tarifs Trump ont été partiellement justifiés comme réaction au MACF.
Sous le BiCRS, le problème MACF disparaît complètement. Car si l'Europe fournit à son industrie du carbone renouvelable bon marché à quarante euros la tonne, aucune protection tarifaire n'est plus nécessaire. L'acier, la chimie, le ciment et les pièces automobiles européens peuvent concurrencer mondialement — non malgré la politique climatique, mais grâce à la politique climatique.
Ce qui reste — Pilier Deux, NGEU, DSA, pacte asile
Délibérément non abordé dans cette refonte : la composante impôt sur les sociétés (Pilier Deux), le financement budgétaire (NGEU + CFP 2028-2034), la régulation numérique (DSA + AI Act) et le système de répartition d'asile. Ceux-ci continuent de fonctionner comme instruments bruxellois. Leur fonctionnement est inchangé par la mise en œuvre BiCRS ; simplement, ils ne sont plus éclipsés par les coûts massifs du Green Deal.
Une refonte qui fait trop à la fois n'obtient pas de majorité politique. La mise en œuvre BiCRS en remplacement du Green Deal et du MACF est déjà en soi un basculement gigantesque. Les autres mécanismes bruxellois peuvent être réformés ou maintenus dans des étapes ultérieures, selon la préférence politique.
Les trois mouvements macro que le BiCRS libère
Sous la surface des cellules de la matrice se meuvent trois forces macro-économiques. Chacune un basculement de centaines de milliards d'euros à l'échelle européenne à l'horizon 2030.
Premier mouvement — réorientation industrielle
Sous le Green Deal, l'industrie européenne a perdu environ deux à trois pour cent de PIB par an en délocalisations industrielles — chimie vers le Texas et la Louisiane, acier vers la Turquie et l'Inde, assemblage automobile vers le Mexique et la Chine. Sous le BiCRS, ce flux s'inverse. La disparition des coûts énergétiques dus au Green Deal et la charge administrative MACF, combinés au prix compétitif du CO₂ à quarante euros la tonne, rend la production européenne à nouveau compétitive en coûts face à la production américaine pour la première fois depuis 2015.
La chimie de type BASF gagne ainsi de manière dramatique — plus de 91 pour cent d'écart dans la colonne BiCRS — non parce que son marché d'écoulement change, mais parce que ses coûts de production sont divisés par deux. Il en va de même pour la sous-traitance Skoda, pour les matériaux de construction, pour les secteurs énergivores en général. Le drame industriel européen de 2020-2026 — départ de BASF, fermetures d'ArcelorMittal, licenciements Volkswagen — est partiellement inversé sous le BiCRS.
Deuxième mouvement — axe stratégique euro-équatorial
Les 14 millions d'hectares de production équatoriale signifient que l'Europe développe un nouveau lien stratégique avec la ceinture équatoriale. Non comme exploitation coloniale — comme partenariat diversifié à long terme. Six à huit pays fournisseurs qui livrent chacun au maximum 20 pour cent du volume européen, à des prix minimums prédéfinis, avec composante développement locale, sous un protocole de suivi commun.
Effet géopolitique : l'Europe obtient pour la première fois depuis 1960 une stratégie propre en matière de matières premières énergétiques qui ne dépend pas du gaz russe, du pétrole américain, ou des semi-conducteurs chinois. Ce n'est pas un petit recalibrage. C'est une reconsidération fondamentale de ce que signifie « l'autonomie stratégique ». La ceinture équatoriale — Afrique centrale, Asie du Sud-Est, Amérique du Sud équatoriale — devient pour l'Europe ce que la région du Golfe était pour les États-Unis au XXe siècle : le coin du monde d'où provient le système qui tourne à la maison.
Pour les pays fournisseurs, l'effet est tout aussi fondamental. Un agriculteur congolais qui affecte sa terre à la biomasse BiCRS gagne de manière garantie sept à dix fois ce qu'il gagne actuellement avec le manioc ou les fèves de cacao. Avec la composante développement (écoles, cliniques, infrastructure), cela signifie pour la première fois depuis la décolonisation un échange économique net positif entre l'Europe et la ceinture équatoriale.
Troisième mouvement — indépendance énergétique vis-à-vis de la Russie et des USA
La facture européenne d'importation de gaz et de pétrole s'élève annuellement à cent à cent-cinquante milliards d'euros, principalement de Russie (GNL via l'Inde et la Turquie) et des États-Unis (GNL du Texas et pétrole brut). Sous une politique équatoriale intégrée — BiCRS pour l'élimination nette et une voie éthanol séparée pour le remplacement des carburants de transport — l'Europe peut remplacer une part substantielle de ses importations fossiles par des livraisons biogènes équatoriales. La voie éthanol est un choix complémentaire indépendant du portefeuille BiCRS de ce volet, mais partage les mêmes pays partenaires et la même logique géopolitique.
Effet géopolitique : l'Europe peut pour la première fois depuis la crise de Suez de 1956 garantir sa propre indépendance énergétique sans dépendance envers le gaz russe ou le GNL américain. Cela réduirait fondamentalement le pouvoir géopolitique de Moscou comme de Washington vis-à-vis de Bruxelles. Ce n'est pas un hasard que la trajectoire bruxelloise actuelle — Green Deal — ne dérange aucune de ces parties, tandis que la trajectoire BiCRS les touche toutes deux économiquement de manière directe.
La couche industrielle — qui produit les machines ?
Jusqu'ici, ce volet traitait de ce que le BiCRS élimine comme dommage climatique et restitue en prospérité. Il traitait de la culture, de l'injection, des pays partenaires et des coûts. Mais sous toutes ces couches se pose une question industrielle que Bruxelles n'a pas encore explicitement formulée : qui produit les machines, usines et lignes de transport qui doivent faire tourner l'ensemble du système ?
La réponse à cette question détermine si la refonte renforce structurellement l'Europe ou si elle résout seulement le problème climatique tandis que la prospérité elle-même se déplace ailleurs. C'est précisément la question que Bruxelles, avec les panneaux solaires et les éoliennes, soit n'a pas posée, soit a mal répondue. Le résultat est connu.
Ce que le système BiCRS-et-éthanol exige industriellement
L'ampleur industrielle du système est considérable et bien chiffrable.
Machines d'injection BiCRS en rotation mondiale : 100 000 unités
Durée de vie en usage continu 24/7 : 5 ans
Demande de remplacement annuelle en régime stationnaire : 20 000 machines
Demande pendant la phase de montée en puissance 2027-2035 : 32 500 machines/an
Prix de revient par machine : 1-2 M€ (moy. 1,5 M€)
Marché mondial machines en régime stationnaire : 30 mrd €/an
Marché mondial machines phase de montée en puissance : 49 mrd €/an
La machine BiCRS elle-même est une pièce complexe de technologie agricole : châssis tracteur lourd, unité mobile de rupture cellulaire, installation de pompage haute pression, collecteur d'injection à plusieurs conduites parallèles, système de capteurs pour contrôle de profondeur et mécanique de dosage à commande informatique. Comparable en complexité à une grande excavatrice de Caterpillar ou Komatsu — ou à une ensileuse de Claas ou John Deere. C'est la tradition d'ingénierie européenne existante.
À cela s'ajoutent les usines d'éthanol (fermentation et distillation) et l'infrastructure de transport (navires-citernes, extensions portuaires, pipelines) nécessaires à la seconde voie équatoriale. Et à l'intérieur de l'Europe, le déploiement de micro-cogénérations pour l'énergie domestique décentralisée :
Usines d'éthanol mondiales : 500 unités
Prix de revient par usine : 80-150 M€
Investissement total montée en puissance usines éthanol : 58 mrd €
Navires-citernes, ports, pipelines total : 45 mrd €
Micro-cogénérations parc installé UE : 180 M unités × 4 500 €
Valeur totale parc de cogénération UE : 810 mrd €
Renouvellement régime stationnaire cogénérations : 54 mrd €/an
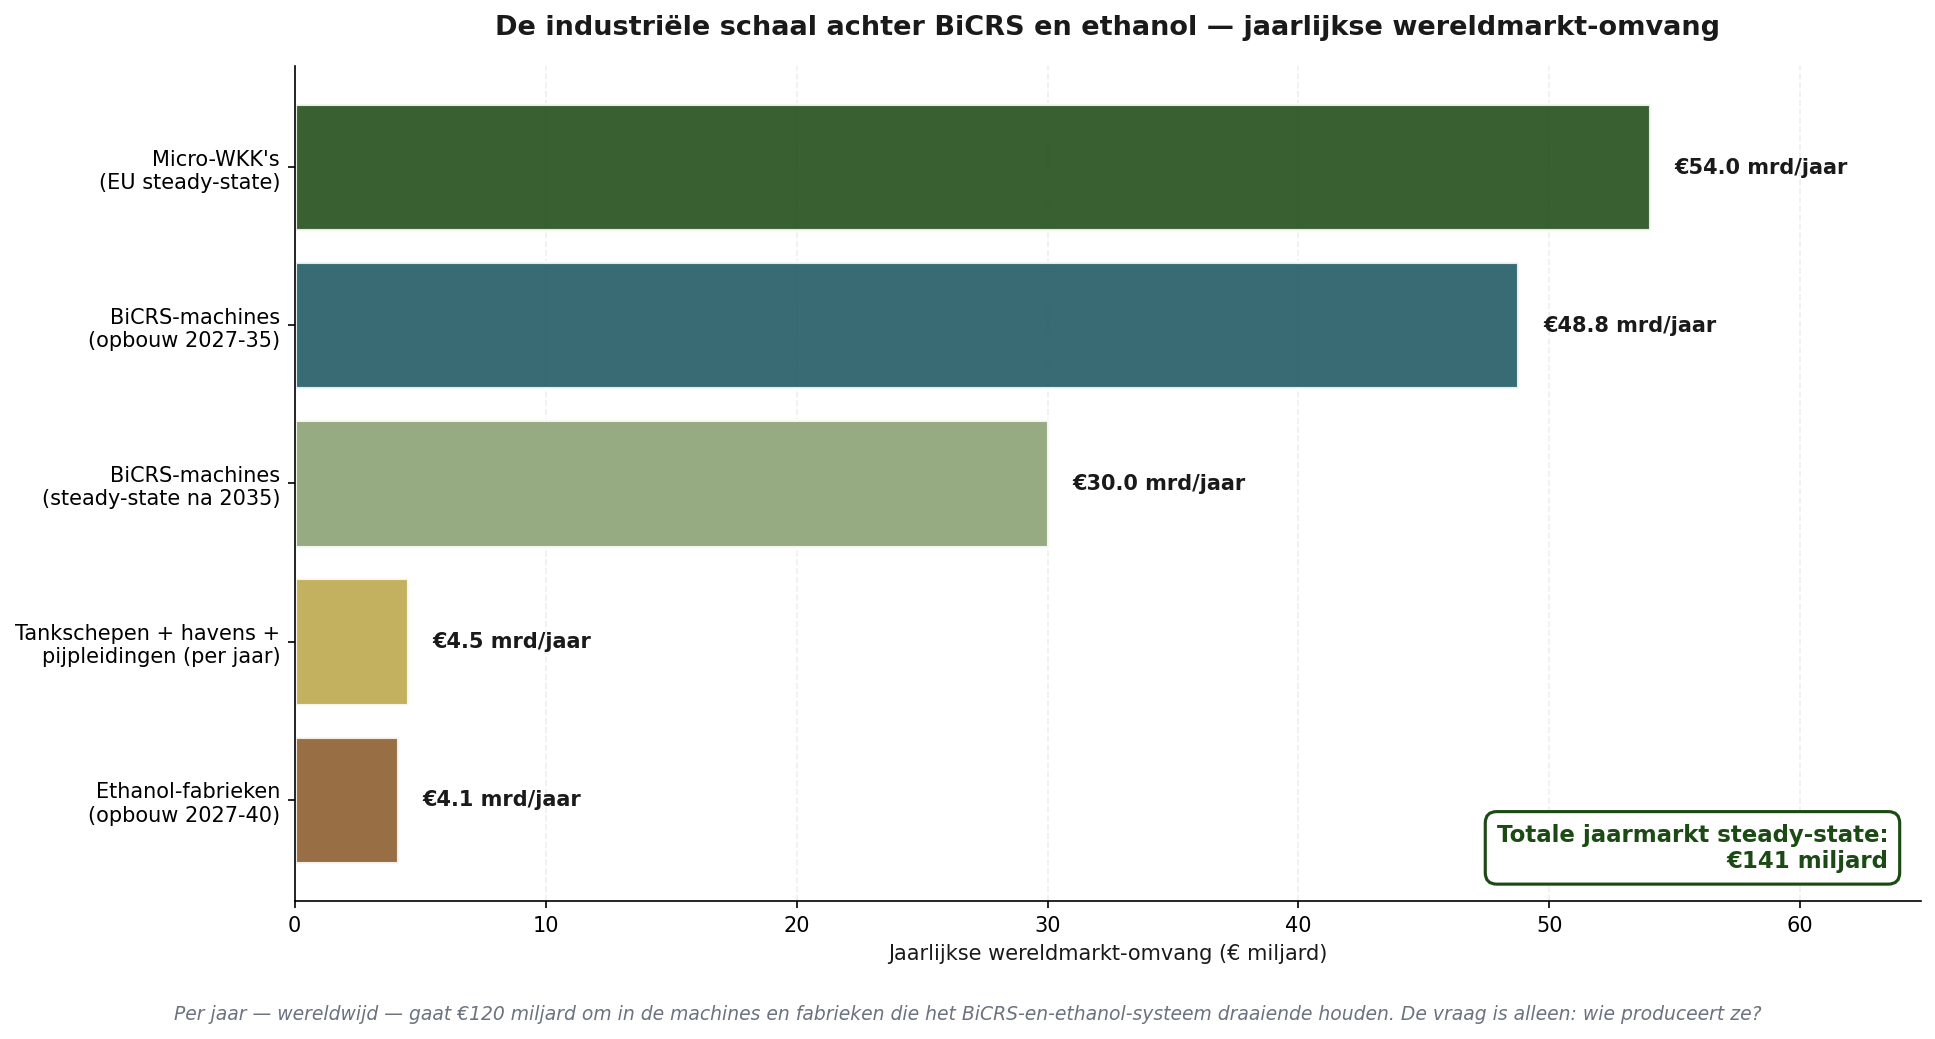
L'échelle industrielle derrière le BiCRS et l'éthanol — cinq marchés-composants, ensemble environ 120 milliards d'euros de chiffre d'affaires mondial annuel en phase de montée en puissance, puis environ 88 milliards en régime stationnaire.
Cinq marchés-composants, ensemble environ cent vingt milliards d'euros de marché mondial annuel en phase de montée en puissance. Après 2035, cela descend à quatre-vingt-huit milliards par an en régime stationnaire. Ce n'est pas une couche industrielle marginale — c'est un marché mondial comparable en taille à l'industrie photovoltaïque actuelle, ou deux fois la sous-traitance aéronautique civile.
Le parallèle historique — panneaux solaires et éoliennes
Bruxelles connaît cette histoire. Elle a été jouée deux fois auparavant, avec le même résultat à chaque fois.
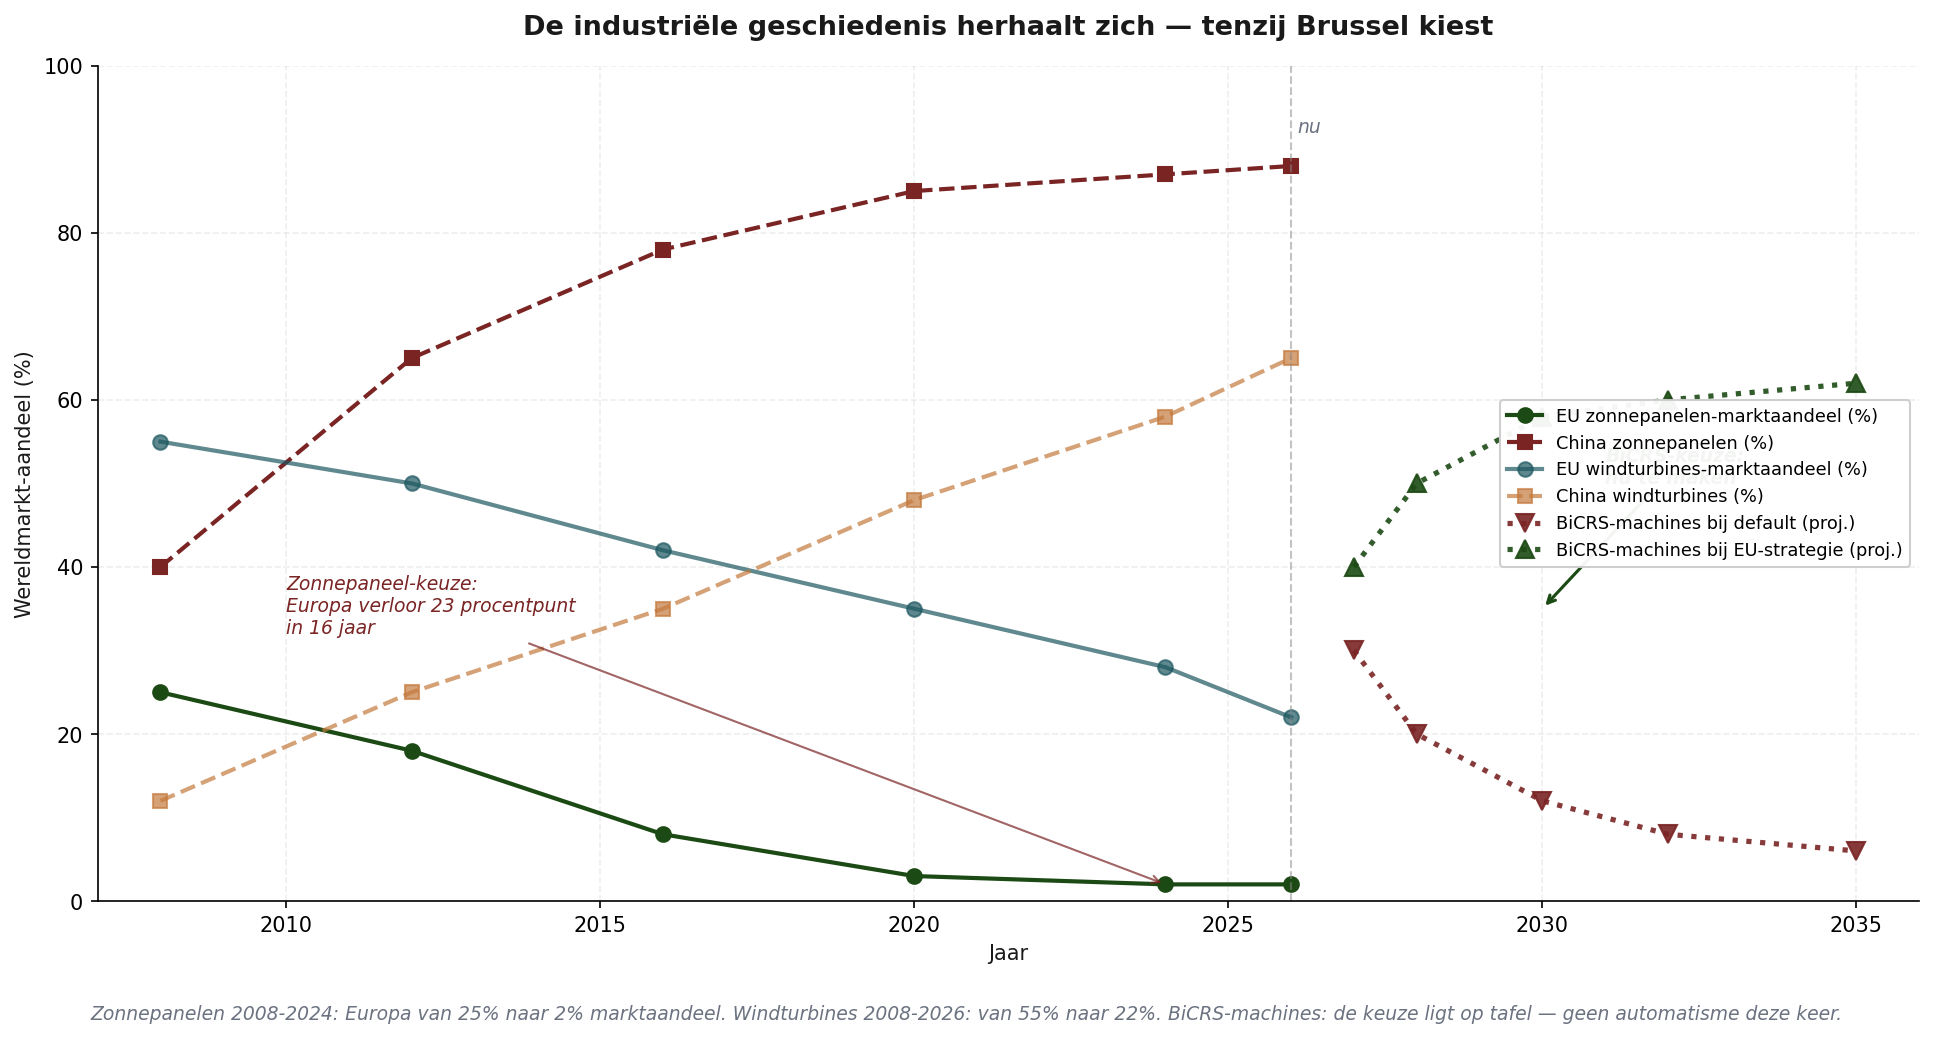
Part de marché mondial des panneaux solaires (2008-2026) et des éoliennes (2008-2026), avec projection des machines BiCRS (2027-2035) sous deux trajectoires.
Panneaux solaires. En 2008, l'Europe avait une part de marché mondiale de 25 pour cent dans la production de panneaux solaires. La technologie était d'invention européenne, l'innovation financée par l'Europe, la production initialement installée en Europe — Q-Cells, Solar World, Conergy étaient des noms de premier plan. En 2024, cette part était tombée à deux pour cent. La Chine a repris le même marché : de 40 pour cent en 2008 à 88 pour cent en 2026. Non par une meilleure technologie mais par de spectaculaires avantages de coûts de production via subventions publiques, échelle et financement bon marché. Bruxelles a réagi avec des tarifs anti-dumping qui sont venus trop tard et étaient trop faibles ; l'industrie photovoltaïque européenne a été décimée en dix ans.
Éoliennes. En 2008, l'Europe avait 55 pour cent de part de marché mondial, avec Vestas, Siemens Wind, Enercon et Nordex comme leaders mondiaux. En 2026, cette part est tombée à 22 pour cent. La Chine est passée de 12 à 65 pour cent dans la même période. Goldwind, Envision et Mingyang produisent aujourd'hui plus de turbines par an que tous les fabricants européens réunis. L'industrie éolienne européenne n'a pas disparu, mais elle n'est plus leader mondial.
Les deux fois, le schéma était le même. L'Europe développe la technologie. Les premiers marchés naissent en Europe. Les producteurs chinois copient ou obtiennent des licences pour la technologie. L'État chinois soutient la production par des subventions, des taux bas et des infrastructures. Les économies d'échelle renforcent la position chinoise. La production européenne devient non rentable. Bruxelles réagit tardivement, modérément et de manière divisée. L'industrie se déplace définitivement.
Les deux trajectoires — ce que le choix implique aujourd'hui
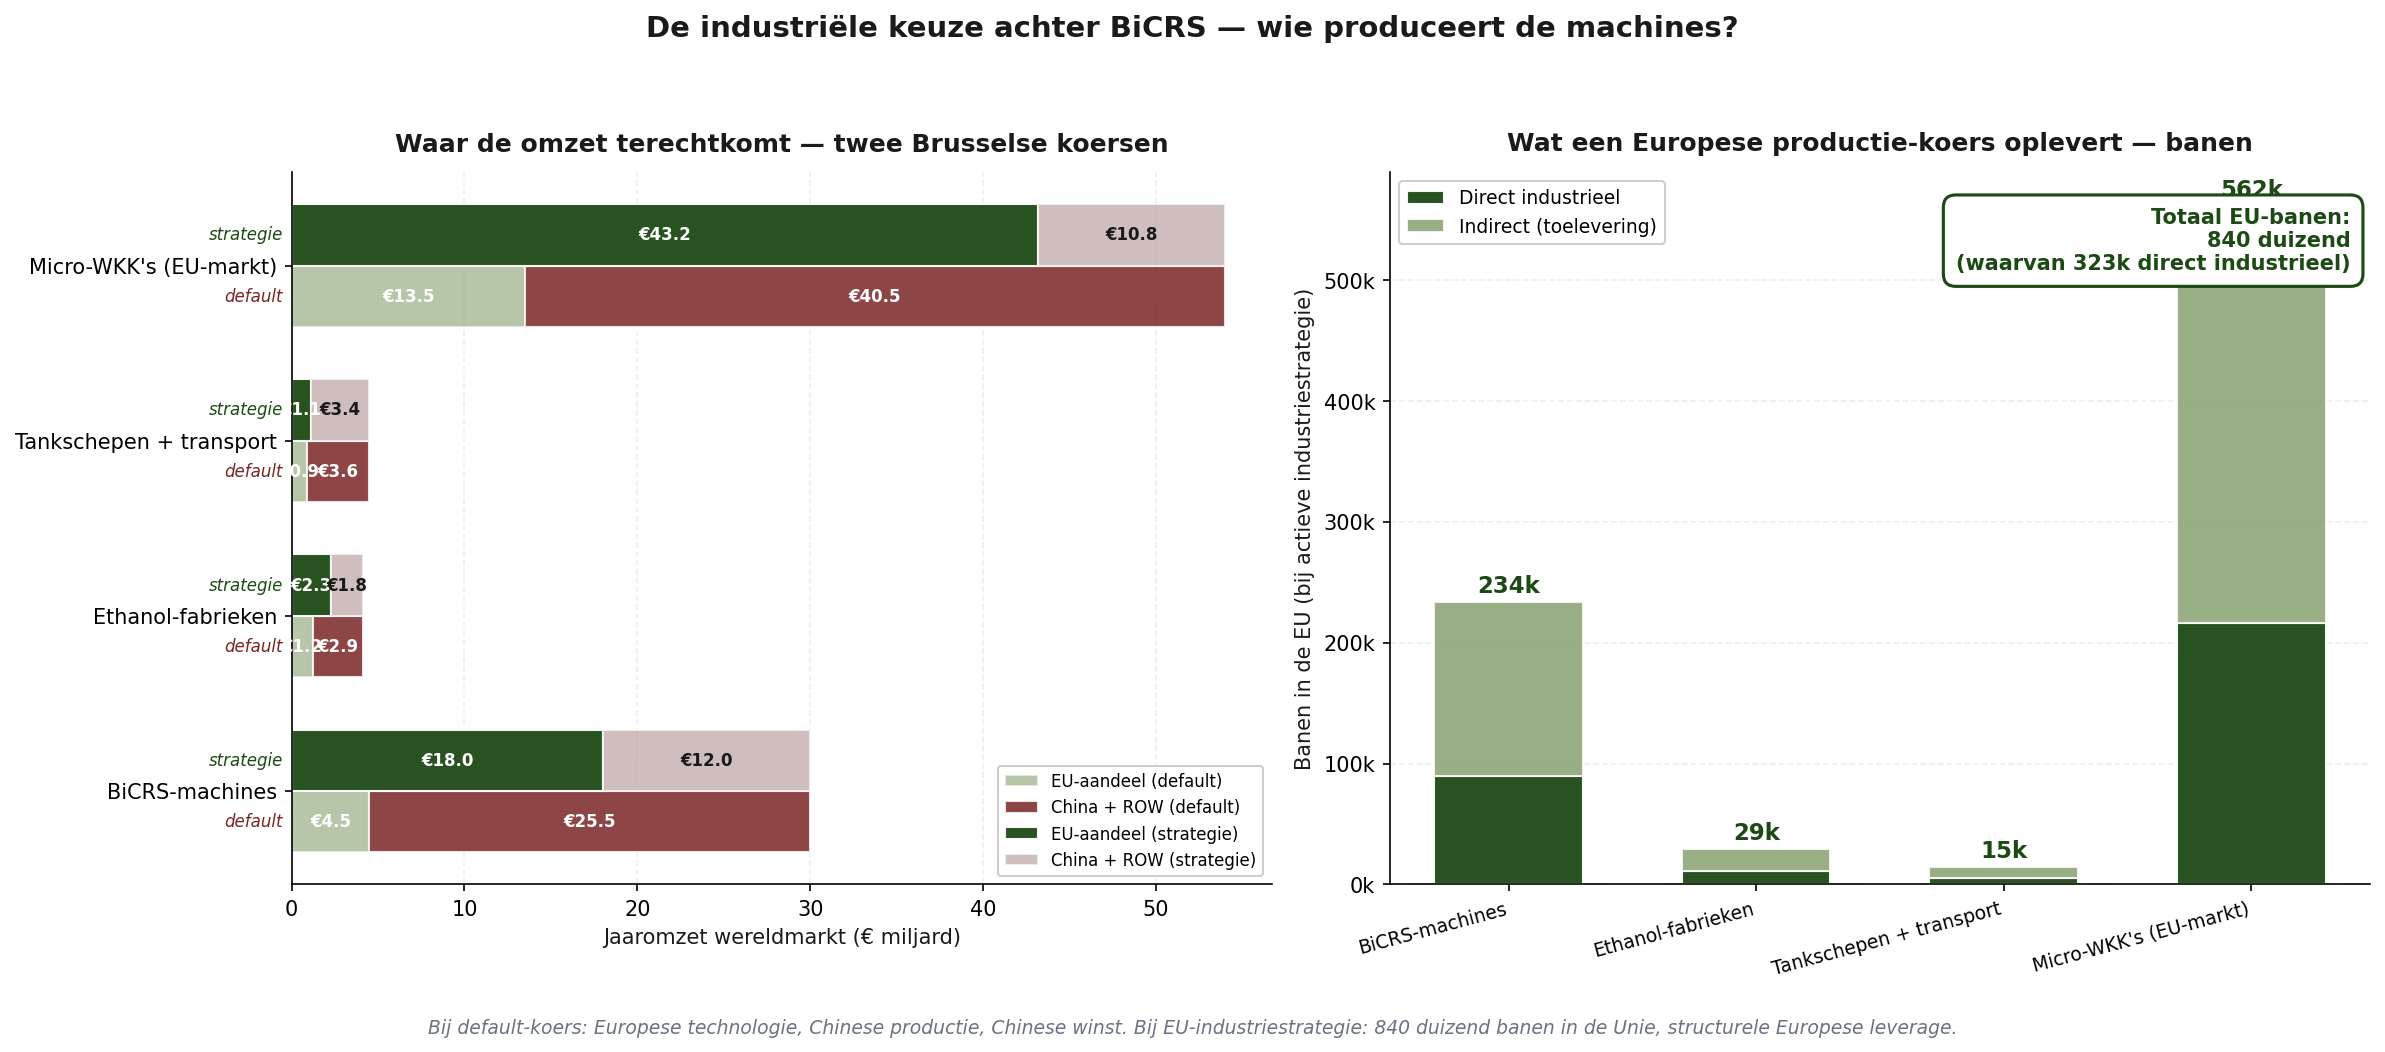
Par composant industriel : ce qui va à l'UE contre ce qui va à la Chine et au reste du monde, sous deux trajectoires bruxelloises. À droite : le résultat en emplois sous une stratégie industrielle UE active.
Le choix qui se pose maintenant n'est pas technologique mais industriel et politique. Deux voies :
Trajectoire par défaut — le BiCRS est adopté, mais aucune stratégie industrielle active n'est développée. La Chine a rendu opérationnelles les premières usines de machines BiCRS d'ici 2027 (via des partenaires étatiques dans le conglomérat de machines agricoles XCMG ou le partenaire licencié de John Deere, LiuGong). En 2030 : la part de marché chinoise des machines BiCRS monte à 85 pour cent. Usines d'éthanol : 70 pour cent construites par la Chine via la branche ingénierie de Sinopec. Navires-citernes : 80 pour cent des chantiers chinois (Hudong-Zhonghua, Yangzijiang). Micro-cogénérations : 75 pour cent de production chinoise, grâce à la domination chinoise existante des chaînes cinématiques compactes. La part européenne dans un marché mondial de 88 milliards d'euros reste limitée à six à quinze pour cent par composant.
Stratégie UE — Bruxelles met en place la mise en œuvre BiCRS simultanément comme réforme industrielle. Concrètement : un Paquet Industriel BiCRS bruxellois qui maintient la production de machines et de cogénérations dans l'Union via une approche à quatre piliers :
Pilier un — exigence de production locale. Cinquante pour cent des machines BiCRS mises en œuvre dans les projets financés par l'UE doivent avoir une valeur ajoutée UE démontrable d'au moins cinquante pour cent (composants, assemblage, logiciels). Non comme barrière commerciale, mais comme condition de financement — comparable à la manière dont les fonds NGEU ont des exigences de fournisseurs européens.
Pilier deux — Fonds d'Accélération Industrielle. 15-20 milliards d'euros via la Banque européenne d'investissement dirigés vers des installations de production européennes pour les machines BiCRS, les composants d'usines d'éthanol et les micro-cogénérations. Avec un accent sur les trois « régions-cluster » qui possèdent encore la masse critique d'ingénierie européenne : Bavière et Bade-Wurtemberg, Italie du Nord (Lombardie, Émilie-Romagne), Brabant du Sud-Est et Twente. C'est là que se trouve l'expertise en mécatronique, moteurs et pompes qu'exigent les machines BiCRS et les cogénérations.
Pilier trois — définition de standards. Normalisation UE-CEN pour les protocoles d'injection BiCRS, la qualité de l'éthanol, la sécurité des micro-cogénérations. Qui fixe la norme, fixe le marché. Bruxelles l'a fait avec succès dans les années 1990 avec les télécommunications GSM et a échoué avec les panneaux solaires — la différence est apprenable.
Pilier quatre — liens avec les pays partenaires. Les pays partenaires équatoriaux fournisseurs (Congo, Indonésie, Brésil, Ghana, Côte d'Ivoire) achètent leurs machines d'injection BiCRS via des clauses dans les accords-cadres obligatoirement à partir de la production UE ou de pays partenaires. Pas d'exclusivité (concurrence entre fournisseurs autorisée), mais pas de dumping chinois autorisé sur les marchés des pays partenaires.
Sous cette stratégie UE, la part européenne monte :
Machines BiCRS part UE : 60 % (18 mrd €/an)
Usines d'éthanol part UE : 55 % (2,3 mrd €/an)
Navires-citernes + transport UE : 25 % (1,1 mrd €/an)
Micro-cogénérations part UE : 80 % (43 mrd €/an)
L'effet emploi — ce que le choix de production européen apporte concrètement
Le travail productif industriel apporte en moyenne cinq emplois directs par million d'euros de chiffre d'affaires (assemblage, contrôle qualité, ingénierie, R&D) et huit emplois indirects dans la chaîne d'approvisionnement (composants, matériaux, logistique, services). Sous une stratégie industrielle UE active, cela donne par an :
Machines BiCRS : directs + indirects : 234 000 emplois
Usines d'éthanol (phase de montée en puissance) : 29 400 emplois
Navires-citernes + transport : 14 600 emplois
Micro-cogénérations (UE régime stationnaire) : 561 600 emplois
TOTAL emplois UE sous stratégie : 840 000 emplois
Huit cent mille emplois européens — dont environ trois cent deux mille directement industriels — comme conséquence directe du choix de produire la chaîne BiCRS-et-éthanol en Europe même plutôt que de l'importer. Pour le contexte : c'est plus que la perte totale d'emploi dans l'industrie automobile européenne entre 2020 et 2026 (environ 350 000 emplois selon l'ACEA). Et plus que l'ensemble du cluster acier allemand (450 000 emplois).
Ce sont aussi précisément les catégories d'emplois que l'Analyse Silencieuse actuelle identifie à Bruxelles comme perdantes : ouvriers qualifiés industriels en mécatronique, ingénierie moteur, soudure, assemblage, contrôle qualité. Tom — le salarié à 52 000 € de la métallurgie de Doetinchem qui a perdu son emploi en 2026 quand l'entreprise a fermé — rentre exactement dans la catégorie qui peut être remise au travail par une usine de machines BiCRS à Twente ou un assemblage de micro-cogénérations dans le Brabant.
Qui coordonne cela ?
La stratégie industrielle derrière le BiCRS et l'éthanol exige une coordination à un niveau que les États membres individuels ne peuvent pas fournir. Aucune stratégie industrielle néerlandaise, allemande ou italienne n'est individuellement assez grande pour tenir tête à la Chine. Cela doit être un travail bruxellois, et cela doit passer par quatre canaux :
Un — DG GROW (Marché intérieur et industrie). La direction générale qui coordonne actuellement les travaux de la Stratégie industrielle de l'UE doit prendre la stratégie industrielle BiCRS comme priorité. Un portefeuille de commissaire pour les « Composants industriels du climat » devrait explicitement couvrir la production des machines BiCRS, des usines d'éthanol et des micro-cogénérations.
Deux — financement BEI. La Banque européenne d'investissement doit disposer d'une Facilité Industrielle BiCRS distincte de 15-20 mrd € de capital, axée sur l'implantation d'usines dans l'UE. Comparable à la manière dont le financement BEI a rendu Airbus possible dans les années 1970 — désormais nécessaire pour les machines BiCRS.
Trois — normalisation CEN/CENELEC. Les instituts européens de normalisation doivent publier dans les dix-huit mois des standards BiCRS et éthanol. Cela semble technocratique mais est décisif géopolitiquement : qui fixe le standard obtient le marché.
Quatre — coentreprises public-privé. Bruxelles facilite des consortiums entre constructeurs européens de machines agricoles (Claas, John Deere Europe, CNH Industrial, Krone, Same Deutz-Fahr), motoristes (Deutz, MAN, Volvo Penta, Iveco) et ingénierie éthanol (Andritz, Praj-Europe). Non comme aide d'État, mais comme coalition de compétitivité. Le modèle Airbus appliqué à la technologie agricole.
Ce que les chiffres disent ensemble
La mise en œuvre BiCRS et éthanol sans stratégie industrielle est une refonte climatique qui sauve l'Europe climatiquement et l'appauvrit industriellement. Bruxelles paie les pays partenaires équatoriaux pour la biomasse, paie la Chine pour les machines qui traitent la biomasse, et ne garde pour elle-même que la dépendance. C'est le pire résultat imaginable d'un bon concept.
La mise en œuvre BiCRS et éthanol avec stratégie industrielle procure en plus 840 000 emplois dans l'Union et 65 milliards d'euros de production annuelle à l'intérieur des frontières UE. Elle fait de l'Europe un fournisseur mondial de technologie climatique au lieu d'un acheteur. Elle reconstruit la masse industrielle dans les régions-cluster que la période Green Deal a le plus durement frappées. Elle laisse tout le gain de la refonte tomber à l'intérieur de l'Union.
Le choix est sur la table dans les douze à dix-huit mois précédant les premières décisions de mise en œuvre BiCRS. D'ici là, l'issue est indéterminée. Après, elle devient — comme pour les panneaux solaires et les éoliennes — irréversible.
Le plastique comme stockage aérien durable de CO₂ — les fosses de lignite allemandes
À côté de l'injection BiCRS et de la production d'éthanol existe une troisième application équatoriale de la biomasse que Bruxelles n'a pas encore reconnue explicitement dans le langage politique : le plastique. Non comme produit jetable qui finit dans la mer, mais comme forme délibérée de stockage de carbone. Et — décisif stratégiquement — avec une infrastructure de stockage déjà disponible que l'Europe doit de toute façon démanteler dans le cadre de sa transition climatique.
« Le plastique est un assemblage chimique d'atomes de carbone, retenus par des liaisons polymères qui ne se décomposent pas d'elles-mêmes. Il est par définition une forme de stockage du carbone. La seule question est de savoir quand nous reconnaîtrons que nous en avons une. »
— physique des polymères, observation de premier ordre
La donnée de base — 78 pour cent de carbone par kilogramme
Un kilogramme de polyéthylène, polypropylène ou polystyrène est composé à environ 78 pour cent de carbone. Le reste est de l'hydrogène et des éléments traces. Lorsque ce carbone provient à l'origine de biomasse équatoriale — canne à sucre, maïs ou herbes tropicales en C4 via la même chaîne qui produit aussi l'éthanol — alors ce plastique représente une forme de fixation atmosphérique du CO₂ qui perdure pendant des centaines à des milliers d'années.
Fraction carbone plastique moyen : 78 %
Par kg de plastique = CO₂ atmosphérique : 2,86 kg fixés
Stabilité polymère (sans combustion) : 500-5 000 ans
En conditions sèches et confinées : jusqu'à 10 000 ans
Il est important de nuancer que ceci n'est pas une affirmation théorique. L'archéologie du polyéthylène montre que les plastiques des années 1950 — de plus de soixante-dix ans — sont pratiquement inchangés en conditions sèches et confinées. Sur les artefacts plastiques des musées provenant de sept décennies de culture de consommation, aucune décomposition du carbone n'a été mesurablement observée.
Le plastique est ainsi la seule forme aérienne de stockage du carbone qui peut rivaliser en durabilité avec les formes géologiques — charbon, gaz, injection BiCRS. Mais contrairement au charbon et au gaz, qui ne fonctionnent que s'ils restent souterrains, le plastique reste visible, contrôlable et immunisé contre la tentation industrielle de l'extraire et de le brûler. Il n'y a aucune incitation économique à extraire du bioplastique stocké.
Les fosses de lignite allemandes — infrastructure en attente
Entre 2030 et 2038, l'Allemagne démantèlera ses trois grands clusters lignitiques : Rhénanie (RWE — Hambach, Garzweiler II, Inden), Lusace (LEAG — Welzow-Süd, Jänschwalde, Nochten/Reichwalde) et Allemagne centrale (MIBRAG — Profen/Schleenhain). À cela s'ajoutent des fosses historiques en Lusace arrêtées depuis 1991 mais qui disposent encore d'espace résiduel disponible.
La pratique standard — inscrite dans la loi minière allemande — est qu'après fermeture, les fosses soient remplies d'eau souterraine pour former des lacs artificiels. Le lac Hambach deviendrait avec 4 200 hectares de superficie et 411 mètres de profondeur le plus grand lac intérieur d'Allemagne, prévu pour achèvement vers 2080. La question que personne au Bundestag ou à DG ENER ne pose explicitement : de combien serait-ce mieux avec du bioplastique au lieu d'eau souterraine ?
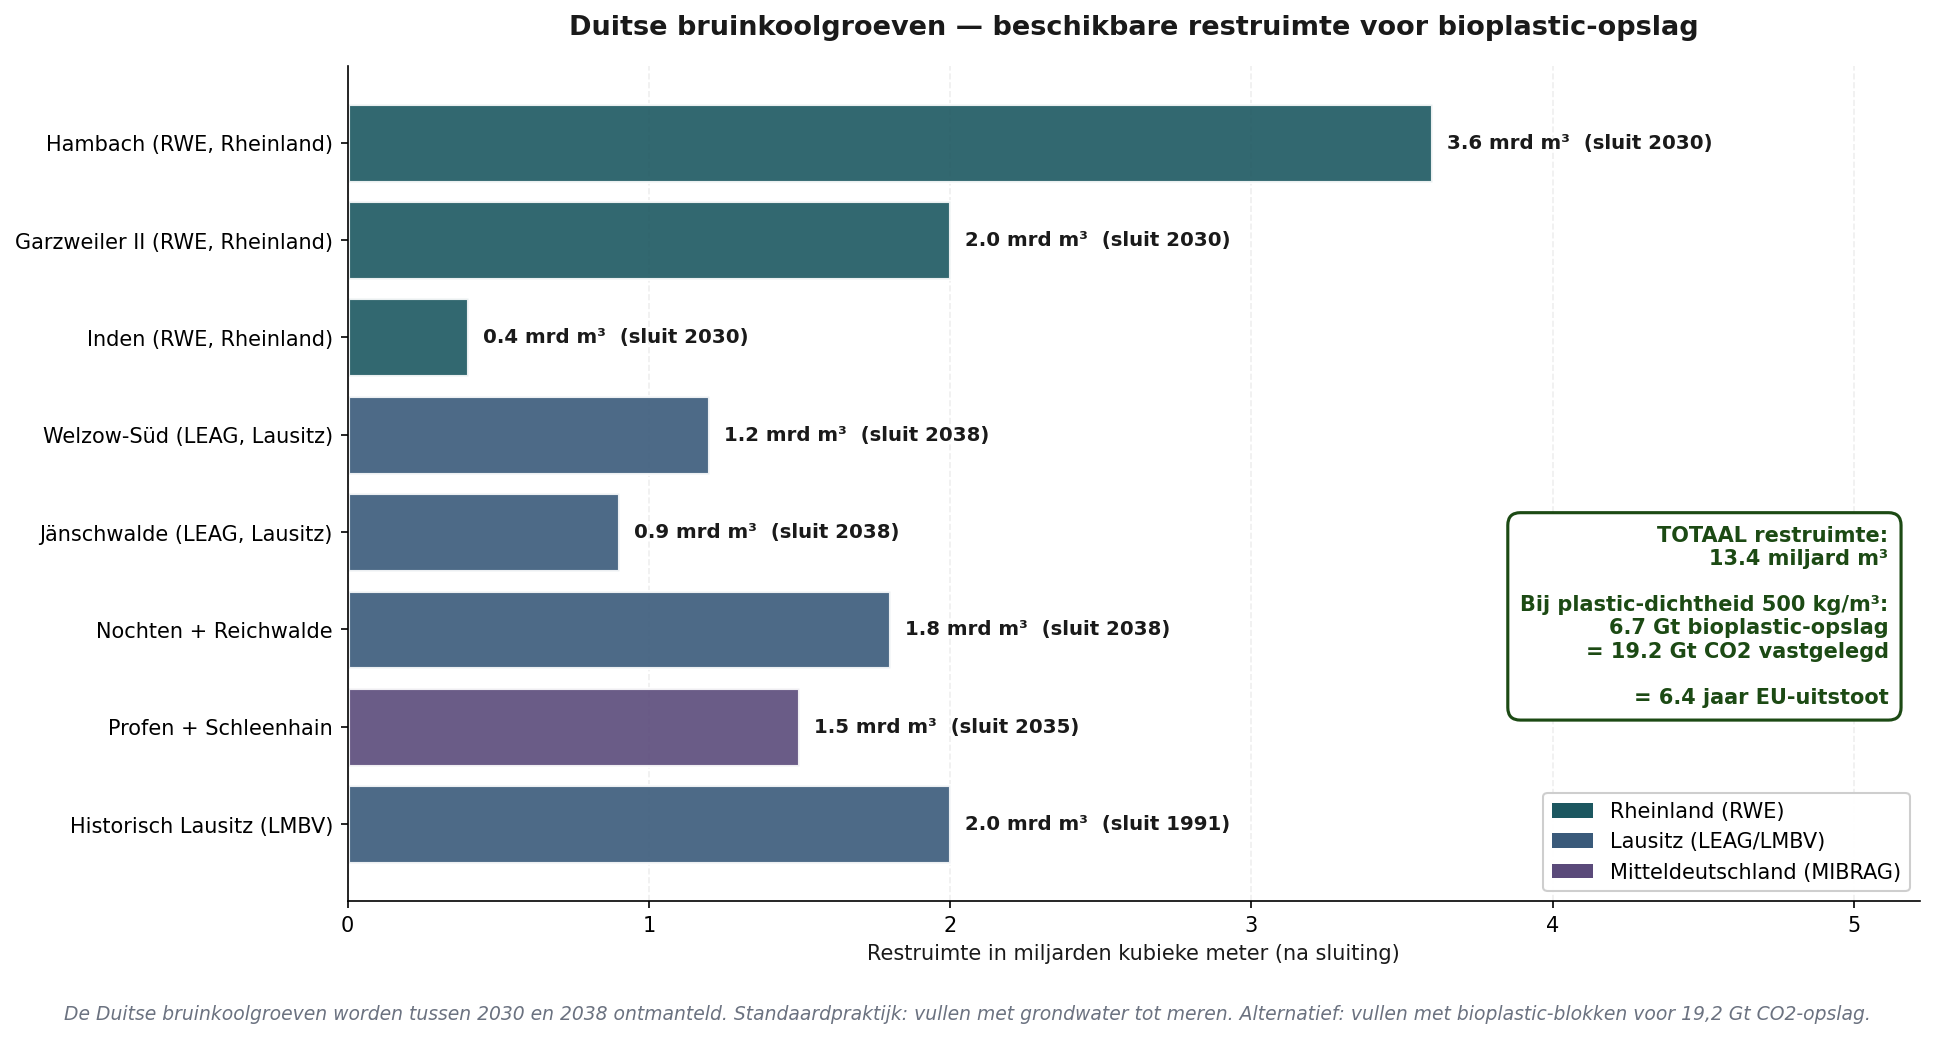
Espace résiduel disponible des fosses de lignite allemandes après démantèlement. Hambach 3,6 mrd m³, Garzweiler 2,0 mrd m³, plus cluster Lusace et cluster Allemagne centrale. Total 13,4 milliards de m³ — suffisant pour 6,7 milliards de tonnes de stockage de bioplastique = 19,2 Gt de CO₂ fixé.
Les chiffres sont considérables :
Espace résiduel total des fosses de lignite allemandes : 13,4 milliards de m³
Stockage de plastique à densité 500 kg/m³ : 6,7 Gt de bioplastique
Équivalent CO₂ fixé : 19,2 Gt CO₂
Émission annuelle UE-27 2024 : 3,0 Gt CO₂/an
Années d'émission UE que les fosses peuvent contenir : 6,4 ans
Autrement dit : les seules fosses de lignite allemandes — cavités qui existent déjà, infrastructure déjà financée, sites déjà hors production — peuvent stocker plus de six ans d'émission UE en surface sous forme de plastique. Ce n'est pas un effet marginal mais un actif climatique stratégique que personne n'utilise actuellement.
Le rythme de remplissage n'est pas un goulet d'étranglement. À une production européenne réaliste de bioplastique de 50 millions de tonnes par an, il faut environ 134 ans jusqu'au remplissage complet. Assez de temps pour construire, affiner et éventuellement étendre le système aux fosses de lignite polonaises (Bełchatów, Turów) ou tchèques Severočeské doly. À l'échelle mondiale : toutes les mines de charbon et de lignite démantelées combinées fournissent une capacité de stockage estimée à 60-80 Gt CO₂ — environ deux ans d'émission mondiale.
L'ironie — remplacer le charbon fossile par du plastique biogène
La force symbolique de cette refonte est difficile à surestimer. Les cavités créées en amenant le carbone fossile à la surface — avec tous les dommages climatiques qui en découlent — sont remplies de carbone biogène retiré de l'atmosphère et fixé durablement en surface. Ce n'est plus une refonte technique ; c'est une inversion directe de la révolution industrielle des deux derniers siècles.
En termes de certification CRCF (Carbon Removals Certification Framework) : le stockage est vérifiable (blocs compressés en forme dense, tonnages comptés), additionnel (sans ce choix, le carbone aurait été brûlé ou jamais fixé) et permanent (stabilité polymère de plusieurs siècles). Les mêmes exigences qui valent pour le biochar et le stockage géologique du CO₂ sont satisfaites par le bioplastique-en-fosse-de-lignite.
L'illusion du papier — substitution des articles jetables
Une deuxième dimension de la doctrine plastique est contre-intuitive : remplacer le papier par le bioplastique, non l'inverse. La Directive européenne sur les plastiques à usage unique de 2019 a remplacé les pailles en plastique, la vaisselle jetable et les gobelets plastique par des alternatives en papier. C'était conçu comme mesure anti-pollution ; climatiquement, c'était une régression.
Les études ACV d'après 2021 montrent systématiquement qu'une paille en papier émet 8,4 grammes de CO₂ en production contre 1,5 gramme pour une paille en plastique — six fois plus. Un gobelet en papier 110 grammes de CO₂ contre 14 grammes pour un gobelet en plastique — huit fois plus. En outre, le papier ne fixe pas durablement le carbone (le papier se décompose en quelques années), tandis que le bioplastique le fait (stabilité polymère de plusieurs siècles).
Ratio : une paille en papier produit vingt fois plus de CO₂ qu'il n'y a de carbone dans une paille en plastique. À l'échelle UE : remplacer entièrement le papier jetable (environ 5,5 millions de tonnes par an dans l'Union) par des équivalents bioplastiques procure un gain climatique net d'environ 13 mégatonnes de CO₂ par an — plus 16 mégatonnes fixées dans le plastique lui-même.
La Directive sur les plastiques à usage unique doit donc être révisée pour distinguer entre le plastique jetable pétrochimique (justement interdit en raison du risque de pollution) et le bioplastique jetable biogène-avec-garantie-de-stockage (climatiquement positif à condition d'être capté pour stockage à long terme).
L'énergie de recyclage — ce que nous y avons investi
Au-delà du gain direct sur le bilan CO₂ s'ajoute un second effet économique : l'énergie que l'Europe met actuellement dans le recyclage se libère en grande partie lorsque la doctrine plastique est adoptée.
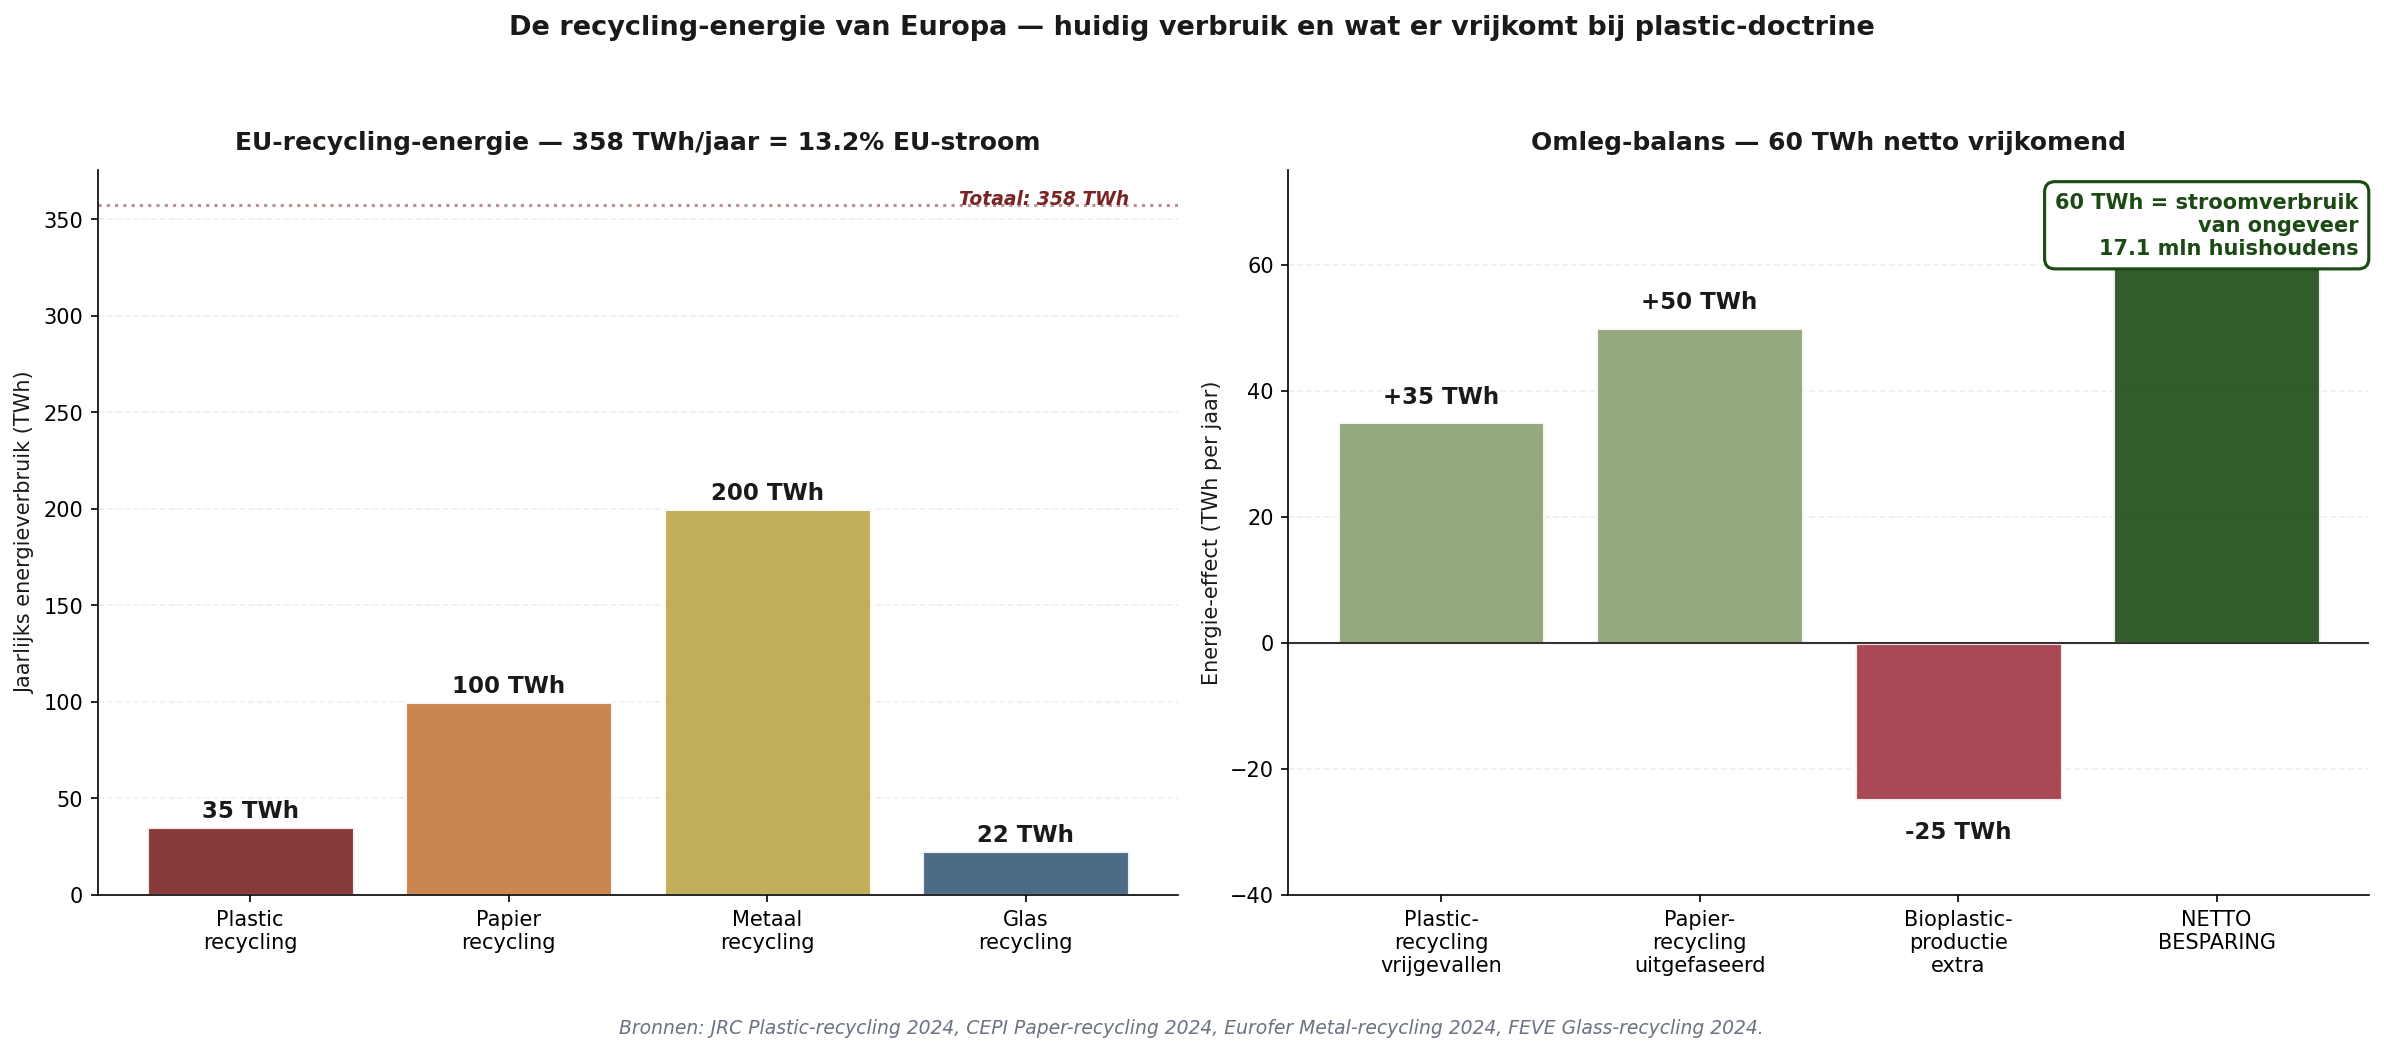
À gauche : la consommation énergétique européenne pour le recyclage s'élève à environ 358 TWh par an — 13 pour cent de la consommation électrique totale de l'UE. À droite : en cas de bascule vers la doctrine bioplastique, 60 TWh nets par an sont libérés, équivalent à la consommation électrique de 17 millions de ménages.
L'industrie européenne du recyclage consomme chaque année environ 358 térawattheures d'énergie — 35 TWh pour le recyclage du plastique, 100 TWh pour le papier, 200 TWh pour le métal et 22 TWh pour le verre. C'est 13 pour cent de la consommation électrique totale de l'UE. Avec le basculement vers la production de bioplastique et la sortie du papier jetable, 60 TWh nets par an sont libérés — la consommation électrique d'environ 17 millions de ménages, soit toute la consommation annuelle de la Belgique.
Ces 60 TWh peuvent être déployés pour : l'électricité supplémentaire que demande le déploiement des cogénérations, l'électrolyse pour l'hydrogène industriel (Tata IJmuiden, BASF Ludwigshafen), ou l'électricité verte pour la production de machines BiCRS. Plus de TWh vers la réutilisation temporaire des fractions plastiques à courte durée de vie.
Incinération des déchets — le troisième péché plastique
Les installations européennes d'incinération des déchets sont le troisième endroit où la doctrine plastique produit une amélioration directe. Actuellement, l'UE incinère environ 25 millions de tonnes de déchets plastiques par an dans des incinérateurs, pour production d'énergie. Par kilogramme de plastique incinéré, 2,86 kg de CO₂ sont libérés — soit 71,5 mégatonnes de CO₂ par an de la fraction plastique-incinérateurs européenne. Près de 2,4 pour cent des émissions UE.
Les incinérateurs fonctionnent à faible rendement électrique (28-32 pour cent) contre les centrales à gaz modernes (60 pour cent). L'incinération du plastique produit donc par kilowattheure fourni environ 3,7 fois plus de CO₂ que la même électricité issue du gaz. Les systèmes d'incinération qui brûlent des déchets riches en plastique sont en fait des centrales à charbon sous étiquette verte.
Pratiquement : un règlement UE obligeant tous les incinérateurs à installer un tri du plastique avant l'incinération — avec évacuation vers le stockage bioplastique ou le recyclage, non vers le four. Technologie disponible (installations de séparation dans le proche infrarouge), coûts d'environ 25-40 M€ par incinérateur, à financer sur les subventions de recyclage libérées.
Ce que la doctrine plastique apporte concrètement à l'UE
Cinq effets résumés au niveau UE :
CO₂ fixé via stockage bioplastique : 143 Mt/an à 50 Mt de production
en pourcentage des émissions UE : 4,8 %
Émission d'incinération plastique évitée : 71,5 Mt CO₂/an
Émission de substitution papier évitée : 13 Mt CO₂/an
Effet climatique total : ~228 Mt CO₂/an (7,6 % émissions UE)
Énergie de recyclage libérée : 60 TWh/an
Emplois dans la production de bioplastique UE : ~120 000 (40 000 directs)
Capacité de stockage disponible : 6,4 ans d'émission UE
Pour le contexte : 228 mégatonnes d'effet climatique équivalent CO₂ par an, c'est près des deux tiers de ce que l'actuel paquet Green Deal tente d'atteindre au niveau UE — sans augmenter la facture énergétique d'un seul citoyen, et en préservant le cluster pétrochimique industriel Rotterdam-Anvers-Ludwigshafen.
Valeur ajoutée de la doctrine plastique par-dessus la voie principale (injection BiCRS) : la production peut se faire en Europe même — ce n'est plus une injection in situ mais une économie d'usines qui s'inscrit sur les clusters pétrochimiques existants. Ainsi, la couche industrielle (comme discuté dans le chapitre précédent) est non seulement préservée, mais activement renforcée par la demande de bioplastique.
Les quatre décisions que Bruxelles doit prendre
Un — reconnaissance CRCF du stockage bioplastique. Le Carbon Removals Certification Framework européen doit reconnaître explicitement le bioplastique-en-stockage-structuré comme voie certifiée d'élimination du CO₂. C'est une mise à jour technique dans la réglementation existante, non un changement de traité. Délai : six mois.
Deux — révision de la Directive sur les plastiques à usage unique. Distinguer entre plastique jetable pétrochimique (justement restreint) et bioplastique jetable biogène-avec-garantie-de-stockage (climat-positif). La directive actuelle doit être adaptée par amendement, non remplacée. Délai : douze mois par codécision.
Trois — tri obligatoire du plastique dans les incinérateurs UE. Règlement UE obligeant tous les incinérateurs à trier une fraction plastique avant incinération. À financer sur les subventions de recyclage réorientées. Délai : dix-huit mois jusqu'à l'entrée en vigueur.
Quatre — accord UE-Allemagne sur la reconversion des fosses de lignite. La pratique standard de remplissage à l'eau souterraine est réexaminée en faveur du stockage bioplastique. Nécessite adaptation de la Bundesberggesetz allemande, mais dans le cadre des compétences UE en vigueur pour le suivi du stockage CO₂. Délai : 24 mois, mise en œuvre progressive jusqu'en 2040.
Ce que les chiffres disent ensemble
Le plastique issu de la biomasse équatoriale, stocké dans les fosses de lignite allemandes existantes, forme le troisième pilier de la refonte climatique bruxelloise — aux côtés de l'injection BiCRS dans les parcelles équatoriales et de la production d'éthanol pour la chaleur et la mobilité. C'est la plus visuelle des trois : une inversion visible de la révolution industrielle, où les trous creusés en amenant le carbone à la surface sont comblés par du carbone retiré de l'atmosphère.
La contribution chiffrée : 228 mégatonnes d'équivalent CO₂ par an (7,6 % des émissions UE), 60 TWh d'énergie de recyclage libérée, 120 000 nouveaux emplois, et une infrastructure de stockage qui peut contenir six à huit ans d'émission UE. Le tout sur la base de technologie existante, d'infrastructure existante et de clusters pétrochimiques européens existants.
La doctrine plastique rend ainsi la trajectoire bruxelloise-Carte-des-Conséquences-BiCRS non seulement plus ambitieuse climatiquement, mais aussi plus solide industriellement et stratégiquement. Car contrairement aux machines BiCRS et usines d'éthanol — qui viennent en partie en Europe et en partie dans les pays partenaires équatoriaux — la production de bioplastique est entièrement européenne. Rotterdam, Anvers, Geleen, Ludwigshafen, Leuna et Gendorf ont l'infrastructure pétrochimique, l'expertise en ingénierie et les connexions portuaires pour recevoir la matière première de la ceinture équatoriale et la transformer en polymère. Les mêmes usines qui produisent aujourd'hui à partir de matière première fossile peuvent demain produire à partir de matière première biogène.
La différence n'est pas dans l'usine. La différence est dans le lieu où le carbone finit à la fin : dans l'atmosphère (voie actuelle), ou dans une fosse de lignite allemande, pour cinq mille ans (nouvelle voie). Le choix est trivial techniquement et significatif politiquement.
Qui perd — évaluation honnête
Aucune refonte n'est sans perdants. La mise en œuvre BiCRS signifie des basculements douloureux pour des secteurs et régions spécifiques.
Perdant un — investissements existants dans les énergies renouvelables
Les investisseurs européens dans les éoliennes, parcs solaires et projets d'hydrogène vert ont investi ces quinze dernières années environ 1,2 billion d'euros sur la base des subventions Green Deal et des attentes de prix ETS. Lorsque l'ETS chute vers environ quarante euros la tonne en raison de la surabondance de crédits BiCRS, une partie de ce portefeuille perd de la valeur. Atténuation : la mise en œuvre BiCRS peut être déployée sur sept à dix ans, avec grand-père-clause de subventions pour les projets existants.
Perdant deux — la bureaucratie climatique bruxelloise elle-même
DG CLIMA, DG ENER et directions générales apparentées de la Commission européenne ont fortement grandi ces dix dernières années en effectifs et en mandat — conjointement environ huit mille collaborateurs. Sous le BiCRS, leur champ d'action se réduit dramatiquement. Pas de mise en œuvre Fit-for-55, pas d'administration MACF, pas d'enchères ETS — seulement supervision de la mise en œuvre BiCRS, monitoring contractuel avec les fournisseurs équatoriaux, et évaluation des partenariats.
La bureaucratie bruxelloise a un intérêt propre dans la perpétuation de la complexité et opposera une résistance naturelle à un instrument qui la rend superflue. La refonte exige un courage politique chez les Commissaires normalement enclins à récompenser l'expansion des DG, non leur réduction.
Perdant trois — pays exportateurs d'énergie fossile
Indirectement, la Russie et les États-Unis perdent des marchés européens d'écoulement d'énergie fossile. Pour la Russie, c'est souhaité (partie de la stratégie post-Ukraine) ; pour les États-Unis une nouvelle tension par-dessus les tarifs Trump existants. Conséquence possible : tarifs américains supplémentaires sur la chimie et l'industrie européennes en réaction. Le volet « Trump comme miroir » (cinquième Carte des Conséquences) a déjà chiffré cet effet ; sous le BiCRS, cet effet est substantiellement atténué parce que les produits européens sont déjà moins chers que leurs rivaux américains.
Perdant quatre — l'argument mythique de la forêt tropicale
La première critique prévisible de la proposition BiCRS sera : « mais alors il faudra abattre la forêt tropicale ». L'argument semble fort mais s'effondre à l'examen des chiffres.
Ce que fait réellement un hectare de forêt tropicale
La forêt tropicale intacte fixe nettement deux à quatre tonnes de CO₂ par hectare par an via l'accroissement de biomasse et l'accumulation de carbone dans le sol. C'est le chiffre que les organisations de la nature utilisent lorsqu'elles proclament « la forêt tropicale est le poumon de la Terre ». Le chiffre est correct — mais c'est une fraction de ce que fait le BiCRS sur le même hectare.
Forêt tropicale intacte (absorption CO₂) : 2-4 t CO₂/ha/an
Injection BiCRS in situ sur hectare équivalent : 200 t CO₂/ha/an
Rapport BiCRS / forêt tropicale : 50-100× plus
Et puis vient le méthane
L'absorption de CO₂ par la forêt tropicale n'est en outre que la moitié de l'histoire. La recherche scientifique récente a fourni une donnée gênante : la forêt tropicale est une source significative de méthane. Les troncs des arbres tropicaux vivants émettent du méthane via l'écorce humide et les cavités internes — Pangala et collègues ont chiffré dans Nature en 2017 que la seule biomasse arborée de l'Amazone représente une estimation de vingt téragrammes de méthane par an. À cela s'ajoutent les émissions de méthane des sols tourbeux tropicaux (forêts marécageuses indonésiennes, zone tourbeuse de la cuvette du Congo) qui émettent annuellement des centaines de kilogrammes de méthane par hectare.
Le méthane a un potentiel de réchauffement — GWP — de vingt-sept à trente sur cent ans, et plus de quatre-vingts sur vingt ans selon l'IPCC AR6. Une émission de méthane de 0,5 à 1,5 tonne par hectare par an — la fourchette pour la forêt tropicale selon la littérature actuelle — se traduit par quinze à quarante-cinq tonnes d'équivalent CO₂ par hectare par an sur l'échelle de vingt ans pertinente pour le basculement climatique.
Le bilan net de la forêt tropicale par hectare par an
Absorption CO₂ biomasse et sol : -2 à -4 t CO₂
Émission CH₄ (GWP-20, IPCC AR6) : +15 à +45 t CO₂-éq
NET forêt tropicale par ha par an : +13 à +41 t CO₂-éq
NET BiCRS sur hectare équivalent : -200 t CO₂
Gain climatique BiCRS sur forêt tropicale : 213-241 t CO₂-éq
Autrement dit : sur l'échelle de vingt ans, la forêt tropicale intacte est possiblement un émetteur net de gaz à effet de serre plutôt qu'un absorbeur net. Ce n'est pas une attaque contre la forêt tropicale en tant qu'écosystème — biodiversité, régime hydrique, régulation climatique locale, valeur culturelle pour les peuples autochtones restent des arguments intacts pour la protection de la forêt tropicale. C'est en revanche une attaque contre l'argument climatique spécifique par lequel le BiCRS est habituellement rejeté.
Cela ne signifie pas que le programme BiCRS peut s'étendre sans limite dans la forêt tropicale. La stratégie pratique reste : production exclusivement sur terres agricoles déjà dégradées, savanes, anciennes plantations de palmiers à huile et zones industrielles en friche. L'Afrique seule dispose selon l'estimation FAO d'environ quatre cents millions d'hectares de terres agricoles dégradées — le portefeuille BiCRS européen de quatorze millions d'hectares touche moins de quatre pour cent de ce stock. Le suivi satellitaire indépendant via Copernicus et Planet Labs reste crucial pour rendre les basculements d'usage des sols transparents.
Mais l'argument climatique « la forêt tropicale est sacrée parce qu'elle stocke le CO₂ » doit être révisé scientifiquement. Convertir un hectare dégradé de savane en Afrique centrale en production BiCRS procure deux cents tonnes d'élimination CO₂ par an ; la forêt tropicale intacte sur le même site procure au mieux un effet net de quatre tonnes, et dans le cas le plus réaliste négatif sur l'échelle temporelle pertinente pour le basculement climatique. Les arguments écologiques pour la protection de la forêt tropicale restent valides — l'argument climatique est beaucoup plus faible que ce qui est généralement admis.
Mise en œuvre — la feuille de route politique
La mise en œuvre du BiCRS en remplacement du Green Deal et du MACF exige une majorité de commissaires, une décision du Conseil à la majorité qualifiée, et l'accord du PE. Pas simple, mais pas non plus sans précédent — comparable au processus décisionnel NGEU de 2020.
2026-2027 — phase préparatoire
Rendre publiquement disponible le fondement scientifique (rendements de biomasse par zone climatique, études de permanence anoxique, économie de coproduction éthanol). Monter les premiers projets pilotes au Ghana (région de Cape Coast), en Côte d'Ivoire (corridor Yamoussoukro) et en Indonésie (Sumatra-Aceh) jusqu'à une capacité conjointe de 5 millions de tonnes de CO₂ par an. Mettre en place une infrastructure de suivi indépendante via Copernicus.
2027-2028 — proposition des Commissaires et contrats d'ancrage
La Commission suivante (post-VdL-II, après les élections européennes 2029 — ou plus tôt en cas de changement de cap intermédiaire) présente le Paquet BiCRS : un règlement unique qui assouplit la mise en œuvre du Green Deal pour les États membres BiCRS-conformes, un nouveau cadre d'autorisation d'injection de biomasse pour la production équatoriale, et une suspension temporaire du MACF pour les exportations vers les pays participant au BiCRS. Trois à quatre contrats d'ancrage (Ghana, Côte d'Ivoire, Brésil-Pará/Tocantins, Indonésie-Sumatra/Kalimantan) sont ratifiés dans cette phase — ensemble environ 5 millions d'hectares, un tiers du portefeuille total.
2028-2029 — extension du portefeuille
Deuxième vague de pays partenaires ajoutée : Congo-Kinshasa, Congo-Brazzaville, Nigeria, Malaisie, Philippines. Ainsi, le portefeuille complet de quatorze millions d'hectares est contractualisé. Distribution de bioéthanol via les réseaux de carburants existants (Shell, TotalEnergies, ENI). Renégocier le Pilier Deux pour une marge européenne comme voie parallèle — non comme composante BiCRS, mais comme suite logique.
2030 — projection mondiale
D'ici 2030, l'Europe produit via ses fournisseurs équatoriaux 250 Mt d'élimination CO₂ par an — suffisant pour compenser partiellement les émissions UE (environ 2,5 Gt d'ici là abaissées) et bâtir en parallèle des exportations de services d'injection et de bioéthanol. La montée en puissance mondiale à 185 Mha (1,25 pour cent de la surface terrestre) devient politiquement possible lorsque l'Europe aura fait la preuve que le système fonctionne à quarante euros la tonne.
La bureaucratie climatique européenne comme drainage de prospérité
Avant de mettre les deux Cartes des Conséquences côte à côte, un calcul dur sur ce qui est réellement en jeu. Non les 260 milliards d'euros par an de coûts du Green Deal, non les 477 milliards que Bruegel calcule pour l'objectif 2030 — ceux-ci sont déjà internalisés dans les chiffres de la Carte des Conséquences. Il s'agit de la bureaucratie elle-même qui répartit, contrôle et évalue ces flux financiers.
Cumulée, la bureaucratie climatique européenne se compose d'environ 580 000 ETP :
• ~6 000 dans la Commission bruxelloise et les agences (DG CLIMA, part CBAM de TAXUD, CINEA, BEI-climat)
• ~120 000 dans 27 ministères climatiques nationaux et organismes de mise en œuvre (RVO, NEa, KfW, ADEME, ENEA)
• ~200 000 dans la bureaucratie climatique décentralisée (RES néerlandais, Klimaschutzmanager, tables énergie communales)
• ~250 000 dans le conseil et l'industrie de conformité à l'échelle UE (pratiques climat des Big Four, personnel d'ONG, bureaux d'ingénierie)
Ces 580 000 ETP vivent du drainage de prospérité. Ils ne produisent rien. Ils redistribuent des revenus en contraction via les prix de l'énergie, l'obligation d'isolation, les restrictions de véhicules, les limites de construction et la fiscalité industrielle. L'analyse PwC du Green Deal estime le coût annuel à 260 milliards d'euros, financé via plus de 1 000 prélèvements différents. Le budget UE 2021-2027 destine 662 milliards d'euros aux objectifs climatiques — 34 % du total, en moyenne 95 milliards d'euros par an. Les États membres y ajoutent 0,8 à 2,5 pour cent de leur PIB.
Sous la refonte BiCRS, la raison d'être de la grande majorité de ces 580 000 ETP disparaît. L'administration ETS devient superflue dès que toute l'élimination du carbone passe par un prix unique (40 €/t) à la racine équatoriale. Le MACF disparaît parce que l'Europe boucle son bilan carbone en interne. La couche d'exécution des subventions tombe parce que le choix technologique n'appartient plus à l'État. Ce qui reste est une petite unité qui fixe le prix unique et contrôle la vérification d'injection — ordre de grandeur 10-20 % de l'appareil actuel.
Face à ces ~480 000 ETP libérés se dresse l'emploi productif de la chaîne BiCRS elle-même : ~840 000 ETP par an en construction de machines, maintenance, exploitation de process et gestion internationale de projets. Non comme initiative politique, mais comme réponse du marché à une technologie fonctionnelle à un prix unique du carbone.
L'Allemagne est la plus aiguement concernée. Depuis 2023, environ 500 000 ETP ont été détruits dans l'industrie automobile et la sous-traitance par les importations d'EV chinois — précisément le secteur (construction de machines de précision, hydraulique, ingénierie de fermentation, agromécatronique) que la mise en œuvre BiCRS demande. L'Allemagne pourrait accueillir 250 000 à 400 000 des 840 000 ETP de la chaîne, à condition d'être disposée à adopter le BiCRS au lieu de s'accrocher au Green Deal+MACF.
La question n'est pas de savoir si l'Europe a des ambitions climatiques, mais si elle maintient un climat bureaucratique ou construit un climat productif. Le choix : 580 000 ETP répartiteurs contre 840 000 ETP producteurs. Allons plutôt travailler à notre propre production d'énergie.
Le choix bruxellois — deux Cartes des Conséquences côte à côte
Het Open Vizier publie désormais deux Cartes des Conséquences bruxelloises. La première expose le prix de la politique actuelle. Celle-ci montre ce qui devient possible sous la refonte BiCRS. Pour l'électeur européen, ce ne sont pas des récits contradictoires — ce sont deux versions du même calcul, sous des hypothèses politiques différentes.
Ce que montrait la Carte des Conséquences originale :
• Une perte nette moyenne de 5 à 15 pour cent pour le citoyen ou l'entreprise européenne à l'horizon 2030, principalement via le Green Deal et le MACF.
• Délocalisation industrielle des secteurs énergivores vers les USA et l'Asie.
• Bruxelles comme appauvrisseur net malgré de bonnes intentions techniques.
Ce que montre cette version BiCRS :
• Un écart net de 23 à 106 pour cent pour le citoyen ou l'entreprise européenne à l'horizon 2030, principalement via l'injection BiCRS in situ et la disparition des coûts Green Deal et MACF.
• Remigration industrielle vers l'Europe — sans qu'un seul hectare de terre agricole européenne ne soit sacrifié. La production se situe là où la plante pousse ; le bénéfice se situe là où l'acheteur habite.
• Nouvel axe stratégique euro-équatorial comme alternative à la dépendance au gaz russe et au GNL américain.
• Bruxelles comme enrichisseur net, à condition d'avoir le courage d'abolir le Green Deal et le MACF au profit d'un mécanisme qui atteint le même objectif climatique pour un sixième du prix.
• Couche industrielle en main propre : sous une stratégie industrielle UE active, 840 000 emplois et 65 milliards d'euros de chiffre d'affaires annuel restent dans l'Union — machines BiCRS, usines d'éthanol, micro-cogénérations, production de bioplastique. Sous la trajectoire par défaut, cela se déplace vers la Chine, comme cela s'est produit pour les panneaux solaires et les éoliennes.
• Doctrine plastique comme troisième pilier climatique : 228 Mt CO₂ par an (7,6 % des émissions UE) fixées en stockage bioplastique, 60 TWh d'énergie de recyclage libérée, 120 000 emplois supplémentaires, et 19,2 Gt de capacité de stockage dans les fosses de lignite allemandes — un tampon de six ans d'émission UE.
Le résultat bruxellois agrégé
Lorsque toutes les refontes sont additionnées ensemble, sans double comptage, la trajectoire bruxelloise-Carte-des-Conséquences-BiCRS donne le profil suivant :
Écart net citoyen/entreprise 2030 : +23 à +106 % d'équivalent revenu
Élimination CO₂ via injection BiCRS : 2,8 Gt/an monde ; 112 mrd € coûts UE
Fixation CO₂ via stockage bioplastique : 228 Mt/an UE (7,6 % émissions)
Énergie de recyclage libérée : 60 TWh/an (= consommation annuelle Belgique)
Capacité de stockage stratégique fosses allemandes : 19,2 Gt CO₂ = 6,4 ans émission UE
Emplois UE sous stratégie industrielle active : 840 000 BiCRS+éthanol+cogénération + 120 000 bioplastique = 960 000
Chiffre d'affaires production UE dans l'Union : 65 mrd €/an chaîne BiCRS + 8 mrd bioplastique
Délai jusqu'à première mise en œuvre : fenêtre de décision de 12-24 mois
Un million d'emplois, un cinquième des émissions européennes éliminées ou fixées, un nouvel axe stratégique avec la ceinture équatoriale, et une couche industrielle qui reste en Europe au lieu de se déplacer vers la Chine. Aucun de ces résultats n'exige de technologie nouvelle ou de nouveau traité — ils exigent seulement la décision bruxelloise de remplacer le Green Deal et le MACF par un instrument qui atteint le même objectif climatique pour un sixième du prix, plus la doctrine plastique qui fait passer la pétrochimie de l'extraction au stockage.
« La question posée à l'électeur européen n'est pas de savoir si une politique climatique est nécessaire. C'est de savoir si l'Europe choisit une politique climatique qui détruit sa base de prospérité, ou une politique climatique qui multiplie sa base de prospérité. La différence entre ces deux trajectoires se mesure en centaines de milliards d'euros par an. La technologie pour la seconde trajectoire est prête — et la plante pousse à l'équateur, non à Bruxelles. »
— Carte des Conséquences bruxelloises, version BiCRS, réflexion finale
Méthodologie et sources
Le modèle utilise la même méthode en trois étapes que la Carte des Conséquences bruxelloises originale (portefeuille direct, effet macro, cascade), avec les modifications suivantes dans les colonnes de la matrice :
• Paquet Green Deal (cumulatif) — visible dans la matrice originale ; sous la mise en œuvre BiCRS supprimé
• MACF + ajustement carbone aux frontières — visible dans la matrice originale ; sous la mise en œuvre BiCRS supprimé
• Colonne remplacement-BiCRS (écart net) — nouveau, ajouté avant Nova Democratia. Calcul : gain BiCRS moins coûts Green Deal moins coûts MACF.
• Voie bioéthanol — voie séparée avec ses propres hectares, ses propres usines et son propre modèle contractuel ; non incluse dans le calcul du gain BiCRS de ce volet
Fondement scientifique du calcul :
• Conservation anoxique de la biomasse : les études sur la formation naturelle de tourbe montrent 80-95 % de rétention du carbone sur des siècles en conditions anoxiques (Limpens et al., Biogeosciences 2008 ; Page et al., Nature 2011 sur la tourbe tropicale). La biomasse liquéfiée par rupture cellulaire se répartit plus uniformément que la biomasse solide, ce qui homogénéise plus rapidement le milieu anoxique et minimise les zones oxydatives périphériques.
• Fractions carbone biomasse 46-48 % en matière sèche végétale (US Department of Energy BETO 2019).
• Masse racinaire 25 % du CO₂ végétal, permanente dans le sol 0-2 m de profondeur (Jackson et al., Nature 2017 sur la distribution du carbone du sol).
• Émission de méthane par les forêts tropicales : Pangala et al., Nature 2017 (« Large emissions from floodplain trees close the Amazon methane budget ») estime ≈20 Tg CH₄/an à partir des seuls troncs amazoniens, en plus des émissions comparables des tourbières tropicales de la cuvette du Congo et d'Indonésie (Dargie et al., Nature 2017 ; Page et al., Nature 2011). Valeurs GWP méthane : IPCC AR6 WG1 Chapitre 7 (2021) : GWP-100 = 27-30, GWP-20 = 81-83.
• Bilan carbone net de la forêt tropicale : Pan et al., Science 2011 (« A Large and Persistent Carbon Sink in the World's Forests ») pour le côté absorption ; Brienen et al., Nature 2015 sur l'affaiblissement du puits amazonien (baisse -30 % 1990-2010) ; Mitchard, Nature 2018 pour les estimations révisées du puits tropical.
• Bioéthanol issu de la lignocellulose 197-470 L/tonne de biomasse, coûts de production vers 0,20 €/litre à l'échelle (NREL Process Design 2015 ; IEA Bioenergy Task 39 cost reduction studies 2020).
• Rendements de biomasse équatoriale 250-600 tonnes frais/ha/an pour les herbes tropicales C4 (Pennisetum, Miscanthus tropicalis, Napier) en conditions optimales (FAO Tropical Biomass Production Survey 2019).
Sources pour statu quo bruxellois 2026 :
• Prix EU-ETS juin 2026 : 78 €/tonne (Investing.com ICE EUA-futures)
• Mise en œuvre MACF 2026 : 82 €/tonne tarif d'importation effectif (Commission UE monitoring MACF)
• Coûts totaux de mise en œuvre Fit-for-55 4-6 % PIB UE (DG CLIMA Impact Assessment 2024)
• Le modèle Excel avec toutes les 20 fonctions de scénario BiCRS et le calcul d'écart sera disponible sur eu-bicrs.openvizier.org lorsque la plateforme sera en ligne.
Limitation : comme dans toutes les Cartes des Conséquences, la matrice par colonne montre l'effet cumulatif sous l'hypothèse que ce mécanisme est dominant. Un ménage vit en pratique la somme avec chevauchement entre mécanismes. La matrice est une carte des sources d'influence potentielles, non un total garanti.
ÉCRIT PAR JACOBUS VAN MERKSTEIJN AVEC ASSISTANCE ÉDITORIALE PAR IA
HET OPEN VIZIER — OPENVIZIER.ORG
LA SÉRIE CARTE DES CONSÉQUENCES — GEVOLGENKAART.NL • KONSEQUENZKARTE.DE • KONSEGWENZI.MT • EU.GEVOLGENKAART.NL • TRUMP-SPIEGEL.OPENVIZIER.ORG • EU-BICRS.OPENVIZIER.ORG
JUIN 2026
ÉCRIT PAR JACOBUS VAN MERKSTEIJN AVEC ASSISTANCE ÉDITORIALE PAR IA
HET OPEN VIZIER · OPENVIZIER.ORG · JUIN 2026