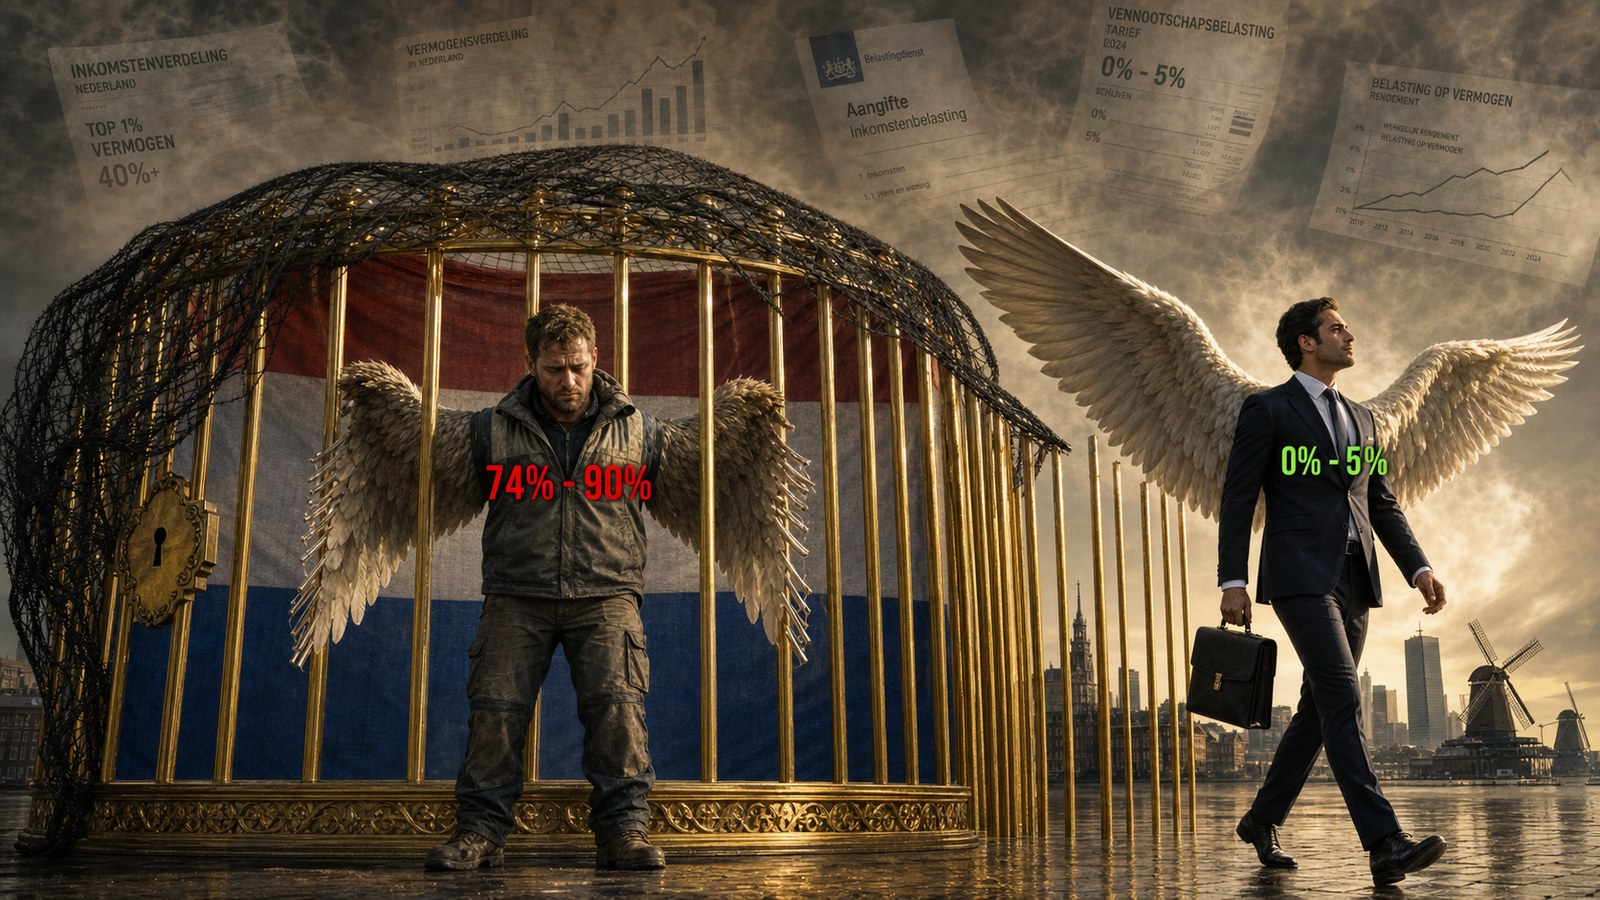
La cage dorée
Phase rouge pour les Néerlandais qui travaillent — en 2030, phase noire, tandis que les propriétaires étrangers passent au travers sans être imposés
Tous les chiffres proviennent des comptes nationaux 2024 du CBS et des Revenue Statistics de l’OCDE.
Par Jacobus van Merksteijn
⚠ Avertissement : phase rouge, en route vers la phase noire
Le travailleur néerlandais se trouve en 2024 dans la phase rouge — une pression fiscale effective de 83 % de ce qu’il gagne réellement. À politique inchangée, les Pays-Bas se dirigent vers la phase noire : une pression de 100 % en 2030. Mathématiquement impossible. En pratique : reporter la charge par la dette sur les enfants, jusqu’à ce que l’UE intervienne vers 2033–2035.
Le propriétaire étranger d’entreprises néerlandaises reste dans la phase verte — une pression de 0 à 5 %. Il traverse les barreaux sans être imposé.
Partie A · L’essentiel
Les cinq faits incontestables
| Fait | Réalité | Présentation médiatique |
|---|---|---|
| Pression fiscale sur un travailleur au salaire médian | 83,5 % | « 38,5 % du PIB » |
| Propriétaire étranger | 0–5 % | Non mentionné |
| Taille de l’État | 85,2 % du RNB | « 44,4 % du PIB » |
| Dette publique | 84 % du RNB | « 43,8 % du PIB — discipliné » |
| Contrôle étranger de l’économie néerlandaise | 25,6 % | Absent des récits sur la pression fiscale |
Le pic se trouve dans la classe moyenne privée
| Groupe | Brut/revenu | Pression effective | Phase |
|---|---|---|---|
| Actionnaire étranger | Dividende de filiale néerlandaise | 0–5 % | VERT |
| Bénéficiaire de l’aide sociale | 13 000 € | −32 % (bénéficiaire) | VERT |
| Retraité | 30 000 € | 48 % | VERT |
| Chômeur indemnisé | 26 250 € | 58 % | ORANGE |
| Fonctionnaire (salaire payé par les impôts) | 65 000 € | 70 % | ORANGE |
| Travailleur, sommet de la tranche 3 | 200 000 € | 75,5 % | ROUGE |
| Travailleur, tranche 2 au salaire médian (privé) | 50 000 € | 83,5 % | ROUGE |
| Dirigeant-propriétaire avec société et patrimoine | 200 000 € | 88–92 % | NOIR |
Le pic se trouve chez le travailleur de la classe moyenne privée. Tous ceux qui gagnent plus, moins ou autrement que lui paient moins. Le bénéficiaire de l’aide sociale reçoit net du système. Le retraité et le chômeur paient 48 à 58 % sur un revenu reçu, financé par ces mêmes travailleurs. Le fonctionnaire reverse 70 %, mais son coût salarial (84 500 €) provient de la caisse fiscale — pour les finances publiques, le fonctionnaire est une charge, tandis que le salarié du privé est un produit. Et le propriétaire étranger traverse les barreaux sans être imposé.
La cascade vers la phase noire : 2024 → 2030
| Poste | Supplément en 2030 | % du RNB supplémentaire |
|---|---|---|
| Défense : 2 % → 5 % du PIB (sommet de l’OTAN à La Haye en 2025) | 33,7 Mrd € | +5,8 % |
| Soins aux personnes âgées, vieillissement | 25 Mrd € | +4,3 % |
| Croissance du nombre de fonctionnaires (rythme actuel prolongé) | 25 Mrd € | +4,3 % |
| Transition climatique et énergétique | 15 Mrd € | +2,6 % |
| Extension des missions publiques et des subventions | 15 Mrd € | +2,6 % |
| Aide à la jeunesse et santé mentale des jeunes en difficulté | 10 Mrd € | +1,6 % |
| Rattrapage des retards scolaires | 5 Mrd € | +0,9 % |
| Total supplémentaire en 2030 | 127 Mrd € | +22,1 % |
| Dépenses publiques en 2030 | 625 Mrd € | 107,3 % du RNB |
Les trois issues possibles
| Option | Ce qu’elle implique | Politiquement faisable ? |
|---|---|---|
| 1. Imposer normalement les propriétaires étrangers | Revoir l’exonération de participation, renégocier les conventions, instaurer fermement une retenue à la source | Non — des années de négociations |
| 2. Réduire structurellement la taille de l’État | Relever l’âge de la retraite, réduire de moitié l’administration, diminuer les allocations | Non — pas de majorité politique |
| 3. Reporter par la dette | Ce qui se fait déjà | Oui — en ne faisant rien |
Et faire payer 20 % de plus aux riches ? Les précédents historiques (Hollande en France en 2012, Suède en 2007, Royaume-Uni en 2010) montrent que 30 à 50 % partent en trois à cinq ans. Recette nette : 3,6 Mrd € = 0,6 % du PIB = seulement trois semaines de hausse des dépenses militaires. Une réaction symptomatique, pas une solution.
⚠ Conclusion finale de la partie A
Politiquement, seule l’option 3 est réalisable. En réalité, elle conduit à la perte de la souveraineté fiscale dans les dix ans. Le choix n’est pas fait — il est effectué par le simple fait de laisser le temps passer.
La classe moyenne privée néerlandaise qui travaille supporte toute la charge. Le propriétaire étranger ne supporte rien. La statistique présente cela comme une « pression fiscale normale de 38,5 % du PIB », dissimulant ainsi que nous sommes dans une impasse.
Les Pays-Bas n’ont pas une « faible pression fiscale ». Ils ont l’une des pressions fiscales les plus élevées au monde — pour les résidents qui travaillent. Pour les propriétaires étrangers, les Pays-Bas ont l’une des plus faibles. Ces deux vérités réunies dans un même pays, nous les appelons ici la cage dorée.
Partie B · Les fondements
Pour ceux qui veulent refaire les calculs : voici le détail complet, avec toutes les sources. Ceux que la vue d’ensemble de la partie A suffit peuvent s’arrêter ici.
B.1. Pourquoi le PIB est un dénominateur trompeur
Le PIB donne, par son nom et son usage, l’impression de mesurer « ce que gagne les Pays-Bas ». Ce n’est pas le cas. Sur les 1 122 milliards € de PIB en 2024, seuls 585 milliards € (52,1 %) correspondent réellement aux revenus versés aux travailleurs. Le reste se compose de bénéfices d’entreprise (dont une partie part à l’étranger), d’impôts indirects (versés à l’État) et de postes fictifs ou comptables que personne ne perçoit.
Sur les 1 122 Mrd € du PIB, 241 Mrd € (21,5 %) sont purement fictifs ou comptables. Mesurer la taille de l’État par rapport au PIB dissimule d’un facteur deux la pression réelle exercée sur les travailleurs.
B.2. Le RNB comme dénominateur plus honnête
La masse salariale réellement produite aux Pays-Bas en 2024 s’élève à 585,3 Mrd €. Elle comprend les salaires bruts de tous les travailleurs (405,1 Mrd €), les cotisations sociales patronales (120,2 Mrd €) et le revenu mixte des indépendants (60 Mrd €). Cela représente 52,1 % du PIB.
B.3. L’État rapporté au RNB : le véritable tableau
Les dépenses publiques totales de 498,5 Mrd € représentent 44,4 % du PIB selon la présentation habituelle, mais 85,2 % du revenu réellement gagné par les travailleurs. Les recettes fiscales et sociales de 432 Mrd € représentent 73,8 % de cette masse salariale. La dette publique de 491,6 Mrd € équivaut à 84 % du RNB.
B.4. Pression fiscale par tranche — calcul complet
La pression effective sur le coût salarial total (cotisations patronales comprises), incluant la part salariale de la cotisation retraite, les taxes sur l’énergie, la taxe sur les assurances et la taxe sur le patrimoine de la catégorie 3, atteint 83,5 % pour un salaire brut de 50 000 € et culmine à 84,3 % pour 76 817 €.
B.5. Ce qu’acquitte un propriétaire étranger
L’impôt sur les sociétés est déjà payé par la filiale. Les bénéfices transmis à la société mère relèvent de l’exonération de participation, à 0 %. Selon les conventions fiscales, la retenue à la source sur les dividendes peut être de 0 % ou de 5 %. La pression totale effectivement acquittée par un propriétaire étranger aux Pays-Bas est donc de 0 à 15 %, et inférieure à 5 % dans les structures optimisées.
B.6. La défense, de 2 % à 5 % du PIB, comme exemple du cercle
60 à 70 % des achats d’armes sont destinés à des fabricants étrangers (Lockheed Martin, Airbus, BAE Systems, Rheinmetall). Le cercle : le travailleur paie un prélèvement → l’État dépense en armes → le fabricant d’armes est étranger → les bénéfices partent à l’étranger → ils ne sont pas imposés.
B.7. Sources
Tous les chiffres sont traçables jusqu’au CBS, à l’OCDE, au CPB ou aux Finances néerlandaises. Lorsqu’une « estimation » est mentionnée, elle est explicitement signalée et découle d’un calcul dérivé à partir de chiffres primaires publiés.