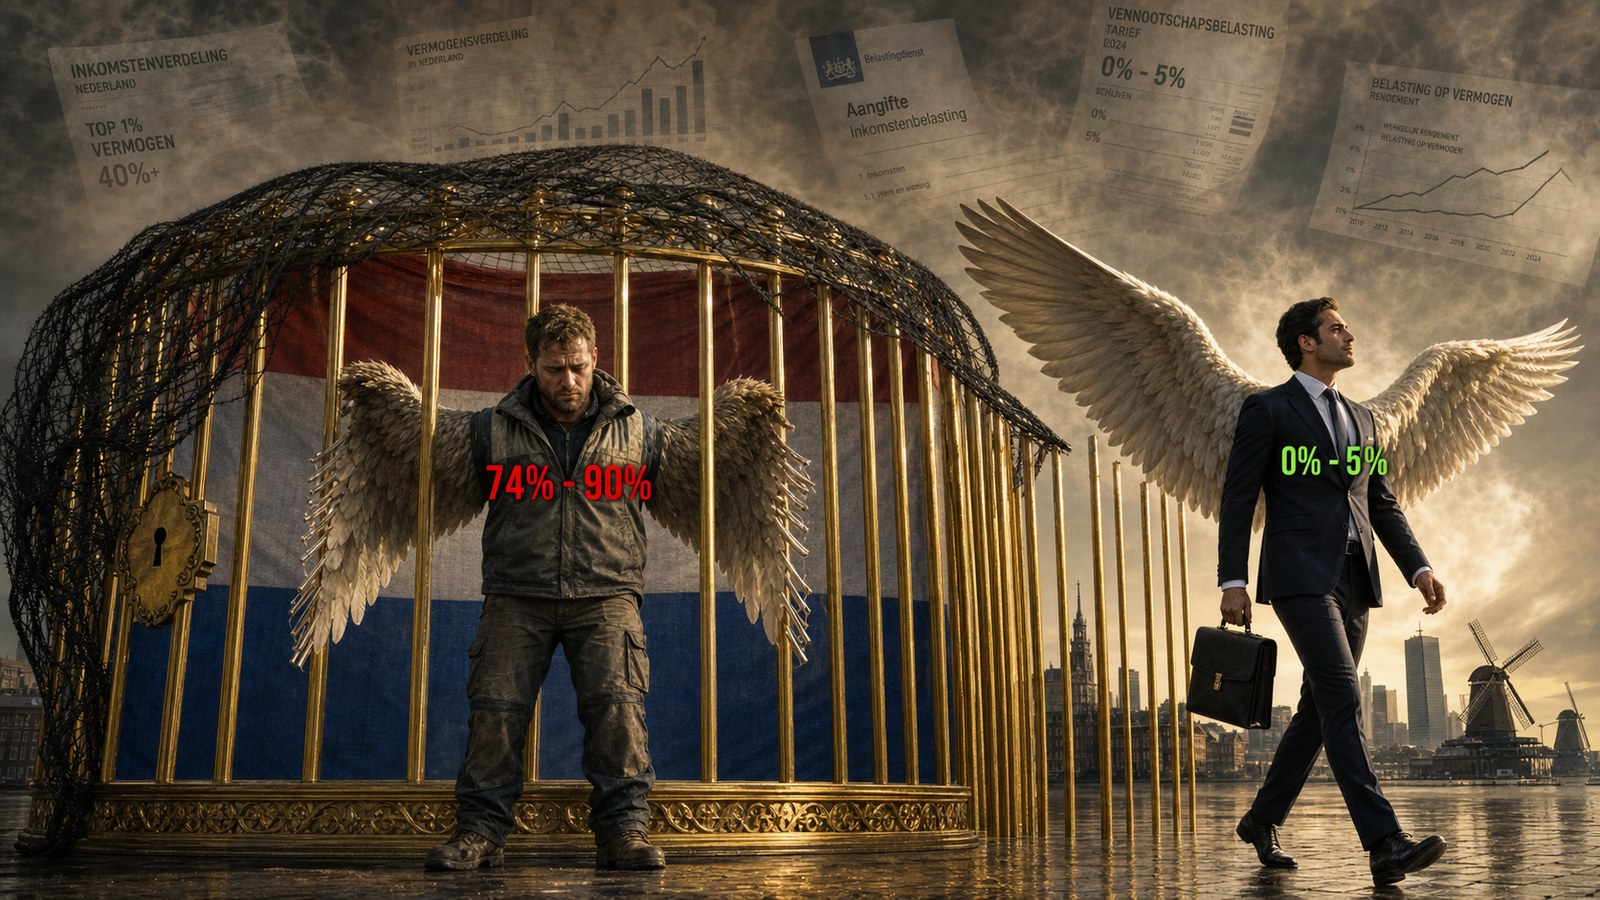
La gabbia dorata
Fase rossa per i lavoratori olandesi — nel 2030 fase nera, mentre i proprietari stranieri la attraversano senza pagare imposte
Tutte le cifre provengono dai conti nazionali CBS 2024 e dalle OECD Revenue Statistics.
Di Jacobus van Merksteijn
⚠ Avvertimento: fase rossa, direzione fase nera
Il lavoratore olandese si trova nel 2024 in fase rossa — una pressione fiscale effettiva pari all’83% di quanto guadagna realmente. A politiche invariate, i Paesi Bassi si dirigono verso la fase nera: pressione del 100% nel 2030. Matematicamente impossibile. Il risultato pratico: rinviare il peso attraverso il debito ai figli, finché l’UE non intervenga intorno al 2033–2035.
Il proprietario straniero di imprese olandesi rimane in fase verde — pressione dallo 0 al 5%. Attraversa le sbarre senza pagare.
Parte A · Il nocciolo
I cinque fatti inoppugnabili
| Fatto | Realtà | Come lo presentano i media |
|---|---|---|
| Pressione fiscale sul lavoratore con reddito medio | 83,5% | “38,5% del PIL” |
| Proprietario straniero | 0–5% | Non menzionato |
| Dimensioni dello Stato | 85,2% del PNL | “44,4% del PIL” |
| Debito pubblico | 84% del PNL | “43,8% del PIL — disciplinati” |
| Controllo straniero del sistema produttivo olandese | 25,6% | Assente dai racconti sulla pressione fiscale |
Il picco grava sulla classe media privata
| Gruppo | Lordo/reddito | Pressione effettiva | Fase |
|---|---|---|---|
| Azionista straniero | Dividendo della controllata olandese | 0–5% | VERDE |
| Beneficiario dell’assistenza | €13.000 | −32% (percettore) | VERDE |
| Pensionato | €30.000 | 48% | VERDE |
| Disoccupato con indennità WW | €26.250 | 58% | ARANCIONE |
| Dipendente pubblico (stipendio dal gettito fiscale) | €65.000 | 70% | ARANCIONE |
| Vertice dello scaglione 3 dei lavoratori | €200.000 | 75,5% | ROSSA |
| Lavoratore privato con reddito medio, scaglione 2 | €50.000 | 83,5% | ROSSA |
| Amministratore-proprietario con BV e patrimonio | €200.000 | 88–92% | NERA |
Il picco ricade sul lavoratore della classe media privata. Tutti quelli sopra, sotto e accanto a lui pagano meno. Chi riceve l’assistenza netta viene pagato dal sistema. Pensionati e disoccupati versano il 48–58% su redditi ricevuti e finanziati dagli stessi lavoratori. Il dipendente pubblico versa il 70%, ma il suo costo salariale (€84.500) proviene dalla fiscalità: per le casse dello Stato il dipendente pubblico è un costo, mentre il lavoratore privato è un ricavo. E il proprietario straniero attraversa le sbarre senza pagare.
La cascata verso la fase nera: 2024 → 2030
| Voce | Extra 2030 | % PNL aggiuntivo |
|---|---|---|
| Difesa dal 2% al 5% del PIL (vertice NATO dell’Aia 2025) | €33,7 mld | +5,8% |
| Assistenza agli anziani per l’invecchiamento | €25 mld | +4,3% |
| Crescita dei dipendenti pubblici (ritmo attuale proiettato) | €25 mld | +4,3% |
| Transizione climatica ed energetica | €15 mld | +2,6% |
| Ampliamento dei compiti pubblici e dei sussidi | €15 mld | +2,6% |
| Servizi per i giovani e salute mentale in crisi | €10 mld | +1,6% |
| Recupero dei ritardi nell’istruzione | €5 mld | +0,9% |
| Totale aggiuntivo 2030 | €127 mld | +22,1% |
| Spesa pubblica 2030 | €625 mld | 107,3% del PNL |
Le tre vie d’uscita
| Opzione | Che cosa comporta | Politicamente praticabile? |
|---|---|---|
| 1. Tassare normalmente i proprietari stranieri | Rivedere l’esenzione sulle partecipazioni, rinegoziare i trattati, introdurre una ritenuta alla fonte effettiva | No — anni di negoziati |
| 2. Ridurre strutturalmente le dimensioni dello Stato | Innalzare l’età pensionabile, dimezzare l’apparato pubblico, ridurre le prestazioni | No — manca una maggioranza politica |
| 3. Rinviare il peso attraverso il debito | Ciò che già accade | Sì — non facendo nulla |
E far pagare ai ricchi un 20% in più? Le prove storiche (Francia di Hollande nel 2012, Svezia nel 2007, Regno Unito nel 2010): il 30–50% se ne va entro 3–5 anni. Gettito netto: €3,6 mld = 0,6% del PIL = appena tre settimane del solo aumento della spesa per la difesa. Una reazione sintomatica, non una soluzione.
⚠ Conclusione finale della parte A
Politicamente, solo l’opzione 3 è praticabile. Di fatto, l’opzione 3 porta alla perdita della sovranità fiscale entro dieci anni. La scelta non viene compiuta: viene presa lasciando che il tempo trascorra.
La classe media privata olandese che lavora sostiene l’intero peso. Il proprietario straniero non sostiene nulla. La statistica presenta tutto questo come “pressione fiscale normale: 38,5% del PIL”, occultando così il fatto che ci troviamo in una strada senza uscita.
I Paesi Bassi non hanno una “bassa pressione fiscale”. Hanno una delle pressioni fiscali più alte del mondo — per i residenti che lavorano. Per i proprietari stranieri, i Paesi Bassi hanno una delle più basse. Qui chiamiamo gabbia dorata queste due verità riunite in un solo Paese.
Parte B · La documentazione
Per chi vuole ricontrollare le cifre: qui sotto è riportato il calcolo completo con tutte le fonti. Chi ritiene sufficiente il quadro della parte A può fermarsi qui.
B.1. Perché il PIL è un denominatore fuorviante
Il PIL suggerisce, attraverso il nome e l’uso che se ne fa, che misuri “quanto guadagna l’Olanda”. Non è così. Dei €1.122 miliardi di PIL nel 2024, solo €585 miliardi (52,1%) rappresentano il reddito effettivamente pagato ai lavoratori. Il resto è costituito da profitti d’impresa (in parte destinati all’estero), imposte indirette (destinate allo Stato) e voci fittizie o contabili che nessuno riceve.
| Componente | Importo (mld €) | % del PIL | Natura |
|---|---|---|---|
| Salari lordi di tutti i dipendenti | 405,1 | 36,1% | Salario effettivo |
| Contributi sociali dei datori di lavoro | 120,2 | 10,7% | A pensioni, UWV e sanità |
| Reddito misto dei lavoratori autonomi | 60 | 5,3% | Guadagno effettivo |
| Eccedenza lorda di gestione delle imprese | 425 | 37,9% | Azionisti (25,6% stranieri) |
| Imposte indirette nette | 105 | 9,4% | Direttamente all’erario |
| Affitto imputato dell’abitazione di proprietà | 54,4 | 4,8% | FITTIZIO |
| FISIM (contabilizzazione del margine bancario) | 22,0 | 2,0% | FITTIZIO |
Del PIL di €1.122 mld, €241 mld (21,5%) sono puramente fittizi o contabili. Misurare le dimensioni dello Stato rispetto al PIL nasconde di un fattore 2 il peso reale sui lavoratori.
B.2. Il PNL come denominatore più onesto (metodo svizzero)
| Componente del PNL | Importo (mld €) | Fonte |
|---|---|---|
| Salari lordi di tutti i lavoratori | 405,1 | Dashboard CBS sui costi del lavoro |
| Contributi sociali dei datori di lavoro (metodo svizzero: salario) | 120,2 | Dashboard CBS sui costi del lavoro |
| Reddito misto dei lavoratori autonomi (1,2 mln autonomi × €50k) | 60,0 | Dossier CBS ZZP 2024 |
| PNL totale — massa salariale effettiva | 585,3 | 52,1% del PIL |
B.3. Lo Stato misurato rispetto al PNL: il quadro reale
| Dato 2024 | Importo (mld €) | % PIL (media) | % PNL (reale) |
|---|---|---|---|
| Spesa pubblica totale | 498,5 | 44,4% | 85,2% |
| Retribuzioni dei dipendenti pubblici | 97,5 | 8,7% | 16,7% |
| Entrate fiscali e contributive | 432 | 38,5% | 73,8% |
| Debito EMU a fine 2024 | 491,6 | 43,8% | 84,0% |
| Deficit EMU 2024 | 10,1 | 0,9% | 1,7% |
Voce di chiusura 2024: prelievo del 74% del PNL + altre entrate pubbliche (dividendi delle partecipazioni statali, gas naturale, multe, diritti) pari al 10% del PNL + nuovo debito pari all’1,7% del PNL = 85,2% del PNL di spesa pubblica.
B.4. Pressione fiscale per scaglione — calcolo completo
Pressione effettiva sul costo totale del lavoro (inclusi i contributi del datore di lavoro), compresa la quota del lavoratore del premio pensionistico, le imposte sull’energia, l’imposta sulle assicurazioni e la casella 3:
| Salario lordo | Scaglione | Costo del lavoro per il datore | Netto effettivo | Pressione |
|---|---|---|---|---|
| €25.000 | 1 basso | €31.500 | €6.100 | 80,6% |
| €30.000 | 1 medio | €37.800 | €6.900 | 81,7% |
| €38.441 | da 1 a 2 | €48.436 | €8.736 | 82,0% |
| €50.000 | 2 medio | €63.000 | €10.410 | 83,5% |
| €65.000 | 2 alto | €81.900 | €13.400 | 83,6% |
| €76.817 | da 2 a 3 | €95.440 | €14.940 | 84,3% |
| €100.000 | 3 medio | €118.623 | €19.123 | 83,9% |
| €150.000 | 3 alto | €173.623 | €33.623 | 80,6% |
| €200.000 | 3 massimo | €218.623 | €53.623 | 75,5% |
| Amministratore-proprietario, utile via BV + patrimonio | Vpb+box2+box3 | — | — | 88–92% |
Tutte le voci fiscali a carico di un lavoratore olandese:
| Voce | Base imponibile | Aliquota |
|---|---|---|
| Imposta sul lavoro + contributi previdenziali (scaglione 1) | Salario fino a €38.441 | 36,97% |
| Imposta sul lavoro + contributi (scaglione 2) | Salario €38.441–€76.817 | 37,48% |
| Imposta sul lavoro (scaglione 3) | Salario oltre €76.817 | 49,50% |
| Contributi sociali dei datori di lavoro | Oltre il salario lordo | circa 26% |
| Quota del lavoratore del premio pensionistico | Oltre il salario lordo | 7–9% |
| Premio sanitario legato al reddito | Salario fino a €71.628 | 5,32–6,57% |
| Premio sanitario nominale | Fisso per adulto | circa €1.700/anno |
| IVA alta / bassa | Sulla spesa | 21% / 9% |
| Accisa su benzina/diesel | Per litro | €0,52–€0,80/litro |
| Imposta sull’energia + ODE + imposta sull’acqua | Su gas/elettricità/acqua | €2.000–€2.500/anno |
| Accisa su tabacco e alcol | Sul prodotto | 40–75% |
| Imposta sulle assicurazioni | Sulle assicurazioni | 21% |
| Tassa automobilistica, imposta immobiliare, comune, gestione delle acque | Diverse | €2.000–€5.000/anno |
| Imposta sui trasferimenti | Al momento del trasloco | 2% / 10,4% |
| Imposta di successione | Sull’eredità | 10–40% |
| Imposta sul patrimonio della casella 3 | Patrimonio oltre €57.000 | ~1,7% del patrimonio |
B.5. Quanto versa un proprietario straniero
| Voce | Base imponibile | Aliquota |
|---|---|---|
| Imposta sulle società (già pagata dalla controllata) | Utile oltre €200.000 | 25,8% |
| Imposta sulle società, aliquota bassa | Utile fino a €200.000 | 19% |
| Innovation box | Utile da ricerca e sviluppo | 9% |
| Esenzione sulle partecipazioni | Utile trasferito alla capogruppo | 0% |
| Imposta ordinaria sui dividendi | Dividendo distribuito | 15% |
| Imposta sui dividendi secondo il trattato con gli USA | Con almeno il 10% delle azioni | 5% |
| Imposta sui dividendi secondo il trattato con il Regno Unito | Con almeno il 10% delle azioni | 0% |
| Imposta sui dividendi secondo il trattato con la Svizzera | Con almeno il 10% delle azioni | 0% |
| Deduzione degli interessi nella struttura del gruppo | Prestiti interni | Riduce il prelievo |
| Transito delle royalties | Attraverso una società olandese di licenza | Nessuna ritenuta alla fonte |
| IVA | Riceve dividendi, nessun consumo qui | non applicabile |
Versamento totale effettivo di un proprietario straniero ai Paesi Bassi: dallo 0 al 15%, nelle strutture ottimizzate sotto il 5%.
B.6. La difesa dal 2% al 5% del PIL come esempio del circolo
| Voce | Importo | % PIL | % PNL |
|---|---|---|---|
| Difesa 2024 (2% del PIL) | €22,4 mld | 2,0% | 3,8% |
| Difesa 2030 (5% del PIL) | €56,1 mld | 5,0% | 9,6% |
| Aumento annuo | €33,7 mld | +3% | +5,8% |
Il 60–70% degli acquisti di armamenti va a produttori stranieri (Lockheed Martin, Airbus, BAE Systems, Rheinmetall). Il circolo: il lavoratore paga il prelievo → lo Stato spende in armi → il produttore di armi è straniero → il profitto defluisce all’estero → non viene tassato.
B.7. Fonti
| Cifra o fatto | Fonte | URL |
|---|---|---|
| PIL 2024 €1.122 mld (provvisorio) | CBS StatLine 85865NED | opendata.cbs.nl |
| PIL 2024 €1.134 mld (definitivo) | Relazione finanziaria annuale dello Stato 2024 | rijksfinancien.nl |
| RNL 2024 €1.118 mld | Longread CBS Risparmi delle famiglie | cbs.nl |
| Salari lordi €405,1 mld + contributi dei datori €120,2 mld | Dashboard CBS sui costi del lavoro 2024 | cbs.nl |
| Retribuzioni pubbliche €97,5 mld | CBS StatLine 84576NED | opendata.cbs.nl |
| Spesa pubblica €498,5 mld | CBS Spesa pubblica verso i 500 miliardi | cbs.nl |
| Pressione fiscale 38,5% del PIL | OECD Revenue Statistics 2024 — Netherlands | oecd.org |
| Accantonamento lordo di gestione + reddito misto €484,7 mld | CBS StatLine 85865NED | opendata.cbs.nl |
| Controllo straniero del sistema produttivo olandese 25,6% | CBS StatLine 85821NED | cbs.nl |
| Debito EMU €491,6 mld e deficit €10,1 mld nel 2024 | Governo dei Paesi Bassi, Giornata della rendicontazione 2024 | rijksoverheid.nl |
| Norma NATO per la difesa del 5% del PIL (vertice dell’Aia, giugno 2025) | Accordi NATO del Governo dei Paesi Bassi | rijksoverheid.nl |
| Aliquote dell’imposta sul lavoro e dei contributi 2024 | Amministrazione fiscale | belastingdienst.nl |
| Esenzione sulle partecipazioni e trattati fiscali | Legge Vpb 1969 art. 13; trattati fiscali dei Paesi Bassi con USA/Regno Unito/Svizzera | wetten.overheid.nl |
Tutte le cifre sono riconducibili a CBS, OECD, CPB o Finanze pubbliche. Dove è indicata una “stima”, ciò è dichiarato esplicitamente e deriva da un calcolo basato su cifre primarie pubblicate.