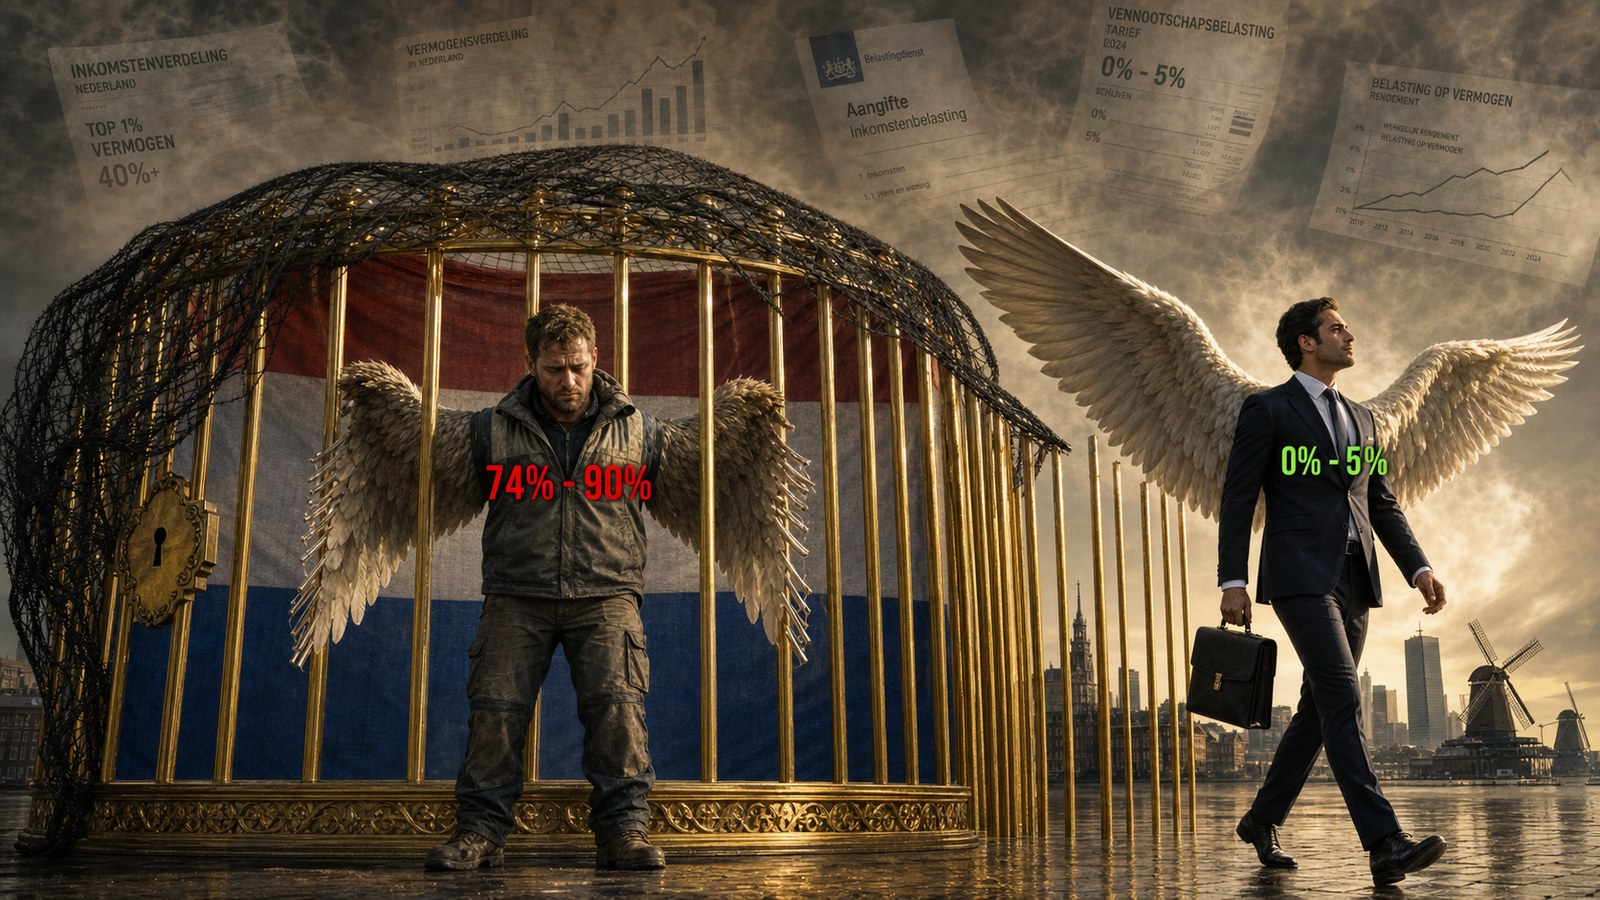
A gaiola dourada
Fase vermelha para os trabalhadores neerlandeses — em 2030, fase negra, enquanto os proprietários estrangeiros atravessam tudo isso sem pagar impostos
Todos os números vêm das contas nacionais do CBS de 2024 e das Revenue Statistics da OECD.
Por Jacobus van Merksteijn
⚠ Aviso: fase vermelha, rumo à fase negra
O trabalhador neerlandês encontra-se em fase vermelha em 2024 — uma carga tributária efetiva de 83% daquilo que realmente ganha. Mantida a política atual, os Países Baixos avançam para a fase negra: 100% de pressão em 2030. Matematicamente impossível. O resultado prático: transferir a dívida para os filhos, até que a UE intervenha por volta de 2033–2035.
O proprietário estrangeiro de empresas neerlandesas permanece na fase verde — pressão de 0 a 5%. Atravessa as grades sem pagar impostos.
Parte A · O essencial
Os cinco fatos concretos
| Fato | Realidade | Como os meios de comunicação apresentam |
|---|---|---|
| Carga tributária sobre o trabalhador com salário mediano | 83,5% | “38,5% do PIB” |
| Proprietário estrangeiro | 0–5% | Não mencionado |
| Dimensão do Estado | 85,2% do PNB | “44,4% do PIB” |
| Dívida pública | 84% do PNB | “43,8% do PIB — disciplinado” |
| Controle estrangeiro sobre o empresariado neerlandês | 25,6% | Ausente das histórias sobre carga tributária |
O pico está na classe média privada
| Grupo | Bruto/rendimento | Carga efetiva | Fase |
|---|---|---|---|
| Acionista estrangeiro | Dividendos da subsidiária neerlandesa | 0–5% | VERDE |
| Beneficiário de assistência social | €13.000 | −32% (beneficiário) | VERDE |
| Aposentado | €30.000 | 48% | VERDE |
| Desempregado com WW | €26.250 | 58% | LARANJA |
| Funcionário público (salário pago pelo fundo tributário) | €65.000 | 70% | LARANJA |
| Topo do escalão 3 do trabalhador | €200.000 | 75,5% | VERMELHA |
| Trabalhador privado mediano do escalão 2 | €50.000 | 83,5% | VERMELHA |
| Diretor-proprietário com BV e patrimônio | €200.000 | 88–92% | NEGRA |
O pico está no trabalhador da classe média privada. Todos os que estão acima, abaixo ou ao lado dele pagam menos. O beneficiário de assistência recebe líquido do sistema. O aposentado e o desempregado pagam 48–58% sobre rendimentos recebidos que foram produzidos pelos mesmos trabalhadores. O funcionário público entrega 70%, mas o seu custo salarial (€84.500) sai do fundo tributário — para os cofres do Estado, o funcionário público é uma despesa, enquanto o trabalhador privado é uma fonte de receita. E o proprietário estrangeiro atravessa as grades sem pagar impostos.
A cascata rumo à fase negra: 2024 → 2030
Entre 2024 e 2030, as despesas públicas adicionais somam €127 bilhões, ou 22,1% do PNB. A despesa pública chegaria a €625 bilhões, ou 107,3% do PNB. A pressão sobre o trabalhador mediano, projetada de 83,5% em 2024 para 100% em 2030, ultrapassa o limite matemático e transfere o custo para a próxima geração.
As três saídas
| Opção | O que implica | Politicamente viável? |
|---|---|---|
| 1. Tributar normalmente os proprietários estrangeiros | Rever a isenção de participação, renegociar tratados e estabelecer firmemente a retenção na fonte | Não — anos de negociações |
| 2. Reduzir estruturalmente a dimensão do Estado | Aumentar a idade da aposentadoria, reduzir pela metade o funcionalismo e diminuir os benefícios | Não — não há maioria política |
| 3. Transferir o problema por meio da dívida | O que já está acontecendo | Sim — através da inação |
E fazer os ricos pagarem 20% a mais? As evidências históricas (França de Hollande em 2012, Suécia em 2007, Reino Unido em 2010) mostram que 30–50% partem no prazo de 3–5 anos. Receita líquida: €3,6 bilhões = 0,6% do PNB = apenas três semanas do aumento da despesa militar. Comportamento de curto prazo, não solução.
⚠ Conclusão final da parte A
Politicamente, apenas a opção 3 é viável. Na prática, a opção 3 conduz à perda da soberania fiscal dentro de dez anos. A escolha não é feita — ela é tomada quando se deixa o tempo passar.
A classe média privada neerlandesa que trabalha suporta todo o fardo. O proprietário estrangeiro não suporta nada. A estatística apresenta isso como “carga tributária normal de 38,5% do PIB” e, assim, oculta que estamos numa rua sem saída.
Os Países Baixos não têm uma “baixa carga tributária”. Têm uma das maiores cargas tributárias do mundo — para os residentes que trabalham. Para os proprietários estrangeiros, têm uma das menores. A união dessas duas verdades num só país é o que chamamos aqui de gaiola dourada.
Parte B · A fundamentação
Para quem deseja refazer os cálculos: abaixo está a conta completa, com todas as fontes. Quem considerar suficiente o panorama da parte A pode parar aqui.
B.1. Por que o PIB é um denominador enganoso
O PIB sugere, pelo nome e pelo uso, que mede “o que os Países Baixos ganham”. Não é assim. Dos €1.122 bilhões de PIB em 2024, apenas €585 bilhões (52,1%) correspondem ao rendimento efetivamente pago aos trabalhadores. O restante é constituído por lucros empresariais (em parte destinados ao exterior), impostos indiretos (destinados ao Estado) e itens fictícios ou contábeis que ninguém recebe.
Dos €1.122 bilhões do PIB, €241 bilhões (21,5%) são puramente fictícios ou contábeis. Medir a dimensão do Estado em relação ao PIB oculta por um fator de dois a pressão real sobre os trabalhadores.
B.2. O PNB como denominador mais honesto (método suíço)
A soma real dos salários neerlandeses em 2024 é de €585,3 bilhões: €405,1 bilhões em salários brutos, €120,2 bilhões em contribuições sociais patronais e €60 bilhões em rendimentos mistos dos trabalhadores independentes. Isso corresponde a 52,1% do PIB.
B.3. O Estado em relação ao PNB: o quadro real
Em 2024, a despesa pública totalizou €498,5 bilhões: 44,4% do PIB, mas 85,2% daquilo que os trabalhadores realmente ganham. As receitas tributárias e contributivas chegaram a €432 bilhões, ou 73,8% do PNB. A dívida pública de €491,6 bilhões equivale a 84% do PNB.
B.4. Carga tributária por escalão — cálculo completo
A carga efetiva sobre os custos salariais totais — incluindo a contribuição patronal, a parcela do trabalhador na previdência, impostos sobre energia, imposto de seguros e box 3 — varia de 80,6% para um salário bruto de €25.000 a 84,3% no ponto de transição entre os escalões 2 e 3, recuando para 75,5% em €200.000.
B.5. O que um proprietário estrangeiro paga
O imposto sobre as sociedades já pago pela subsidiária pode chegar a 25,8%, mas a isenção de participação permite que os lucros sejam transferidos à empresa-mãe sem nova tributação. Tratados podem reduzir a retenção sobre dividendos a 0–5%. A contribuição efetiva total de um proprietário estrangeiro para os Países Baixos é de 0 a 15%; em estruturas otimizadas, fica abaixo de 5%.
B.6. Defesa: de 2% para 5% do PIB como exemplo do círculo
As despesas de defesa passariam de €22,4 bilhões em 2024 para €56,1 bilhões em 2030. Entre 60% e 70% das compras de armamento vão para fabricantes estrangeiros (Lockheed Martin, Airbus, BAE Systems, Rheinmetall). O círculo: o trabalhador paga o imposto → o Estado compra armas → o fabricante é estrangeiro → o lucro flui para o exterior → fica sem tributação.
B.7. Fontes
Todos os números são rastreáveis ao CBS, à OECD, ao CPB ou ao Ministério das Finanças. Onde aparece “estimativa”, isso é explicitamente indicado e decorre de um cálculo derivado de números primários publicados.