На козлах или на багажнике
Европа может выбрать — сегодня, не завтра
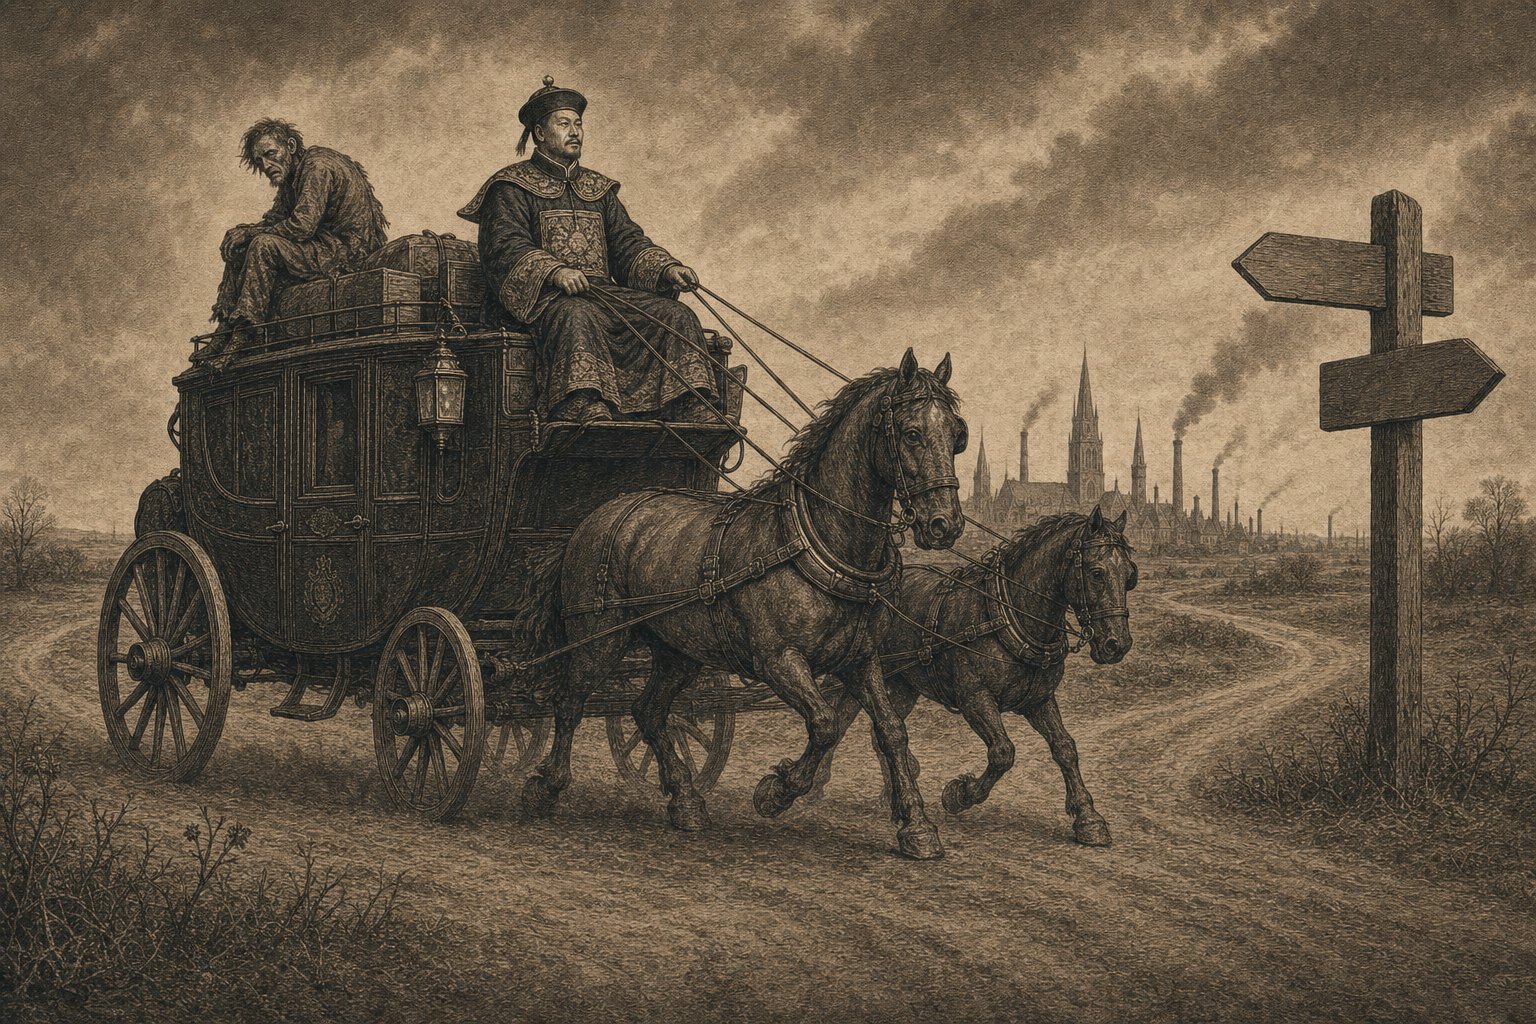
На козлах сидит кучер. Он держит вожжи. Он видит дорогу. Он определяет маршрут. На багажнике сидит тот, кто позволил себя везти. Он ничего не видит. Ничего не решает. Он зависим. Европа сидела на этом месте тридцать лет — на батареях из Китая, нефти из Саудовской Аравии, газе из России. Теперь на столе лежит вожжа, которую мы можем взять сами. Но только сегодня. Не завтра.
Тезис этой статьи
Кто ждёт, пока другие увидят, — тот скоро снова окажется сзади. Опережение — не то, что говорят в Брюсселе или Гааге. Опережение — это то, что вы сами видите раньше, понимаете раньше и берётесь за это раньше остальных. Кучер, который ждёт консенсуса, сам становится грузом.
Цифры в этой статье показывают, что есть один энергетический маршрут, который выигрывает без субсидий. По каждой единице измерения. Этот маршрут изобретён не в Европе, но может быть построен в Европе. Если мы начнём сегодня. Иначе его построят Япония, Корея и Китай. И через семь лет мы будем импортировать его на азиатских лицензионных условиях.
Это решение — не за Брюсселем. Это решение — за каждым, кто читает этот текст и действует по тому, что видит.
- Автор
- Jacobus van Merksteijn — Carbon-Alert Ltd
- Дата
- 20 июня 2026 — Пальма, Майорка
- Метод
- Три блока: источник · преобразование · конечная система
- Охват
- Мобильный + стационарный · транспорт + отопление · все формы энергии
- Субсидии
- Сознательно убраны из всех цифр (SDE++, ETS, RED-III, BPM, feed-in)
- Экстерналии
- Очистка от горнодобычи и эффект BECCS учтены явно
Кто сейчас на козлах — и кто на багажнике?
Сначала хронология. В 2009 году Брукхейвенская национальная лаборатория опубликовала катализатор, расщепляющий этанол при комнатной температуреa. Четыре года спустя Nissan запустил опытную установку твёрдооксидных топливных элементов на биоэтаноле. В 2022 году PNAS опубликовал катализатор со 99,9-процентной селективностью по CO₂ при рекордно низком потенциалеb. В 2024-м Nissan запустил в Тотиги установку с 70% КПД. В 2025-м Брукхейвен лицензировал технологию Chemcat Japan. В 2026-м — сегодня — у Европы ноль коммерческих ethanol-SOFC-заводов.
Прочтите ещё раз. Семнадцать лет между научным прорывом и азиатской лицензией. За эти семнадцать лет Европа влила миллиарды в аккумуляторные гигафабрики, водородные коридоры и SDE-ветропарки. Это деньги, уже сожжённые — утопленные в предположение, которое казалось очевидным в 2016-м, но в 2026-м уже не сходится.
Stellantis прекратил в 2025 году работу над водородомc. Bosch закрыл своё подразделение SOFCd. Volkswagen, Mercedes и Stellantis работали в рамках IPEN с 2017 года над этанольными топливными элементами и стратегически отступилиe. Не от нехватки технологии. От нехватки политического курса. Европейская промышленность не получила сигнала, что этот путь разрешён.
Тем временем Nissan ехал. Doosan тоже. Weichai начал лицензировать. Bloom Energy масштабировал. Ceres Power подписал контракты в Корее. Окно закрылось в Европе, пока в Азии оно было широко раскрыто. Там сидели кучера. Мы стояли и смотрели.
Что мы усвоили из пятнадцати лет отставания в производстве батарей:
Европа проиграла битву за литий-ионную ячейку за десять лет. CATL, BYD и LG сейчас держат 73% мировой ёмкости. Мы платим миллиарды субсидий европейским гигафабрикам, которые никогда не станут ценово-конкурентоспособными. Ту же ошибку мы сейчас совершаем на водородном пути. И без вмешательства — на пути ethanol-SOFC.
Три блока ниже показывают, почему так дальше нельзя. Цифры не политические. Они физические и хозяйственные. Они показывают один маршрут, побеждающий без единого евроцента субсидий. Кто этот маршрут не берёт — сознательно выбирает багажник.
У Европы уже есть всё — сегодня, не завтра
Лучший контраргумент тому, кто говорит, что это слишком амбициозно: каждый нужный нам строительный блок уже стоит на месте. Никакого плана Маршалла. Никаких десяти лет наращивания. Никаких предварительных миллиардных инвестиций. Четыре фундамента:
Один. Безработные ждут работы. В Испании 2,6 млн безработных. В Италии 2,0 млн. Во Франции 2,4 млн. В Германии 2,8 млн. В Нидерландах 380 000. Большая их часть имеет техническое образование или практические навыки. Цепочка Carbon-Alert нуждается в персонале именно этих уровней: производство пеллет, эксплуатация дистилляции, монтаж SOFC, обслуживание, логистика BiCRS-CO₂. Постоянные, неаутсорсируемые рабочие места. Распределены по всем регионам. Не работа Кремниевой долины — промышленный труд. В нём Европа сильна.
Два. Инфраструктура уже есть. 120 000 АЗС в Европе. Механически одинаковые для бензина, дизеля и этанола — меняется только этикетка и калибровка. 1 200+ пеллетных заводов ЕС, могущих напрямую поставлять целлюлозное сырьё. 70 000 км существующей газовой сети, пригодной для региональной этанольной дистрибуции. Дистилляции в каждом зерновом, свекловичном и винодельческом регионе. Пустующие промышленные площадки, где стояли угольные, нефтеперерабатывающие и автомобильные заводы, — готовые места для BiCRS+SOFC-хабов.
Три. Технология доказана. Никаких прототипов. Никакого proof-of-concept. Никакого «ещё надо масштабировать». Nissan с 2026 года крутит в Тотиги 70-процентную ethanol-SOFC в пилотном масштабе. Ceres Power в этом году поставляет 50 МВт SOFC-стеков Doosan плюс производственную лицензию Weichai. Lawrence Berkeley доказывает, что HEA-катализатор может работать с 80% меньшим количеством благородных металлов. Брукхейвен решил задачу расщепления C–C при комнатной температуре ещё в 2009-м. PNAS в 2022-м продемонстрировал 99,9% CO₂-селективности. Это не рисковое исследование. Это внедрение.
Четыре. Кривая обучения задокументирована. Не консультантами. Международным энергетическим агентством, Bioenergy Task 39, ещё в 2020 году, по данным измерений на целлюлозных заводах, работающих сейчас. 0,55 €/л сегодня. 0,45 € в 2030-м. 0,30 € в 2036-м. 0,25 € в 2040-м. 18-процентная кривая обучения по SOFC-стеку. Та же кривая, что снизила LCOE солнечных панелей в 6 раз между 2010 и 2020 годами — только теперь на жидком топливе, которому не нужны ни Сахара, ни дно Северного моря.
Значит, не хватает не денег. Не хватает не техники. Не хватает не рынка.
Не хватает европейского кучера, который увидит, что всё уже готово, — и возьмётся за вожжи.
Блок 1
Источник
Сколько стоит мегаватт-час первичной энергии у ворот завода — без каких-либо субсидий?
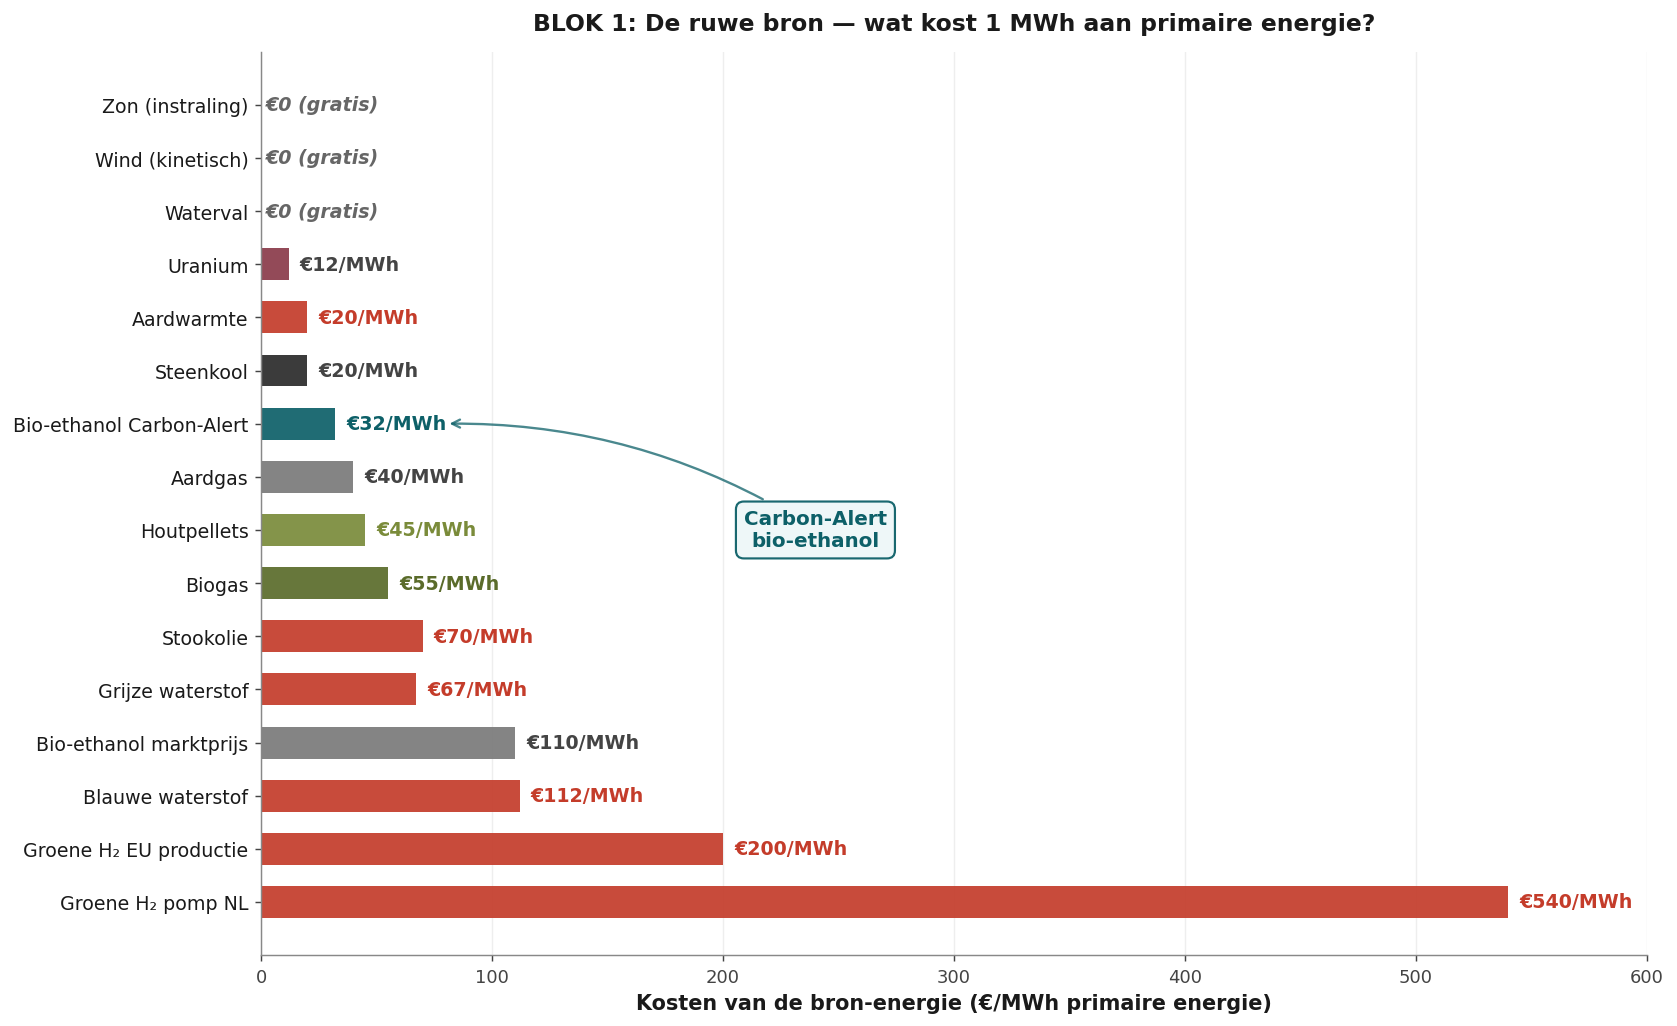
Список беспощаден. Солнце, ветер и вода — бесплатно. Уран 12 €/МВт·ч. Геотермия 20 €. Carbon-Alert биоэтанол 32 €. Природный газ 40 €. Древесные пеллеты 45 €. Мазут 70 €. Серый водород 67 €. Зелёный водород на нидерландской колонке: пятьсот сорок евро за мегаватт-час.
Пятьсот сорок. Против тридцати двух. Это не деталь. Это порядок величины, против которого не устоит ни одна субсидия. Кто держит нидерландский водородный маршрут на колонке — платит структурно в семнадцать раз выше цены самой дешёвой альтернативы. Никакой консультант это не исправит. Никакая брюссельская директива этого не исправит.
Физика зелёного водорода неблагоприятна и остаётся такой. Электролиз требует 52 кВт·ч электроэнергии на килограмм водорода. Компрессия до 700 бар — ещё 10%. Транспорт и хранение — ещё 15%. Каждый потерянный коэффициент умножается. Это не технология, улучшающаяся с масштабом, — это технология, у которой структурные издержки прописаны в законах природы.
Целлюлозный биоэтанол делает обратное. Пеллетное сырьё локальное, остаточные потоки, совместимо с BECCS. Кривая обучения идёт от 0,55 €/л сегодня до 0,25 € в 2040-м — без бюджетной подпитки. Это задокументировано IEA Bioenergy Task 39 с 2020 года. Это не прогноз. Это замер на целлюлозных заводах, работающих сейчас.
Блок 2
Преобразование
Сколько стоит превратить этот источник в полезную услугу — электричество или тепло?
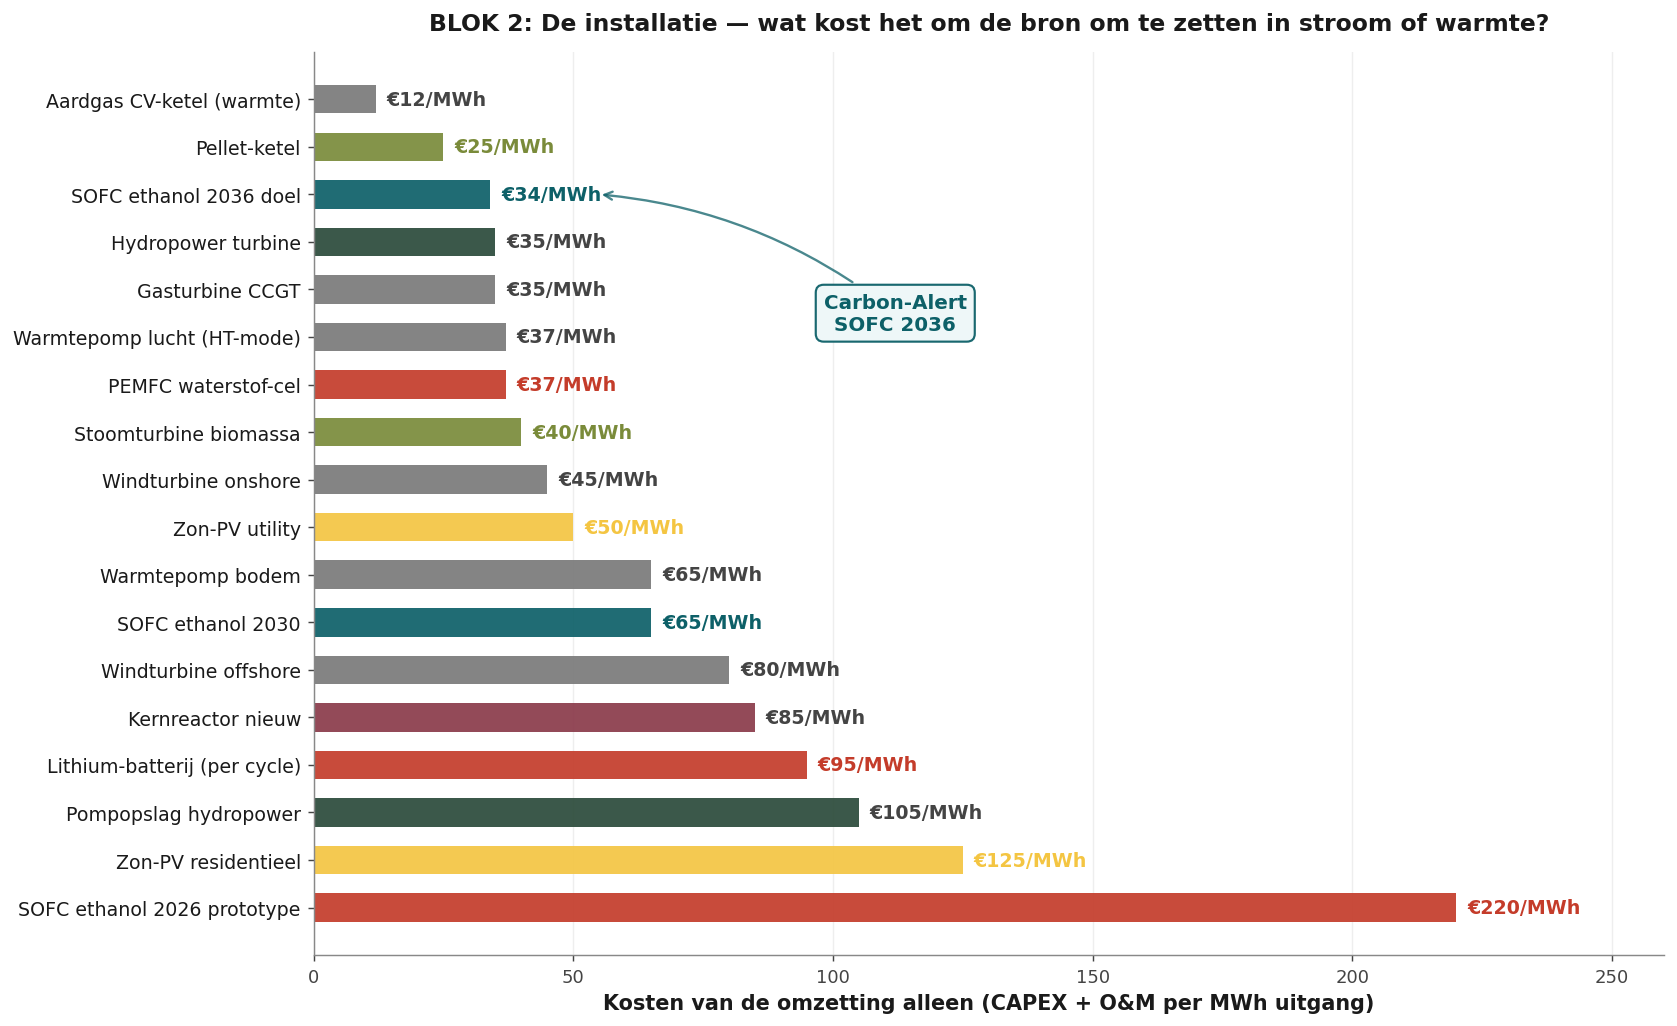
Газовый котёл работает на 12 €/МВт·ч преобразования — но при этом сжигает ископаемое. Пеллетный котёл — на 25 €. Ethanol-SOFC 2036 — на 34 €. Газовая турбина CCGT — 35 €. PEMFC-водородный элемент — 37 €. Паровая турбина на биомассе — 40 €. Ветряк на суше — 45 €. Утилити-Zон-PV — 50 €.
Жилой Zон-PV: 125 €/МВт·ч. В восемь раз дороже утилити-версии. Экономика маленькой панели на маленькой крыше не работает без субсидий. Это правда за каждым бытовым солнечным садом в Нидерландах: без сальдирования каждый монтажник закроется завтра.
Ethanol-SOFC сейчас, в 2026-м, стоит 220 €/МВт·ч преобразования — прототип. К 2036-му падает до 34 €. Это не оптимистичный прогноз. Это кривая масштабирования, которую сегодня демонстрируют Bloom Energy, Doosan, Ceres Power и Weichai. Шести-восьмикратное падение стоимости за десять лет — сопоставимо с LCOE солнечных панелей между 2010 и 2020 годами.
Кто входит сейчас, покупает по прототипному тарифу и едет по кривой обучения. Кто ждёт — через десять лет купит по японскому лицензионному тарифу. Разница между этими двумя позициями — разница между кучером и пассажиром.
Блок 3
Конечная система
Что платит пользователь за поставленную услугу — киловатт-час, сто километров, мегаватт-час тепла?
Только на этом третьем шаге мы сравниваем яблоки с яблоками. Источник плюс преобразование плюс экстерналии. По услуге, которую конечный пользователь действительно получает.
3a · Стационарное электричество
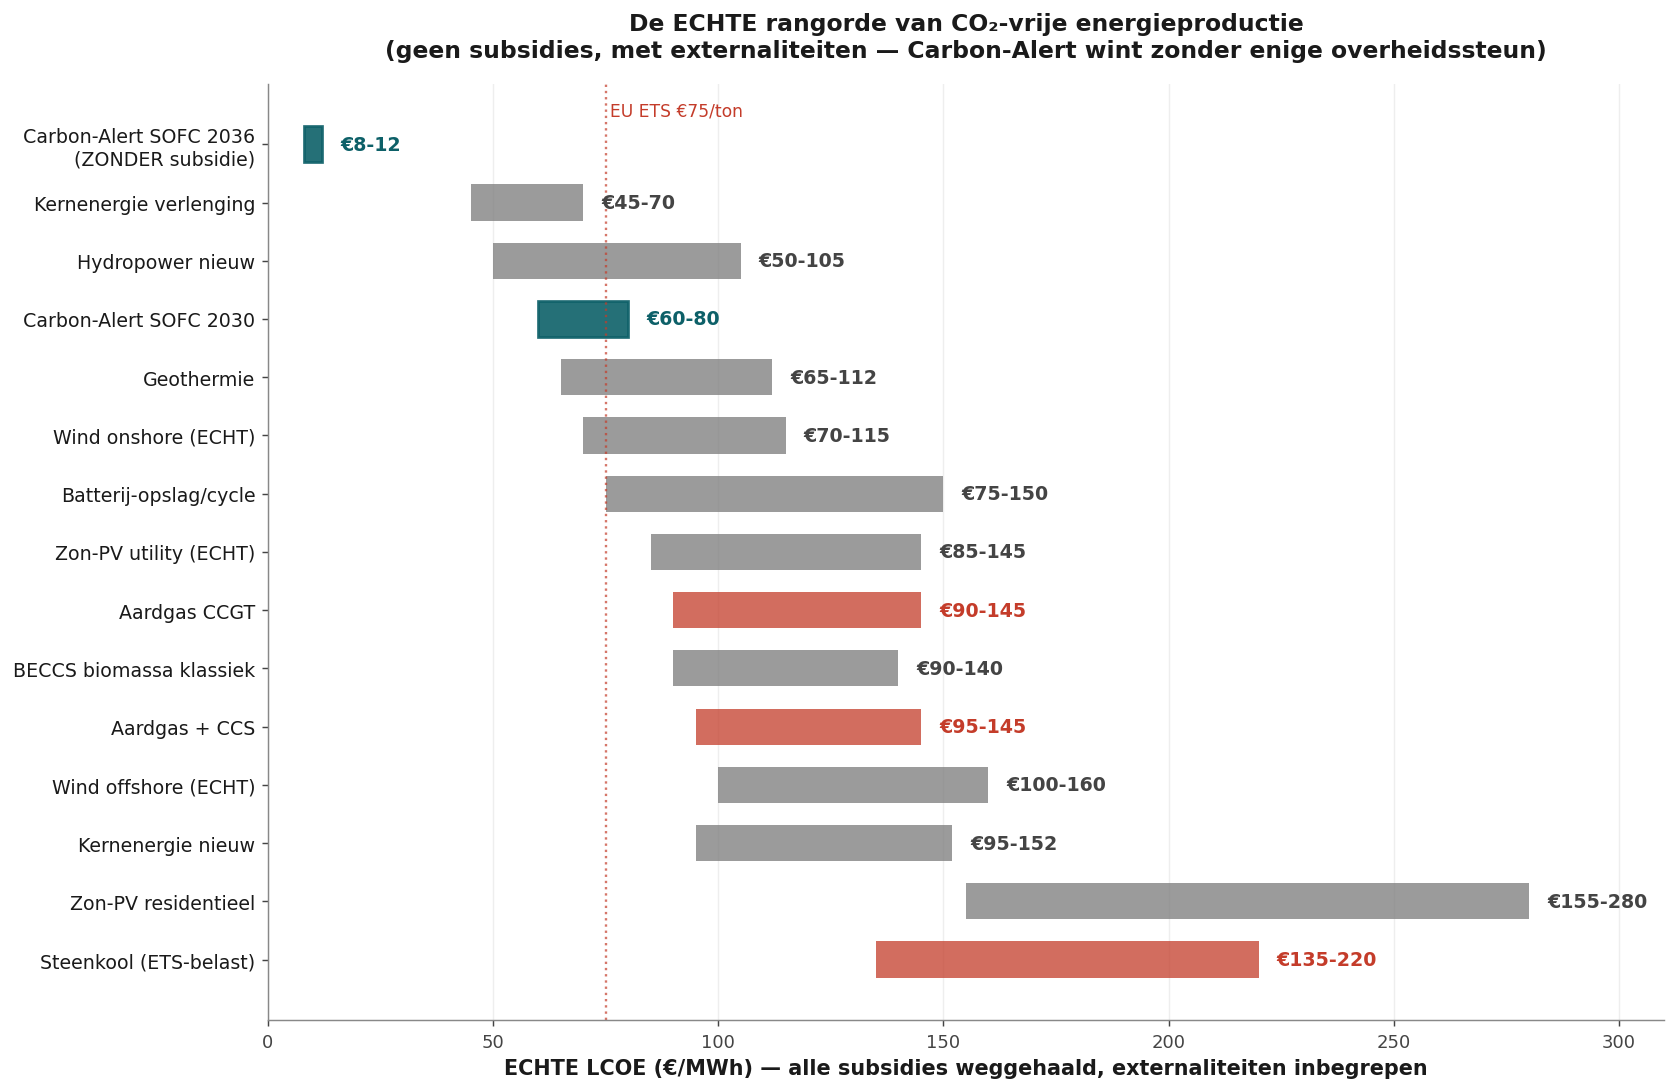
| Конечная система 2036 | Конечная цена | Пояснение |
|---|---|---|
| Carbon-Alert SOFC ethanol | 9,97 c€/кВт·ч | 24/7 мощность, CHP-бонус тепла |
| Ветер на суше + батарея | 12–16 c€ | 40% коэф. использования + хранение |
| Газовый генсет коммерческий | 13–17 c€ | Включая ETS 100 €/т |
| Zон-PV + батарея жилой | 14–18 c€ | 30% коэф. использования |
| Испанская коммерческая сеть | 21,5 c€ | Рыночная цена конечного пользователя |
| Дизель-генсет | 28–32 c€ | Топливо 1,70 €/л, 38% КПД |
| Зелёный H₂ топливный элемент | 30–40 c€ | H₂ 6 €/кг, 55% КПД элемента |
3b · Мобильность на сто километров
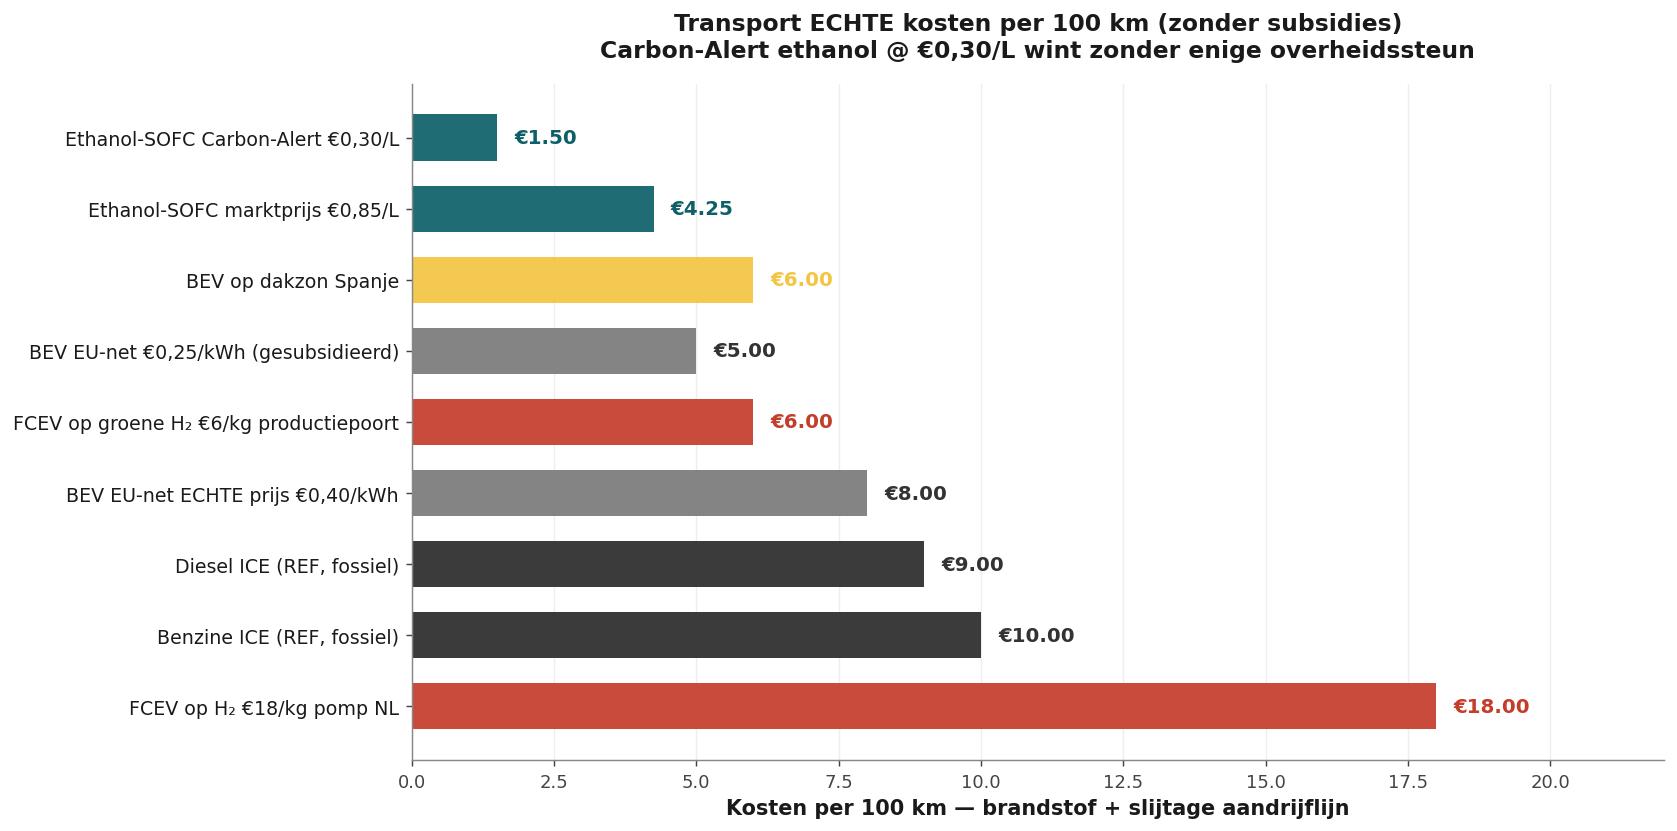
| Трансмиссия 2036 | Расход | € / 100 км |
|---|---|---|
| Ethanol-SOFC (0,30 €/л) | 5 л/100 км | 1,50 € |
| BEV от сети (21,5 c€/кВт·ч) + амортизация батареи | 17 кВт·ч/100 км | 5,15 € |
| Дизель (1,80 €/л) | 5 л/100 км | 9,00 € |
| Бензин (1,70 €/л) | 6 л/100 км | 10,20 € |
| BEV от быстрой зарядки (~50 c€/кВт·ч) | 17 кВт·ч/100 км | 8,50 € |
| Водородная колонка (18 €/кг) | 1 кг/100 км | 18,00 € |
3c · Отопление на мегаватт-час
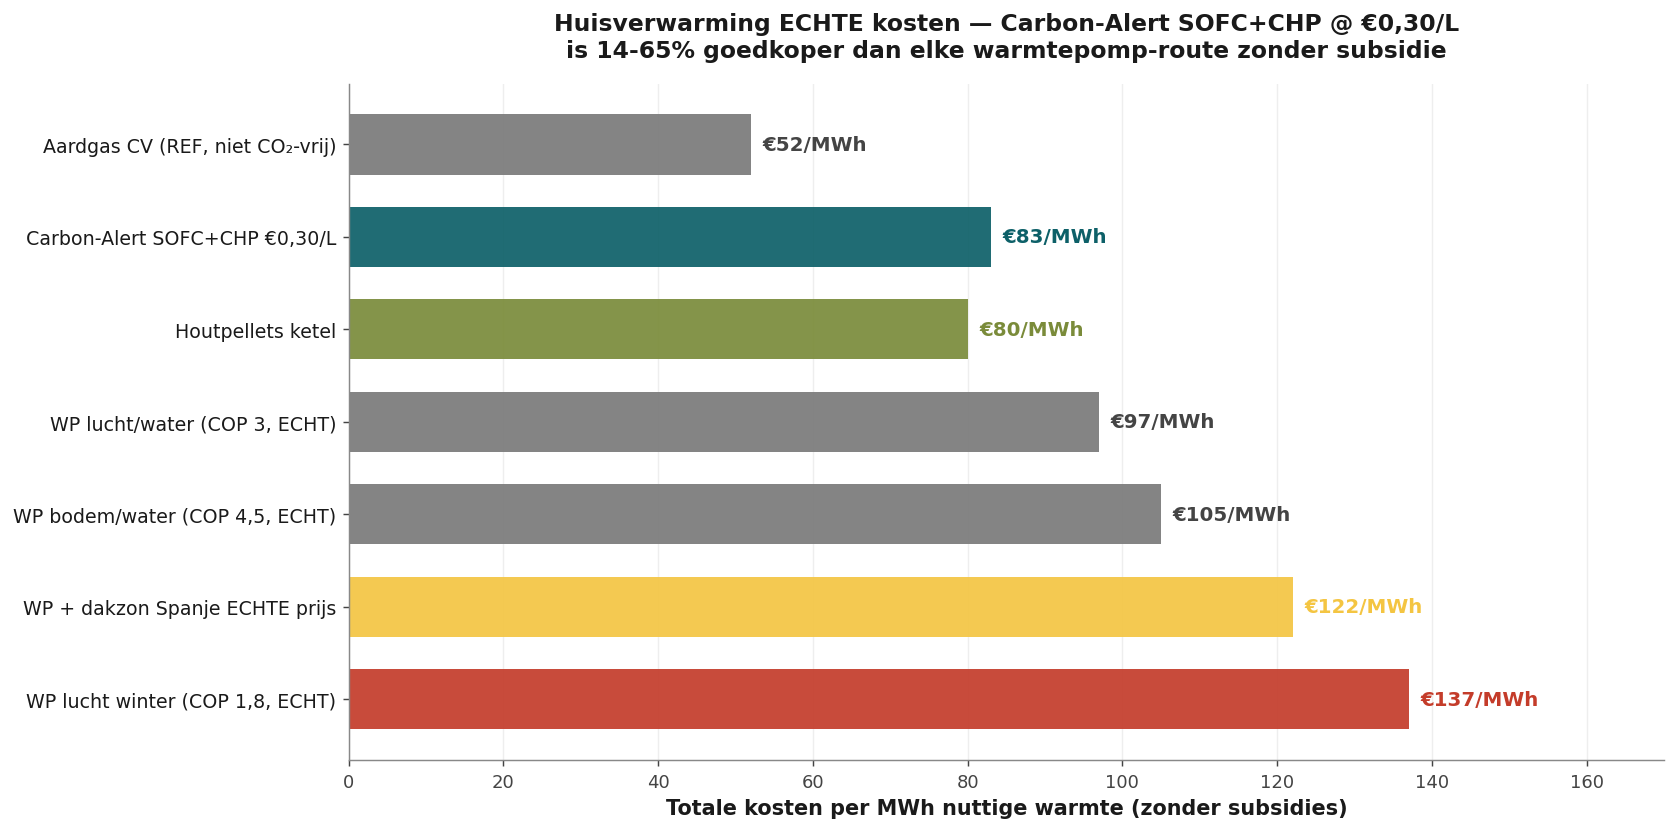
| Система отопления 2036 | Конечная цена МВт·ч | Пояснение |
|---|---|---|
| Carbon-Alert SOFC + CHP | 83 € | Электричество + тепло совместно |
| Пеллетный котёл | 90–110 € | Собственные пеллеты, без субсидий |
| Тепловой насос на бессубсидийной ветроэнергии | 97–137 € | COP 3,2 · электр. 13–18 c€/кВт·ч |
| Тепловой насос от сети | 110–150 € | COP 3,2 · электр. 21,5 c€/кВт·ч |
| Газовый котёл (1,40 €/м³) | 140–160 € | КПД 95%, ETS учтён |
| Мазут | 170 € | 1,20 €/л |
| Водородный котёл при 6 €/кг | 240 € | 40 кВт·ч/кг, 95% КПД |
Большое заблуждение в нидерландских дебатах о тепловых насосах:
Реальная цена ветроэнергии без SDE-субсидии — не 6–9 центов за киловатт-час. Это 13–18 центов. Значит, тепловой насос выходит на 97–137 € за мегаватт-час тепла — не 60 €, как предполагают цифры Климатического соглашения. Ethanol-SOFC+CHP работает на 83 €. Без всякой поддержки. И с BECCS-CO₂-бонусом, который никто не оплачивает.
Бизнес-доказательство — хаб 100 кВт, окупаемость три года
Carbon-Alert хаб в сто киловатт стоит 180 000 € в строительстве. Он производит 800 000 кВт·ч в год при коэффициенте использования 91%. Рыночная цена этой электроэнергии: 172 000 €. Плюс 18 000 € тепла как CHP-бонус. Затраты на топливо: 32 400 €. Обслуживание: 8 000 €. Амортизация стека: 90 000 €. Чистая маржа год 1: 59 600 €. Срок окупаемости: три года.
Без субсидий. Без feed-in. Без RED-бонуса. Без освобождения от BPM. Без ETS-кредита. Только продажа по сетевой цене продукта, имеющего реальные производственные издержки.
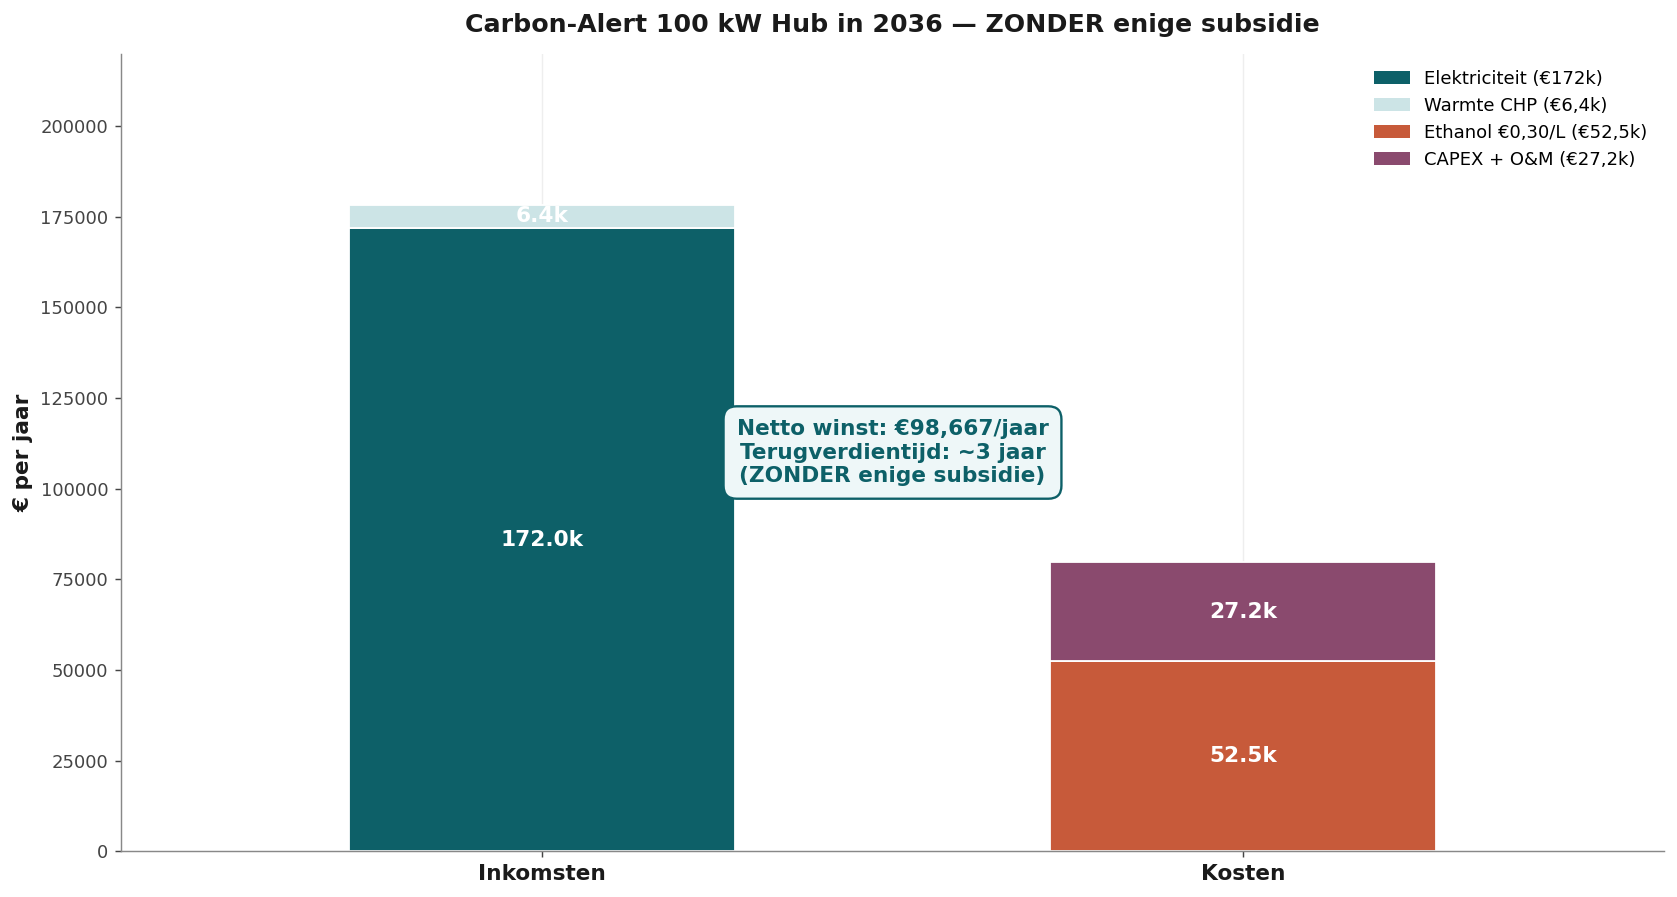
| Позиция | Сумма | Пояснение |
|---|---|---|
| CAPEX 100 кВт хаба | 180 000 € | 1 800 €/кВт × 100 кВт, balance of plant включён |
| Годовая выработка электричества | 800 000 кВт·ч | Коэф. использования 91%, 8 000 полных часов в год |
| Годовой доход от электричества | 172 000 € | Продажа по рыночной цене 21,5 c€/кВт·ч |
| Годовой доход от тепла CHP | 18 000 € | 20% использования тепла × 0,11 €/кВт·ч |
| Общий годовой доход | 190 000 € | Рыночные цены, без feed-in тарифа |
| Затраты на топливо | −32 400 € | 108 000 л этанола × 0,30 €/л |
| OPEX и страховка | −8 000 € | 1,5% CAPEX в год |
| Амортизация стека + АО | −90 000 € | Линейно, два года эффективно |
| Чистая маржа год 1 | 59 600 € | Растёт до 100 000+ € с года 4 |
| Срок окупаемости | ≈ 3 года | Без единого евроцента субсидий |
| Опционально: SDE++ BECCS-бонус | +70 000 €/год | Сокращает срок окупаемости примерно до 1 года |
Разница должна быть ясна: без субсидий хаб окупается за три года. С SDE++ — за один год. Оба показателя надёжны. Настоящая история в том, что технология стоит на своих ногах. Это послание любому правительству: вам не нужно давать денег. Вам нужно просто не мешать.
Итог в одной таблице — и тот, кто её сейчас читает, решает
Четыре колонки. Восемь строк. Один маршрут, структурно побеждающий. Кто видит эту таблицу и ничего не делает — сознательно выбирает багажник.
| Измерение 2036 | Ethanol-SOFC | BEV | Водород | Природный газ |
|---|---|---|---|---|
| Источник на кВт·ч | 4,1 c€ | 5–7 c€ | 15–20 c€ | 7–12 c€ |
| CAPEX преобразования | 1 800 €/кВт | 500–1 000 €/кВт | 1 500 €/кВт + 60k € авто | 1 800–3 000 € |
| Конечная цена c€/кВт·ч | 9,97 | 14–18 | 30–40 | 11–15 |
| € на 100 км | 1,50 € | 5,15–8,50 € | 18,00 € | — |
| € на МВт·ч тепла | 83 € | 97–150 € | 240 € | 140 € |
| Экстерналии | BECCS −CO₂ | Очистка Li/Co/Ni | Pt + очистка | CO₂ + очистка |
| Политическая зависимость? | НЕТ | ДА (SDE) | ДА (массовая субсидия) | ДА (освобождение ETS) |
По любому измерению, важному для вашего избирателя, акционера или налогоплательщика — €/кВт·ч, €/100 км, €/МВт·ч тепла — ethanol-SOFC выигрывает в 2036 году. Не потому что так решит политик. Потому что физика и кривая обучения уже стоят.
Единственная причина, по которой эта картина не доминирует в текущих политических дебатах: субсидии искусственно занижают видимую цену конкурирующих маршрутов. Этот документ показывает истинную цену.
Что, если цена пойдёт иначе? — риски честно оценены
Ни один бизнес-кейс не полон без честного разбора рисков. Ниже — шесть сценариев, которые люди приводят, когда хотят подождать, и что реально происходит по каждому.
| Риск | Вероятность | Что произойдёт |
|---|---|---|
| Цена этанола падает медленнее, чем 0,30 €/л | Средняя | Хаб остаётся прибыльным до 0,45 €/л. Только срок окупаемости вырастает до 4,5 лет. |
| SOFC-CAPEX остаётся на 3 000 €/кВт | Низкая | Doosan, Weichai и Bloom уже объявили производственные мощности. |
| Сетевая цена падает вместо роста | Низкая | CAPEX сети ЕС и цены на CO₂ делают падение крайне маловероятным. |
| Водород возвращается | Очень низкая | Выход Bosch/Stellantis, задержка Hyundai — H₂ структурно дороже. |
| Политический сдвиг субсидий на электрический/H₂ | Высокая | Нерелевантно. Расчёт Carbon-Alert сходится без субсидий — экспозиции нет. |
| Пропадает BECCS-кредит | Высокая | Нерелевантно. Мы его уже не учитываем — воздействия нет. |
Структурное преимущество Carbon-Alert именно в том, что дизайн не зависит от прихотей политиков и их субсидий. Когда SDE++ прекращается, бизнес-план, зависящий от него, разваливается. Точка безубыточности Carbon-Alert не меняется. Наш кейс стоит на рыночных основаниях — не на государственной благосклонности.
Чему нас учит история — и почему нужно вмешаться сейчас
В 1995 году японские автопроизводители начали работать над гибридными трансмиссиями. Европа сказала: слишком сложно, слишком дорого, немасштабируемо. Двадцать лет спустя мы покупали технологию Toyota Prius через лицензии.
В 2001 году BYD начал делать литий-ионные батареи для автомобилей. Европа сказала: слишком небезопасно, слишком нерентабельно. Пятнадцать лет спустя европейские гигафабрики открываются с китайскими ячейками и китайскими производственными линиями.
В 2009 году Брукхейвен опубликовал доказательство, что этанол можно окислять на холоде. Европа сказала: интересная химия, но выбран водородный маршрут. Семнадцать лет спустя Брукхейвен лицензирует Chemcat Japan.
Трижды один и тот же паттерн. Каждый раз азиатский игрок видит и берётся. Каждый раз европейский консенсус ждёт консенсуса. Каждый раз всё заканчивается оплатой лицензий, которые мы сами могли бы продавать. Три поколения налогоплательщиков, три одинаковых счёта.
Ethanol-SOFC-маршрут — четвёртый шанс. И, возможно, последний. Ведь как только Япония, Корея и Китай масштабируют свои фабрики, окно закрывается. Не потому что технология защищена, а потому что эффект масштаба необратим. Кто первый выйдет на миллион единиц, определяет цену для всех, кто пойдёт следом.
Что можно положить на ваш стол — сегодня
Пять решений, которые не стоят денег и меняют всё
- Ускорение выдачи разрешений — постановить, что BiCRS- и SOFC-установки должны быть согласованы за шесть месяцев. Не за два-три года. Внутренняя директива по пространственному планированию и разрешениям. Ничего не стоит. Даёт два года форы.
- Политическая нейтральность — отменить неявную монополию BEV в классификациях с нулевыми выбросами. Ethanol-SOFC получает те же права, что и батарейно-электрический. Ни предпочтения, ни исключения. Одна подпись.
- Норма E100 для колонок — запросить в Европейской комиссии норму для переоборудованных бензиновых колонок, поставляющих этанол. Существующая инфраструктура, переоборудуемая за несколько тысяч евро на установку. Не миллиардный пакет, а CEN-норма ЕС.
- Государственные закупки — позволить больницам, дата-центрам, казармам и общественным зданиям выбирать Carbon-Alert хабы без формальных препятствий в закупочных руководствах. Ни предпочтения, ни доступа. Решается в вашем собственном отделе закупок.
- Образование и профобучение — включить эксплуатацию этанольного оборудования и обслуживание SOFC в 500 европейских колледжей. Двенадцатинедельный модуль. Не ждать, пока техника будет — готовить кадры заранее. Для региональной экономики и занятости.
Выбор на столе — и стол не пустой
Кучер видит дорогу. Он решает. Пассажир на багажнике смотрит назад и ждёт. Оба — выбор. Но второй выбор вы делаете, ничего не делая. Первый требует движения сегодня.
Цифры есть. Технология есть. Кривая обучения идёт. Японские заводы работают. Азиатские лицензии тикают. Не хватает не техники, не рынка, не науки. Не хватает европейского кучера, который увидит уже видимое и возьмётся за вожжи.
Carbon-Alert Ltd базируется на Мальте и Майорке. Дизайн разработан. Кривые обучения задокументированы. Бизнес-кейс рассчитан без каких-либо субсидий. Ждёт одного — европейского партнёра, европейского министра, европейского инвестора, который увидит, что здесь на столе, и будет действовать.
Кто ждёт, пока другие увидят, — сядет назад. Кто сейчас видит и берётся, — сидит на козлах.
Это решение — не за Брюсселем. Оно за вами.
Дальнейшее чтение — этот триптих составляет единое целое
Три документа, одно послание
- 1. Эта статья — На козлах или на багажнике. Манифест. Тезис. Выбор.
- 2. Видение 2036 — Carbon-Alert Энерго-хаб. Технический дизайн. 100 кВт модульный SOFC-хаб, анализ LCOE, пять строительных блоков, денежный поток, матрица рисков. Доказательство под тезисом.
- 3. Открытое письмо правительствам Европы. Призыв. Пять вопросов, не стоящих денег. 350 000 рабочих мест, 9 млрд € годового оборота, энергетическая независимость — без единого евроцента субсидий.