Первоначальная Брюссельская карта последствий показывала цену нынешней климатической и промышленной политики Брюсселя: чистый убыток в размере от пяти до пятнадцати процентов для среднего европейского гражданина или предприятия к 2030 году. Это была карта ущерба.
В этом материале показано, что происходит, когда Брюссель больше не выбирает ущерб. Когда Green Deal и CBAM — два самых дорогостоящих механизма — заменяются единым инструментом: BiCRS (продуктом Carbon-Alert Ltd), основанным на инъекции аноксичной биомассы, полностью производимой в экваториальном поясе, по цене сорок евро за тонну CO₂. Та же климатическая цель — принципиально иной результат.
Вопрос теперь не в том, какой ущерб наносит европейской экономической базе Брюссель. Вопрос в том, какую прибыль приносит Европе Брюссель. Ответ, согласно моделям, — чистый эффект от плюс 23 до плюс 106 процентов в зависимости от сценария к 2030 году. Не потому, что от климатической политики отказались, а потому, что климатическую политику перепроектировали — и потому, что производство размещается там, где растёт растение, а не там, где сидит бухгалтер.
Что такое BiCRS посредством инъекции бескислородной биомассы
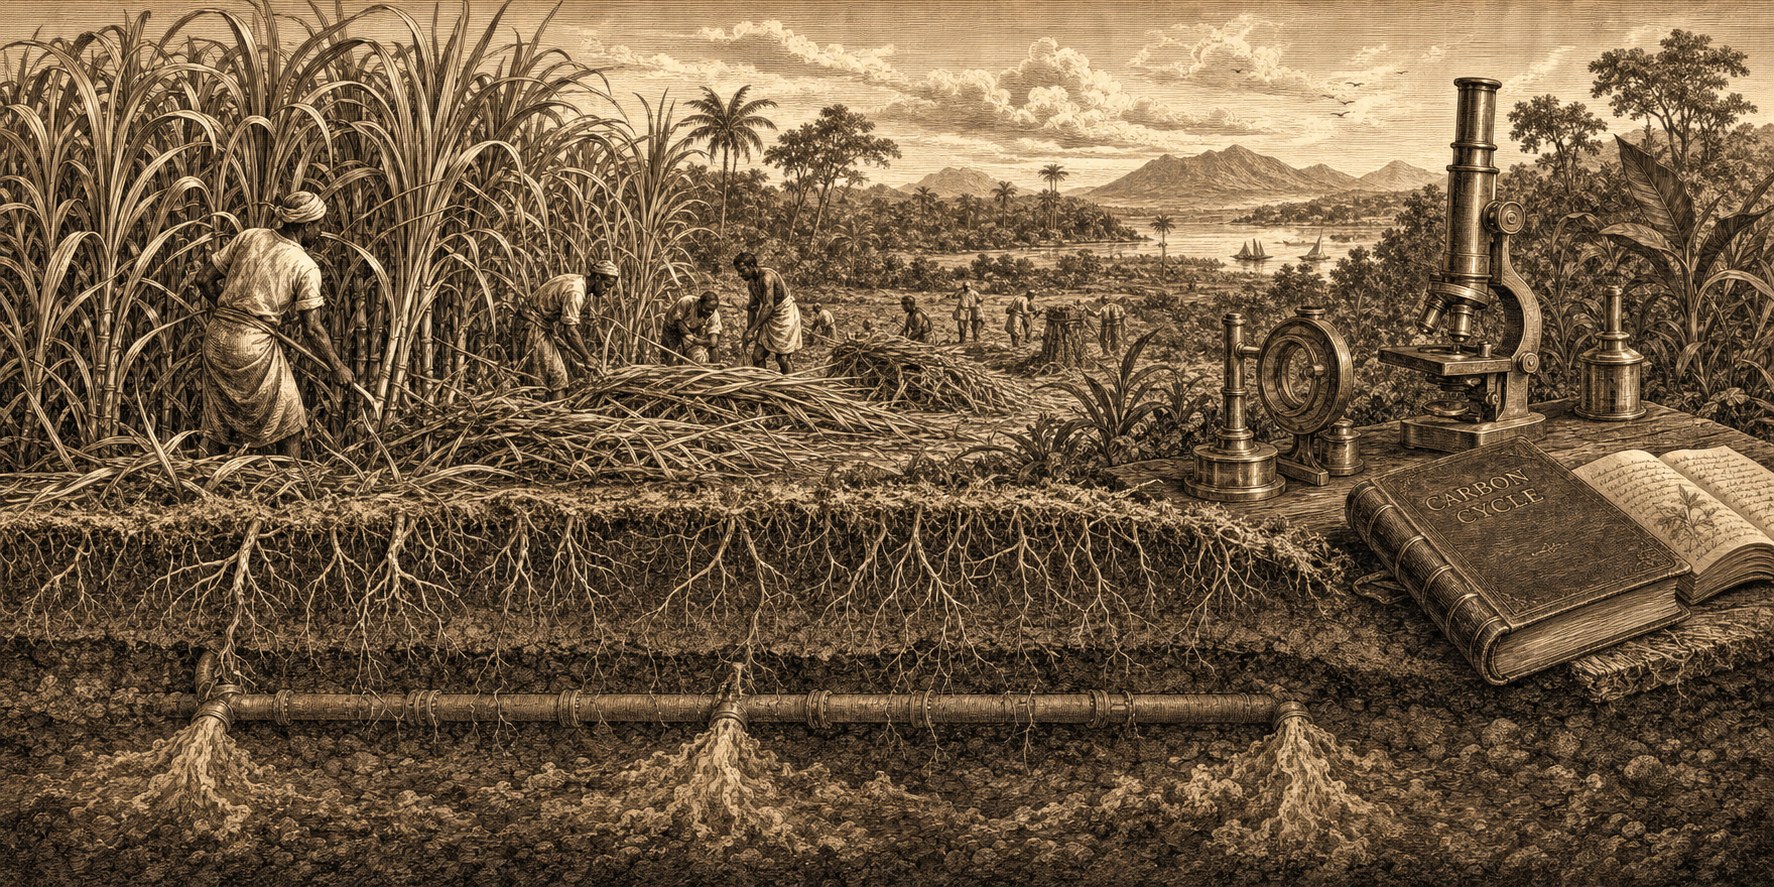
BiCRS расшифровывается как Biomass Carbon Removal and Storage — удаление и хранение углерода биомассой. Вариант, моделируемый в этом материале, отличается поразительной простотой механизма: тропическую биомассу выращивают и собирают на экваториальных землях. Затем собранную биомассу прямо на поле с помощью специального процесса разрушения клеточных стенок переводят в жидкое состояние — внутриклеточная вода высвобождается, и растительная масса превращается в густую, пригодную для перекачки жидкость. Эту жидкость непосредственно на месте, точно под корнями культуры, которая её произвела, закачивают под землю через инъекционные трубки на глубину 1,2–1,4 метра.
Никакой транспортировки. Ни грузовиков, ни танкеров, ни складов, ни логистической цепочки между сбором урожая и хранением. Жидкость из биомассы закачивается в ту же почвенную колонку, из которой она выросла, — под те же корни, которые в следующем сезоне снова её произведут. Это превращает операцию в замкнутый цикл на уровне гектара: растения, сбор урожая, перевод в жидкое состояние, инъекция, повторная посадка. Ни одна молекула углерода не покидает участок.
На этой глубине кислорода нет. Без кислорода бактериальное окисление растительного материала невозможно. В результате закачанная жидкость из биомассы проходит процесс, напоминающий естественное образование торфа, но ускоренный и с однородным распределением: от 90 до 95 процентов растительного углерода остаётся навсегда — на сотни лет — связанным в почве под плантацией.
Это не BECCS — ничего не сжигается, нет установки улавливания и потока дымовых газов. Это не биоуголь — нет пиролиза и подвода тепла. Это также не хранение газа или CO₂ под давлением в удалённых геологических формациях. Это принципиально более простой механизм: сжиженная биомасса распределяется под землёй непосредственно на месте, под собственной корневой зоной растения, после чего бескислородное торфообразование навсегда связывает углерод.
Экономический ключ заключается именно в этой простоте. Не нужны ни энергетическая установка, ни установка улавливания углерода, ни сеть трубопроводов, ни исследование геологического резервуара, ни транспортный парк. Нужно лишь выращивать биомассу, переводить её на поле в жидкое состояние с помощью специального процесса разрушения клеток и закачивать на месте на глубину, доступную стандартному сельскохозяйственному оборудованию. Именно жидкое состояние делает систему масштабируемой: жидкости можно перекачивать, дозировать и однородно распределять способом, недоступным для твёрдой биомассы, а работа непосредственно на месте делает её конкурентоспособной по стоимости, поскольку логистический слой полностью исключается.
Где BiCRS возможна — и почему только там
Основополагающий факт, определяющий этот материал: растение, обеспечивающее урожайность, делающую BiCRS экономически рентабельной, растёт исключительно в экваториальной климатической зоне. Необходимы одновременно три условия:
• Достаточное количество солнечного света — круглый год, без сезонных колебаний
• Достаточное количество воды — регулярные осадки или доступное орошение
• Температура выше 6 градусов Цельсия — ниже этого порога растение погибает
Это означает, что производство в Европе попросту нерентабельно. Ни в Южной Испании, ни на Сицилии, ни в Румынии. Европейские альтернативы, такие как Miscanthus, дают не более ста–ста десяти тонн CO₂ на гектар при стоимости от пятидесяти до шестидесяти евро за тонну — вдвое меньший урожай по сравнению с тропическим при цене на пятьдесят процентов выше. Сравнение просчитано и однозначно указывает: стопроцентное экваториальное производство превосходит остальные варианты и экономически, и с точки зрения климата.
Производство сосредоточено в экваториальном поясе между 10 градусами северной широты и 10 градусами южной широты — на территории площадью около 5 миллиардов гектаров. Поэтому роль Европы коренным образом меняется: из производителя она превращается в инвестора, покупателя и контрактного партнёра. Это не недостаток, а стратегическая возможность. Система BiCRS становится новой европейско-африканско-азиатской экономической осью, сопоставимой с тем, как солнечная энергетическая революция определила китайско-европейскую ось в 2010-х годах.
Расчёт — 200 тонн CO₂ на гектар в год
Приведённый ниже расчёт основан на фиксированных физиологических соотношениях для растений и может быть проверен в соответствии с любым научным стандартом.
Свежая биомасса на гектар в год: 400 тонн
× доля сухого вещества (22–25%, в среднем 23,5%): 94,0 тонны сухого вещества/га
× доля углерода (46–48%, в среднем 47%): 44,2 тонны C/га (всего в растении)
× сохранение в бескислородных условиях (92,5%): 40,9 тонны C, связанные/га
× молекулярное соотношение CO₂/C (3,666): 150 тонн CO₂/га (над землёй)
+ корневая масса, навсегда остающаяся в почве (25%): 50 тонн CO₂/га (под землёй)
Итого на гектар в год: 200 тонн CO₂/га
Сто пятьдесят тонн CO₂ на гектар активно сохраняются посредством инъекции биомассы. Пятьдесят тонн автоматически образуются за счёт корневой массы, остающейся после сбора урожая в почве на глубине от нуля до двух метров, — естественная форма хранения, не требующая дальнейшего вмешательства. Вместе они дают двести тонн на гектар в год.
Масштаб — что нужно миру и Европе
Если умножить эту цифру на масштабы глобального и европейского внедрения, становится виден порядок величин:
Глобальные выбросы CO₂ в 2024 году: 37 Гт CO₂/год
Площадь, необходимая для достижения мирового нетто-нุลевого баланса: 185 миллионов гектаров
в % площади суши мира: 1,25%
в % экваториального пояса: 3,7%
Площадь, необходимая для достижения нетто-нулевого баланса ЕС: 14 миллионов гектаров
для сравнения — Греция: 13,2 млн га
в % затронутых сельскохозяйственных земель ЕС: 0% — нисколько
Для достижения Европой нетто-нулевого баланса потребуется 14 миллионов гектаров экваториального производства. Это площадь немного больше Греции, но распределённая между шестью–восемью странами-поставщиками, чтобы избежать геополитической зависимости от одной страны. Ключевой момент: ноль процентов сельскохозяйственных земель Европы будет затронуто. Ни конфликта с производством продовольствия, ни требований к площадям внутри Европы, ни конкуренции с европейским земледелием. Европа приобретает мощности там, где их можно предоставить, — в экваториальном поясе, — и платит за них прозрачную цену в сорок евро за тонну CO₂.
Стратегические партнёрские соглашения — европейско-экваториальный альянс
Стопроцентное экваториальное производство означает, что вся европейская реализация BiCRS опирается на контракты с государствами-партнёрами. Это может показаться уязвимостью; на деле это сильная сторона модели. Двусторонняя заинтересованность — Европа получает климатическую определённость, а страны-партнёры — долгосрочные высококачественные экспортные доходы — создаёт наиболее стабильную из возможных основ для долгосрочного сотрудничества. Это не помощь в целях развития и не колониальная модель извлечения ресурсов. Это структурированный коммерческий альянс с чётко прописанным компонентом развития.
Шесть-восемь стран-партнёров — портфель
Брюссельское предложение касается четырнадцати миллионов гектаров производства биомассы. Ни одна страна не предоставляет более двадцати процентов общего объёма — жёсткий диверсификационный предел, заимствованный из уроков российского газового кризиса 2022 года. Предлагаемое распределение:
Конго-Киншаса + Конго-Браззавиль: 2,8 млн га (20%)
Бразилия (окраина Амазонии, деградированные земли): 2,8 млн га (20%)
Индонезия (Суматра, Калимантан): 2,1 млн га (15%)
Нигерия (Средний пояс): 1,4 млн га (10%)
Гана + Кот-д’Ивуар: 1,4 млн га (10%)
Малайзия (Сабах, Саравак): 1,4 млн га (10%)
Филиппины + юг Индии + прочие: 2,1 млн га (15%)
Общий портфель: 14,0 млн га (100%)
Каждая из этих стран располагает доступными деградированными сельскохозяйственными землями — бывшими плантациями масличной пальмы, истощёнными какао-плантациями, заброшенными саванными сельскохозяйственными угодьями, — которые можно использовать без преобразования тропических лесов. Только в Африке, согласно оценке FAO, имеется около 400 миллионов гектаров деградированных сельскохозяйственных земель. Данный портфель затрагивает менее четырёх процентов этого запаса.
Контрактная модель — гибрид государства и бизнеса
Контракты являются гибридными. Брюссель ведёт переговоры о рамочном соглашении со страной-партнёром — о сроке действия, нижнем ценовом пороге, компоненте развития и протоколе мониторинга. В рамках этого соглашения производство осуществляют частные операторы (европейские компании по производству биомассы, местные совместные предприятия). Это сочетает преимущество государственной надёжности с эффективностью коммерческой эксплуатации.
Четыре ключевых элемента каждого рамочного соглашения:
Первое — срок действия от пятнадцати до двадцати пяти лет. Более короткий срок не работает: BiCRS требует двух-трёх лет подготовки земель до первого урожая. Ни один поставщик не станет инвестировать без гарантии сбыта на протяжении всего жизненного цикла плантации. Контракт на двадцать пять лет по сорока евро за тонну обеспечивает такую гарантию — и одновременно привязывает страну-партнёра к траектории, которая структурно связывает её с европейской экономикой.
Второе — гарантированная минимальная цена в евро с индексацией на инфляцию. Исходным ориентиром служат сорок евро за тонну CO₂; при росте сопоставимой цены европейской ETS поставщик получает установленную долю дополнительного дохода. При снижении цены ETS нижний порог в сорок евро сохраняется. Это предотвращает циклические колебания цен, которые превратили пальмовое масло, какао и кофе в уязвимые экспортные товары.
Третье — обязательный компонент развития. Десять процентов европейской выплаты направляется не оператору, а в местный фонд развития со смешанным управлением — правительство страны-партнёра, сообщество поставщиков, европейский представитель. Этот фонд строит школы, клиники, создаёт службы аграрного консультирования и дороги. Он делает контракт BiCRS политически приемлемым внутри страны-партнёра — и юридически защищённым от критики западных неправительственных организаций.
Четвёртое — строгий запрет на использование первичных тропических лесов. Независимый спутниковый мониторинг осуществляется с помощью Copernicus и Planet Labs. При выявленном нарушении применяются контрактный штраф и временная остановка закупок. Это не является полной гарантией — никакой контроль не может её обеспечить, — но представляет собой максимально высокий уровень должной осмотрительности, достижимый с помощью современных технологий. Производство осуществляется исключительно на деградированных сельскохозяйственных землях, в саванных районах и на заброшенных промышленных территориях.
Что получают страны-поставщики — цифры
Для конголезского фермера, который переводит один гектар с маниока (текущий источник дохода: около €300 с гектара в год) на производство биомассы BiCRS по контракту: двести тонн CO₂ × сорок евро = восемь тысяч евро брутто. После вычета операторской маржи, амортизации оборудования для закачки и эксплуатационных расходов у него, по оценкам, остаётся от двух до трёх тысяч евро чистыми. Это в семь-десять раз превышает его текущий доход — трансформационный сдвиг для сельского конголезского домохозяйства. Поскольку закачка осуществляется на его собственном участке, ему не нужно перевозить биомассу — мобильное оборудование для клеточной дезинтеграции и закачки приезжает к нему, а не наоборот.
На уровне страны: Демократическая Республика Конго при 2,8 млн га по контрактам BiCRS получает ежегодно 2,8 млн га × 200 т × €40 = 22,4 млрд евро брутто. Это примерно двадцать процентов текущего ВВП Конго — приток средств масштаба, сопоставимого с нефтяным экспортом Нигерии или Анголы, но из возобновляемого и географически распределённого источника. Для Индонезии с 2,1 млн га эта сумма составляет 16,8 млрд евро в год; для Бразилии — 22,4 млрд евро за компонент на окраине Амазонии.
Это не благотворительность. Это коммерческие отношения, в которых страна-партнёр поставляет то, в чём имеет сравнительное преимущество (климат, солнечный свет, вода), а Европа платит за то, в чём испытывает сравнительную потребность (климатическая политика, промышленная конкурентоспособность, энергетическая независимость). Это именно тот тип связей, который деколонизация шестидесятых годов так и не смогла создать, — устойчивые экономические отношения между Севером и Югом без долгового рабства или пакетов структурной адаптации.
Политический маршрут — брюссельская ратификация соглашений с каждой страной-партнёром
Практически работа начинается с трёх-четырёх пилотных контрактов в 2027-2028 годах с наиболее стабильными странами-партнёрами и странами с наиболее эффективным управлением — например, с Ганой, Кот-д’Ивуаром, Бразилией (штаты Пара и Токантинс с сильными губернаторами) и Индонезией (провинции Северная Суматра и Южный Калимантан). Эти якорные контракты служат пилотным форматом для остальных стран-партнёров. Затем во второй волне (2028-2029) добавляются Демократическая Республика Конго, Конго-Браззавиль, Нигерия, Малайзия и Филиппины.
Брюссельская ратификация проходит по каждому рамочному соглашению посредством решения Совета, принимаемого квалифицированным большинством, после консультации с Европейским парламентом. Не посредством соглашения об ассоциации, требующего единогласия, — это процедурно не нужно и сделало бы систему политически блокируемой одним голосом против. Контракты BiCRS представляют собой коммерческие обязательства по закупке в рамках компетенций Союза в области климата и торговли, а не договоры о политическом альянсе.
Биоэтанол как отдельное второе направление
Наряду с BiCRS существует второе направление использования экваториальной биомассы: производство биоэтанола. Крайне важно подчеркнуть, что это два принципиально разных, полностью независимых направления. Речь не идёт о двух продуктах из одного урожая. Гектар — это либо гектар BiCRS, либо гектар для производства этанола. Биомасса, организация работ, инфраструктура и цепочка создания стоимости в обоих направлениях различны.
Два раздельных маршрута
Маршрут BiCRS. Мобильное оборудование для разрушения клеточной структуры и инъекции прибывает непосредственно на участок. Биомасса сжижается на месте и вводится прямо под собственные корни растений. Никакой транспортировки, никакого завода, никакой логистической цепочки. Углерод окончательно остаётся в почве под выращиваемой культурой. Это экономика in situ.
Этаноловый маршрут. Собранная биомасса грузовиками перевозится с плантации на крупный завод по ферментации и дистилляции. Такой завод располагается непосредственно в экваториальной зоне производства — обычно в пределах пятидесяти–ста километров от возделываемых полей, по аналогии с логистикой бразильского завода по переработке сахарного тростника. На заводе биомасса перерабатывается в биоэтанол. Этанол покидает экваториальную страну-производителя на танкерах, направляющихся в европейские порты. Это заводская экономика.
Выбор между двумя маршрутами делается для каждого региона на основе качества почвы, доступа к воде, расстояния до портов, существующей перерабатывающей инфраструктуры и инвестиционного климата в стране-партнёре. Кластер BiCRS состоит из разбросанных плантаций с мобильным инъекционным оборудованием, которое в течение сезона сбора урожая перемещается с участка на участок. Этаноловый кластер состоит из промышленного завода с кольцом поставляющих сырьё плантаций вокруг него — обычно десять–пятнадцать тысяч гектаров на один завод.
Климатическое различие между двумя направлениями
BiCRS навсегда удаляет углерод из атмосферы. Растение поглощает CO₂ в процессе роста; инъекция удерживает этот углерод в почве на протяжении сотен лет. Чистый результат: CO₂ в атмосфере становится меньше, чем до начала цикла. Именно на этом механизме основана цель брюссельской модели по достижению нулевых нетто-выбросов.
Этаноловое направление с климатической точки зрения является более нейтральным. Растение поглощает CO₂ в процессе роста, а при сжигании этанола в европейских двигателях этот CO₂ снова высвобождается. Это краткосрочный замкнутый углеродный цикл, сопоставимый с экономикой дровяного отопления, но реализованный в промышленном масштабе. Климатический эффект достигается за счёт замещения ископаемого топлива, а не за счёт удаления уже находящегося в атмосфере углерода. Это делает только BiCRS.
Выбор портфеля Брюсселя в данном документе таков: весь экваториальный портфель BiCRS площадью четырнадцать миллионов гектаров предназначен для инъекций in situ. Производство биоэтанола осуществляется на дополнительных, не пересекающихся с ними площадях в тех же странах-партнёрах, с собственной заводской инфраструктурой и собственной контрактной моделью. Цифры для брюссельской версии «Карты последствий — BiCRS» относятся к направлению BiCRS; этаноловое направление представляет собой дополнительную цепочку создания стоимости.
Стоимость — €40 за тонну в брюссельской модели
Предлагаемая модельная цена составляет сорок евро за тонну CO₂ — значительно выше фактической себестоимости в двадцать два–двадцать восемь евро, но ниже текущей европейской цены ETS, составляющей примерно семьдесят восемь евро за тонну. Цена в сорок евро оставляет Брюсселю пространство для маржи на этапе развёртывания, резерва проекта, администрирования контрактов, систем мониторинга и управленческих расходов, не сводя на нет фундаментальный конкурентный прорыв. Транспортно-складская цепочка в эту маржу не входит — её попросту нет, поскольку CO₂ никогда не покидает участок.
Модельная цена BiCRS (брюссельское допущение): €40/тонна CO₂
Сравнение: текущая цена EU-ETS в 2026 году: €78/тонна CO₂
Сравнение: реализация CBAM в 2026 году: €82/тонна CO₂
Фактическая себестоимость BiCRS in situ: €22-28/тонна
из них транспорт и логистика: €0 — in situ
Ежегодные затраты на достижение европейских нулевых нетто-выбросов: €112 млрд (0,7% ВВП ЕС)
Ежегодные затраты на достижение мировых нулевых нетто-выбросов: €1,48 трлн (~1,5% мирового ВВП)
Для сравнения: ежегодные затраты на реализацию действующей Европейской зелёной сделки, по оценке DG CLIMA, составляют от четырёх до шести процентов ВВП ЕС при достижении всех целей Fit-for-55. Инъекции BiCRS по цене сорок евро за тонну обеспечивают тот же климатический результат — нулевые нетто-выбросы — примерно за одну шестую этих затрат. Кроме того, эти расходы направляются не на внутреннее администрирование соблюдения требований, а на продуктивное соединение с экваториальным поясом. И поскольку инъекции осуществляются in situ — под собственными корнями культуры, — весь транспортный слой, который обычно составляет от тридцати до пятидесяти процентов стоимости проектов по улавливанию углерода, отпадает.
Сравнение — четыре колонки для каждого сценария
Прежде чем перейти к большой матрице, представим первое компактное сравнение: для каждого сценария — четыре колонки, визуализирующие реформу в полном объёме. Сначала идут две колонки ущерба от действующей политики (Green Deal и CBAM), затем замена в виде BiCRS и, наконец, чистая разница — нетто-эффект реформы.
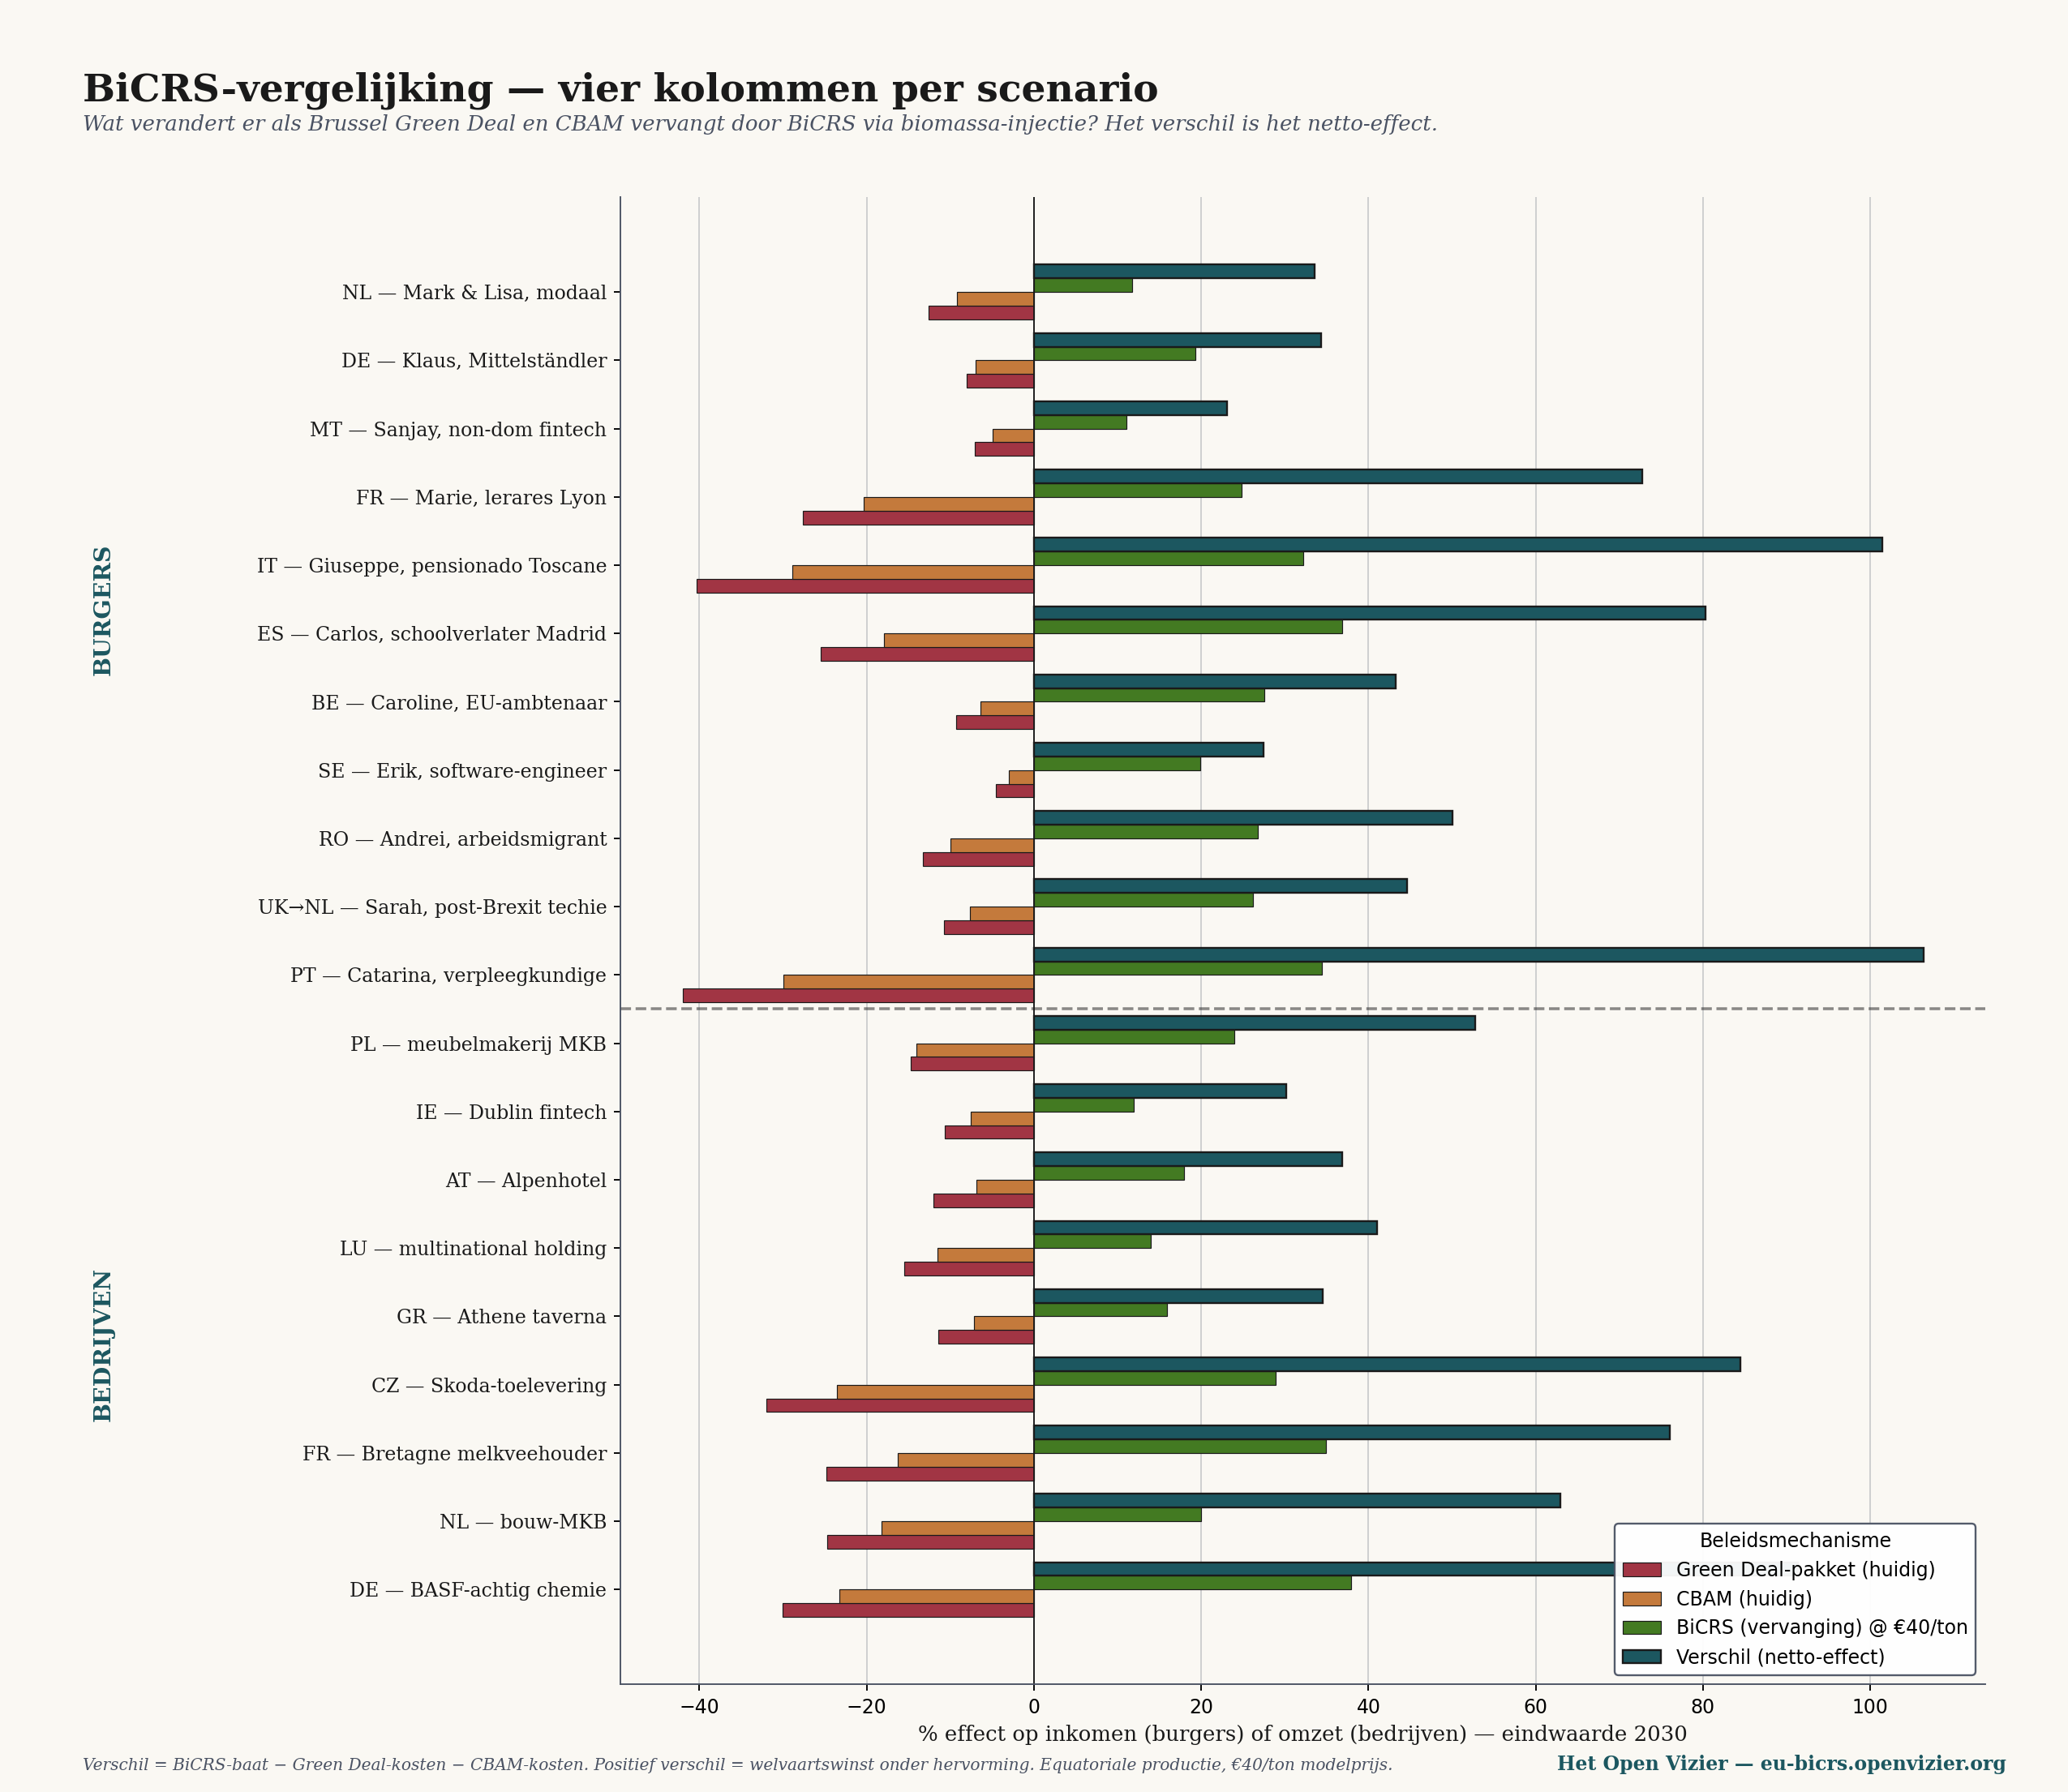
Сравнительный график — для каждого сценария четыре колонки: Green Deal (текущие потери), CBAM (текущие потери), замена в виде BiCRS (новая выгода) и чистая разница. Тёмно-синяя колонка разницы неизменно имеет положительное значение.
Показатель разницы рассчитывается так: выгода от BiCRS минус затраты на Green Deal минус затраты на CBAM. Поскольку Green Deal и CBAM имеют отрицательные последствия, разница становится положительной вдвойне — выгода от BiCRS начинает работать в полную силу, как только прежние затраты исчезают.
Три наблюдения по этому графику с четырьмя колонками.
Во-первых, Catarina (португальская медсестра) и Giuseppe (итальянский пенсионер) получают наибольшую разницу: значительно больше 100 процентов их дохода. Это не преувеличение, а отражение их слабого исходного положения в рамках действующей брюссельской политики. Когда их существенные потери от Green Deal исчезают, а сверху добавляется выгода от BiCRS, совокупный эффект достигает более чем двукратного увеличения их текущего эквивалента дохода.
Во-вторых, промышленные победители также получают значительную выгоду: химическая промышленность типа BASF — 75 процентов, поставщик Skoda — 85 процентов, молочный фермер из Бретани — 76 процентов. Это отражает тот факт, что в действующей брюссельской модели именно эти отрасли сильнее всего страдают от Green Deal и CBAM и потому больше всего выигрывают от их отмены.
В-третьих, в колонке разницы никто не оказывается в проигрыше. Ни один из двадцати сценариев не даёт отрицательного значения. Это не случайность — это прямое следствие того, что BiCRS дешевле предотвращения выбросов, а отменённые механизмы (Green Deal и CBAM) повсюду имели отрицательные последствия.
Большая матрица — колонка BiCRS, встроенная рядом с другими механизмами
На сравнительном графике была показана только замена Green Deal и CBAM механизмом BiCRS. Полная матрица помещает этот эффект рядом с другими семью брюссельскими механизмами, которые продолжают действовать, — институтами, Pillar Two, NGEU, DSA и пактом об убежище. Так становится видно, как BiCRS соотносится с более широким контекстом.
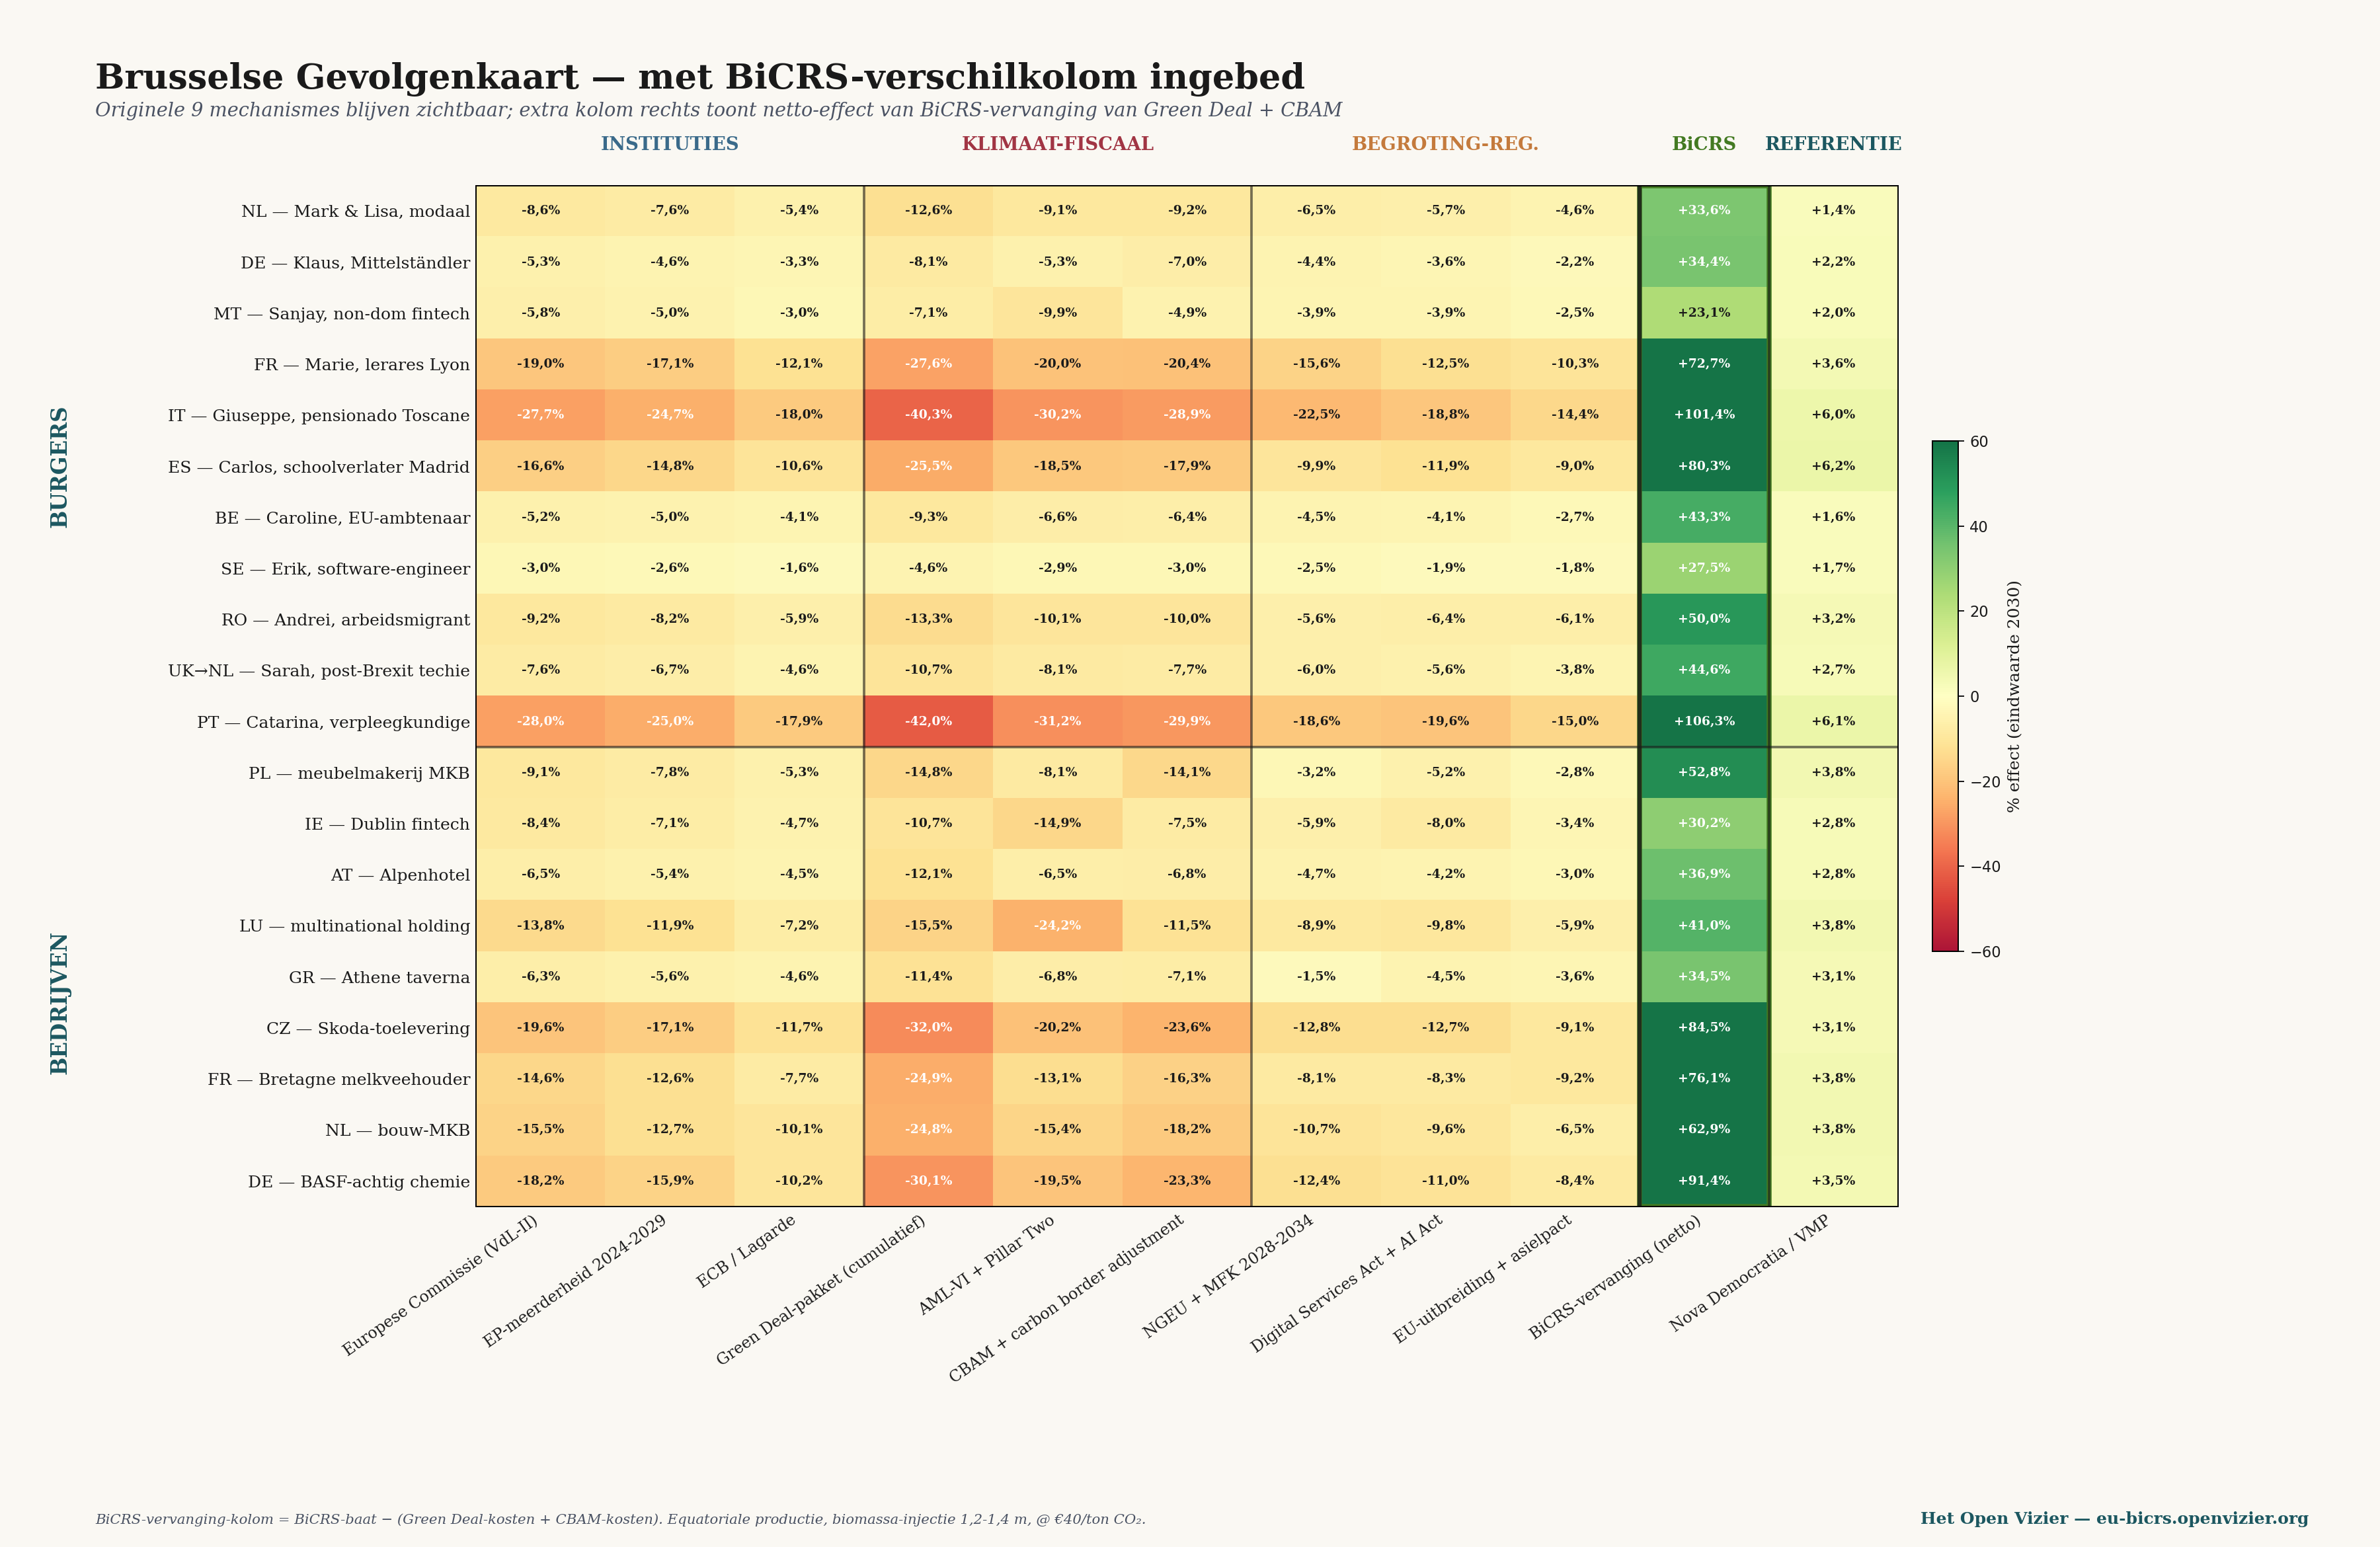
Большая матрица — исходные 9 брюссельских механизмов плюс дополнительная колонка различий BiCRS (зелёный коридор), а также референсная колонка Nova Democratia.
Матрица организована в пять зон. Три институциональные колонки (Комиссия, EP, ECB), три климатическо-фискальные колонки (Green Deal, Pillar Two, CBAM), три колонки, посвящённые бюджету и регулированию (NGEU, DSA, пакт об убежище), колонка различий BiCRS и референсная колонка Nova Democratia. Зелёный коридор в матрице сразу показывает, где именно реформа оказывает воздействие.
Пять наблюдений по большой матрице:
Первое — колонка различий BiCRS показывает наибольший положительный эффект в каждом сценарии. Для Catarina (PT) к 2030 году выгода составляет 106 процентов; для Giuseppe (IT) — 101 процент; для бретонского фермера — 76 процентов. По сравнению с колонкой Nova Democratia (референсная меритократическая модель) BiCRS везде оказывается сильнее — это указывает на то, что климатические технологии являются более мощным рычагом, чем чисто фискальная реформа.
Второе — Pillar Two по-прежнему остаётся устойчиво красным. BiCRS не решает проблему налогового арбитража. Sanjay (мальтийский fintech non-dom) получает через различие BiCRS 23 процента, но теряет через Pillar Two 10 процентов. Совокупный эффект остаётся положительным, однако проблему Pillar Two необходимо решать отдельно.
Третье — три институциональные колонки (Комиссия, EP, ECB) остаются слегка отрицательными. BiCRS не меняет того, кто управляет, — он меняет лишь то, что они приносят. Административные издержки институтов ЕС сохраняются, но без забот, связанных с реализацией Green Deal и CBAM, они заметно ниже.
Четвёртое — фермеры являются структурными победителями, не требуя выделения собственной территории. Бретонский молочный фермер видит, как его потери от Green Deal и CBAM превращаются в выгоду от BiCRS, при этом ни один гектар его собственной земли не меняется. Никакой обязательной перестройки производства, никакого конфликта с продовольственными угодьями, никакого севооборота с мискантусом. Производство BiCRS происходит за тысячи километров отсюда, в бассейне Конго или на Индонезийском архипелаге, — а европейский фермер получает выгоду от снижения затрат на энергию, снижения цен на удобрения (азотная промышленность получает дешёвый углерод) и более стабильных рынков сбыта молочной и мясной продукции.
Пятая — наибольшей оказывается выгода для групп с низкими доходами. Процентный эффект поразительно велик для Giuseppe и Catarina, поскольку их абсолютный доход невысок. Практически это означает: BiCRS — не реформа класса люкс для богатых, а мера, которая прежде всего затрагивает основную массу населения. Более низкие затраты на энергию, более низкие цены на продукты питания (через всю цепочку поставок) и более низкие цены на топливо непропорционально повышают покупательную способность групп с низкими доходами.
Что исчезает — Green Deal и CBAM демонтированы
Чтобы оценить реформу, необходимо помнить, что именно исчезает.
Пакет Green Deal в совокупности
Fit-for-55, ETS-II, директива о биоразнообразии, закон о восстановлении лесов, директива по энергоэффективности, Renewable Energy Directive III. В совокупности они сильнее всего затронули европейские домохозяйства и промышленность — как напрямую (счета за электроэнергию, обязательства по установке тепловых насосов, перекладывание затрат ETS), так и косвенно (перемещение промышленности в США и Китай из-за высоких энергозатрат).
BiCRS заменяет этот пакет не на «меньше климатической политики», а на «климатическую политику, которая работает». Конечная цель — нулевой баланс выбросов к 2050 году или раньше — сохраняется. Меняется путь к ней: вместо «сделать всё, что использует углерод, дороже» — «удалять углерод из атмосферы с затратами ниже, чем затраты на предотвращение выбросов».
CBAM — корректировка углеродного регулирования на границе
CBAM в его нынешнем виде представляет собой торговый барьер, призванный защищать европейскую промышленность от импорта из стран, не располагающих сопоставимой климатической политикой. Он необходим, поскольку без CBAM затраты Green Deal сделали бы европейскую продукцию неконкурентоспособной по цене. Но он также чудовищно сложен с административной точки зрения, юридически уязвим для исков в рамках ВТО и политически крайне обременителен — тарифы Трампа частично оправдывались как ответ на CBAM.
При BiCRS проблема CBAM полностью исчезает. Ведь если Европа обеспечит свою промышленность дешёвым возобновляемым углеродом по сорок евро за тонну, защита цен больше не потребуется. Европейские производители стали, химической продукции, цемента и автокомпонентов смогут конкурировать по всему миру — не вопреки климатической политике, а благодаря ей.
Что сохраняется — Pillar Two, NGEU, DSA, пакт о предоставлении убежища
В рамках этой реформы сознательно не затрагиваются: налоговая составляющая для корпораций (Pillar Two), бюджетное финансирование (NGEU + MFK 2028-2034), цифровое регулирование (DSA + AI Act) и система распределения просителей убежища. Они продолжают функционировать как брюссельские инструменты. Их действие не меняется вследствие внедрения BiCRS; меняется лишь то, что их больше не затмевают колоссальные издержки Green Deal.
Реформа, которая пытается сделать слишком многое одновременно, не получает политического большинства. Внедрение BiCRS как замены Green Deal и CBAM само по себе уже представляет собой гигантский сдвиг. Остальные брюссельские механизмы могут быть реформированы или сохранены на последующих этапах — в зависимости от политических предпочтений.
Три макродвижения, которые запускает BiCRS
Под поверхностью ячеек матрицы движутся три макроэкономические силы. Каждая из них означает перераспределение сотен миллиардов евро на европейском уровне к 2030 году.
Первое движение — промышленная переориентация
В рамках Green Deal европейская промышленность теряла примерно два-три процента ВВП в год из-за переноса производства — химическая отрасль перемещалась в Техас и Луизиану, сталелитейная — в Турцию и Индию, автосборка — в Мексику и Китай. В рамках BiCRS этот поток разворачивается вспять. Отмена обусловленных Green Deal энергетических издержек и административной нагрузки CBAM в сочетании с конкурентоспособной ценой CO₂ в размере сорока евро за тонну впервые с 2015 года делает европейское производство конкурентоспособным по затратам по сравнению с американским.
Так, химическая промышленность типа BASF демонстрирует столь впечатляющий результат — разница в колонке BiCRS составляет более 91 процента, — не потому, что меняется её рынок сбыта, а потому, что её производственные издержки сокращаются вдвое. То же относится к поставкам для Skoda, к строительным материалам и к энергоёмким отраслям в целом. Промышленная драма Европы 2020–2026 годов — уход BASF, закрытия предприятий ArcelorMittal, увольнения в Volkswagen — в рамках BiCRS частично обращается вспять.
Второе движение — европейско-экваториальная стратегическая ось
Производство на 14 млн гектаров экваториальных земель означает, что Европа формирует новую стратегическую связь с экваториальным поясом. Не как колониальную эксплуатацию, а как диверсифицированное долгосрочное партнёрство. От шести до восьми стран-поставщиков, каждая из которых поставляет не более 20 процентов европейского объёма, по заранее установленным минимальным ценам, с компонентом местного развития и в рамках общего протокола мониторинга.
Геополитический эффект: впервые с 1960 года Европа получает собственную стратегию в сфере энергетики и сырья, не зависящую от российского газа, американской нефти или китайских полупроводников. Это не небольшая корректировка курса. Это фундаментальный пересмотр самого понятия «стратегическая автономия». Экваториальный пояс — Центральная Африка, Юго-Восточная Азия, экваториальная часть Южной Америки — становится для Европы тем же, чем в XX веке был регион Персидского залива для Соединённых Штатов: той частью мира, откуда поступает система, обеспечивающая функционирование страны.
Для стран-поставщиков эффект столь же фундаментален. Конголезский фермер, использующий свою землю для производства биомассы BiCRS, получает гарантированный доход, в семь-десять раз превышающий его нынешний заработок на маниоке или какао-бобах. При наличии компонента развития (школы, клиники, инфраструктура) это означает впервые со времён деколонизации экономический обмен между Европой и экваториальным поясом с чистым положительным эффектом.
Третье движение — энергетическая независимость от России и США
Ежегодные расходы Европы на импорт газа и нефти составляют от ста до ста пятидесяти миллиардов евро; основными поставщиками являются Россия (СПГ через Индию и Турцию) и Соединённые Штаты (СПГ из Техаса и сырая нефть). В рамках интегрированной экваториальной политики — BiCRS для нетто-удаления и отдельного этанольного направления для замещения транспортного топлива — Европа может заменить значительную часть импорта ископаемого топлива биогенными поставками из экваториального региона. Этанольное направление при этом является дополнительным вариантом, не входящим в портфель BiCRS, рассматриваемый в этой работе, но использующим те же страны-партнёры и ту же геополитическую логику.
Геополитический эффект: впервые со времён Суэцкого кризиса 1956 года Европа сможет гарантировать собственную энергетическую независимость без зависимости от российского газа или американского СПГ. Это фундаментально уменьшит геополитическое влияние как Москвы, так и Вашингтона на Брюссель. Не случайно нынешний курс Брюсселя — Green Deal — не беспокоит ни одну из этих сторон, тогда как курс BiCRS наносит прямой экономический ущерб обеим.
Промышленный уровень — кто производит машины?
До сих пор текст был посвящён тому, какой климатический ущерб устраняет BiCRS и какое благосостояние он возвращает. Речь шла о выращивании, закачке, странах-партнёрах и затратах. Но под всеми этими уровнями скрывается промышленный вопрос, который Брюссель ещё не задал напрямую: кто производит машины, заводы и транспортные линии, необходимые для функционирования всей системы?
Ответ на этот вопрос определит, сделает ли реформа Европу структурно сильнее или лишь решит климатическую проблему, тогда как само благосостояние переместится в другие регионы. Именно этот вопрос Брюссель либо не задал, либо ответил на него неправильно в случае солнечных панелей и ветряных турбин. Результат известен.
Что требуется системе BiCRS и этанола в промышленном отношении
Промышленный масштаб системы значителен и поддаётся точной оценке.
Инъекционные машины BiCRS в мировой эксплуатации: 100.000 единиц
Срок службы при непрерывной эксплуатации 24/7: 5 лет
Потребность в замене в год в установившемся режиме: 20.000 машин
Потребность в период наращивания 2027-2035: 32.500 машин/год
Стоимость одной машины: €1-2 млн (в среднем €1,5 млн)
Мировой рынок машин в установившемся режиме: €30 млрд/год
Мировой рынок машин в период наращивания: €49 млрд/год
Сама машина BiCRS представляет собой сложный образец сельскохозяйственной техники: тяжёлое тракторное шасси, мобильный блок разрушения клеточной структуры, насосную установку высокого давления, инъекционный коллектор с несколькими параллельными трубопроводами, сенсорную систему контроля глубины и компьютеризированный механизм дозирования. По сложности она сопоставима с большим экскаватором Caterpillar или Komatsu — либо с полевым кормоуборочным комбайном Claas или John Deere. Это соответствует существующим европейским инженерным традициям.
Кроме того, необходимы этанольные заводы (для ферментации и дистилляции) и транспортная инфраструктура (танкеры, расширение портов, трубопроводы) для второй экваториальной линии. А внутри Европы — развёртывание микрокогенерационных установок для децентрализованного энергоснабжения домохозяйств:
Этанольные заводы в мире: 500 единиц
Стоимость одного завода: €80-150 млн
Общий объём инвестиций в строительство этанольных заводов: €58 млрд
Танкеры, порты, трубопроводы — всего: €45 млрд
Установленная база микрокогенерационных установок в ЕС: 180 млн единиц × €4.500
Общая стоимость парка микрокогенерационных установок ЕС: €810 млрд
Замена микрокогенерационных установок в установившемся режиме: €54 млрд/год
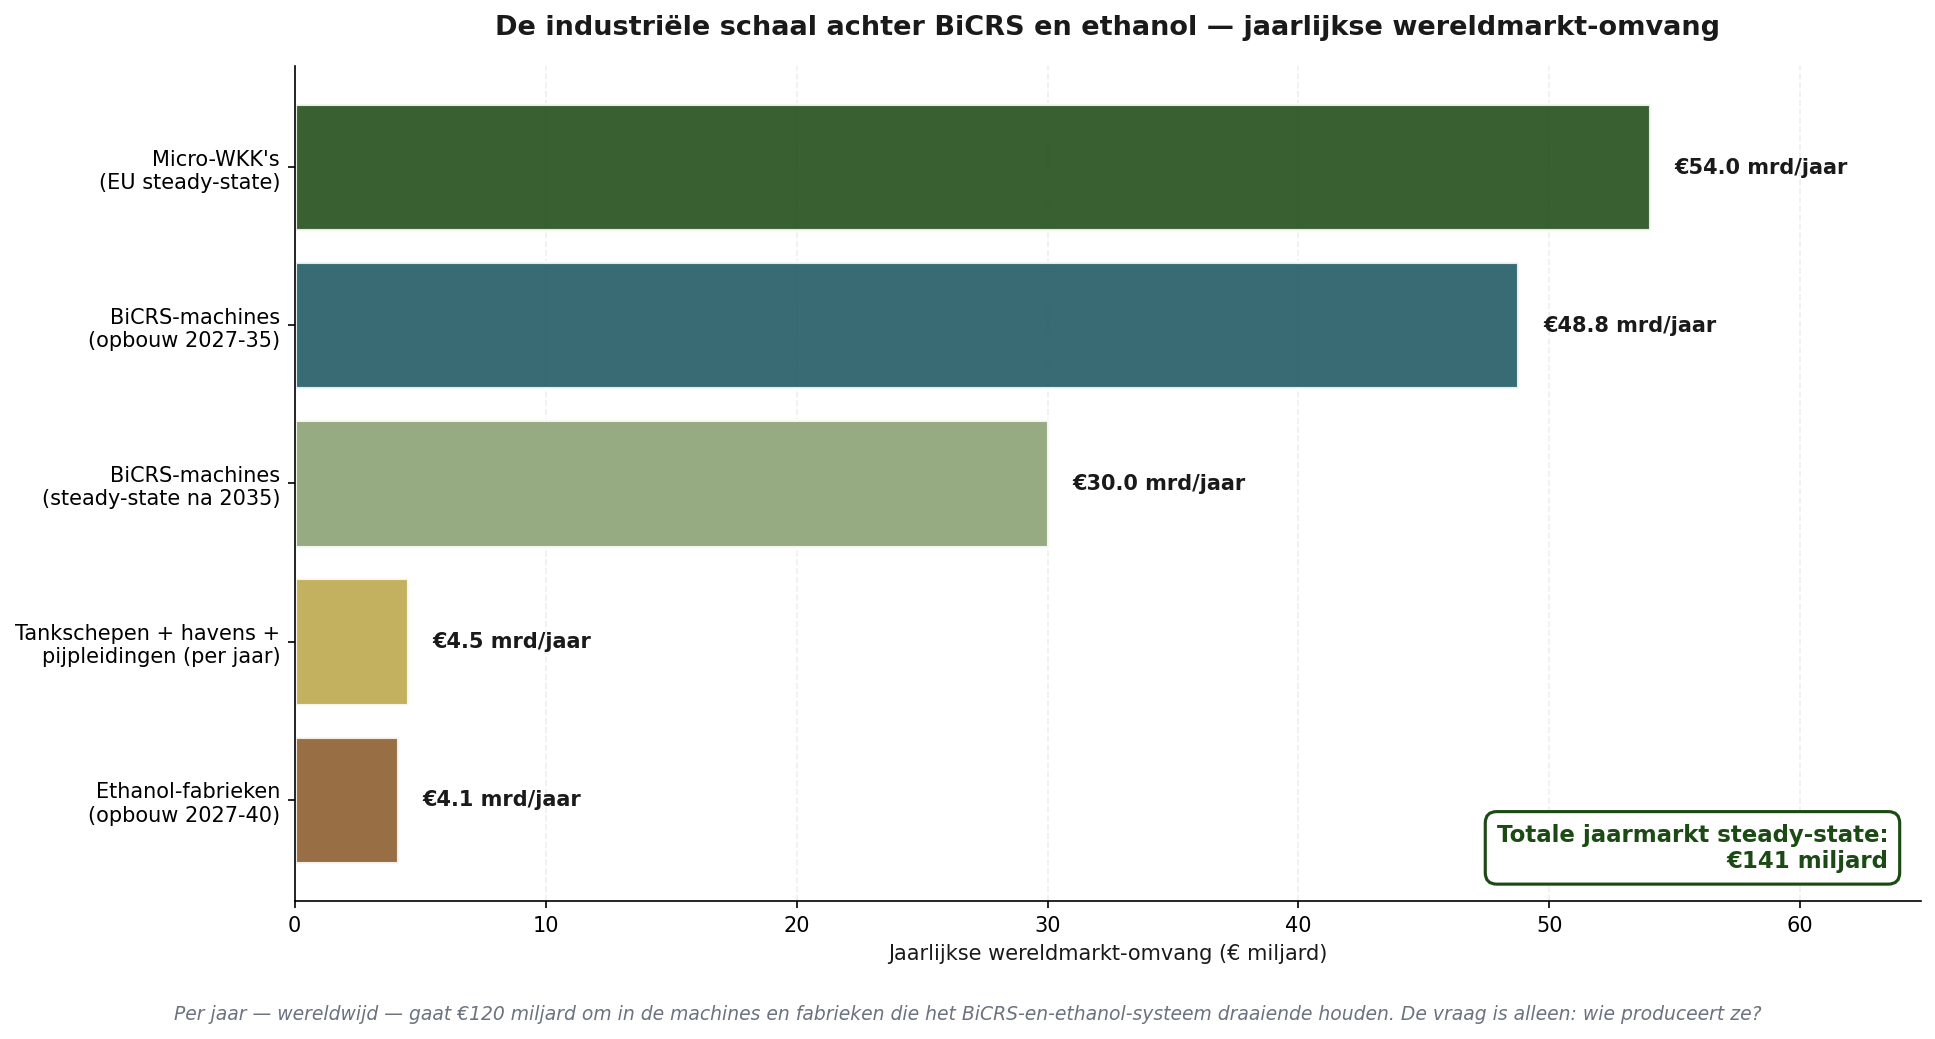
Промышленный масштаб BiCRS и этанола — пять компонентных рынков с совокупным мировым оборотом около €120 млрд в год в период наращивания, а затем около €88 млрд в год в установившемся режиме.
Пять компонентных рынков, вместе составляющих около ста двадцати миллиардов евро ежегодно на мировом рынке в период наращивания. После 2035 года этот показатель снизится до восьмидесяти восьми миллиардов евро в год в установившемся режиме. Это не второстепенный промышленный уровень — это мировой рынок, сопоставимый по размеру с нынешней индустрией солнечных панелей или вдвое превышающий поставки для гражданской авиации.
Историческая параллель — солнечные панели и ветряные турбины
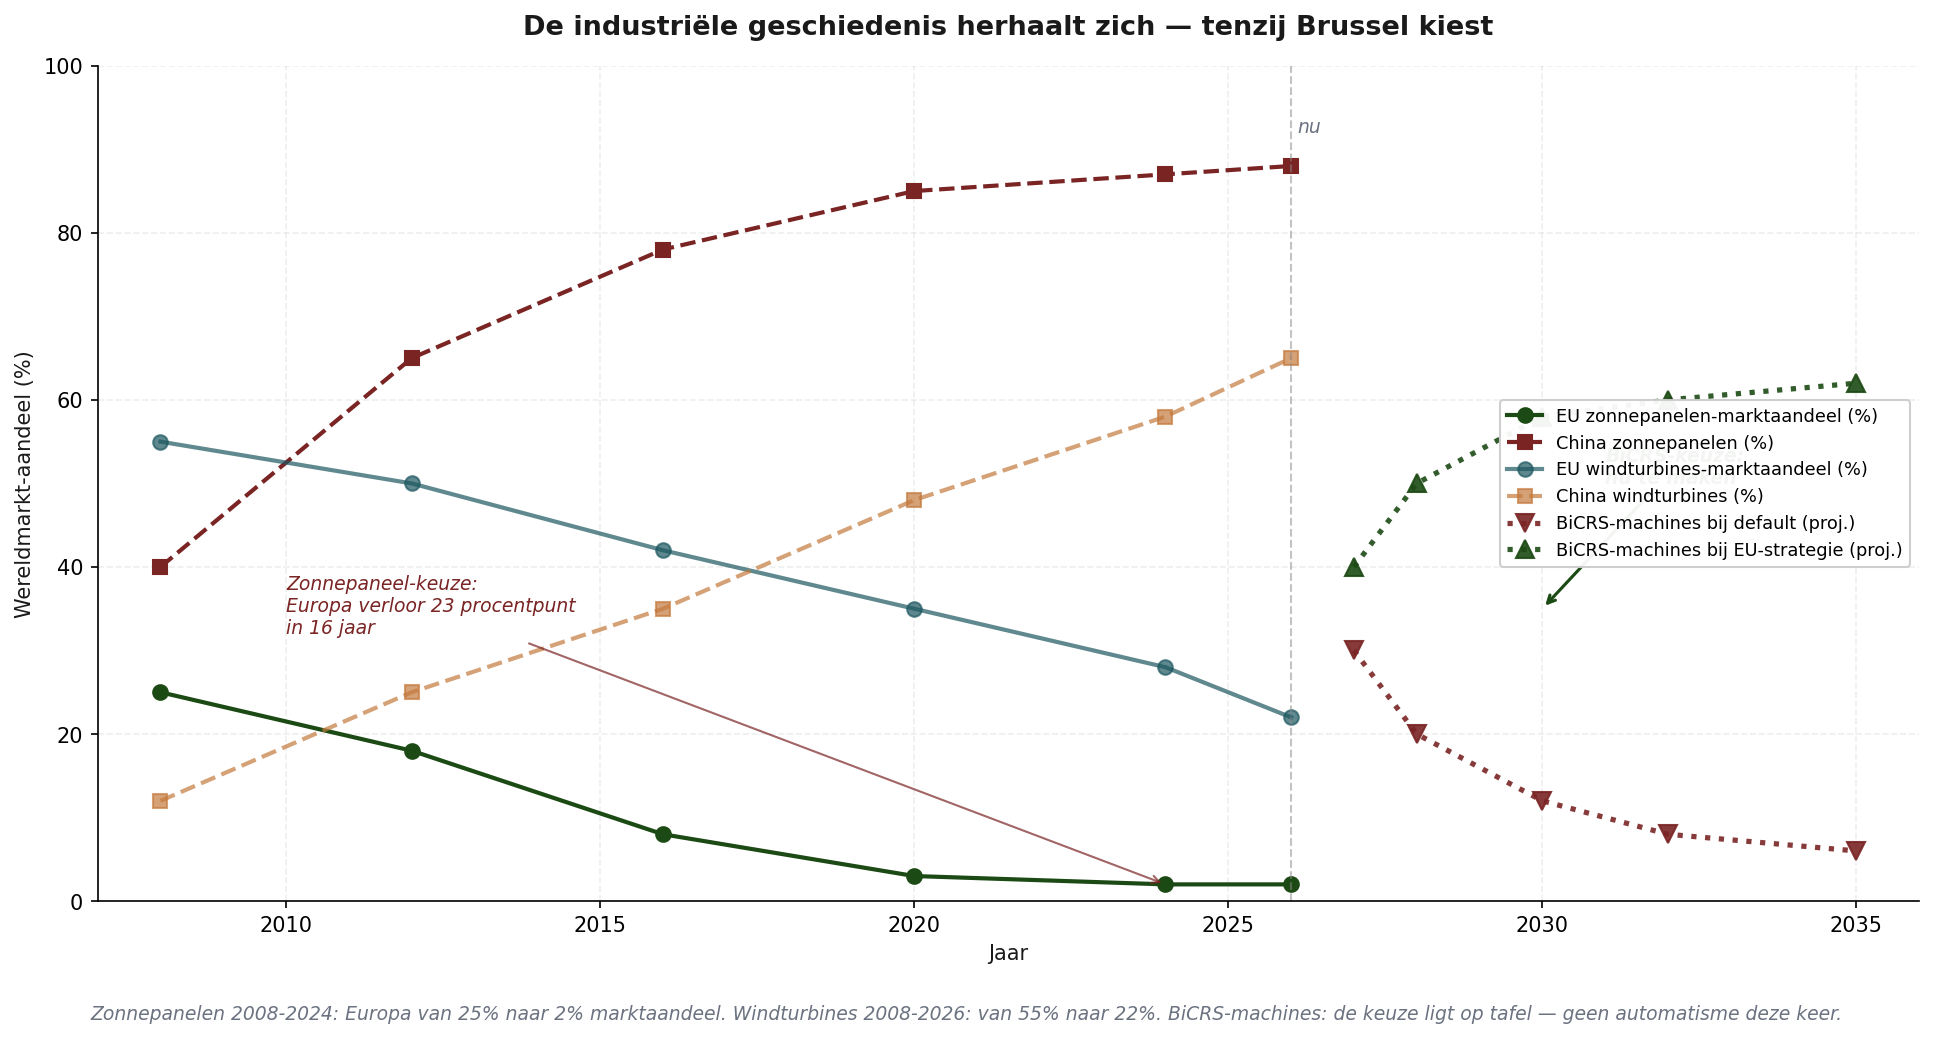
Доля мирового рынка солнечных панелей (2008-2026) и ветряных турбин (2008-2026), а также прогноз для машин BiCRS (2027-2035) при двух возможных курсах.
Брюссель знает эту историю. Она уже дважды повторялась, и оба раза результат был одинаковым.
Солнечные панели. В 2008 году доля Европы в мировом производстве солнечных панелей составляла 25 процентов. Технология была изобретена в Европе, инновации финансировались Европой, производство первоначально также было организовано в Европе — Q-Cells, Solar World, Conergy были ведущими компаниями. К 2024 году эта доля снизилась до двух процентов. Китай занял этот рынок, увеличив свою долю с 40 процентов в 2008 году до 88 процентов в 2026 году. Не благодаря лучшим технологиям, а за счёт резкого снижения производственных затрат вследствие государственных субсидий, эффекта масштаба и дешёвого финансирования. Брюссель отреагировал антидемпинговыми пошлинами слишком поздно и слишком слабо; европейская индустрия солнечных панелей была разгромлена менее чем за десять лет.
Ветряные турбины. В 2008 году Европа занимала 55 процентов мирового рынка, а Vestas, Siemens Wind, Enercon и Nordex были мировыми лидерами. К 2026 году эта доля снизилась до 22 процентов. За тот же период Китай вырос с 12 до 65 процентов. Goldwind, Envision и Mingyang теперь ежегодно производят больше турбин, чем все европейские производители вместе взятые. Европейская индустрия ветряных турбин не исчезла, но больше не является мировым лидером.
В обоих случаях схема была одинаковой. Европа разрабатывает технологию. Первые рынки возникают в Европе. Китайские производители копируют технологию или приобретают лицензии. Китайское государство поддерживает производство субсидиями, дешёвыми кредитами и инфраструктурой. Эффект масштаба укрепляет позиции Китая. Европейское производство становится нерентабельным. Брюссель реагирует с опозданием, вяло и без внутреннего единства. Промышленность навсегда перемещается в другие регионы.
Два курса — что поставлено на карту
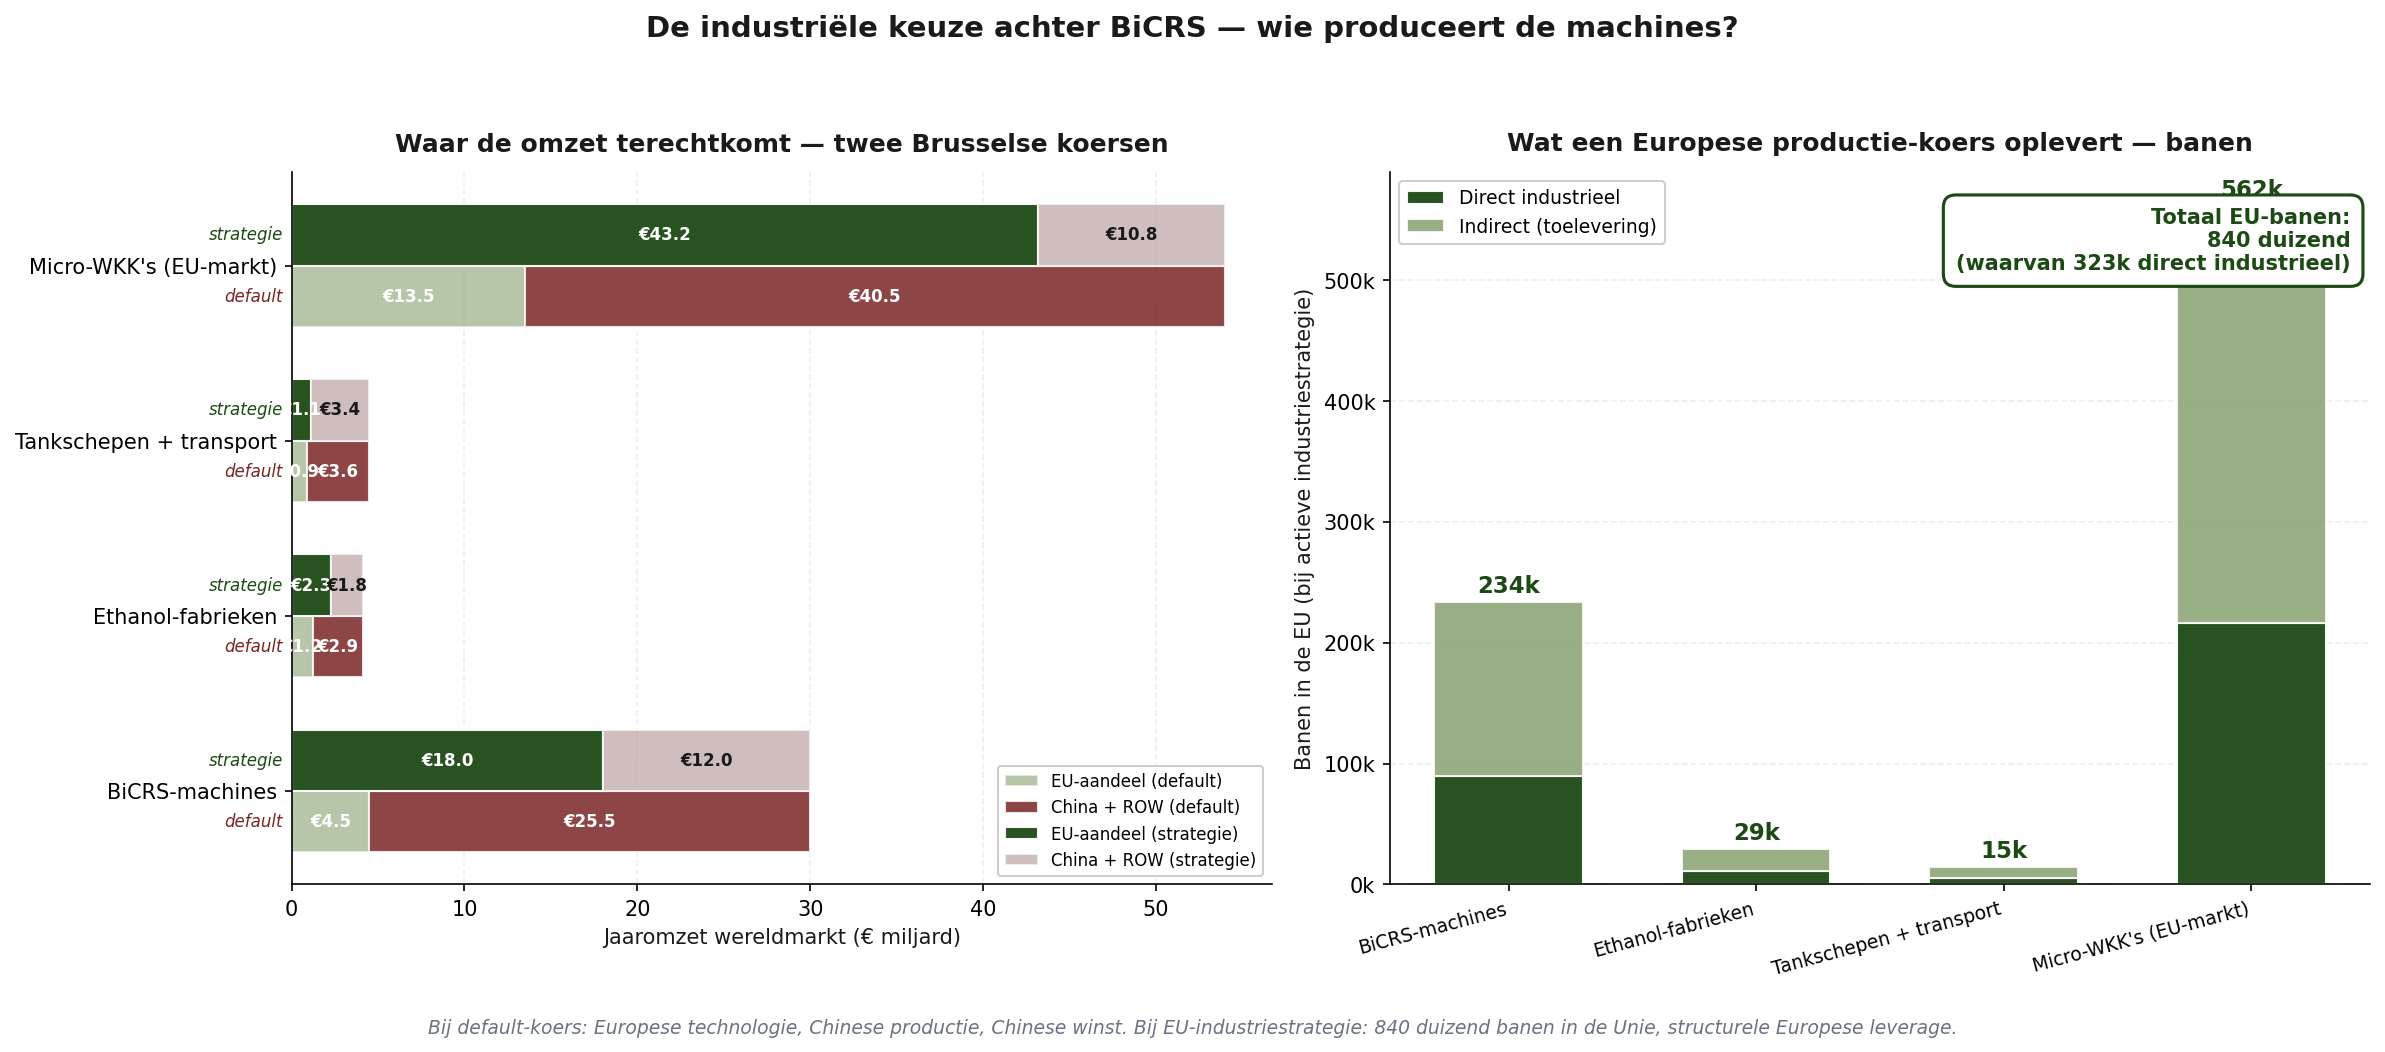
По каждому промышленному компоненту: что достаётся ЕС, а что Китаю и остальному миру при двух курсах Брюсселя. Справа: результат для занятости при активной промышленной стратегии ЕС.
Предстоящий выбор является не технологическим, а промышленным и политическим. Есть два пути:
Курс по умолчанию — BiCRS внедряется, но активная промышленная стратегия не разрабатывается. К 2027 году в Китае появляются первые заводы по производству машин BiCRS (через государственные партнёрские структуры в составе конгломерата XCMG по производству сельскохозяйственной техники или лицензионного партнёра John Deere — LiuGong). К 2030 году китайская доля рынка машин BiCRS вырастает до 85 процентов. Этанольные заводы: 70 процентов построены китайскими компаниями через инженерное подразделение Sinopec. Танкеры: 80 процентов построены китайскими верфями (Hudong-Zhonghua, Yangzijiang). Микрокогенерационные установки: 75 процентов китайского производства благодаря уже существующему господству Китая в сфере компактных силовых установок. Европейская доля на мировом рынке объёмом €88 млрд остаётся ограниченной — от шести до пятнадцати процентов по каждому компоненту.
Стратегия ЕС — Брюссель одновременно запускает внедрение BiCRS как промышленную реформу. Конкретно: Брюссельский промышленный пакет BiCRS, который удерживает производство машин и микрокогенерационных установок в Союзе благодаря подходу, состоящему из четырёх направлений:
Направление первое — требование локального производства. Пятьдесят процентов машин BiCRS, используемых в проектах, финансируемых ЕС, должны иметь подтверждённую добавленную стоимость в ЕС не менее пятидесяти процентов (компоненты, сборка, программное обеспечение). Это не торговый барьер, а условие финансирования — аналогично требованиям к европейским поставщикам, применяемым в рамках фондов NGEU.
Направление второе — Фонд промышленного ускорения. €15-20 млрд направляются через Европейский инвестиционный банк на европейские производственные мощности для машин BiCRS, компонентов этанольных заводов и микрокогенерационных установок. Основное внимание уделяется трём кластерным регионам, где ещё сохранилась европейская инженерная база: Бавария и Баден-Вюртемберг, Северная Италия (Ломбардия, Эмилия-Романья), Юго-Восточный Брабант и Твенте. Именно там сосредоточены компетенции в области мехатроники, двигателей и насосов, необходимые для машин BiCRS и микрокогенерационных установок.
Направление третье — установление стандартов. Нормализация EU-CEN для протоколов инъекции BiCRS, качества этанола и безопасности микрокогенерационных установок. Кто устанавливает стандарт, тот и определяет рынок. Брюсселю удалось успешно сделать это в 1990-е годы с телекоммуникационной системой GSM, но не удалось — с солнечными панелями; из этой разницы можно извлечь уроки.
Направление четвёртое — привязка стран-партнёров. Экваториальные страны-поставщики (Congo, Indonesië, Brazilië, Ghana, Ivoorkust) обязуются покупать инъекционные машины BiCRS по положениям рамочных соглашений из производства ЕС или стран-партнёров. Не вводится исключительное право (между поставщиками допускается конкуренция), но китайский демпинг на рынках стран-партнёров не допускается.
При такой стратегии ЕС европейская доля составит:
Доля ЕС в производстве машин BiCRS: 60% (€18 млрд/год)
Доля ЕС в производстве этанольных заводов: 55% (€2,3 млрд/год)
Доля ЕС в производстве танкеров и транспортной инфраструктуры: 25% (€1,1 млрд/год)
Доля ЕС в производстве микрокогенерационных установок: 80% (€43 млрд/год)
Эффект для занятости — что конкретно даёт выбор европейского производства
Промышленное производство в среднем создаёт пять прямых рабочих мест на каждый миллион евро оборота (сборка, контроль качества, инженерные разработки, НИОКР) и восемь косвенных рабочих мест в цепочке поставок (компоненты, материалы, логистика, сервис). При активной промышленной стратегии ЕС это даёт ежегодно:
Машины BiCRS: прямые и косвенные рабочие места: 234.000
Этанольные заводы (период наращивания): 29.400 рабочих мест
Танкеры и транспорт: 14.600 рабочих мест
Микрокогенерационные установки (установившийся режим в ЕС): 561.600 рабочих мест
ИТОГО рабочих мест в ЕС при реализации стратегии: 840.000 рабочих мест
Восемьсот тысяч рабочих мест в Европе — из них около трёхсот двух тысяч непосредственно в промышленности — как прямое следствие выбора производить цепочку BiCRS и этанола в самой Европе, а не импортировать её. Для сравнения: это больше, чем общая потеря рабочих мест в европейской автомобильной промышленности в период с 2020 по 2026 год (около 350.000 рабочих мест, согласно ACEA). И больше, чем весь немецкий сталелитейный кластер (450.000 рабочих мест).
Это также именно те категории рабочих мест, которые нынешний «Тихий анализ» в Брюсселе определяет как проигравшие: промышленные специалисты в области мехатроники, двигателестроения, сварки, сборки и контроля качества. Tom — рабочий с зарплатой €52.000 из металлообрабатывающей промышленности в Doetinchem, потерявший работу в 2026 году после закрытия предприятия, — как раз относится к той категории, которая может снова получить работу на заводе по производству машин BiCRS в Твенте или на сборочном предприятии микрокогенерационных установок в Брабанте.
Кто будет координировать эту работу?
Промышленная стратегия BiCRS и этанола требует координации на уровне, который отдельные государства-члены обеспечить не могут. Ни нидерландская, ни немецкая, ни итальянская промышленная стратегия по отдельности не обладают достаточным масштабом, чтобы противостоять Китаю. Это должна быть работа Брюсселя, и осуществляться она должна по четырём каналам:
Первый — DG GROW (Internal Market and Industry). Генеральная дирекция, которая сейчас координирует работу ЕС в сфере промышленной стратегии, должна сделать промышленную стратегию BiCRS своим приоритетом. В портфеле одного из комиссаров следует прямо предусмотреть направление «Промышленные климатические компоненты», охватывающее производство машин BiCRS, этанольных заводов и микрокогенерационных установок.
Второй — финансирование через EIB. Европейскому инвестиционному банку необходимо выделить отдельный промышленный механизм BiCRS с капиталом €15-20 млрд, ориентированный на создание заводов в ЕС. Это должно быть сопоставимо с тем, как финансирование EIB сделало возможным создание Airbus в 1970-е годы, — теперь такой подход необходим для машин BiCRS.
Третий — стандартизация CEN/CENELEC. Европейские органы стандартизации должны в течение восемнадцати месяцев опубликовать стандарты для BiCRS и этанола. Это звучит технократично, но имеет решающее геополитическое значение: кто устанавливает стандарт, тот получает рынок.
Четвёртый — государственно-частные совместные предприятия. Брюссель содействует созданию консорциумов между европейскими производителями сельскохозяйственной техники (Claas, John Deere Europe, CNH Industrial, Krone, Same Deutz-Fahr), производителями двигателей (Deutz, MAN, Volvo Penta, Iveco) и компаниями, занимающимися инженерными решениями для этанольной промышленности (Andritz, Praj-Europe). Не как государственная помощь, а как коалиция конкурентоспособности. Модель Airbus, применённая к сельскохозяйственной технике.
О чём говорят цифры в совокупности
Внедрение BiCRS и этанола без промышленной стратегии — это климатическая реформа, которая спасает Европу с точки зрения климата, но обедняет её промышленно. Брюссель платит экваториальным странам-партнёрам за биомассу, платит Китаю за машины, перерабатывающие эту биомассу, а сам сохраняет лишь зависимость. Это наихудший из возможных исходов хорошей концепции.
Внедрение BiCRS и этанола при наличии промышленной стратегии создаёт, кроме того, 840.000 рабочих мест в Союзе и ежегодный производственный оборот в размере €65 млрд в пределах ЕС. Оно превращает Европу в мирового поставщика климатических технологий, а не в их покупателя. Оно восстанавливает промышленный потенциал в кластерных регионах, сильнее всего пострадавших в период Green Deal. Оно позволяет сохранить всю выгоду от реформы внутри Союза.
Выбор предстоит сделать в течение двенадцати–восемнадцати месяцев до принятия первых решений о внедрении BiCRS. До этого момента исход не определён. После этого он — как в случае с солнечными панелями и ветряными турбинами — станет необратимым.
Пластик как долговременное наземное хранилище CO₂ — немецкие буроугольные карьеры
Помимо инъекций BiCRS и производства этанола существует третье применение экваториальной биомассы, которое Брюссель пока ещё не признал явно на языке политики: пластик. Не как одноразовый продукт, попадающий в море, а как целенаправленно создаваемая форма хранения углерода. И — стратегически решающее обстоятельство — с уже доступной инфраструктурой хранения, которую Европе всё равно предстоит демонтировать в рамках климатического перехода.
«Пластик — это химическое объединение атомов углерода, удерживаемых полимерными связями, которые не разрушаются сами по себе. По определению это форма хранения углерода. Вопрос лишь в том, кто признает, что она у нас уже есть».
— физика полимеров, наблюдение первого порядка
Исходный факт — 78 процентов углерода на килограмм
Один килограмм полиэтилена, полипропилена или полистирола примерно на 78 процентов состоит из углерода. Остальное — водород и следовые элементы. Если этот углерод изначально происходит из экваториальной биомассы — сахарного тростника, кукурузы или тропических трав C4 через ту же цепочку, которая также производит этанол, — то такой пластик представляет собой форму связывания атмосферного CO₂, сохраняющуюся от сотен до тысяч лет.
Средняя доля углерода в пластике: 78%
На 1 кг пластика приходится атмосферного CO₂: 2,86 кг связанного CO₂
Стабильность полимера (без сжигания): 500–5.000 лет
В сухих, закрытых условиях: до 10.000 лет
Важно подчеркнуть, что это не теоретическое утверждение. Археология полиэтилена показывает, что пластмассы 1950-х годов — возрастом более семидесяти лет — в сухих закрытых условиях практически не изменились. На музейных образцах пластиковых артефактов семи десятилетий потребительской культуры измеримых признаков разрушения углерода не обнаружено.
Таким образом, пластик — единственная форма наземного хранения углерода, способная по долговечности соперничать с геологическими формами хранения — углём, газом, инъекциями BiCRS. Но, в отличие от угля и газа, которые работают только при сохранении под землёй, пластик остаётся видимым, контролируемым и не подверженным промышленному искушению извлечь его и сжечь. Экономических стимулов извлекать хранящийся биопластик нет.
Немецкие буроугольные карьеры — готовая инфраструктура
В период с 2030 по 2038 год Германия демонтирует три крупных буроугольных кластера: Rheinland (RWE — Hambach, Garzweiler II, Inden), Lausitz (LEAG — Welzow-Süd, Jänschwalde, Nochten/Reichwalde) и Mitteldeutschland (MIBRAG — Profen/Schleenhain). К ним добавляются исторические карьеры в Lausitz, закрытые ещё с 1991 года, но сохраняющие доступное свободное пространство.
Стандартная практика, закреплённая в немецком горном законодательстве, заключается в том, что после закрытия карьеры заполняются грунтовыми водами до образования искусственных озёр. Озеро Hambach площадью 4.200 гектаров и глубиной 411 метров должно стать крупнейшим внутренним озером Германии; завершение его создания запланировано примерно на 2080 год. Вопрос, который никто явно не задаёт ни в Бундестаге, ни в DG ENER: насколько лучше было бы заполнить их биопластиком вместо грунтовых вод?
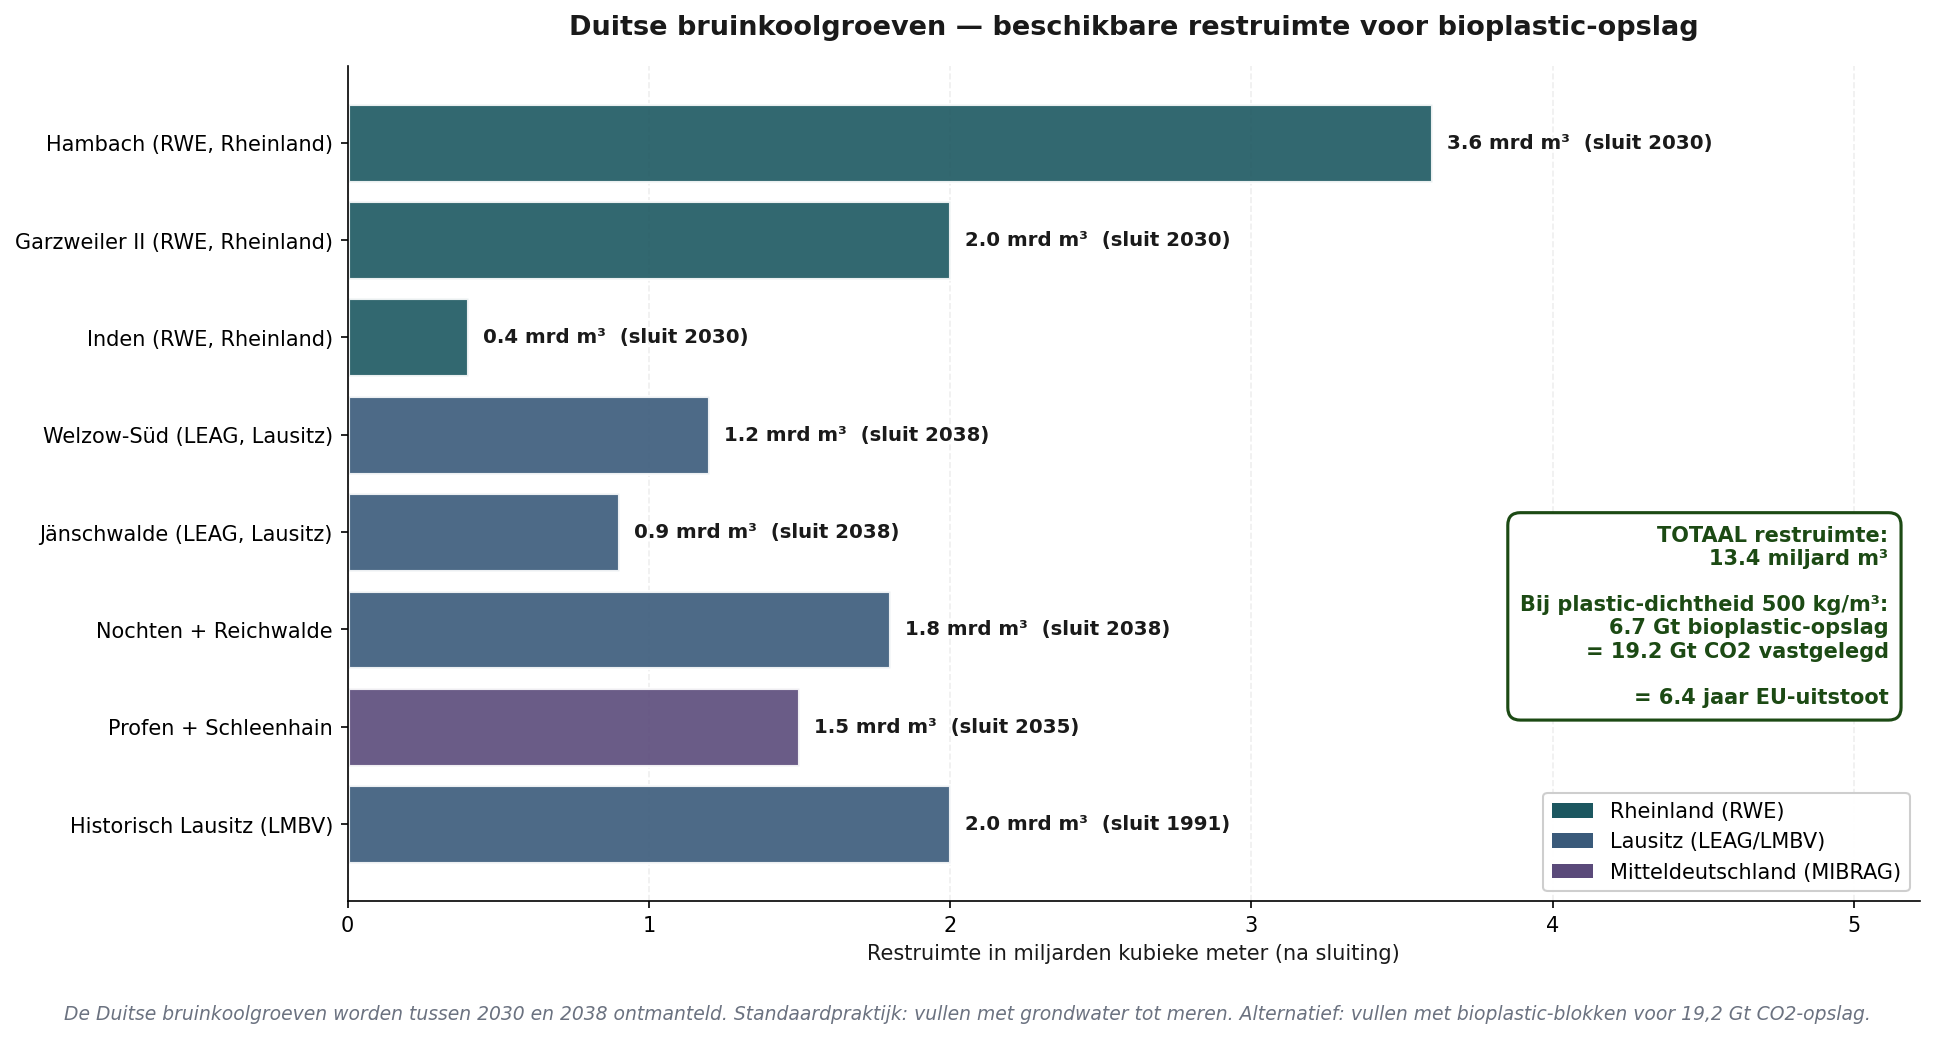
Доступное свободное пространство немецких буроугольных карьеров после демонтажа. Hambach — 3,6 млрд м³, Garzweiler — 2,0 млрд м³, плюс кластеры Lausitz и Mitteldeutschland. Всего 13,4 млрд м³ — достаточно для хранения 6,7 млрд тонн биопластика = 19,2 Гт CO₂ в связанном виде.
Цифры значительны:
Общий объём свободного пространства немецких буроугольных карьеров: 13,4 млрд м³
Хранение пластика при плотности 500 кг/м³: 6,7 Гт биопластика
Эквивалент связанного CO₂: 19,2 Гт CO₂
Годовые выбросы EU-27 в 2024 году: 3,0 Гт CO₂/год
Количество лет выбросов ЕС, которые могут вместить карьеры: 6,4 года
Иными словами, только немецкие буроугольные карьеры — полости, которые всё равно уже существуют, инфраструктура, финансирование которой всё равно предусмотрено, и площадки, которые всё равно выводятся из эксплуатации, — могут хранить в пластиковой форме над землёй выбросы ЕС более чем за шесть лет. Это не маргинальный эффект, а стратегический климатический актив, который в настоящее время никто не использует.
Темпы заполнения не являются узким местом. При реалистичном европейском производстве биопластика в объёме 50 млн тонн в год полное заполнение займёт примерно 134 года. Этого достаточно, чтобы создать и усовершенствовать систему и при необходимости расширить её на польские буроугольные карьеры (Bełchatów, Turoszow) или чешские Severoceske doly. В мировом масштабе все закрытые угольные и буроугольные шахты вместе дают, по оценкам, мощность хранения 60–80 Гт CO₂ — примерно два года мировых выбросов.
Ирония — замена ископаемого угля биогенным пластиком
Символическую силу этой реформы трудно переоценить. Полости, возникшие из-за извлечения ископаемого углерода на поверхность — со всем причинённым климату ущербом, — заполняются биогенным углеродом, извлечённым из атмосферы и навсегда хранимым на поверхности. Это уже не просто техническая реформа; это прямой поворот вспять промышленной революции последних двух столетий.
С точки зрения сертификации CRCF (Carbon Removals Certification Framework), такое хранение поддаётся проверке (спрессованные блоки в плотной форме, учёт тоннажа), является дополнительным (без этого решения углерод был бы сожжён или вообще не был бы зафиксирован) и постоянным (стабильность полимера на протяжении столетий). Биопластик в буроугольном карьере отвечает тем же требованиям, которые предъявляются к биоуглю и геологическому хранению CO₂.
Иллюзия бумаги — замена одноразовых изделий
Второе измерение пластиковой доктрины контринтуитивно: следует заменять бумагу биопластиком, а не наоборот. Европейская директива Single-Use Plastics Directive 2019 заменила пластиковые соломинки, одноразовые столовые приборы и пластиковые стаканчики бумажными альтернативами. Это было задумано как мера против загрязнения; с точки зрения климата это стало шагом назад.
Исследования LCA после 2021 года последовательно показывают, что производство бумажной соломинки сопровождается выбросами 8,4 грамма CO₂ против 1,5 грамма для пластиковой соломинки — в шесть раз больше. Для бумажного стаканчика этот показатель составляет 110 граммов CO₂ против 14 граммов для пластикового — в восемь раз больше. Кроме того, бумага не хранит углерод постоянно (бумага разлагается в течение нескольких лет), тогда как биопластик хранит его (стабильность полимера на протяжении столетий).
Соотношение таково: бумажная соломинка производит в двадцать раз больше CO₂, чем содержится углерода в пластиковой соломинке. В масштабах ЕС полная замена одноразовой бумаги (примерно 5,5 млн тонн в год в Союзе) эквивалентами из биопластика принесёт чистую климатическую выгоду примерно в 13 мегатонн CO₂ в год — плюс 16 мегатонн, связанных в самом пластике.
Поэтому Single-Use Plastics Directive следует пересмотреть, чтобы различать нефтехимический одноразовый пластик (справедливо запрещаемый из-за риска загрязнения) и биогенный одноразовый биопластик с гарантированным хранением (положительный для климата при условии изъятия для долгосрочного хранения).
Энергия переработки — что мы на это потратили
Помимо прямой выгоды для баланса CO₂ существует и второй экономический эффект: энергия, которую Европа сейчас тратит на переработку, в значительной степени высвободится при принятии пластиковой доктрины.
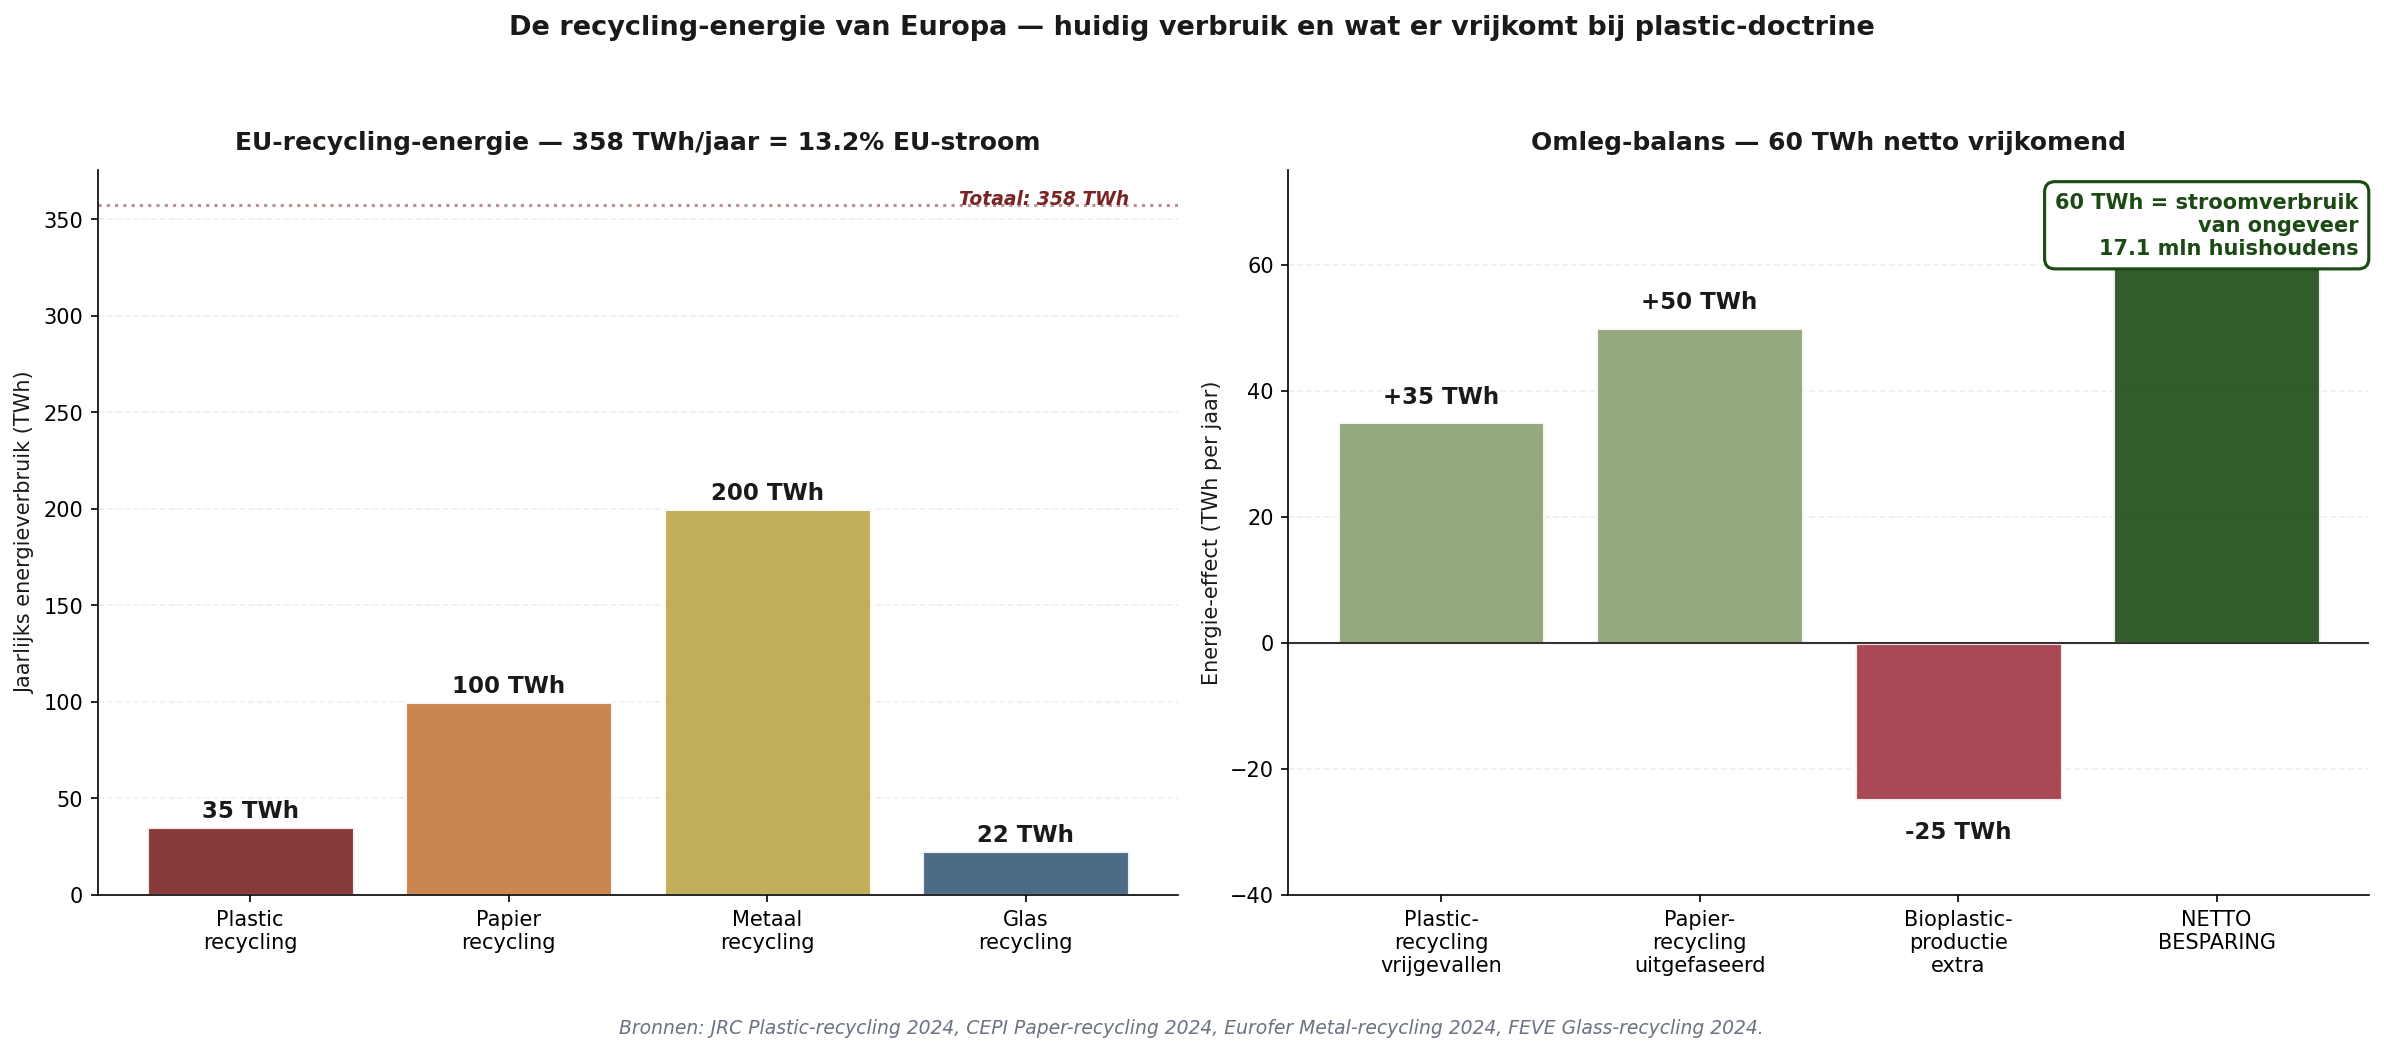
Слева: энергопотребление ЕС на переработку составляет около 358 ТВт·ч в год — 13 процентов от общего потребления электроэнергии в ЕС. Справа: при переходе на пластиковую доктрину чистое высвобождение составит 60 ТВт·ч в год, что эквивалентно потреблению электроэнергии 17 миллионов домохозяйств.
Европейская индустрия переработки ежегодно потребляет около 358 тераватт-часов энергии — 35 ТВт·ч на переработку пластика, 100 ТВт·ч на бумагу, 200 ТВт·ч на металл и 22 ТВт·ч на стекло. Это 13 процентов от общего потребления электроэнергии в ЕС. При переходе к производству биопластика и отказе от одноразовой бумаги чистыми высвободятся 60 ТВт·ч в год — потребление электроэнергии примерно 17 миллионов домохозяйств или годовое потребление всей Бельгии.
Эти 60 ТВт·ч можно направить на дополнительное электроснабжение, необходимое для развёртывания ТЭЦ, электролиз для получения промышленного водорода (Tata IJmuiden, BASF Ludwigshafen) или зелёную электроэнергию для производства машин BiCRS. Больше ни одного ТВт·ч — на временное повторное использование недолговечных пластиковых фракций.
Сжигание отходов на мусоросжигательных заводах — третий пластиковый грех
Европейские мусоросжигательные заводы (AVI) — третье место, где пластиковая доктрина даёт непосредственное улучшение. В настоящее время ЕС ежегодно сжигает на AVI около 25 млн тонн пластиковых отходов для производства энергии. При сжигании каждого килограмма пластика выбрасывается 2,86 кг CO₂ — это 71,5 мегатонны CO₂ в год от пластиковой фракции, сжигаемой на европейских AVI. Почти 2,4 процента выбросов ЕС.
AVI работают с низким электрическим КПД (28–32 процента), в то время как современные газовые электростанции достигают 60 процентов. Таким образом, при производстве одного и того же количества электроэнергии сжигание пластика в AVI сопровождается примерно в 3,7 раза большими выбросами CO₂, чем производство электроэнергии из газа. Системы AVI, сжигающие богатые пластиком отходы, фактически являются угольными электростанциями под зелёной вывеской.
Практическое решение: постановление ЕС, обязывающее все AVI до сжигания устанавливать сортировку пластика — с направлением отобранного материала на хранение биопластика или переработку, а не в печь. Технология доступна (установки ближней инфракрасной сортировки), стоимость составляет около €25–40 млн на один AVI; финансирование можно обеспечить за счёт высвободившихся субсидий на переработку.
Что пластиковая доктрина конкретно даст ЕС
Пять эффектов в масштабе ЕС:
CO₂, связанный посредством хранения биопластика: 143 Мт/год при производстве 50 Мт
в процентах от выбросов ЕС: 4,8%
Предотвращённое сжигание пластика в AVI: 71,5 Мт CO₂/год
Предотвращённые выбросы из-за замены бумаги: 13 Мт CO₂/год
Общий климатический эффект: ~228 Мт CO₂/год (7,6% выбросов ЕС)
Высвободившаяся энергия переработки: 60 ТВт·ч/год
Рабочие места в производстве биопластика в ЕС: ~120.000 (40 тыс. непосредственно)
Доступная ёмкость хранения: 6,4 года выбросов ЕС
Для контекста: климатический эффект в 228 мегатонн CO₂-эквивалента в год — это почти две трети того, чего нынешний пакет Green Deal пытается достичь на уровне ЕС, — без повышения счетов граждан за энергию и с сохранением промышленного нефтехимического кластера Rotterdam–Antwerpen–Ludwigshafen.
Дополнительная ценность пластиковой доктрины по сравнению с основным направлением (инъекции BiCRS): производство может осуществляться в самой Европе — это уже не закачка на месте, а фабричная экономика, которая подходит существующим нефтехимическим кластерам. Тем самым промышленный слой (как обсуждалось в предыдущей главе) не просто сохраняется, но и активно укрепляется за счёт спроса на биопластик.
Четыре решения, которые должен принять Брюссель
Первое — признание хранения биопластика в рамках CRCF. Европейская Carbon Removals Certification Framework должна прямо признать биопластик в структурированном хранилище сертифицированным способом удаления CO₂. Это техническое обновление в рамках существующего регулирования, а не изменение Договора. Срок: шесть месяцев.
Второе — пересмотр Single-Use Plastics Directive. Необходимо различать нефтехимический одноразовый пластик (справедливо ограничиваемый) и биогенный одноразовый биопластик с гарантированным хранением (положительный для климата). Действующую директиву следует скорректировать посредством внесения поправок, а не заменять; срок — двенадцать месяцев в рамках процедуры совместного принятия решений.
Три — обязательная сортировка пластика на предприятиях по сжиганию отходов в ЕС. Регламент ЕС, обязывающий все мусоросжигательные установки предварительно извлекать пластиковую фракцию до сжигания. Финансирование — за счёт перераспределённых субсидий на переработку. Срок: восемнадцать месяцев до даты вступления в силу.
Четыре — соглашение между ЕС и Германией о переустройстве буроугольных карьеров. Стандартная практика заполнения грунтовыми водами пересматривается в пользу хранения биопластика. Требуется внесение изменений в немецкий Bundesberggesetz, но это укладывается в действующие полномочия ЕС по мониторингу хранения CO₂. Срок: 24 месяца, поэтапная реализация до 2040 года.
Что говорят цифры в совокупности
Пластик из экваториальной биомассы, хранящийся в существующих немецких буроугольных карьерах, становится третьей опорой брюссельской климатической реформы — наряду с закачкой BiCRS на экваториальных участках и производством этанола для отопления и транспорта. Это самая наглядная из трёх опор: зримый поворот вспять промышленной революции, при котором пустоты, образовавшиеся из-за выноса углерода на поверхность, заполняются углеродом, извлечённым из атмосферы.
Количественный вклад: 228 мегатонн CO₂-эквивалента в год (7,6% выбросов ЕС), 60 ТВт·ч высвобождённой энергии переработки, 120 000 новых рабочих мест и инфраструктура хранения, способная вместить объём, эквивалентный выбросам ЕС за шесть—восемь лет. Всё это — на основе существующих технологий, существующей инфраструктуры и существующих европейских нефтехимических кластеров.
Тем самым доктрина пластика делает брюссельский курс Gevolgenkaart-BiCRS не только более амбициозным с климатической точки зрения, но и более сильным в промышленно-стратегическом отношении. Ведь, в отличие от установок BiCRS и этанольных заводов — которые будут располагаться частично в Европе, а частично в экваториальных странах-партнёрах, — производство биопластика полностью европейское. В Rotterdam, Antwerpen, Geleen, Ludwigshafen, Leuna и Gendorf есть нефтехимическая инфраструктура, инженерная экспертиза и портовые связи, необходимые для приёма сырья из экваториального пояса и его переработки в полимер. Те же заводы, которые сегодня производят продукцию из ископаемого сырья, завтра смогут работать на биогенном сырье.
Разница не в заводе. Разница в том, где в конечном счёте оказывается углерод: в атмосфере (нынешний маршрут) или в немецком буроугольном карьере на пять тысяч лет (новый маршрут). Выбор технически тривиален и политически значим.
Кто проигрывает — честная оценка
Ни одна реформа не обходится без проигравших. Реализация BiCRS означает перераспределение, болезненное для отдельных секторов и регионов.
Проигравшие номер один — существующие инвестиции в возобновляемую энергетику
Европейские инвесторы в ветряные турбины, солнечные парки и проекты по производству зелёного водорода за последние пятнадцать лет вложили около 1,2 триллиона евро, исходя из субсидий Green Deal и ожиданий относительно цен на ETS. Если цена ETS упадёт примерно до сорока евро за тонну из-за избытка кредитов, вызванного BiCRS, часть этих портфелей потеряет в стоимости. Смягчение последствий: внедрение BiCRS может осуществляться поэтапно в течение семи—десяти лет, с сохранением субсидий для уже существующих проектов.
Проигравшие номер два — сама брюссельская климатическая бюрократия
DG CLIMA, DG ENER и связанные с ними генеральные директораты Европейской комиссии за последнее десятилетие значительно расширились по численности персонала и объёму полномочий — вместе около восьми тысяч сотрудников. При BiCRS сфера их деятельности резко сократится. Никакой реализации Fit-for-55, никакого администрирования CBAM, никаких аукционов ETS — только надзор за внедрением BiCRS, мониторинг контрактов с экваториальными поставщиками и оценка партнёрств.
Брюссельская бюрократия заинтересована в сохранении сложности системы и будет естественным образом сопротивляться инструменту, который делает её ненужной. Реформа потребует политической смелости от комиссаров, обычно склонных поощрять расширение генеральных директоратов, а не их сокращение.
Проигравшие номер три — страны, импортирующие ископаемое топливо
Россия и Соединённые Штаты косвенно теряют европейские рынки сбыта ископаемого топлива. Для России это желательно — как часть постукраинской стратегии; для Соединённых Штатов это новый источник напряжённости вдобавок к уже существующим тарифам Трампа. Возможное последствие: дополнительные американские тарифы на европейскую химическую и промышленную продукцию в ответ. В статье «Трамп как зеркало» (пятая карта последствий) это воздействие уже было подсчитано; при BiCRS оно существенно смягчается, поскольку европейская продукция уже дешевле американских аналогов.
Проигравшие номер четыре — мифический аргумент о тропических лесах
Предсказуемо первой критикой предложения BiCRS станет возражение: «но тогда придётся вырубать тропические леса». Аргумент звучит убедительно, но при внимательном рассмотрении цифр теряет силу.
Что на самом деле делает гектар тропического леса
Нетронутый тропический лес ежегодно поглощает нетто от двух до четырёх тонн CO₂ на гектар за счёт прироста биомассы и накопления углерода в почве. Именно эту цифру используют природоохранные организации, когда говорят, что «тропический лес — лёгкие Земли». Цифра верна — но это лишь доля того, что делает BiCRS на той же площади.
Нетронутый тропический лес (поглощение CO₂): 2-4 т CO₂/га/год
Внутрипочвенная инъекция BiCRS на той же площади: 200 т CO₂/га/год
Соотношение BiCRS / тропический лес: в 50-100× больше
А затем появляется метан
Кроме того, поглощение CO₂ тропическим лесом — лишь половина картины. Недавние научные исследования выявили неудобный факт: тропический лес является значительным источником метана. Стволы живых тропических деревьев выделяют метан через влажную кору и внутренние полости — Pangala и его коллеги в статье в Nature за 2017 год оценили, что только древесная биомасса Амазонии ответственна примерно за двадцать тераграммов метана в год. Кроме того, метан выделяется из тропических торфяных почв (торфяно-болотные леса Индонезии и торфяной район впадины Конго), где ежегодные выбросы составляют сотни килограммов метана на гектар.
Потенциал глобального потепления метана — GWP — составляет от двадцати семи до тридцати за столетний период и более восьмидесяти за двадцатилетний период согласно IPCC AR6. Выброс метана в объёме от 0,5 до 1,5 тонны на гектар в год — диапазон для тропического леса согласно современной научной литературе — соответствует от пятнадцати до сорока пяти тонн CO₂-эквивалента на гектар в год в двадцатилетнем масштабе, значимом для климатического перелома.
Годовой баланс тропического леса на гектар в нетто-выражении
Поглощение CO₂ биомассой и почвой: -2 до -4 т CO₂
Выбросы CH₄ (GWP-20, IPCC AR6): +15 до +45 т CO₂-экв.
НЕТТО для тропического леса на гектар в год: +13 до +41 т CO₂-экв.
НЕТТО BiCRS на той же площади: -200 т CO₂
Преимущество BiCRS над тропическим лесом с точки зрения климата: 213-241 т CO₂-экв.
Иными словами, в двадцатилетнем масштабе нетронутый тропический лес может оказаться нетто-источником парниковых газов, а не их нетто-поглотителем. Это не нападка на тропический лес как экосистему — биоразнообразие, водный баланс, регулирование местного климата и культурная ценность для коренных народов остаются неоспоримыми аргументами в пользу защиты тропических лесов. Но это удар по конкретному климатическому аргументу, которым обычно отвергают BiCRS.
Это не означает, что программу BiCRS можно без ограничений расширять в тропических лесах. Практическая стратегия остаётся прежней: производство исключительно на уже деградировавших сельскохозяйственных землях, в саваннах, на бывших плантациях масличной пальмы и на заброшенных промышленных территориях. Только в Африке, согласно оценке FAO, насчитывается около четырёхсот миллионов гектаров деградировавших сельскохозяйственных земель — европейский портфель BiCRS площадью четырнадцать миллионов гектаров затрагивает менее четырёх процентов этого фонда. Независимый спутниковый мониторинг с использованием Copernicus и Planet Labs по-прежнему имеет решающее значение для обеспечения прозрачности изменений в землепользовании.
Но климатический аргумент «тропический лес священен, потому что поглощает CO₂» необходимо скорректировать с научной точки зрения. Преобразование деградировавшего гектара саванны в Центральной Африке в производство BiCRS обеспечивает удаление двухсот тонн CO₂ в год; нетронутый тропический лес на той же территории даёт в лучшем случае нетто-эффект в четыре тонны, а в наиболее реалистичном случае — отрицательный результат в масштабе времени, значимом для климатического перелома. Экологические аргументы в пользу защиты тропических лесов сохраняют силу — климатический аргумент гораздо слабее, чем принято считать.
Реализация — политическая дорожная карта
Реализация BiCRS в качестве замены Green Deal и CBAM требует большинства Комиссаров, решения Совета, принятого квалифицированным большинством, и согласия Европарламента. Это непросто, но и не беспрецедентно — процедура сопоставима с принятием решений по NGEU в 2020 году.
2026-2027 — подготовительный этап
Сделать общедоступными научные обоснования (урожайность биомассы по климатическим зонам, исследования анаэробной стабильности, экономика сопроизводства этанола). Расширить первые пилотные проекты в Гане (регион Кейп-Коста), Кот-д’Ивуаре (коридор Ямусукро) и Индонезии (Суматра—Ачех) до совокупной мощности в 5 миллионов тонн CO₂ в год. Создать независимую инфраструктуру мониторинга через Copernicus.
2027-2028 — предложение Комиссии и якорные контракты
Следующая Комиссия (после VdL-II, после европейских выборов 2029 года — или раньше в случае изменения курса) представляет пакет BiCRS: один регламент, смягчающий реализацию Green Deal для государств-членов, соответствующих требованиям BiCRS, новую разрешительную систему для инъекций биомассы в странах экваториального пояса и временную приостановку CBAM для экспорта в страны — участницы BiCRS. На этом этапе ратифицируются три-четыре якорных контракта (Гана, Кот-д’Ивуар, Бразилия — Пара/Токантинс, Индонезия — Суматра/Калимантан) — в общей сложности около 5 миллионов гектаров, то есть треть всего портфеля.
2028-2029 — расширение портфеля
Добавляются страны-партнёры второй волны: Демократическая Республика Конго, Республика Конго, Нигерия, Малайзия, Филиппины. Таким образом, весь портфель площадью четырнадцать миллионов гектаров оказывается законтрактован. Распределение биоэтанола осуществляется через существующие топливные сети (Shell, TotalEnergies, ENI). Пересмотреть Pillar Two с целью согласовать европейский диапазон как параллельное направление — не как часть BiCRS, а как логичное продолжение.
2030 — глобальное развёртывание
К 2030 году Европа производит через экваториальных поставщиков 250 Mt CO₂-удаления в год — этого достаточно, чтобы частично компенсировать выбросы ЕС (примерно 2,5 Gt после их сокращения) и одновременно нарастить экспорт услуг по инъекции и биоэтанола. Глобальное расширение до 185 Mha (1,25 процента площади суши) станет политически возможным, когда Европа докажет, что система работает по цене сорока евро за тонну.
Европейская климатическая бюрократия как тормоз благосостояния
Прежде чем сопоставлять две Карты последствий, приведём один жёсткий расчёт того, что фактически стоит на кону. Речь не о €260 млрд в год затрат на Green Deal и не о €477 млрд, которые Bruegel рассчитывает для цели на 2030 год, — эти суммы уже учтены в показателях Карт последствий. Речь идёт о самой бюрократии, которая распределяет, контролирует и оценивает эти денежные потоки.
В совокупности европейская климатическая бюрократия насчитывает около 580.000 FTE:
• ~6.000 в брюссельской Комиссии и агентствах (DG CLIMA, подразделение CBAM в TAXUD, CINEA, климатическое подразделение EIB)
• ~120.000 в 27 национальных министерствах климата и исполнительных организациях (RVO, NEa, KfW, ADEME, ENEA)
• ~200.000 в децентрализованной климатической бюрократии (RES'sen, Klimaschutzmanager, муниципальные энергетические столы)
• ~250.000 в общеевропейской консалтинговой и комплаенс-индустрии (климатические подразделения Big Four, сотрудники НПО, инженерные бюро)
Эти 580.000 FTE живут за счёт торможения благосостояния. Они ничего не производят. Они перераспределяют сокращающиеся доходы посредством цен на энергию, обязательного утепления, ограничений на транспорт, ограничений жилищного строительства и промышленных налогов. Анализ PwC Green Deal оценивает ежегодные затраты в €260 млрд, финансируемые посредством более чем 1.000 различных сборов. Бюджет ЕС на 2021–2027 годы предусматривает €662 млрд на климатические цели — 34% от общего объёма, в среднем €95 млрд в год. Государства-члены добавляют к этому 0,8–2,5 процента своего ВВП.
При реформе BiCRS исчезает raison d'être подавляющего большинства этих 580.000 FTE. Администрирование ETS становится ненужным, как только всё удаление углерода осуществляется через единую цену (€40/тонну) у экваториального корня. CBAM исчезает, поскольку Европа замыкает свой углеродный баланс внутри системы. Слой реализации субсидий отпадает, поскольку выбор технологий больше не зависит от государства. Остаётся небольшое подразделение, устанавливающее единую цену и контролирующее верификацию закачки, — порядка 10–20% нынешнего аппарата.
Этим ~480.000 высвобождаемых FTE противостоит производительная занятость в самой цепочке BiCRS: ~840.000 FTE в год в машиностроении, техническом обслуживании, эксплуатации процессов и международном управлении проектами. Не как политическая инициатива, а как рыночная реакция на работающую технологию при единой цене на углерод.
Для Германии это наиболее остро. С 2023 года из-за импорта китайских электромобилей в автомобильной промышленности и у поставщиков было утрачено около 500.000 FTE — именно в том секторе (прецизионное машиностроение, гидравлика, ферментационная инженерия, агромехатроника), который необходим для внедрения BiCRS. Германия могла бы принять 250.000–400.000 из 840.000 рабочих мест в этой цепочке при условии, что решится внедрить BiCRS вместо того, чтобы держаться за Green Deal+CBAM.
Вопрос не в том, есть ли у Европы климатические амбиции, а в том, сохранит ли она бюрократический климат или создаст производительный климат. Выбор таков: 580.000 распределяющих FTE против 840.000 производящих FTE. Давайте вместо этого займёмся развитием собственного производства энергии.
Брюссельский выбор — две Карты последствий рядом
«Открытое забрало» теперь публикует две брюссельские Карты последствий. Первоначальная показывает цену нынешней политики. Эта показывает, что становится возможным при реформе BiCRS. Для европейского избирателя это не противоречащие друг другу истории — это две версии одного и того же расчёта, основанные на разных политических предпосылках.
Что показывала первоначальная Карта последствий:
• Средний чистый ущерб в размере 5–15 процентов для европейского гражданина или предприятия к 2030 году, главным образом из-за Green Deal и CBAM.
• Перемещение энергоёмких отраслей промышленности в США и Азию.
• Брюссель как источник чистого обнищания, несмотря на благие технические намерения.
Что показывает эта версия с BiCRS:
• Чистая разница в размере 23–106 процентов для европейского гражданина или предприятия к 2030 году, главным образом благодаря закачке BiCRS in situ и устранению затрат, связанных с Green Deal и CBAM.
• Возвращение промышленности в Европу — без жертвования хотя бы одним гектаром европейских сельскохозяйственных земель. Производство находится там, где растёт растение; выгода — там, где живёт потребитель.
• Новая стратегическая европейско-экваториальная ось как альтернатива зависимости от российского газа и американского СПГ.
• Брюссель как источник чистого обогащения, если ему хватит смелости отменить Green Deal и CBAM в пользу механизма, который достигает той же климатической цели при одной шестой стоимости.
• Промышленный уровень под собственным контролем: при активной промышленной стратегии ЕС в Союзе останутся 840 000 рабочих мест и €65 млрд ежегодного оборота — машины BiCRS, этанольные заводы, микро-ТЭЦ, производство биопластика. При сохранении курса по умолчанию это переместится в Китай, как уже произошло с солнечными панелями и ветряными турбинами.
• Пластиковая доктрина как третья климатическая опора: 228 Mt CO₂ в год (7,6% выбросов ЕС) будут зафиксированы в хранилищах биопластика, высвободятся 60 TWh энергии для переработки, появятся 120 000 дополнительных рабочих мест, а в немецких буроугольных карьерах будет доступно 19,2 Gt ёмкости для хранения — резерв на шесть лет выбросов ЕС.
Суммарный брюссельский результат
Если подсчитать все реформы вместе, без двойного учёта, то Карта последствий — курс BiCRS для Брюсселя даёт следующий профиль:
Чистая разница для гражданина/предприятия в 2030 году: +23–+106% эквивалента дохода
Удаление CO₂ посредством закачки BiCRS: 2,8 Gt/год в мире; €112 млрд затрат ЕС
Связывание CO₂ посредством хранения в биопластике: 228 Mt/год в ЕС (7,6% выбросов)
Высвободившаяся энергия для переработки: 60 TWh/год (= годовое потребление Бельгии)
Стратегическая ёмкость для хранения в немецких карьерах: 19,2 Gt CO₂ = 6,4 года выбросов ЕС
Рабочие места в ЕС при активной промышленной стратегии: 840 000 BiCRS+этанол+ТЭЦ + 120 000 биопластик = 960 000
Объём производства ЕС, остающийся в Союзе: €65 млрд/год в цепочке BiCRS + €8 млрд биопластика
Срок до начала внедрения: окно принятия решений 12–24 месяца
Миллион рабочих мест, пятая часть европейских выбросов, устранённая или зафиксированная, новая стратегическая ось с экваториальным поясом и промышленный уровень, который останется в Европе, а не переместится в Китай. Ни один из этих результатов не требует новых технологий или новых договоров — требуется лишь решение Брюсселя заменить Green Deal и CBAM инструментом, который достигает той же климатической цели при одной шестой стоимости, а также принять пластиковую доктрину, переводящую нефтехимию от добычи к хранению.
«Вопрос к европейскому избирателю заключается не в том, нужна ли климатическая политика. Вопрос в том, выберет ли Европа климатическую политику, которая разрушает основу её благосостояния, или климатическую политику, которая многократно увеличивает эту основу. Разница между этими двумя курсами измеряется сотнями миллиардов евро в год. Технология для второго курса уже готова — и растение растёт на экваторе, а не в Брюсселе».
— Карта последствий для Брюсселя, версия BiCRS, заключительная мысль
Методология и источники
Модель использует тот же трёхэтапный метод, что и первоначальная Брюссельская карта последствий (непосредственное влияние на кошелёк, макроэффект, каскад), со следующими изменениями в столбцах матрицы:
• Пакет Green Deal (кумулятивный) — в первоначальной матрице отображался; в рамках реализации BiCRS упразднён
• CBAM + углеродная корректировка на границе — в первоначальной матрице отображались; в рамках реализации BiCRS упразднены
• Столбец замещения BiCRS (чистая разница) — новый, добавлен перед Nova Democratia. Расчёт: выгода от BiCRS минус затраты на Green Deal минус затраты на CBAM.
• Направление биоэтанола — отдельное направление с собственными гектарами, собственными заводами и собственной контрактной моделью; в расчёт выгоды от BiCRS в этой статье не включено
Научное обоснование расчёта:
• Сохранение аноксичной биомассы: исследования естественного торфообразования показывают сохранение 80-95% углерода на протяжении столетий в бескислородных условиях (Limpens et al., Biogeosciences 2008; Page et al., Nature 2011 о тропических торфяниках). Сжиженная биомасса после разрушения клеточной структуры распределяется более равномерно, чем твёрдая биомасса, благодаря чему аноксичная среда быстрее становится однородной, а окислительные краевые зоны сводятся к минимуму.
• Углеродные фракции биомассы: 46-48% сухого вещества растений (US Department of Energy BETO 2019).
• Корневая масса: 25% растительного CO₂, навсегда сохраняется в почве на глубине 0-2m (Jackson et al., Nature 2017 о распределении почвенного углерода).
• Выбросы метана тропическими дождевыми лесами: Pangala et al., Nature 2017 («Large emissions from floodplain trees close the Amazon methane budget») оценивает выбросы только из стволов амазонских деревьев примерно в 20 Tg CH₄/год, наряду с сопоставимыми выбросами из тропических торфяников в бассейне Конго и Индонезии (Dargie et al., Nature 2017; Page et al., Nature 2011). Значения GWP для метана: IPCC AR6 WG1, глава 7 (2021): GWP-100 = 27-30, GWP-20 = 81-83.
• Чистый углеродный баланс тропических дождевых лесов: Pan et al., Science 2011 («A Large and Persistent Carbon Sink in the World's Forests») — по части поглощения; Brienen et al., Nature 2015 — об ослаблении поглотителя в Амазонии (снижение на 30% в 1990-2010 годах); Mitchard, Nature 2018 — об уточнённых оценках поглотителя тропических лесов.
• Биоэтанол из лигноцеллюлозы: 197-470 л/тонну биомассы, производственные затраты при масштабировании — в направлении €0,20/литр (NREL Process Design 2015; исследования IEA Bioenergy Task 39 по снижению затрат, 2020).
• Урожайность экваториальной биомассы: 250-600 тонн свежей массы/га/год для тропических трав C4 (Pennisetum, Miscanthus tropicalis, Napier) в оптимальных условиях (FAO Tropical Biomass Production Survey 2019).
Источники для статус-кво в Брюсселе на 2026 год:
• Цена EU-ETS в июне 2026 года: €78/тонну (фьючерсы ICE EUA на Investing.com)
• Реализация CBAM в 2026 году: €82/тонну — эффективный импортный тариф (мониторинг CBAM Европейской комиссии)
• Совокупные затраты на реализацию Fit-for-55: 4-6% ВВП ЕС (оценка воздействия DG CLIMA 2024)
Модель Excel со всеми 20 функциями сценариев BiCRS и расчётом разницы будет доступна на eu-bicrs.openvizier.org после запуска платформы.
Ограничение: как и во всех картах последствий, матрица в каждом столбце показывает кумулятивный эффект при предположении, что данный механизм является доминирующим. На практике семья испытывает совокупное воздействие с перекрытием между механизмами. Матрица — это карта потенциальных источников влияния, а не гарантированный итоговый результат.
НАПИСАНО JACOBUS VAN MERKSTEIJN ПРИ РЕДАКЦИОННОЙ ПОДДЕРЖКЕ ИИ
HET OPEN VIZIER — OPENVIZIER.ORG
СЕРИЯ «КАРТА ПОСЛЕДСТВИЙ» — GEVOLGENKAART.NL • KONSEQUENZKARTE.DE • KONSEGWENZI.MT • EU.GEVOLGENKAART.NL • TRUMP-SPIEGEL.OPENVIZIER.ORG • EU-BICRS.OPENVIZIER.ORG
ИЮНЬ 2026 ГОДА
НАПИСАНО JACOBUS VAN MERKSTEIJN ПРИ РЕДАКЦИОННОЙ ПОДДЕРЖКЕ ИИ
HET OPEN VIZIER · OPENVIZIER.ORG · ИЮНЬ 2026 ГОДА