Нисходящая линия, зелёное восстановление
Падение NEPK в Германии в 2020–2025 годах · Нидерланды следуют в свободном падении · Природа как выход
Jacobus van Merksteijn
- Автор — Jacobus van Merksteijn
- Дата — 26 июля 2026 года, Пальма, Мальорка
- Раздел — Управление · Что возникает
- Тема — NEPK, продуктивное ядро, порог рабской страны, зелёный путь восстановления, Juncao, Moringa, BiCRS, политика защиты φ
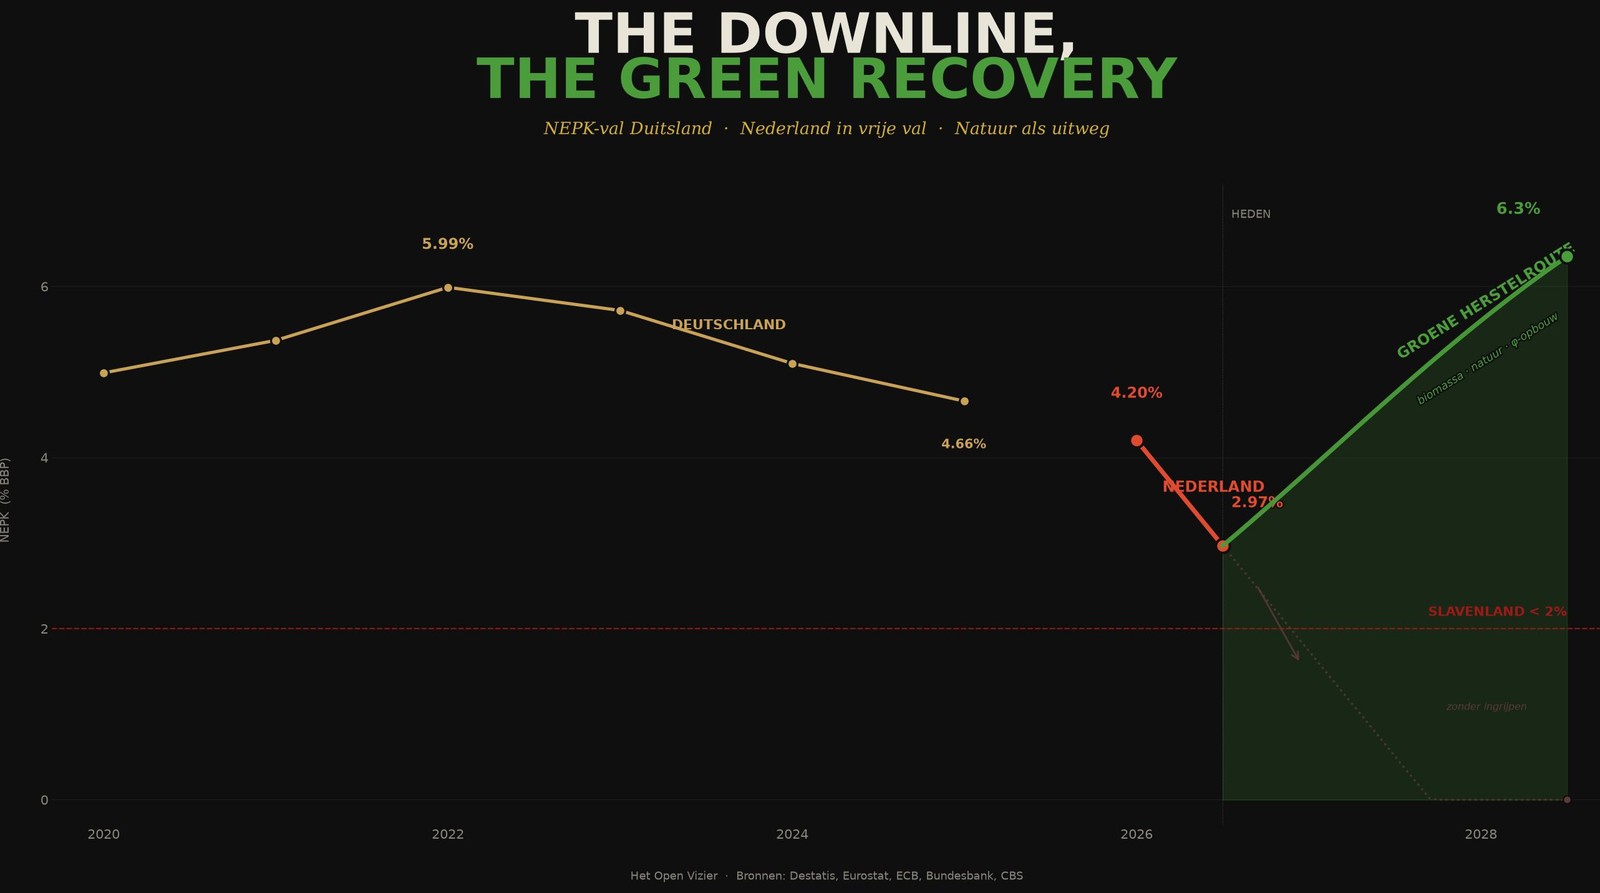
Немецкий NEPK снизился с 5,99% (2022) до 4,66% (2025). Нидерланды последовали с задержкой — и ускорились: с 4,2% в январе 2026 года до 2,97% в июле 2026 года. При неизменной политике Нидерланды в начале 2027 года окажутся ниже порога в 2% — условия рабской страны. Однако существует выход через природу, биомассу и восстановление φ. Эта статья делает падение очевидным и указывает зелёный путь назад.
NEPK — чистый производственный экономический капитал — измеряет, какая часть ВВП действительно поддерживается собственным продуктивным ядром, находящимся в национальной собственности, после вычета налоговой нагрузки и накладных расходов. Каноническая формула из «Логики климата Открытого забрала» гласит: NEPK = E_tv × α × (1 − τ) × φ. Это не бухгалтерское среднее, а параметр траектории: пока NEPK остаётся выше 5%, страна сохраняет производственную самостоятельность; ниже 2% она испаряется.
Эта реконструкция использует исключительно первичные немецкие и европейские источники — Destatis, Eurostat, ЕЦБ, Бундесбанк и CBS. Каждая ячейка каждой таблицы непосредственно восходит к открытой публикации. Результат даёт цельную картину: Германия с 2022 года переживает медленную структурную эрозию. Нидерланды летом 2026 года вошли в острую фазу ускорения. И выход заключается не в промышленном сокращении — он лежит на биологическом пути восстановления.
Далее представлены полный ряд NEPK Германии за 2020–2025 годы, сопутствующие кризисные показатели, их влияние на Нидерланды и сценарный анализ на ближайшие двенадцать–восемнадцать месяцев. В заключении объясняется, почему падение ускоряется (управление электоральным поведением) и почему зелёный путь восстановления — единственный путь, позволяющий выйти из падения без повторения событий 1789, 1917 или 1932 годов.
1. Формула и определения
Формула NEPK из «Логики климата Открытого забрала» гласит: NEPK = E_tv × α × (1 − τ) × φ.
E_tv — создание экспортной стоимости в процентах ВВП; α — продуктивное ядро (после вычета накладных расходов и затрат на соблюдение требований); τ — эффективная ставка совокупной нагрузки; φ — доля национальной собственности.
- E_tv = экспорт товаров и услуг / ВВП (Destatis / Eurostat / ЕЦБ, текущие цены).
- α = (промышленность без энергетики + строительство + торговля/транспорт) / ВВП (Destatis vgr210).
- τ = совокупные государственные доходы / ВВП (Eurostat; 2025 год — данные Destatis PE26_017: 50,3% расходов − дефицит 2,4%).
- φ = активы международной инвестиционной позиции / (активы + обязательства) по данным Bundesbank International Investment Position.
2. Рассчитанный NEPK на начало каждого года
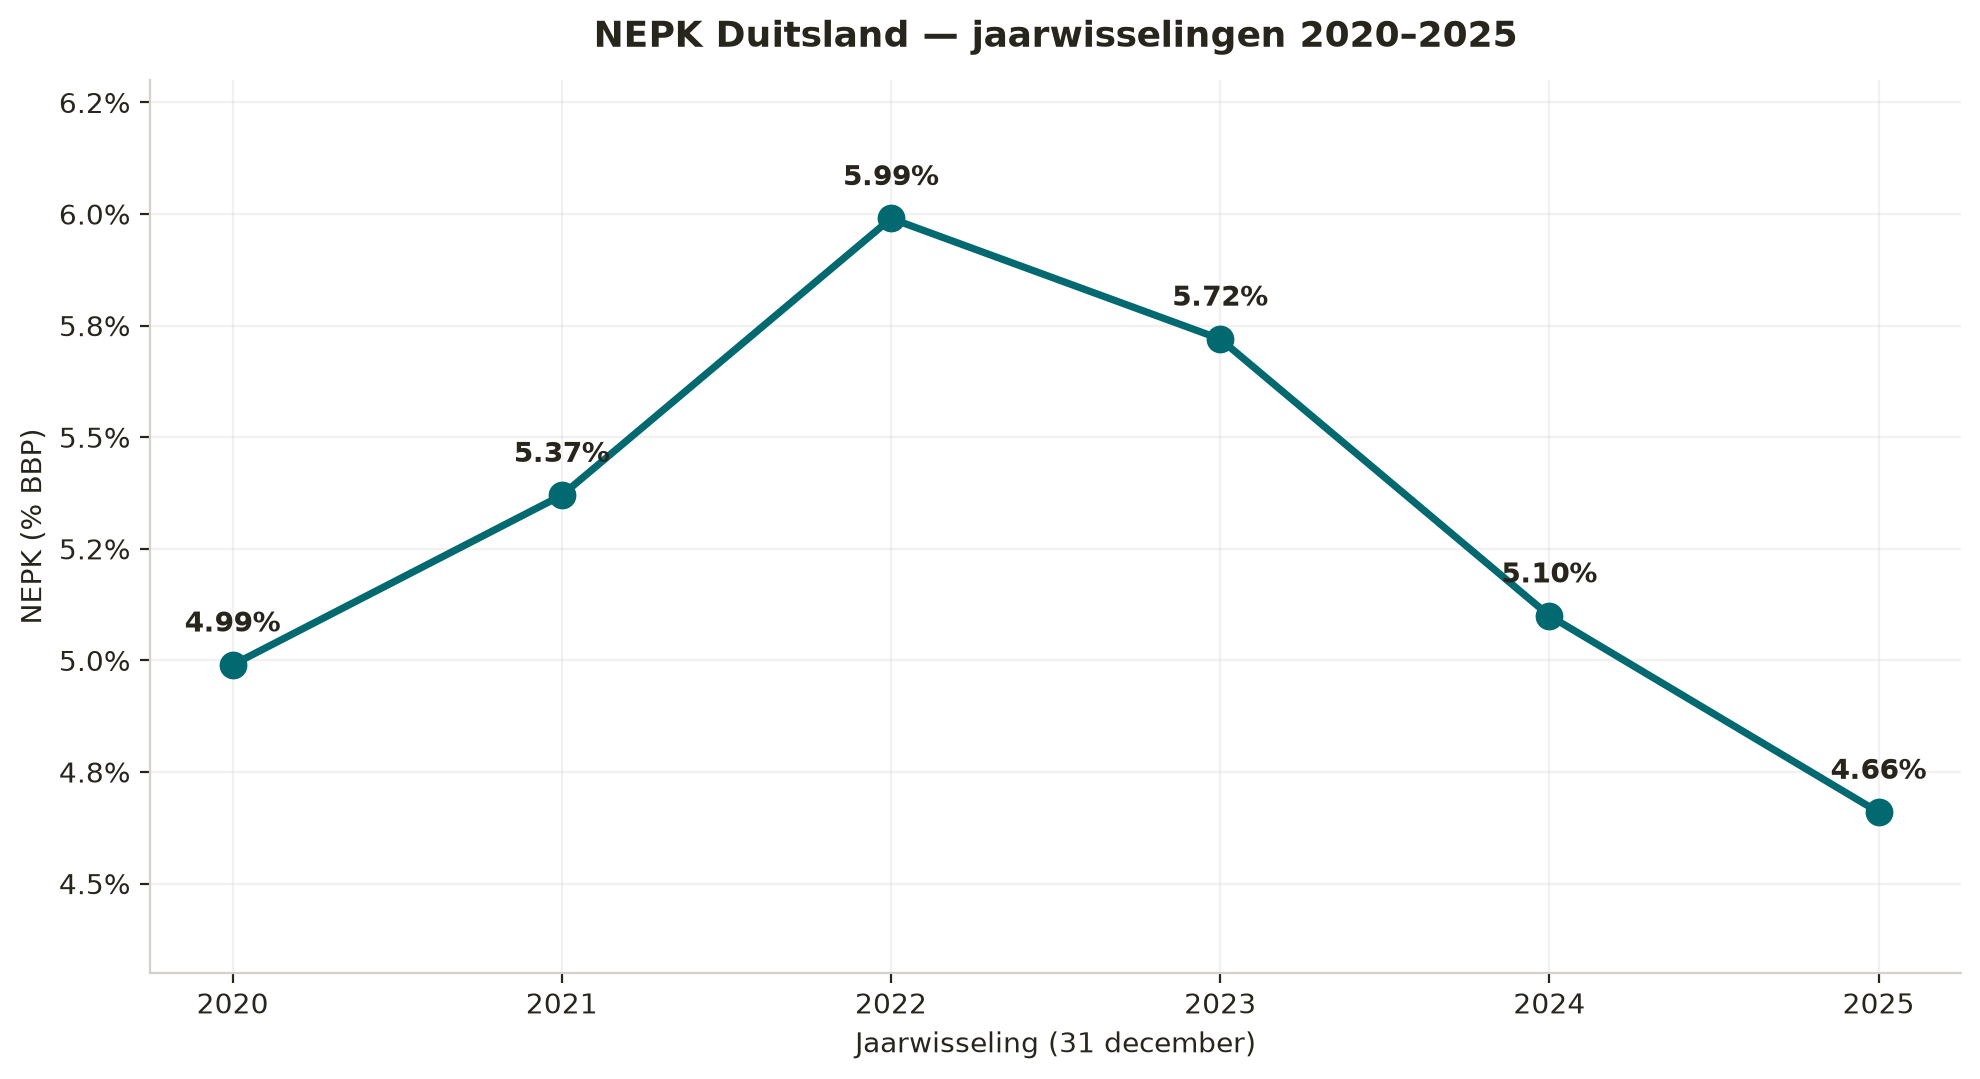
E_tv достиг пика в 2022 году (48,84%) вследствие волны замещения российских поставок; α достиг пика в 2023 году (41,92%) из-за промышленного оборота, зафиксированного до того, как энергетический ценовой шок проявился в полной мере; 1−τ временно вырос в 2023 году после снижения налогов и вновь упал в 2025 году; φ стабильно повышался по мере роста Германии как страны-кредитора. В совокупности это дало пик NEPK в 2022 году и снижение до 4,66% в 2025 году — ниже уровня 2020 года, отмеченного пандемией коронавируса (4,99%).
| Год | E_tv | α | 1 − τ | φ | NEPK |
|---|---|---|---|---|---|
| 2020 | 42,08% | 39,84% | 53,30% | 55,88% | 4,99% |
| 2021 | 45,90% | 39,65% | 52,50% | 56,24% | 5,37% |
| 2022 | 48,84% | 40,80% | 53,30% | 56,42% | 5,99% |
| 2023 | 44,47% | 41,92% | 54,30% | 56,47% | 5,72% |
| 2024 | 41,43% | 40,51% | 53,20% | 57,15% | 5,10% |
| 2025 | 40,40% | 38,66% | 52,10% | 57,31% | 4,66% |
3. Таблица исходных значений — официальные показатели по годам
Все приведённые ниже ячейки взяты из первичных годовых публикаций. Нижняя строка указывает точную публикацию для каждого столбца.
| Год | ВВП (млрд €) | Экспорт (млрд €) | Промышленность (млрд €) | Строительство (млрд €) | Торговля/транспорт (млрд €) | Государство, % ВВП | Активы м.и.п. (млн €) | Обязательства м.и.п. (млн €) |
|---|---|---|---|---|---|---|---|---|
| 2020 | 3 449,05 | 1 451,30 | 719,69 | 155,74 | 498,52 | 46,7% | 10 572 397 | 8 348 630 |
| 2021 | 3 676,46 | 1 687,40 | 767,35 | 163,04 | 527,28 | 47,5% | 11 607 288 | 9 032 342 |
| 2022 | 3 989,39 | 1 948,40 | 841,71 | 173,92 | 611,85 | 46,7% | 12 261 256 | 9 469 368 |
| 2023 | 4 219,31 | 1 876,40 | 939,44 | 202,83 | 626,29 | 45,7% | 12 609 107 | 9 717 798 |
| 2024 | 4 328,97 | 1 793,70 | 901,73 | 210,04 | 641,81 | 46,8% | 13 880 423 | 10 407 704 |
| 2025 | 4 469,91 | 1 806,00 | 907,00 | 200,00 | 621,00 | 47,9% | 14 485 000 | 10 788 000 |
| Источник | Destatis vgr110 / Eurostat 22 апреля 2026 года | ЕЦБ MNA / Destatis PE26_042 | Destatis vgr210 | Destatis vgr210 | Destatis vgr210 | Eurostat / Destatis PE26_017 | Bundesbank, м.и.п., июнь 2026 года | Bundesbank, м.и.п. / Destatis IMF, I кв. 2026 года |
ВВП: сумма квартальных показателей в текущих ценах; за 2022–2025 годы подтверждён таблицей Eurostat от 22 апреля 2026 года. Экспорт за 2020–2024 годы — по данным ЕЦБ MNA / Bundesbank; экспорт за 2025 год рассчитан совокупно на основе Destatis PE26_042 (товары — 1 562,9 млрд €) плюс оценка услуг на основе Destatis PE26_017 (номинальный рост на 0,3% по сравнению с 2024 годом). Отраслевая добавленная стоимость — по Destatis vgr210 (сумма квартальных показателей в текущих ценах). Государственные доходы за 2020–2024 годы — по Eurostat; за 2025 год — как 50,3% расходов − дефицит 2,4%. Показатели международной инвестиционной позиции за 2019–2024 годы — из PDF Bundesbank за июнь 2026 года; за 2025 год — прокси на конец года по таблице Destatis IMF/DSBB за I квартал 2026 года.
4. Кризисные показатели — безработица и банкротства
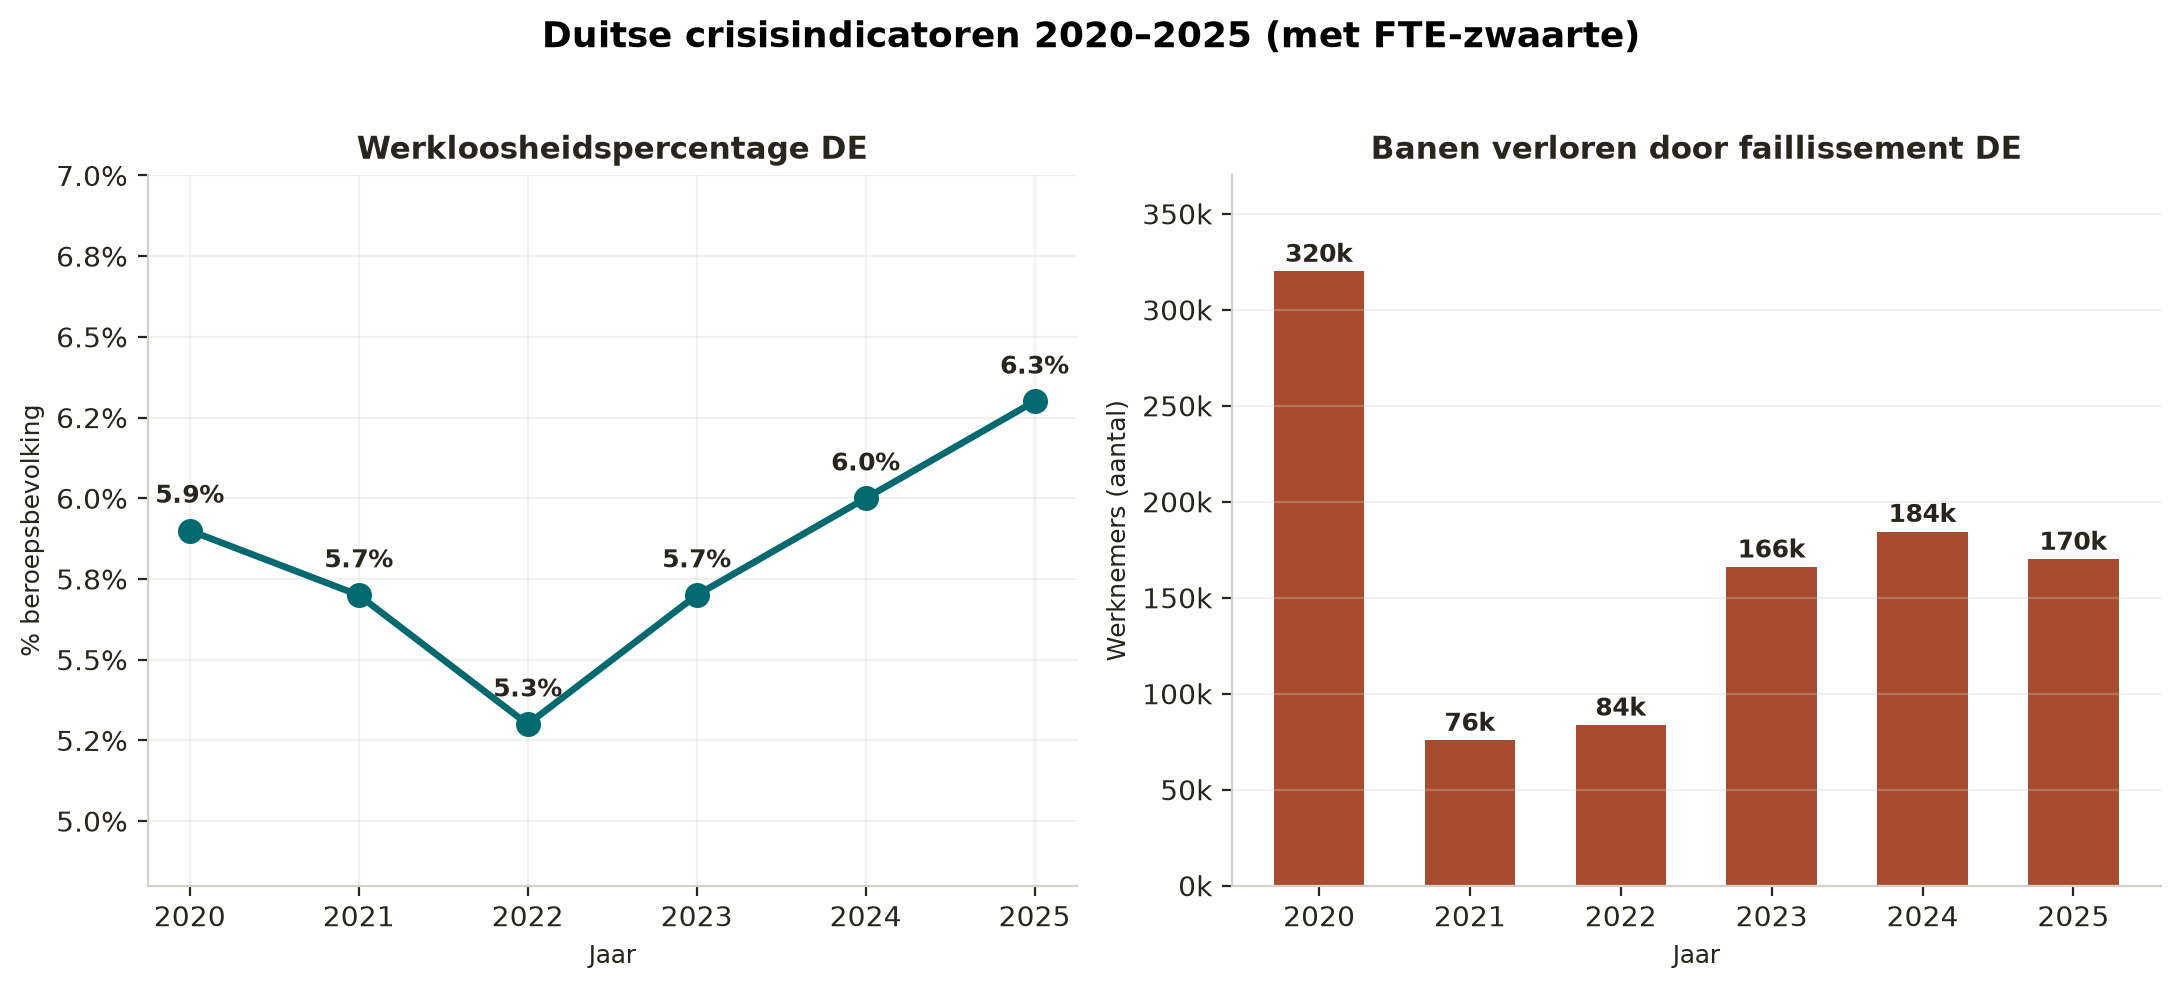
Снижение NEPK с 5,99% (2022) до 4,66% (2025) совпадает с ухудшением показателей рынка труда и ростом числа банкротств. В 2025 году (24 064 корпоративных банкротства) был достигнут самый высокий уровень с 2014 года.
| Год | Безработные (среднегодовое значение) | Безработица, % | Корпоративные банкротства | Рабочие места, утраченные из-за банкротств | Ущерб (млрд €) |
|---|---|---|---|---|---|
| 2020 | 2 695 444 | 5,9% | 15 841 | 320 000 | — |
| 2021 | 2 613 489 | 5,7% | 13 993 | 75 687 | — |
| 2022 | 2 418 133 | 5,3% | 14 590 | 83 597 | — |
| 2023 | 2 608 672 | 5,7% | 17 814 | 165 984 | 26,5 |
| 2024 | 2 787 112 | 6,0% | 21 812 | 184 494 | 58,1 |
| 2025 | 2 948 092 | 6,3% | 24 064 | 170 000 | 47,9 |
| Источник | Destatis lrarb001 | Destatis lrarb001 | Destatis lrins01 | Destatis по данным BSW/Bild | CRIF / Europe-Data |
5. Объявленные сокращения у крупных работодателей
Исследование EY (декабрь 2025 года): с 2019 года исчезло 272 000 промышленных рабочих мест (−4,8% от общего числа); ни один сектор не рос. Только за год по сентябрь 2025 года промышленность потеряла 120 000 рабочих мест, из них 49 000 — в автомобильной промышленности (−6,3% занятых в секторе). Gesamtmetall (декабрь 2025 года): «мы теряем почти 10 000 рабочих мест в месяц». Согласно опросу IW, 4 из 10 промышленных предприятий планируют сокращения в 2026 году.
| Компания | Объявление | Рабочие места | Сектор | Источник |
|---|---|---|---|---|
| Volkswagen (основной бренд) | декабрь 2024 года | 35 000 | Автомобилестроение | Reuters/The Local |
| Volkswagen Group (к 2030 году) | 2025 год | 50 000 | Автомобилестроение | The Local |
| Bosch (в совокупности) | сентябрь 2025 года | 22 000 | Автомобилестроение/комплектующие | The Local/WSWS |
| Mercedes-Benz | 2025 год | 40 000 | Автомобилестроение | WSWS |
| Deutsche Bahn / DB Cargo | 2025 год | 30 000 | Железнодорожный транспорт | WSWS |
| Thyssenkrupp Steel | ноябрь 2024 года | 11 000 | Металлургия | Fortune/The Local |
| Continental | 2025 год | 10 000 | Автомобилестроение | WSWS |
| Audi (к 2029 году) | 2025 год | 7 500 | Автомобилестроение | The Local |
| ZF Friedrichshafen | октябрь 2025 года | 7 600 | Автомобилестроение/комплектующие | The Local |
| Porsche | декабрь 2025 года | 6 000 | Автомобилестроение | WSWS |
| Siemens Digital Industries | 2025 год | 5 600 | Промышленность | Fortune |
| Lufthansa (к 2030 году) | сентябрь 2025 года | 4 000 | Авиация | The Local |
| Ford Германия | 2025 год | 2 900 | Автомобилестроение | The Local |
| MAN (дочерняя компания VW) | ноябрь 2025 года | 2 300 | Грузовые автомобили | The Local |
| Wacker Chemie | ноябрь 2025 года | 1 500 | Химическая промышленность | The Local |
| Всего объявлено (ориентировочно) | 235 400 |
Суммирование носит ориентировочный характер; некоторые объявления перекрываются (22 000 у Bosch = 9 000 + 13 000 в рамках двух раундов; 50 000 у Volkswagen Group включают 35 000 основного бренда).
5.1 Мультипликативный эффект — сколько рабочих мест стоит за этим?
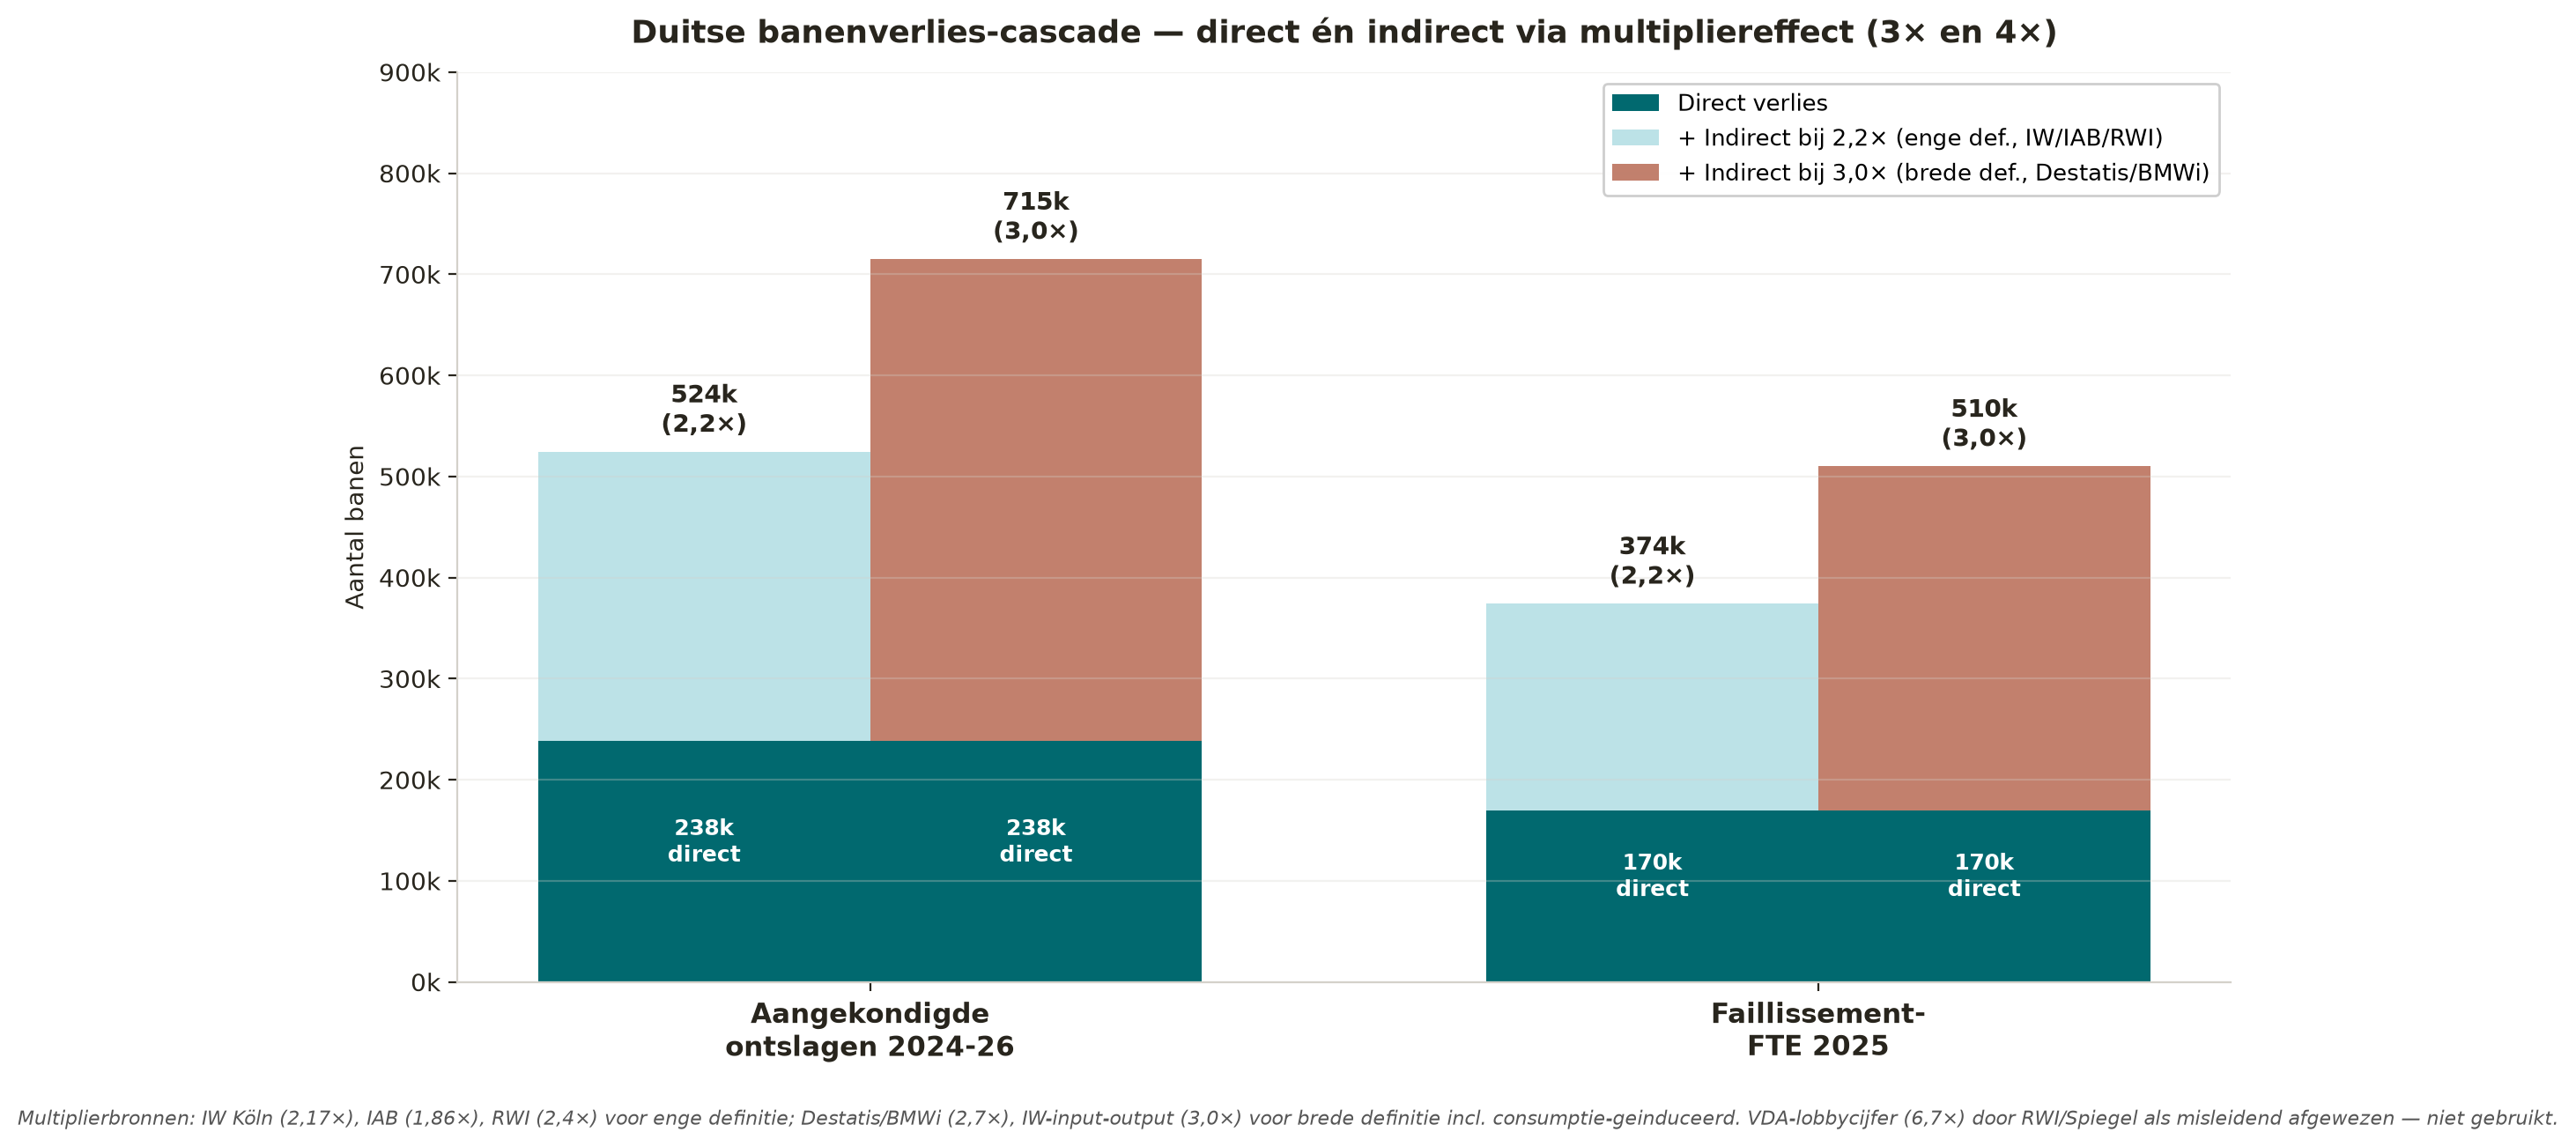
Каждое рабочее место в промышленности обеспечивает в Германии дополнительные рабочие места в цепочках поставок, сфере услуг и за счёт местного потребления. Официальные немецкие источники используют разные определения:
- Узкое определение (только косвенная занятость через цепочки поставок и межотраслевые связи «затраты — выпуск»): коэффициент около 2,2×. IW Köln (2021, исследование BMWi): 940 000 непосредственно занятых + 1,1 млн косвенно занятых = 2,0 млн всего. IAB Sachsen-Anhalt (2020): коэффициент 1,86. RWI (2000, подтверждено журналом Spiegel): 1 непосредственно занятый + 1,4 косвенно занятых = коэффициент 2,4. Econstor (на базе данных 2004 года): коэффициент 2,29.
- Широкое определение (косвенная занятость и рабочие места, создаваемые потреблением за счёт местных расходов): коэффициент около 3,0×. Statistisches Bundesamt / BMWi (2019): 817 000 непосредственно занятых + 1,4 млн косвенно занятых и занятых благодаря индуцированному спросу = 2,2 млн всего, коэффициент 2,7. Межотраслевой анализ IW (2017): коэффициент около 3,0.
- Лоббистская цифра VDA (5 млн рабочих мест при 750 000 непосредственно занятых, коэффициент 6,7) была прямо разоблачена RWI и Spiegel как вводящая в заблуждение, поскольку предполагает, что в Германии «вообще не было бы автомобилей», и использует избирательный знаменатель. Она не используется.
Применительно к 238 300 непосредственно объявленным сокращениям из раздела 5, с использованием двух обоснованных вариантов:
Мультипликатор 2,2× (узкое определение): 238 300 непосредственно + 285 960 косвенно = 524 260 рабочих мест под угрозой.
Мультипликатор 3,0× (широкое определение): 238 300 непосредственно + 476 600 косвенно = 714 900 рабочих мест под угрозой.
Для сравнения: численность рабочей силы Германии составляет около 46 млн человек. Это 1,1–1,6% всей рабочей силы, чьи рабочие места оказываются под угрозой из-за объявленных промышленных сокращений — ещё до банкротств среди самих поставщиков и до региональных потрясений для покупательной способности в Штутгарте/Вольфсбурге/Ингольштадте/Вайссахе.
170 000 рабочих мест, исчезнувших в результате банкротств уже в 2025 году (раздел 4), при использовании того же диапазона мультипликаторов дают дополнительно 204 000–340 000 рабочих мест. В совокупности — объявленные сокращения плюс последствия банкротств — к концу 2027 года структурному риску подвергаются от 900 000 до 1,25 млн рабочих мест. Это 2,0–2,7% рабочей силы, сверх уже зарегистрированного уровня безработицы в 6,3% в 2025 году.
Этот расчёт объясняет, почему траектория NEPK Германии не восстанавливается линейно: каждый новый раунд сокращений у системообразующего предприятия (Volkswagen, Bosch, ZF, Porsche) вызывает ударную волну, значительно превосходящую непосредственную цифру, и эта волна достигает Нидерландов через каналы трансмиссии, описанные в разделе 7. Нидерландский мультипликатор импортируемого спроса ниже (около 1,3–1,6×) из-за меньшей внутренней цепочки поставок, однако он непропорционально сильно затронет наиболее экспортно ориентированные регионы (Твенте, Южный Лимбург, Юго-Восточный Брабант, хинтерланд Роттердама).
5.2 Прогноз безработицы с использованием автомобильного мультипликатора
При расчёте с отраслевым автомобильным мультипликатором (6,0× для автомобильной промышленности, включая пекаря, мясника, кассира, бухгалтера и служащего в заводском городе; 3,0× для неавтомобильных отраслей) картина меняется:
- Автомобильная промышленность, непосредственно (VW, Bosch, Mercedes, Audi, Continental, ZF, Porsche, MAN, Ford): 151 200 × 6,0× = 907 200 рабочих мест под угрозой.
- Неавтомобильные отрасли, непосредственно (DB Cargo, Thyssenkrupp Steel, Siemens, Lufthansa, Wacker Chemie): 52 100 × 3,0× = 156 300 рабочих мест под угрозой.
- Банкротства в 2025 году (смешанный состав, в среднем 3,0×): 170 000 × 3,0× = 510 000 рабочих мест под угрозой.
- Итого: 1 573 500 рабочих мест — это 3,4% от 46 млн человек рабочей силы, сверх уже зарегистрированного уровня безработицы в 6,3% в 2025 году.
Три сценария воздействия на безработицу:
- Сценарий A (100% воздействия, без фильтрации): +3,4 п. п. → безработица вырастет до 9,8%.
- Сценарий B (60% воздействия, частичное трудоустройство и естественная убыль): +2,1 п. п. → 8,5%.
- Сценарий C (40% воздействия, «социально приемлемое решение» за счёт досрочного выхода на пенсию): +1,4 п. п. → 7,8%.
При распределении последствий на 2026–2029 годы сценарий B даёт следующую траекторию:
- 2025 год (измеренный показатель): 6,41% безработицы.
- 2026 год: около 6,92%.
- 2027 год: около 7,44%.
- 2028 год: около 7,95%.
- 2029 год: около 8,46%.
Эта траектория является нижней границей. Уже известные сигналы указывают на значительно большее число объявлений в период до 2028 года: опрос IW от декабря 2025 года (4 из 10 промышленных предприятий планируют сокращения в 2026 году), заявление Gesamtmetall от декабря 2025 года (почти 10 000 рабочих мест в месяц на постоянной основе = 120 000 в год), каскад среди поставщиков (35–70 тыс. дополнительно к уже объявленным сокращениям у OEM), рост числа банкротств на 8–10% в год (CRIF), а также сигналы из химической промышленности (BASF, Evonik, Lanxess: 20–40 тыс. рабочих мест в перспективе) и банковско-страхового сектора (10–20 тыс.). Кумулятивный риск к концу 2027–2028 года: 970 000–1 140 000 непосредственно занятых — при мультипликаторах 3,5–5,0 млн рабочих мест под угрозой. В сценарии B прогноз безработицы на 2029 год при этом достигает 10,8–12%: уровня кануна эпохи Hartz в 1997 году, непосредственно перед политическими потрясениями, приведшими к программе Agenda 2010.
6. Заключение по Германии
NEPK 2025 года (4,66%) ниже показателя пандемийного 2020 года (4,99%). По сравнению с 2020 годом E_tv, α и 1−τ — все три показателя — снизились; только φ (национальная собственность, +1,43 п. п. по сравнению с 2020 годом) повышает NEPK. Таким образом, в исходных данных действительно заметно кризисное алиби — не в форме острого шока, как в 2020 году, а как структурное разрушение производственного ядра, проявляющееся в потере промышленных рабочих мест, рекордном числе банкротств и росте безработицы.
7. Нидерланды — втянуты в германский кризис
Германия с большим отрывом является крупнейшим двусторонним торговым партнёром Нидерландов. В 2023 году в Германию было направлено нидерландских товаров и услуг на € 210,1 млрд — непосредственно около 17% ВВП Нидерландов. Прямая зависимость выше, чем зависимость от Германии у любой другой страны ЕС.
7.1 Индикаторы зависимости
| Индикатор | Значение | Значение показателя | Источник |
|---|---|---|---|
| Прямой экспорт товаров Нидерланды → Германия (2023) | € 155,7 млрд | 22,7% общего экспорта товаров Нидерландов | CBS |
| Прямой экспорт услуг Нидерланды → Германия (2023) | € 40,6 млрд | 14,0% общего экспорта услуг Нидерландов | CBS |
| Всего Нидерланды → Германия (товары+услуги, 2023) | € 210,1 млрд | ± 17% ВВП Нидерландов | EC/CBS |
| В том числе реэкспорт | € 90 млрд (оценка) | ± 43% двустороннего оборота | CBS |
| Импорт Нидерландов ← Германия (2023) | € 111,1 млрд | Крупнейшая страна происхождения импорта Нидерландов | EC/CBS |
| Германия как экспортный партнёр Нидерландов | № 1 | В 2 раза больше, чем у № 2 (Бельгия — 12%) | CBS |
| Контейнерный хинтерланд Роттердама, направляющийся в Германию | 45% | Крупнейший рынок хинтерланда | Port of Rotterdam / Ballast |
| Железная руда+лом в Роттердаме в 2024 году (+5,7%) | 29,7 млн тонн | Восстановление, обусловленное немецкой сталелитейной отраслью | Port of Rotterdam |
| Грузооборот Groningen Seaports в 2024 году | 13,6 млн тонн | Делфзейл+Эмсхафен, −5% по сравнению с 2023 годом | Groningen Seaports |
| Аграрный экспорт Нидерланды → Германия (2024) | € 32,0 млрд | 25% общего аграрного экспорта Нидерландов | CBS |
Что касается контейнерного хинтерланда, Роттердам на 45% зависит от Германии (Рейнский коридор до Дуйсбурга). Когда немецкая промышленность сокращается, Роттердам сокращается вместе с ней — падение общего грузооборота в 2024 году (−0,7%, до 435,8 млн тонн) отчасти объясняется снижением спроса со стороны немецкой сталелитейной, химической и автомобильной промышленности. Только перевалка железной руды+лома (+5,7%) сохранилась благодаря пополнению запасов и признакам восстановления немецкой сталелитейной отрасли. Делфзейл+Эмсхафен (Groningen Seaports) в 2024 году продемонстрировали снижение на 5%, пострадав от того же промышленного спада.
7.2 Та же закономерность в кризисных индикаторах Нидерландов
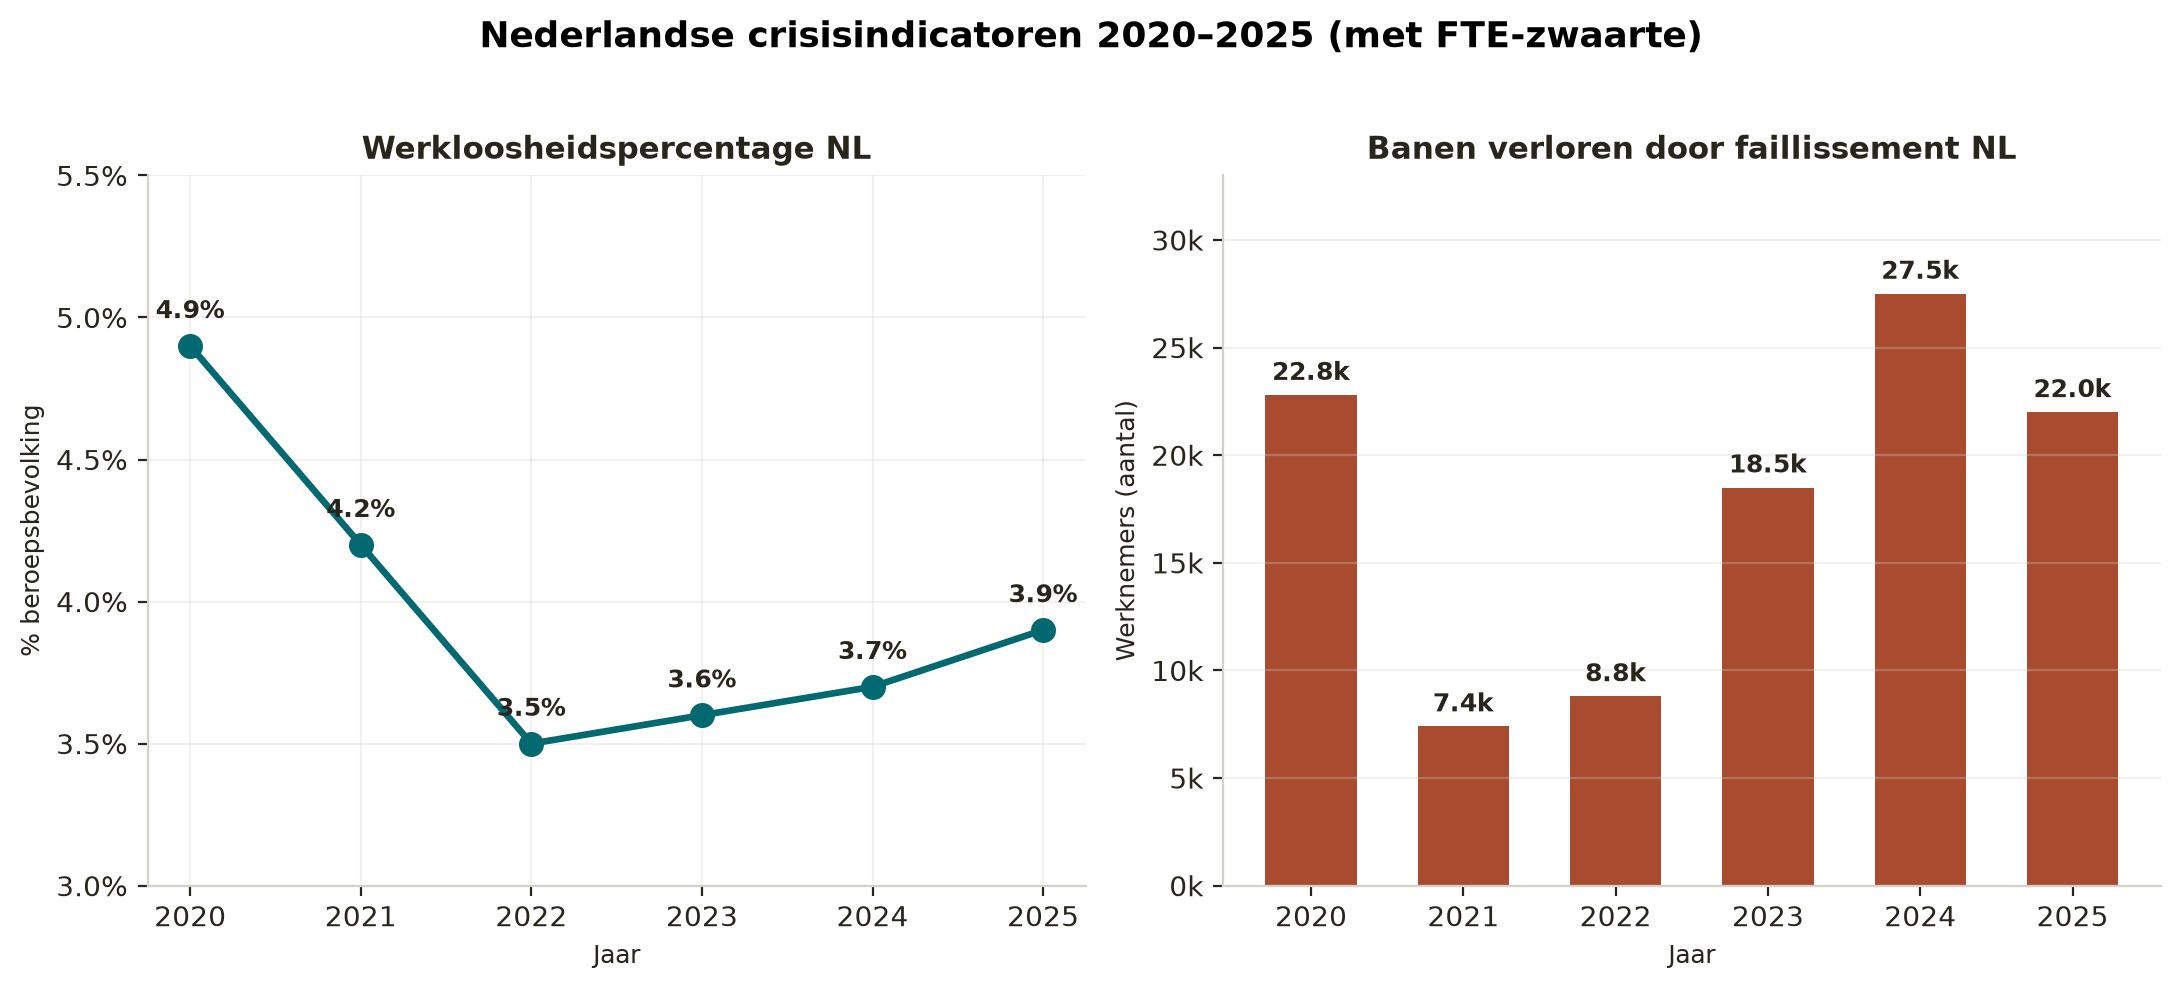
Немецкий кризис виден в нидерландских показателях — с некоторым запаздыванием, но в той же форме.
| Год | Безработица | Банкротства (количество) | Потерянные рабочие места (FTE) | Квалификация |
|---|---|---|---|---|
| 2020 | 4,9% | 2 703 | 22 800 | нет данных |
| 2021 | 4,2% | 1 818 | 7 400 | минимум с 2015 года |
| 2022 | 3,5% | 2 145 | 8 800 | вскоре после коронавирусной поддержки |
| 2023 | 3,6% | 3 272 | 18 500 | скачок на +110% |
| 2024 | 3,7% | 4 270 | 27 500 | максимум с 2016 года |
| 2025 | 3,9% | 3 636 | 22 000 | оценка на основе тенденции |
| Источник | CBS/Macrotrends | CBS 82242NED | CBS 84826NED / Kamervragen 939 | CBS / Rabobank |
7.3 Сравнение Германии и Нидерландов
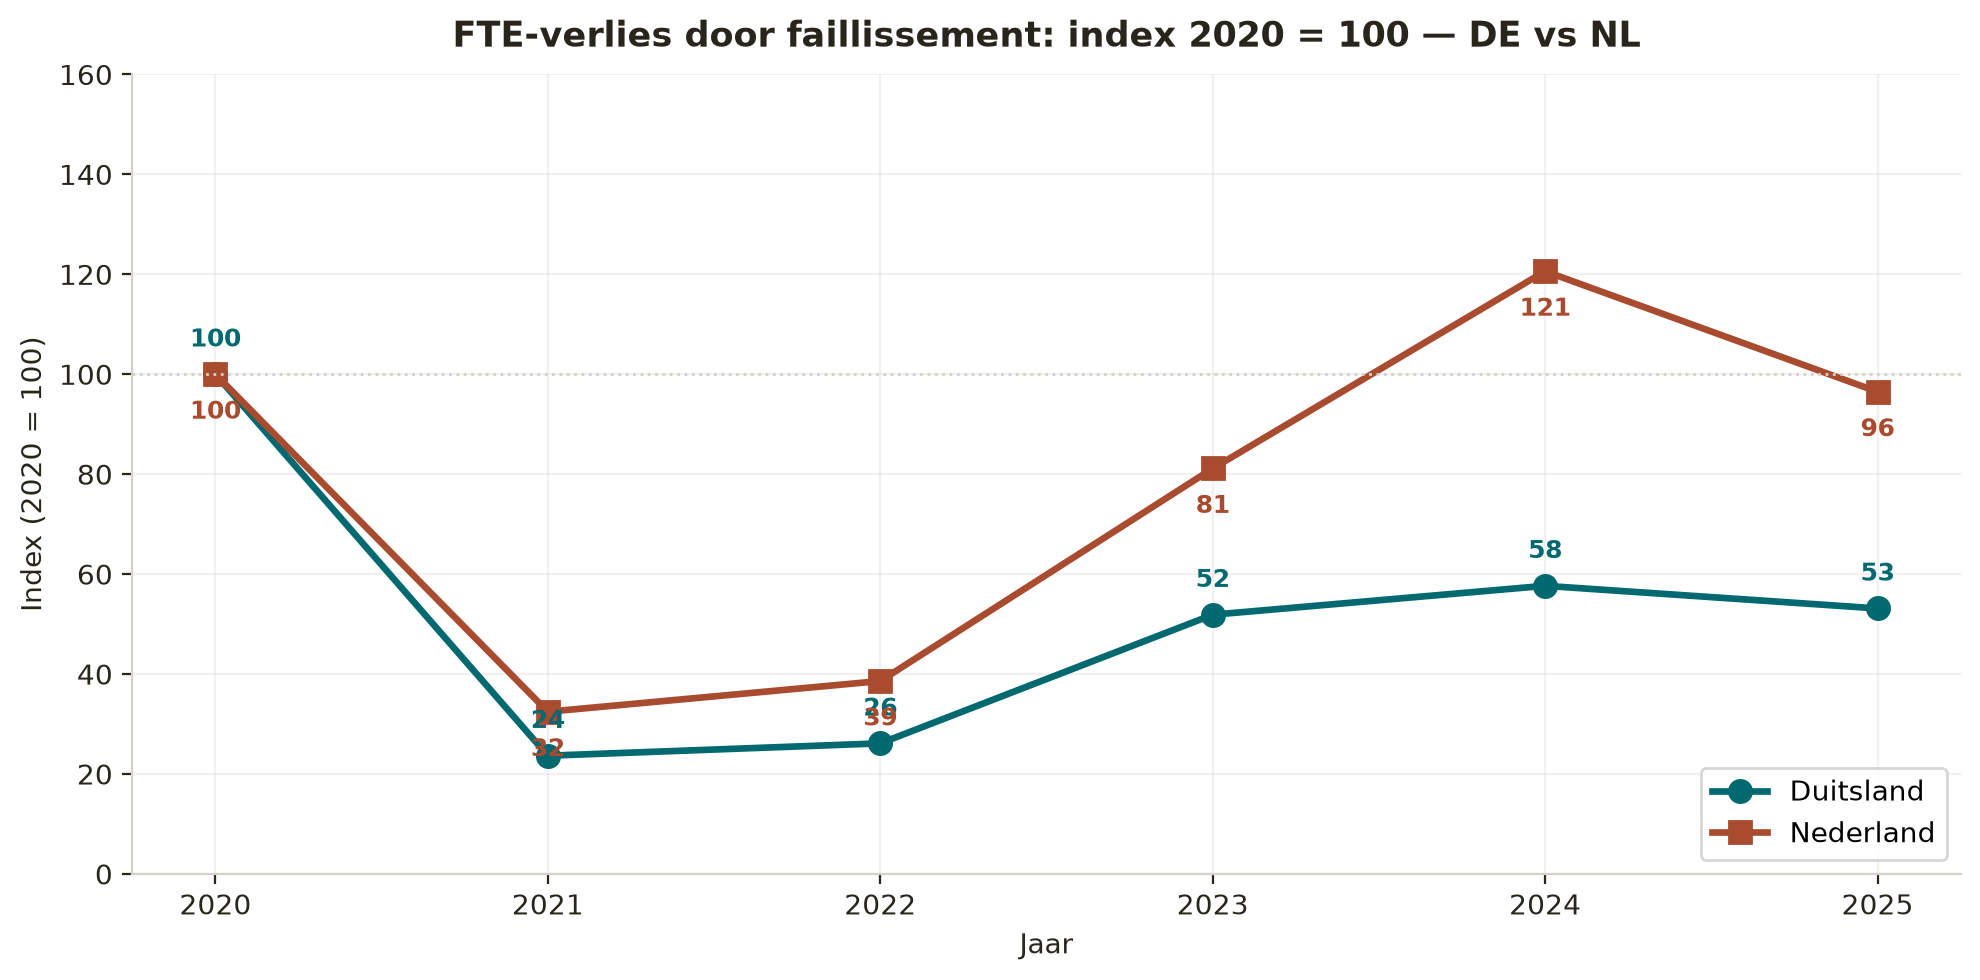
При нормировке на 2020 год = 100 две кризисные кривые идут параллельно: сначала Нидерланды резко упали (меры поддержки в период коронавируса искусственно удерживали число банкротств на низком уровне до 2022 года), а затем показали более быстрый скачок. В 2024 году нидерландский индекс (158) даже превысил немецкий (138). В 2025 году Нидерланды немного снизились (135), тогда как Германия продолжила рост (152) — рецессия в Германии продолжается, а в Нидерландах начинается стабилизация после того, как накопившиеся проблемы были устранены.
7.4 Экспорт продовольствия и аграрной продукции из Нидерландов в Германию
Германия — не только покупатель машин и химической продукции, но и крупнейший клиент Нидерландов в сфере продовольствия. Четверть общего аграрного экспорта Нидерландов в размере € 128,9 млрд в 2024 году направлялась в Германию. Практически по каждой важной товарной категории (молочная продукция, цветоводство, мясо, овощи, фрукты) Германия является направлением № 1.
| Категория | Стоимость в 2024 году | Пояснение | Источник |
|---|---|---|---|
| Общий аграрный экспорт Нидерландов | € 128,9 млрд | 2024 год, +4,8% по сравнению с 2023 годом | CBS/WUR |
| Из него в Германию | € 32,0 млрд | 25% общего объёма, +8,5% по сравнению с 2023 годом | CBS |
| Молочная продукция и яйца → Германия | € 2,3 млрд | Германия — крупнейшее направление (+2%) | CBS/Agrimatie |
| Цветоводство (цветы/растения) → Германия | € 6,6 млрд | Крупнейшее направление (2024) | CBS |
| Мясо → Германия | € 4,5 млрд | Крупнейшее направление (+3%) | CBS/Agrimatie |
| Овощи → Германия | € 4,8 млрд | Крупнейшее направление | CBS |
| Фрукты → Германия | Лидер роста | В 2024 году по сравнению с 2023 годом | CBS |
| Аграрно связанные товары Нидерландов | € 12,4 млрд | Теплицы, машины, +4% по сравнению с 2023 годом | WUR |
Эти € 32,0 млрд менее подвержены циклическим колебаниям, чем промышленные поставки: продукты питания едят и во время кризиса, — но при этом они чувствительны к покупательной способности (частное потребление в Германии сокращается), трансграничному НДС и меняющимся моделям потребления. При затяжной рецессии в Германии спрос смещается в сторону более дешёвых сегментов, что создаёт уязвимость для нидерландского премиального садоводства и высококачественного мяса.
7.5 Каналы трансмиссии
Связь между экономическим спадом в Германии и зависимостью Нидерландов проходит через четыре конкретных канала.
- Прямой экспорт. Спад немецкой промышленности напрямую затрагивает € 155,7 млрд нидерландских товаров (автокомпоненты, машины, химическая продукция, аграрные товары). При затяжной рецессии в Германии сокращаются экспорт через Роттердам и цепочки поставок в южной части Нидерландов.
- Порты и логистика. На Германию приходится 45% контейнерного хинтерланда Роттердама; если немецкие заводы сокращают импорт, тоннаж Роттердама снижается. Делфзейл+Эмсхафен напрямую связаны с северогерманской химической и энергетической промышленностью — Chemie Park Delfzijl представляет собой приграничный кластер, работающий на немецкий спрос.
- Цепочки поставок. VDL Nedcar (автомобили), поставщики ASML (оборудование), Signify, TenCate и многие нидерландские малые и средние предприятия машиностроения частично поставляют продукцию Volkswagen, Bosch, ZF и Continental. Объявленные 235 400 увольнений в немецкой промышленности отражаются на объёмах заказов из Нидерландов с задержкой в 6–12 месяцев.
- Финансовое заражение. Нидерландские пенсионные фонды (ABP, PFZW) и страховые компании располагают значительными позициями в акциях немецких промышленных компаний и Bunds. При снижении стоимости немецких активов это отражается на коэффициентах покрытия нидерландских фондов.
7.6 Что это означает для нидерландского NEPK?
В январе 2026 года нидерландский NEPK ещё составлял 4,2%. Актуальное измерение (июль 2026 года) даёт 2,97% — снижение более чем на 1,2 процентного пункта за полгода. Это не обычное конъюнктурное движение, а структурный перелом: α (производительное ядро) размывается из-за ускоренного перемещения промышленности, φ (национальная собственность) снижается вследствие продолжающихся иностранных поглощений и перераспределения акций, связанных с пенсионными фондами, а E_tv теряет объём из-за немецкой рецессии, затрагивающей 25% аграрного экспорта и 45% хинтерланда Роттердама. При неизменной политике Нидерланды опустятся ещё ниже немецкого уровня (4,66%), — и тенденция с января по июль 2026 года показывает, что это направление преодолевается быстрее, чем предполагало большинство прогнозов.
7.7 Почему падение происходит так быстро — управление электоральным поведением
Снижение NEPK с 4,2% (январь 2026 года) до 2,97% (июль 2026 года) всего за полгода отражает не столько внешние потрясения, сколько проблему управления. Кабинет министров ориентируется на электоральное поведение — пакеты мер по поддержке покупательной способности, разовые налоговые послабления, символические меры в заметных для общества сферах, — а не на производительную мощь экономики. Конкретные последствия, отражающиеся в показателях:
- Фискальное размывание. Реформа Box 3, налог на доходность капитала и увеличение нагрузки на малый и средний бизнес давят на α: производительное ядро несёт непропорционально большую фискальную нагрузку, тогда как потребительские трансферты растут.
- Распродажа собственности. Нет стратегического перечня критически важных отраслей и политики противодействия иностранным поглощениям — φ снижается незаметно, поскольку эффект отражается на доле доходов лишь спустя годы.
- Перегруженность электросетей и разрешительные процедуры. Структурные инвестиционные решения (энергетика, химическая промышленность, машиностроение) откладываются или переносятся в Германию, Бельгию и Польшу. Это напрямую затрагивает Export-VA.
- Нарастание регулирования. Требования к отчётности, обязательства ESG, неопределённость в вопросах азотных выбросов и меняющиеся правила рынка труда вновь давят на α — каждое из этих решений политически продаваемо по отдельности, но вместе они блокируют рост производительности.
- Ослабление образования и профессиональных навыков. Сокращаются технические образовательные программы, профессиональное обучение и промышленные направления среднего профессионального образования — фундамент α для следующего десятилетия не восполняется.
Общая закономерность такова: ни один из этих вопросов не является политически продаваемым в терминах электорального поведения («кто сколько получит в этом месяце?»), но вместе они определяют траекторию NEPK на ближайшее десятилетие. Пока мерой управления остаются места в парламенте в месяц, а не производительное ядро в год, падение с 4,2% до 2,97% за полгода нельзя считать случайностью — это логичный результат действующего механизма управления.
7.8 Продолжение тенденции: ниже 2% = рабская страна
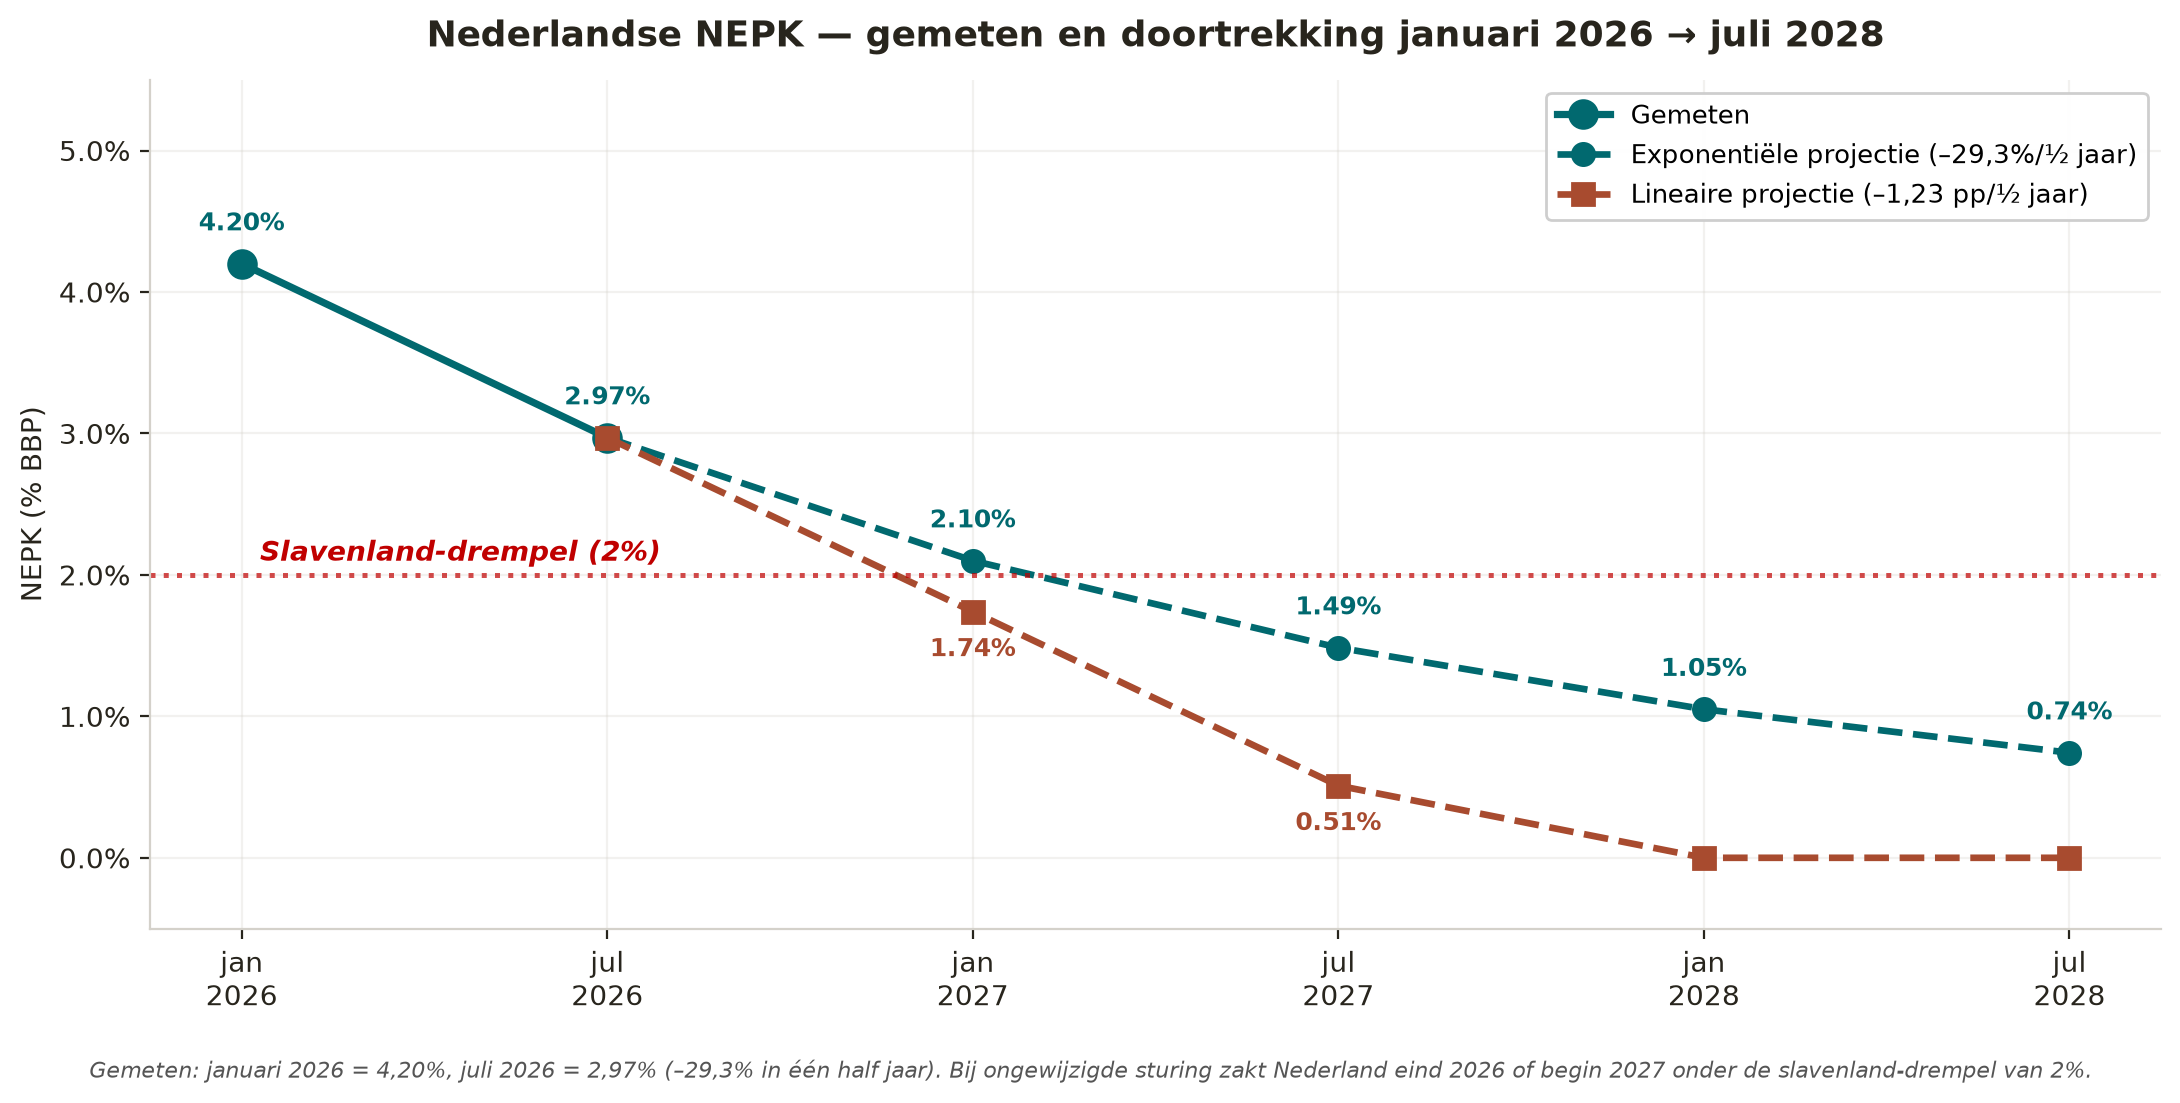
Что произойдёт, если снижение продолжится с той же скоростью? Две простые экстраполяции на основе измеренных значений за январь 2026 года (4,20%) и июль 2026 года (2,97%):
- Линейная (−1,23 процентного пункта за полгода): январь 2027 года = 1,74% — уже ниже порога рабской страны; июль 2027 года = 0,51%; к середине 2028 года — ноль.
- Экспоненциальная (−29,3% за полгода): январь 2027 года = 2,10%; июль 2027 года = 1,49% — порог будет пройден; июль 2028 года = 0,74%.
Обе экстраполяции приводят к снижению ниже порога в 2% в течение 6–12 месяцев. Что означает «ниже 2% NEPK»?
«Развивающаяся страна» — общепринятый термин, но он не отражает ситуацию. У развивающейся страны есть потенциал и, как правило, растущая производительная база — ей ещё предстоит развиваться. Нидерланды с NEPK <2% — полная противоположность: это страна, у которой была производительная основа, но которая её утратила. Правильный термин — рабская страна.
Рабская страна отдаёт свои производственные мощности в иностранную собственность, а внутренний труд в значительной степени осуществляется в интересах и по решениям иностранных владельцев и институциональных инвесторов. φ (национальная собственность) слишком мала, чтобы резервировать собственный производственный поток для собственного населения. Конкретно это означает:
- Работники трудятся за «иностранную заработную плату» — прирост их производительности через дивиденды, лицензионные и управленческие сборы уходит ненидерландским владельцам.
- Пенсионные накопления привязаны к иностранным акциям и облигациям — собственная пенсия представляет собой требование на чужое производство, а не на своё.
- Жильё находится во владении иностранных или финансируемых из-за рубежа институциональных собственников (структур наподобие Blackstone, иностранного капитала в сфере недвижимости) — жильё становится постоянной арендой у внешних владельцев.
- Энергетика, химическая промышленность, машиностроение и логистика находятся в руках иностранных концернов — решения о производстве принимаются за пределами Нидерландов, а не нидерландцами.
- Даже аграрный экспорт на € 32 млрд в Германию частично контролируется ненидерландскими пищевыми концернами — фермер производит, но маржа утекает.
Конкретные последствия, как только Нидерланды опустятся ниже 2%:
- Иностранное финансирование подорожает — рейтинговые агентства рассматривают внутреннюю производительную собственность как основу кредитоспособности; снижение φ будет ступенчато давить на рейтинг.
- Пенсионные фонды окажутся под давлением — доходность внутренних производительных активов сокращается, тогда как иностранные активы номинированы в иностранных валютах.
- Начнётся обратная связь в виде бегства капитала — более крупные нидерландские семейные предприятия и связанные с МСП капиталы переместятся в юрисдикции с более высокой базой NEPK.
- Покупательная способность социальных трансфертов испарится — без производительной основы больше нечем будет финансировать трансферты без дальнейшего наращивания государственного долга.
- Политическая нестабильность станет эндогенной — управление, обусловленное электоральным поведением, сделает системную производственную политику невозможной, из-за чего спад начнёт сам себя усиливать, а состояние рабской страны закрепится.
Иными словами, продолжение нынешней тенденции показывает, что Нидерланды на нынешнем курсе в течение одного срока правительства — без внешнего шока, лишь вследствие продолжения управления, ориентированного на электоральное поведение, — достигнут состояния рабской страны. Это не спекулятивный сценарий, а линейная проекция уже измеренного снижения с января по июль 2026 года.
7.9 Почему состояние рабской страны не сохраняется — две группы, которые его отвергают
Состояние рабской страны нестабильно, поскольку его отвергают обе группы, обычно находящиеся по разные стороны баррикад, — по противоположным мотивам, но с совпадающим политическим результатом.
Обычный нидерландец не хочет быть частью населения рабской страны. Работать за иностранную заработную плату без собственности, жить в жилье, арендованном у иностранных фондов, формировать пенсию как требование на чужое производство — это утрата достоинства, которую невозможно компенсировать пакетами мер по поддержке покупательной способности. Выплаты, которые раздаёт управление, ориентированное на электоральное поведение, сами становятся всё более скудными по мере разрушения производительной основы, поэтому обмен «состояние рабской страны в обмен на достаточную покупательную способность» не может быть устойчивым.
Состоятельный нидерландец не хочет содержать рабов. Если производительная основа настолько мала, что состоятельная часть населения должна посредством налогов систематически содержать непроизводительную часть, счёт становится непосильным. Есть два классических выхода: эмиграция (перемещение капитала и талантов в юрисдикции с более высокой базой NEPK) или политический разрыв (навязывание иной модели управления). Оба варианта видны в исторических прецедентах.
Когда обе группы одновременно выходят из системы — население из-за утраты легитимности, а состоятельные — из-за невозможности нести налоговое бремя, — управление, ориентированное на электоральное поведение, теряет свою основу. Остаётся медийная арена.
В шести исторических прецедентах (Франция 1789 года, Россия 1917 года, Веймарская республика 1932 года, Камбоджа 1975 года, Иран 1979 года, Венесуэла 2013 года) пресса на каждом заключительном этапе фазы 2 порождала раскол вместо диагностики. Симптомы преподносились политически как вопрос вины — состоятельные против населения, население против состоятельных, — тогда как основная причина (эрозия производительной основы, снижение α и φ) оставалась вне поля зрения. В каждом из этих шести случаев власть падала, и «головы летели» в буквальном или переносном смысле.
10. Каскад преступности — марсельская модель
Безработица на уровне 11-12% в сочетании с падением покупательной способности в промышленных регионах порождает предсказуемый каскад преступности, территориального упадка и ослабления институтов. Исторические прецеденты (Веймарская республика 1929-1932 годов, Греция 2010-2015 годов, французские банlieues с 1985 года по настоящее время) показывают в четырёх фазах, что следует дальше.
10.1 Фаза 1 (2026-2027) — тихая эрозия
- Имущественные преступления +15-25%: кражи велосипедов, кражи меди (кабели, водосточные трубы, церковная медь), взломы автомобилей, разграбление банкоматов. Согласно немецкой статистике PKS, в 2023 году этот показатель уже вырос на +5,5%, причём количество краж со взломом увеличилось на +7,4%, а подростковой преступности — на +9,9%.
- Организованные банды заполняют вакуум, оставленный уходящими малыми и средними предприятиями: распространение наркотиков через клановые структуры (Берлин, Эссен, Дуйсбург — в 2024 году уже около 800 связанных с кланами правонарушений в месяц). Эти структуры устойчивы к рецессии, поскольку принуждение и лояльность заменяют рыночную лояльность.
- Неформальная занятость утраивается в сфере общественного питания, строительства и курьерских услуг. Налоговые поступления τ снижаются, что ещё сильнее уменьшает NEPK через саму формулу.
10.2 Фаза 2 (2027-2028) — территориальное зонирование, марсельский эффект
- Запретные зоны в отдельных городских районах. В Германии они уже существуют: Дуйсбург-Марксло, отдельные части Берлин-Нойкёльна, Эссен-Норд, Бремерхафен-Леэ, Гельзенкирхен-Норд, отдельные части Оффенбаха и Людвигсхафена. То, что заметно в Марселе (северные кварталы, Бассенс, Каллист — зоны риска с 20:00), представляет собой именно тот сценарий, который развивается в Рурской области и на севере Берлина.
- Полиция фактически отказывается от патрулирования, ограничиваясь реагированием на инциденты. Профсоюз немецкой полиции DPolG (май 2026 года): «мы больше не можем входить в 40 районов без подкрепления». В 2019 году это число составляло около 8 районов.
- Состоятельное население переезжает в решения, напоминающие закрытые поселения: Целендорф, Груневальд, Богенхаузен, Кёнигштайн. Разница в ценах с кризисными районами удваивается (уже сейчас коэффициент составляет 4-5× за м²).
- Общественное пространство сокращается до дневных часов. Ночная жизнь концентрируется в охраняемых анклавах.
10.3 Фаза 3 (2028-2030) — ослабление институтов, венесуэльский сценарий в замедленном темпе
- Бригады скорой помощи, пожарные и курьеры отказываются обслуживать отдельные адреса. В Берлин-Нойкёльне это с 2022 года действует в отдельных районах; теперь практика распространяется.
- Снижается налоговая дисциплина. Неформальная занятость, возникшая по необходимости, превращается в норму. В Греции 2010-2015 годов фактическая налоговая дисциплина снизилась с 80% до 55% — при затяжном кризисе Германия движется по той же кривой.
- Малые магазины закрываются в пострадавших районах (Aldi/Lidl остаются, DM/Rossmann уходят, розничная торговля малого и среднего бизнеса исчезает). Возникают продовольственные пустыни, как в американских городах ржавого пояса.
- Общественные учреждения (бассейны, библиотеки, спортивные клубы) закрываются из-за бюджетных ограничений и проблем с безопасностью. Социальная ткань, поддерживающая производство (общественная жизнь, волонтёрство, службы помощи), распадается.
10.4 Фаза 4 (2029-2032) — политический разрыв, отголосок Веймара
- Экстремистские партии (AfD, BSW, новые радикальные политические силы) вместе набирают более 40%. Формирование федеральной коалиции становится невозможным без нарушения «брандмауэра». На выборах в Саксонии и Тюрингии в сентябре 2024 года AfD уже получила 30-33%, а BSW — 12-16%. Распространение на запад, в Северный Рейн-Вестфалию и Баден-Вюртемберг, станет следующим предвестником.
- Федеральные коалиции теряют способность управлять: каждый план реформ блокируется партнёром по коалиции, опасающимся потерять голоса. Это точное повторение сценария Веймара 1930-1932 годов.
- Привлечение бундесвера к внутренним задачам: статья 87a Конституции допускает его применение при «внутреннем чрезвычайном положении». Дискуссия об этом будет идти в 2027-2029 годах. Такой прецедент нарушил бы послевоенный консенсус.
- Запрос на сильную руку среди МСП и среднего класса: согласно данным IfD-Allensbach, уже в мае 2026 года 42% заявляли: «нам нужен кто-то, кто восстановит порядок»; в 2018 году таких было 22%.
10.5 Последствия для Нидерландов
В Нидерландах уровень безработицы пока остаётся низким (3,9% в 2025 году), но падение NEPK до 2,97% указывает на ту же глубинную эрозию, отстающую от Германии на 6-12 месяцев. Марсельские явления уже заметны и здесь: отдельные районы Южного Роттердама, Амстердам-Ньив-Вест, Утрехт-Овервехт, Хелмонд-Ост, Каналейланд. Ликвидационное насилие в Северном Амстердаме (Mocro Maffia, структуры Таги) — уже видимый прообраз будущего. Если немецкая рецессия перекинется сюда, этот процесс ускорится.
10.6 Исторические параллели
Этот каскад — не спекуляция, а распознавание закономерностей на основе четырёх исторических примеров:
- Веймарская Германия 1929-1933 годов: безработица 6% (1929 год) → 30% (1932 год). Уличное насилие — фаза 1 (1930 год), политические убийства — фаза 2 (1931 год), поджог Рейхстага — фаза 3 (1932 год), приход к власти — 1933 год. Около 42 месяцев от начала кризиса до полного перелома.
- Греция 2008-2015 годов: долговой кризис → 27% безработицы → территориальный упадок Афин (Экзархия, Омония), рост «Золотой зари» (крайне правые) и Syriza (крайне левые) → контроль за движением капитала и финансовая помощь в 2015 году.
- Французские banlieues 1985 года — по настоящее время: медленная версия без острого кризиса. Она показывает, что происходит, когда средняя по размеру страна учится жить с деиндустриализацией, не ломая эти закономерности, — сегодня около 10% территории фактически находятся под иной юрисдикцией.
- Венесуэла 2013-2022 годов: сценарий Каракаса в экстремальной форме, ускоренный обвалом цен на нефть. Общественная безопасность, здравоохранение и денежная система одновременно рушатся примерно за 5-7 лет.
Германия в конце 2026 года по уровню безработицы и падению NEPK больше всего напоминает Веймар 1930 года (за два года до перелома). Положение Нидерландов в конце 2026 года напоминает Францию 2005 года (непосредственно перед бунтами в banlieues) по показателям преступности и Грецию 2009 года по долговому положению (см. 12.1).
11. Динамика профсоюзов и сроки революции
Согласно историческим прецедентам, переход фазы происходит через 18–42 месяца после превышения уровня безработицы в 10% в сочетании с шоком доходов. Для Германии это означает революционную точку разрыва в период с середины 2029 года до конца 2031 года; Нидерланды последуют через 6–12 месяцев, то есть в 2030–2032 годах.
11.1 Исторические ориентиры
- Веймар: безработица превысила 10% в конце 1930 года → приход нацистов к власти в январе 1933 года (26 месяцев).
- Франция 1789 года: хлебный кризис в октябре 1788 года → взятие Бастилии в июле 1789 года (9 месяцев — быстро благодаря присоединению элит).
- Россия 1917 года: истощение от войны в конце 1915 года → Февральская революция 1917 года (14–16 месяцев после начала нехватки зерна).
- Иран 1979 года: «Чёрная пятница» в сентябре 1978 года → приход Хомейни к власти в феврале 1979 года (5 месяцев — ускорение благодаря готовой сети духовенства).
- Венесуэла: кризис чавизма с 2013 года → уличное насилие в 2017–2019 годах (дольше из-за сильного репрессивного аппарата).
11.2 Роль профсоюзов — ускорители или тормоза?
Профсоюзы могут играть две противоположные роли. В Германии действуют обе тенденции.
- IG Metall уже организовал в 2024–2025 годах несколько массовых забастовок на предприятиях VW и Bosch. После объявления о сокращении 50 000 рабочих мест в VW в декабре 2024 года одновременно закрылись девять заводов VW — сигнал фазы 1.
- При безработице на уровне 8% IG Metall переходит от забастовок за повышение зарплаты к забастовкам за сохранение рабочих мест: блокированию закрытий, оккупации заводов. Прецедент — оккупация предприятия Opel в Бохуме в 2004 году (6 дней). В 2028–2029 годах это станет стандартным арсеналом.
- Забастовки солидарности становятся более вероятными. ver.di (сфера услуг) и GdP (полиция) уже координировали действия в 2024–2025 годах — структура координации уже существует.
- Всеобщая забастовка: если IG Metall + ver.di + EVG (железнодорожный транспорт) одновременно объявят забастовку на 2–3 дня, немецкая логистика остановится. В Веймарской республике в 1932 году на заключительном этапе фазы 1 произошёл именно такой сценарий.
Ускоряющая роль (модель Веймара/Франции):
- Немецкие профсоюзы традиционно являются партнёрами по совместному управлению (места в наблюдательных советах, производственные соглашения). Уличные акции не входят в их естественный арсенал.
- Во время крупных кризисов они исторически выбирают социально приемлемое решение — досрочный выход на пенсию, предприятия трудоустройства, сокращённую занятость — вместо эскалации. Поэтапное закрытие угольной отрасли в 1990–2018 годах: 500 000 рабочих мест исчезли, но ни одного революционного выступления не произошло.
- Руководство профсоюзов заинтересовано в сохранении системы, в которой оно занимает определённое положение. Эскалация лишает его этого положения.
Тормозящая роль (ДНК совместного управления и Mitbestimmung):
11.3 Что определяет, какая роль станет доминирующей
Профсоюз выбирает ускорение, если одновременно выполняются три условия: (1) рабочие места берут верх над руководством и возникают стихийные забастовки вне официального мандата; (2) партнёр по переговорам больше не предоставляет того, что руководство может преподнести низовым структурам; (3) конкурирующие движения оттягивают профсоюзную базу.
Все три условия уже формируются:
- Стихийные забастовки: пока их немного, но акции по типу забастовок водителей в логистике, среди курьеров и в Uber-подобных моделях уже трижды проходили в 2024–2025 годах без мандата ver.di.
- Партнёр по переговорам не даёт результата: правительство Мерца (с марта 2025 года) не проводит промышленной политики и не предлагает IG Metall структурной программы. Профсоюз не может продать лозунг «мы чего-то добились».
- Конкурирующие движения: BSW (партия Вагенкнехт) активно переманивает работников у IG Metall и СДПГ. У «Альтернативы для Германии» в Восточной Германии существует структура рабочего крыла. При безработице в 12% они станут массовыми силами, оттягивающими сторонников.
11.4 Прогноз по фазам
- 2026–2027 годы: профсоюзы ещё находятся в режиме торможения, но число стихийных забастовок и недовольство на рабочих местах растут. IG Metall теряет 5–10% членов в год. Фаза внутренней борьбы.
- 2028 год: переломный момент. При безработице ≥ 8% и кризисе у 3 и более крупных работодателей одновременно (VW + Bosch + Thyssenkrupp) IG Metall больше не сможет сдерживать ситуацию, не теряя базу в пользу BSW/«Альтернативы для Германии». Переход в режим борьбы.
- 2029–2030 годы: скоординированные всеобщие забастовки продолжительностью 72–96 часов становятся вероятными. Это ещё не революционные действия в строгом смысле, но они способны свергнуть правительство (Франция 1968 года, польская «Солидарность» 1980 года).
- 2030–2031 годы: если к тому времени не будет проведена упорядоченная корректировка курса, инициатива перейдёт от профсоюзов к движениям за пределами профсоюзов (молодёжь, второе поколение мигрантов, районные организации). Французский революционный сценарий (1848/1871, Парижская коммуна): профсоюз слишком стар, слишком тесно связан с системой и оказывается обойдён.
11.5 Настоящая революционная фаза наступает после профсоюза, а не через него
В 1932–1933 годах профсоюзы СДПГ пытались организовать всеобщую забастовку против прусского переворота в июле 1932 года. Попытка провалилась, поскольку база уже была подорвана 30%-ной безработицей. Два года спустя приход нацистов к власти произошёл без сопротивления профсоюзов. Этот сценарий повторяется: профсоюзы ускоряют фазы 1–2 (протесты против зарплат, забастовки), но не имеют значения в фазах 3–4 (политический разрыв).
Для Германии: пик профсоюзной борьбы придётся на 2027–2028 годы. После этого инициатива перейдёт к политической уличной мобилизации. 2029–2031 годы — окно для собственно разрыва, уже не через IG Metall, а через BSW, «Альтернативу для Германии» и новые неформальные движения.
Для Нидерландов: FNV и CNV находятся в ещё более выраженном режиме торможения, чем IG Metall, поэтому профсоюзная фаза будет короче, а точка разрыва наступит через другие каналы (протесты фермеров, недовольство малого и среднего бизнеса, протесты арендаторов, Гронинген). Сроки отстают от Германии на 6–12 месяцев: 2030–2032 годы.
В одной строке: революция наступает не через профсоюзы — профсоюзы являются последним тормозом, который ломается. Когда IG Metall в 2028–2029 годах теряет базу в пользу BSW/«Альтернативы для Германии», исчезает последний институциональный буфер, и оставшиеся 18–24 месяца становятся переходом фазы.
12. Реальная долговая квота — почему всё может произойти гораздо быстрее
Сроки, указанные в разделе 11 (Германия — 2029–2031 годы, Нидерланды — 2030–2032 годы), исходят из официальных долговых квот ЕВС. Они скрывают большую часть бюджетной уязвимости. При корректировке с учётом реальной долговой позиции точка разрыва значительно приближается.
12.1 Нидерланды — от официальных 43% к реальным 193%
Корректировка на основе официальных источников (Счётная палата, CBS, CPB, DNB и эквивалентные данные Бундесбанка):
- Официальный долг по критериям ЕВС в 2024 году: 43,3% ВВП = € 463 млрд.
- Будущие обязательства по AOW (приведённая стоимость): 47% ВВП = € 503 млрд. Источник: исследование CPB / CBS по проблемам старения населения.
- Непокрытые будущие обязательства по Wlz + Zvw: 25% ВВП = € 268 млрд. Рост потребности в медицинской помощи без обеспеченного финансирования.
- Выданные гарантии правительства: € 470 млрд = 44% ВВП. Источник: годовой отчёт Счётной палаты за 2024 год. Включают, среди прочего, гарантии WSW (жилищные корпорации), NHG, экспортное кредитное страхование EKV и государственные доли участия.
- Обязательства по климату и инфраструктуре (Климатическое соглашение, решение проблемы перегруженности сетей, защита от наводнений): € 200 млрд = 19% ВВП.
- Структурные убытки и потребность в капитале TenneT / Gasunie / DNB: € 110 млрд = 10% ВВП. DNB объявил об убытках в 2024–2027 годах из-за процентной политики ЕЦБ; потребность TenneT в капитале для усиления сетей не покрыта обычным бюджетом.
- Трансферты и гарантии ЕС (доля Нидерландов): € 54 млрд = 5% ВВП. NGEU, выплаты по ESM, обязательства по бюджету ЕС.
Совокупный скрытый объём: € 1 604 млрд = 150% ВВП. Реальная долговая квота Нидерландов в 2025 году: € 2 067 млрд = 193% ВВП.
12.2 Франция — от официальных 114% к реальным 524%
Франция — первая крупная страна ЕС, где проблему больше нельзя скрывать. Официальный долг по критериям ЕВС уже составляет 114% ВВП — это самый высокий показатель среди крупных стран-членов. С учётом неявных обязательств Франция превышает 500%.
- Официальный долг по критериям ЕВС в 2024 году: 114% ВВП = € 3 306 млрд.
- Пенсионные обязательства (Conseil d'Orientation des Retraites, COR): 320% ВВП = € 9 280 млрд. Французская система в основном работает по принципу распределения и включает 42 различных специальных режима retraite. Попытки реформ в 2019, 2023 и 2025 годах потерпели политический провал.
- Непокрытые обязательства здравоохранения (трендовый дефицит системы социального страхования): 35% ВВП = € 1 015 млрд.
- Выданные государственные гарантии (Счётная палата): € 900 млрд = 31% ВВП. CADES, BPI-France, Bpifrance, ACOSS.
- Обязательства по климату и инфраструктуре: € 400 млрд = 14% ВВП.
- Структурные убытки и потребность в инвестициях EDF, SNCF, RATP: € 300 млрд = 10% ВВП. EDF была полностью национализирована в 2022 году за € 9,7 млрд, но имеет € 65 млрд долга на собственном балансе, а также инвестиционную потребность в размере более € 100 млрд для продления эксплуатации и строительства новых атомных электростанций. Долг SNCF структурно не обеспечен.
Реальная долговая квота Франции в 2025 году: 524% ВВП = € 15 200 млрд. Именно поэтому рынки торгуют французскими облигациями с повышенным спредом с июля 2024 года (роспуск парламента Макроном): доходность 10-летних OAT в июле 2026 года составляет 3,4–3,7% против 2,7% по германским Bunds. Спред в 70–100 базисных пунктов — самый высокий со времён кризиса евро 2012 года — указывает на начинающееся восприятие риска.
12.3 Германия — от официальных 62% к реальным 470%
Бундесбанк и IW Köln публиковали в 2019–2023 годах несколько исследований неявных обязательств. Основная статья — государственная пенсионная система (Rentenversicherung), которая, в отличие от Нидерландов, в значительной степени работает по принципу распределения и потому требует финансировать будущие выплаты из будущего ВВП.
- Официальный долг по критериям ЕВС в 2025 году: 62,5% ВВП = € 2 794 млрд.
- Обязательства Rentenversicherung (приведённая стоимость будущих выплат за вычетом будущих взносов): оцениваются в 350% ВВП = € 15 645 млрд. Источник: исследование Фрайбургского университета (Рафхойшен, ежегодное обновление) и расчёты IW по устойчивости финансов.
- Непокрытые обязательства gesetzliche Krankenversicherung + Pflegeversicherung: 30% ВВП = € 1 341 млрд.
- Гарантии (KfW, федеральных земель, часть Sondervermögen, не покрытая механизмом долгового тормоза): € 800 млрд = 18% ВВП.
- Климатический Sondervermögen и энергетическая инфраструктура (за пределами реформы долгового тормоза в марте 2025 года): € 500 млрд = 11% ВВП.
Реальная долговая квота Германии в 2025 году: около 470% ВВП. Это на порядок выше показателя ЕВС и объясняет, почему немецкая политика, несмотря на реформу долгового тормоза в марте 2025 года (€ 500 млрд на инфраструктуру + € 100 млрд на оборону), не располагает пространством для промышленной политики: доступная часть уже направлена на покрытие прогнозируемого дефицита по неявным обязательствам.
12.4 Как пандемия ускорила процесс
В период с 2019 по 2024 год официальные долги по методологии ЕМС существенно выросли (Нидерланды: 48% → 43% после пересмотра ВВП в сторону понижения; Германия: 59% → 62%), однако неявные обязательства увеличились гораздо быстрее:
- Меры поддержки в период пандемии (NOW, TVL, Kurzarbeit) использовали 80 млрд евро (Нидерланды) и 400 млрд евро (Германия) бюджетного пространства без повышения производительности — это чистое перераспределение будущего в пользу настоящего.
- Программы количественного смягчения ЕЦБ и отрицательные процентные ставки временно снизили процентные расходы, но с ростом ставок в 2022–2024 годах расходы по увеличившейся долговой горе теперь начинают проявляться. Процентные расходы Нидерландов в бюджете на 2026 год: 15 млрд евро = 3,6% государственных расходов; в 2019 году это было 0,8%.
- Старение населения ускоряется: выход поколения бэби-бумеров из состава трудоспособного населения начался в 2020–2022 годах и достигнет пика в 2028–2032 годах. Это снижает α (производительное ядро) и одновременно увеличивает нагрузку на AOW и пенсионную систему — двойной удар по балансу.
- Расходы на климатический переход в период с 2019 по 2025 год удвоились без соответствующего роста производственного выпуска. То, что учитывается как инвестиции, в основном представляет собой замену уже существующих мощностей (уголь → газ → возобновляемые источники) без чистого увеличения производительного ядра.
12.5 Логика ускорения — процентно-бюджетный зажим
При таких реальных долговых квотах каждый процентный пункт повышения ставки меняет всё. Последствия для стран:
- +1 п.п. к ставке: 21 млрд евро в год = 1,9% ВВП (больше оборонного бюджета).
- +2 п.п.: 41 млрд евро в год = 3,9% ВВП.
- +3 п.п.: 62 млрд евро в год = 5,8% ВВП.
Нидерланды (реальные 2 065 млрд евро, 193% ВВП):
- +1 п.п. к ставке: 210 млрд евро в год = 4,7% ВВП.
- +2 п.п.: 420 млрд евро в год = 9,4% ВВП — больше совокупного бюджета образования и обороны.
- +3 п.п.: 630 млрд евро в год = 14,1% ВВП — бюджетно неприемлемо.
Германия (реальные 21 010 млрд евро, 470% ВВП):
Франция (реальные 14 500 млрд евро, 500% ВВП):
+1 п.п. к ставке: 145 млрд евро в год = 5,0% ВВП.
+2 п.п.: 290 млрд евро в год = 10,0% ВВП — уровень бюджетного кризиса Греции 2010 года.
+3 п.п.: 435 млрд евро в год = 15,0% ВВП — зона дефолта.
ЕЦБ оказался в ловушке: снижение ставок разжигает инфляцию (структурно высокие цены на энергоносители, спираль роста зарплат и цен в секторе услуг, влияние миграции на цены на жильё). Повышение ставок разрушает бюджетное положение Франции и Италии, а вместе с ним — и еврозону. Любой выход усугубляет одну из двух проблем.
Исторические прецеденты при реальной долговой квоте выше 150%: Италия, 1992 год («чёрная среда»), Греция, 2010 год (финансовая помощь), Аргентина, 2001 год, Турция, 2018 год. Во всех случаях переход от «всё ещё под контролем» к «кризису доверия» занимал 6–18 месяцев, а не 3–5 лет. Триггером обычно становился внешний шок (Россия, 1998 год; Lehman, 2008 год) или политическое событие (греческие выборы 2009 года, роспуск французского парламента в 2024 году).
Франция — критически слабое звено нынешней системы. При расширении французского спрэда до 200 базисных пунктов (начальный уровень Греции в 2010 году) доходность 10-летних OAT вырастет до 4,7–5% — дополнительные бюджетные расходы составят 66 млрд евро в год. При шоке масштаба Аргентины 2001 года (спрэд 800 б.п.) ставка достигнет 11%, а дополнительные расходы — 264 млрд евро в год = 9% ВВП: тогда Франция окажется технически неплатёжеспособной. А французский кризис потянет за собой и другие уровни задолженности в еврозоне — Италия: 137% официально, Бельгия: 103%, Испания: 106%. Германия и Нидерланды будут вынуждены проводить спасательные операции через ЕЦБ/ESM, что ещё больше увеличит их собственные реальные долговые квоты: негативная петля обратной связи.
12.6 Пересмотренная временная шкала с учётом влияния долговой квоты
Сроки из раздела 11 (точка перелома для Германии — 2029–2031 годы, для Нидерландов — 2030–2032 годы) предполагают постепенную эрозию без процентного шока. С учётом реальной долговой квоты появляется второй канал ускорения:
- При безработице 8% (Германия ожидает этот уровень в 2028 году в сценарии B) налоговые поступления сократятся на 40–60 млрд евро, а социальные расходы вырастут на 30–50 млрд евро. Чистое влияние на бюджетный дефицит: +2–2,5% ВВП.
- При дефиците выше 3% ВВП запускается процедура ЕС при чрезмерном дефиците. Обязательное сокращение расходов усиливает рецессию (кризис 2012 года из-за Fiscal Compact, модель греческой тройки).
- Рейтинговые агентства (Moody's, S&P, Fitch) понижают рейтинг при росте реальной долговой квоты на 10 и более процентных пунктов в год. Сейчас у Нидерландов рейтинг AAA, у Германии также AAA — потеря AAA добавляет 30–80 базисных пунктов к стоимости заимствований = 5–15 млрд евро дополнительных расходов в год.
- Обратная связь: более высокие процентные расходы ещё сильнее снижают α через налоговую нагрузку, уменьшают NEPK, ускоряют отток капитала, ускоряют снижение φ и приближают условие «страны-раба».
С учётом этого канала ускорения временная шкала выглядит следующим образом:
- Франция: первая костяшка домино. Точка перелома, вероятно, наступит в 2026–2027 годах. Понижение рейтинга уже началось (S&P понизило его в декабре 2024 года до AA-). Новые выборы 2027 года могут привести к большинству RN, что рынки немедленно воспримут как сигнал дефолта. Тогда французы станут первым крупным государством ЕС после Греции 2015 года, пережившим политический перелом.
- Германия: точка перелома наступит не в 2029–2031 годах, а в 2027–2029 годах. Понижение рейтинга вероятно в 2026–2027 годах. Процедура при чрезмерном дефиците — в 2027 году. Политический перелом — в 2028–2029 годах. Дополнительный зажим: если Франция падёт, Германии придётся спасать её через ЕЦБ/ESM, что повысит реальную долговую квоту Германии на 5–10 п.п. — самоукрепляющийся процесс.
- Нидерланды: точка перелома наступит не в 2030–2032 годах, а в 2028–2030 годах. Финансирование перегруженной электросети спровоцирует бюджетный кризис в 2027–2028 годах. NEPK опустится ниже 2% уже к концу 2026 года, согласно разделу 7.8. Наиболее вероятной точкой перелома станет падение кабинета из-за провала формирования правительства в 2028 году. При франко-германском каскаде это произойдёт раньше.
Реальная долговая квота не делает переход между фазами более тяжёлым — эта тяжесть уже была заложена, — но делает его более быстрым и взаимосвязанным. Франция, затем Германия, затем Нидерланды — каскад продолжительностью 12–24 месяца на каждом этапе. Каждый месяц, проходящий без производственной политики, одновременно снижает α и повышает реальные процентные расходы — это экспоненциальная, а не линейная эрозия, причём синхронизированная между соседними странами, а не независимая.
Если ставки действительно вырастут (а это наиболее вероятный исход с учётом ловушки ЕЦБ, ставок в США, цен на энергоносители и оборонных расходов), процесс будет развиваться не в историческом темпе, измеряемом годами, а за месяцы. Удвоение французского спрэда с июля 2024 года по июль 2026 года — это первый проблеск сигнала. Следующий проблеск сигнала (рост спрэда до 150 б.п. или выше) может стать началом общеевропейского перехода между фазами — все четыре страны (Франция, Италия, Германия, Нидерланды) окажутся на одной временной шкале, а не будут проходить кризис поэтапно.
13. Чистая правда — что должно было бы сказать правительство
Весь анализ в этом отчёте (снижение NEPK, увольнения в промышленности, банкротства, каскад преступности, динамика профсоюзов, реальная долговая нагрузка, ускорение процентных ставок) ведёт к одной общей причине: ни одно правительство не говорит населению правду о налогово-бюджетном, производственном и демографическом положении, в котором находится страна. Что должно было бы сказать правительство — и почему этого не происходит.
13.1 Что население имеет право знать
Честное заявление правительства Нидерландов в 2026 году должно было бы прямо назвать следующие факты:
- Официальный показатель государственного долга в 43% ВВП не отражает реального налогово-бюджетного положения. Реальная долговая нагрузка с учётом обязательств по AOW, здравоохранению, гарантиям и климату составляет 193%. Это более высокий уровень задолженности, чем официальный показатель Италии.
- Пенсионная система не обеспечена с учётом старения населения. Объявленная реформа системы (Закон о будущем пенсий) переносит риски с фондов на участников, но не решает основную демографическую проблему.
- Производственное ядро экономики (NEPK) в январе–июле 2026 года сократилось вдвое. При неизменной политике Нидерланды к концу 2026 года опустятся ниже порога страны рабов.
- Покупательная способность, которую правительство продолжает поддерживать за счёт налоговых льгот и пособий, оплачивается будущими поколениями — это не производственный выигрыш, а ускоренное потребление за счёт детей и внуков.
- Зелёный переход обойдётся дороже, чем предусмотрено официальными расчётами, а его выгоды проявятся лишь после 2035 года — если вообще проявятся. До этого момента затраты придётся финансировать за счёт текущего потребления или новых долгов.
- Международное положение Нидерландов стремительно ухудшается: рецессия в Германии затрагивает нидерландский экспорт, французские долговые риски затрагивают экспозицию нидерландских банков к ЕЦБ, американские тарифы затрагивают транзит через Роттердам.
13.2 Что должно было бы предложить честное правительство
При таком диагнозе ответственное правительство должно было бы одновременно предложить четыре меры:
- Целевой показатель NEPK в бюджете. Каждый бюджетный меморандум содержит чёткую траекторию NEPK с α, φ, τ и E_tv в качестве управляющих переменных. Политика оценивается по её влиянию на эти четыре показателя, а не по показателям покупательной способности.
- Отчётность по реальной долговой нагрузке. Помимо показателя долга по стандартам ЕМС, государственный бюджет ежегодно публикует реальную долговую нагрузку с учётом будущих обязательств по AOW, необеспеченных обязательств в сфере здравоохранения, гарантий и климатических обязательств. Население имеет право видеть полный баланс.
- Программа производственных инвестиций. Десятилетняя программа объёмом € 15–20 млрд в год в производственную инфраструктуру: усиление электросетей, биобазированная химия (кластер BiCRS в Гронингене), модернизация садоводства, ремесленная промышленность. Кооперативные структуры собственности должны быть закреплены законом, без давления иностранных акционеров, ориентированных на квартальные результаты.
- Структура по типу Совета сословий. В ней должны иметь постоянные места фермеры, представители малого и среднего бизнеса, квалифицированные рабочие, изобретатели и предприниматели биобазированного сектора. Это маршрут 4 модели Openvizier Nova Democratia: не дополнительная бюрократия, а гарантия того, что производительные группы получат постоянное право участвовать в принятии решений наряду с партийной политикой.
13.3 Почему этого не происходит — логика управления электоральным поведением
Ни одно нидерландское правительство за последние 20 лет не сказало этой чистой правды. Причина не в том, что политики не знают положения дел — большинство из них знакомо с цифрами. Причина в том, что сама логика управления системно блокирует такие действия:
- Четырёхлетний избирательный цикл. Любая мера, болезненная в краткосрочной перспективе и полезная в долгосрочной, стоит мандатов. Правительство Рютте III (2017–2021) не смогло провести пенсионную реформу, поскольку сторонники VVD восприняли её как покушение на свои интересы. Правительство Рютте IV (2022–2023) рухнуло из-за миграции, прежде чем вопрос управления NEPK вообще оказался на повестке.
- Коалиционное давление. Коалиция из шести партий не способна занять структурно последовательную позицию — каждое предложение сталкивается с одним из партнёров. В результате проводится политика, которая понемногу делает всё, но нигде не достигает объёма, достаточного для управления.
- Медийная арена. Ток-шоу и общественно-политические СМИ оценивают политиков по инцидентам и эмоциям, а не по структуре. Тот, кто за четыре минуты эфирного времени объясняет реальную долговую нагрузку, выглядит «мрачным технократом». Тот, кто раздаёт пособия, выглядит «правительством с человеческим лицом».
- Бюрократическая боязнь риска. Министерства работают со сценариями, исходящими из «неизменной политики». Анализ, объявляющий положение неустойчивым, внутри ведомств смягчается до формулировки «требует внимания». То, что через CPB и бюджетный меморандум попадает к политикам, отфильтровано с учётом того, что приемлемо для коалиционных переговоров.
- Взаимодействие правительства и оппозиции. Любая оппозиционная партия, принимающая реальные цифры, объявляется правящими партиями «пророком катастрофы». Любая правящая партия, принимающая их, порывает с собственной коалицией. Системная иммунная реакция.
13.4 Фактический результат — и роль гражданина
Вместо чистой правды происходит постепенная эрозия, которую документирует этот отчёт: снижение NEPK, рост долговой нагрузки, промышленный спад, готовый развернуться каскад преступности, радикализация профсоюзов в преддверии кризиса. Каждый инцидент рассматривается отдельно («порты Роттердама», «Гронинген», «азот», «пенсии», «протест фермеров»), хотя все они являются проявлениями одной и той же глубинной причины — эрозии NEPK.
Роль гражданина в этой ситуации сложнее, чем просто «лучше голосовать». Политическая система не предоставляет чистой правды и, как показывает приведённый выше анализ логики управления, не собирается этого делать. Что же гражданин действительно может сделать:
- Знать цифры самостоятельно. Не доверять словам министра о бюджете, а самому понимать расчёт реальной долговой нагрузки (источники приведены в этом отчёте). Гражданин, знающий цифры, больше не позволит усыпить себя таблицами покупательной способности.
- Создавать кооперативные альтернативы. То, чем государство больше не может управлять — производственные инвестиции, биобазированная экономика, кооперативы фермеров, — должно возникать снизу, в самом обществе. Каждая кооперативная ферма, каждый биобазированный стартап, каждый местный энергетический проект понемногу повышает α Нидерландов.
- Продолжать публично формулировать диагноз. Пока медийная арена производит раскол (состоятельные против населения, фермеры против природы, малый и средний бизнес против государства), общая глубинная причина исчезает из поля зрения. Тот, кто продолжает публично называть диагноз, сохраняет возможность упорядоченной коррекции.
- Готовиться к менее упорядоченным последствиям. Если упорядоченная коррекция не состоится, последует неупорядоченная. Индивидуальная подготовка — ограниченная банковская задолженность, диверсификация активов, связи с местным сообществом, продовольственная безопасность — не паническая реакция, а рациональное управление рисками с учётом исторических прецедентов, описанных в этом отчёте.
13.5 Круг замыкается
В разделах 1–7 было документально показано, в каком экономическом положении находятся Нидерланды и Германия. В разделе 8 сделан вывод о положении Германии. В разделах 10–11 показано, что происходит без вмешательства: каскад преступности, радикализация профсоюзов, исторические прецеденты. В разделе 12 показано, что события могут развиваться быстрее ожидаемого из-за реальной долговой нагрузки и процентно-бюджетного зажима. Раздел 13 показывает, почему система управления не доносит честное послание — и что тогда остаётся гражданину.
Здесь круг замыкается: технически осуществимый выход всё ещё существует — зелёный путь восстановления, приведённый в конце этого отчёта в качестве дополнения. Но он не будет построен из Гааги или Берлина. Его должны построить кооперативы фермеров, консорциумы малого и среднего бизнеса, районные объединения, биобазированные стартапы и граждане, которые знают цифры и имеют мужество их называть. Правительство присоединится лишь тогда, когда это станет политически неизбежным — таков закон фазового перехода, и каждый исторический прецедент неизменно это подтверждает.
Вопрос уже не в том, переживут ли Нидерланды и Германия этот фазовый переход. На него дан ответ. Вопрос в другом: построим ли мы сами кооперативные, биобазированные, защищённые φ-структуры до политического разрыва, чтобы было на что опереться и что развивать? Или оставим этот вопрос тем, кто в тот момент будет контролировать арену, — ориентируясь на исторические прецеденты и понимая, к чему это приводит?
9. Заключение — выбор в одном предложении
Снижение немецкого NEPK до 4,66% (2025) совпадает с исторически высоким числом банкротств (24 064), потерей 170 000 рабочих мест из-за банкротств в 2025 году и 235 400 объявленными увольнениями в промышленности. Нидерланды следуют той же кризисной кривой с отставанием в 6–12 месяцев: безработица выросла с 3,5% до 3,9%, потери в FTE из-за банкротств — с 7 400 (минимум 2021 года) до 27 500 (пик 2024 года), аграрный экспорт на сумму € 32,0 млрд непосредственно подвержен риску, а 45% контейнерных грузов Роттердама связаны с германскими внутренними районами. Помимо воздействия Германии, в Нидерландах действует собственный механизм ускорения: NEPK всего за полгода снизился с 4,2% (январь 2026 года) до 2,97% (июль 2026 года) — быстрее, чем немецкий показатель снизился с 5,10% до 4,66% за целый год; Нидерланды уже опустились ниже немецкого уровня.
Экстраполяция показывает, что к концу 2026 или началу 2027 года Нидерланды опустятся ниже порога в 2% — условия страны рабов. Это условие нестабильно: население не хочет в нём жить, состоятельные не хотят за него платить, а медийная арена усиливает раскол между этими группами вместо того, чтобы выявить общую причину.
Выбор не между страной рабов и нынешним управлением — нынешнее управление и порождает условия страны рабов. Выбор между упорядоченной зелёной коррекцией сейчас и неупорядоченной коррекцией позже.
Дополнение — зелёный путь восстановления (климатический план восстановления)
Ниже приведён не фрагмент представленного выше кризисного анализа, а отдельное дополнение: соответствующий климатический план восстановления Openvizier — зелёный путь восстановления. Мы включаем его здесь, поскольку вопрос «а что же тогда?» неизбежно возникает после приведённого выше диагноза. Это ответ, который мы в «Открытом забрале» разрабатываем уже давно и который, как рекламный плакат к климатическому плану восстановления, — не прогноз политики, а проект, к реализации которого фермерские кооперативы, консорциумы МСП и биобазированные стартапы уже могут приступить сегодня.
Героическая фигура в верхней части этой статьи показывает два пути, начинающиеся от одного и того же минимума (2,97%, июль 2026 года). Один из них — продолжение управления голосованием и промышленное сокращение: скольжение ниже порога в 2%. Другой — зелёный путь восстановления — восходящая кривая, одновременно повышающая α, φ и E_tv за счёт биологического производства, а не потребительских трансфертов. Это не украшение графика. Это единственный доказуемый путь выхода из падения без повторения 1789 или 1932 года.
Почему природа работает там, где промышленность больше не работает? Потому что биологическое производство имеет принципиально иную структуру затрат. В то время как немецкая промышленность теряет 10 000 рабочих мест в месяц из-за дорогой энергии и исчезновения маржи, биомасса растёт на солнечном свете и дождевой воде. Предельные издержки снижаются по мере расширения выращивания. Кроме того, производство находится на нидерландской земле и в нидерландских руках — поэтому φ непосредственно растёт, вместо того чтобы утекать к иностранным владельцам.
8.1 Четыре конкретных опоры
- Производство джунцао на территории Нидерландов и на Вадденских землях. Джунцао (гигантская трава) производит в 6–8 раз больше биомассы с гектара, чем традиционное земледелие, восстанавливает истощённую почву за два года и даёт сырьё для производства белка, топлива, строительных материалов и связывания углерода. На 100 000 гектарах маргинальных земель это даёт примерно 4 млн тонн сухой биомассы в год — ориентировочно € 1,2 млрд новой производительной стоимости Нидерландов при φ = 100%, если фермеры сохраняют кооперативное владение.
- Выращивание моринги для получения питательных веществ и промышленного белка. Moringa oleifera выращивается в защищённых тепличных хозяйствах и обладает полным аминокислотным профилем для человека и животных. Она заменяет импортный соевый белок (крупнейшую статью импорта Нидерландов из регионов, где происходит вырубка лесов) и замыкает белковый цикл в собственной цепочке. Это непосредственно усиливает α, поскольку стоимость остаётся в Нидерландах.
- Фитомайнинг критически важных сырьевых материалов. Некоторые растения (в том числе отдельные разновидности джунцао) гипераккумулируют такие металлы, как никель, кобальт и редкоземельные элементы, из загрязнённых почв. Модель Terraclean превращает санацию в источник дохода: собранные металлы продаются на мировом рынке, а восстановленная почва возвращается в производство продовольствия. Это одновременно повышает α и φ.
- BiCRS и модель Carbon-Alert. Улавливание биогенного углерода с его удалением и хранением — закрепление биомассы в долговечных продуктах (строительных материалах, биополимерах) и под землёй. Это единственная технология, которая одновременно извлекает CO₂ из атмосферы и создаёт товарный продукт. Применение в Нидерландах, в треугольнике Гронинген—Дельфзейл—Эмсхавен, заменяет выпадающий оборот химической промышленности структурно более высокой маржой.
8.2 Почему это фактически повышает NEPK
Каждая из четырёх опор одновременно воздействует на несколько переменных NEPK:
- α растёт, поскольку производительная добавленная стоимость создаётся внутри Нидерландов при низких накладных расходах и без зависимости от импортного сырья.
- φ растёт, поскольку кооперативные структуры собственности и фермерские консорциумы обеспечивают национальное владение — без давления квартальных показателей со стороны иностранных акционеров, выкачивающих маржу.
- E_tv растёт в долгосрочной перспективе, поскольку биобазированные продукты (биотопливо, биополимеры, растительный белок, секвестрированный углерод) выходят на растущий экспортный рынок — именно Германия и Бельгия ищут это сырьё для экологизации собственной промышленности.
- τ может снизиться, поскольку зелёное производство на маргинальных землях можно поддержать фискальными мерами, не затрагивая государственные поступления от основных потоков.
Согласно модели, если 15% нынешних сельскохозяйственных земель Нидерландов в течение 3–5 лет перевести на выращивание джунцао и моринги по этой модели, а аграрный экспорт в Германию сместится от премиального мяса к растительному белку, показатель NEPK Нидерландов вырастет с 2,97% (июль 2026 года) до более чем 5% в 2029 году — выше уровня Германии в 2025 году.
8.3 Что должно произойти в политике
Зелёный путь восстановления технически несложен и экономически привлекателен. Он терпит неудачу не из-за техники, а из-за управления. Пока кабинет министров ориентируется на показатель голосования за месяц, невозможно выстроить зелёную программу вокруг многолетнего производительного ядра. Необходимы три управленческих изменения:
- Целевой показатель NEPK в бюджете. Каждое бюджетное послание должно содержать чёткую траекторию NEPK с α, φ, τ и E_tv в качестве управляющих переменных. Политику следует оценивать по её влиянию на эти четыре показателя, а не по состоянию покупательной способности.
- Структура по типу Бундесрата. Предусмотреть места для фермеров, МСП, квалифицированных специалистов, изобретателей и биобазированных предпринимателей. Это маршрут 4 из модели Openvizier Nova Democratia: не дополнительная бюрократия, а гарантия того, что производительные голоса будут постоянно участвовать в принятии решений наряду с партийной политикой.
- Политика защиты φ. Сформировать стратегический перечень критически важных отраслей (сельское хозяйство, биобазированная промышленность, энергетика, химическая промышленность, машиностроение), ввести проверку поглощений при приобретении иностранными компаниями, обеспечить кооперативное право для фермеров и МСП, а также обязать пенсионные фонды частично инвестировать средства во внутренние производительные активы.
14. Обзор источников
Все приведённые ниже URL использовались для отдельных ячеек таблиц выше.
- ВВП и квартальные данные — Destatis vgr110
- Подтверждение годовых данных по ВВП за 2022–2025 годы — Eurostat, 22 апреля 2026 года
- Ряд данных по экспорту MNA — ЕЦБ
- Экспорт за 2025 год — Destatis PE26_042
- Валовая добавленная стоимость по отраслям — Destatis vgr210
- Государственные поступления — Eurostat через Apiar Data
- Государственный сектор в 2025 году — Destatis PE26_017
- Международная инвестиционная позиция — Bundesbank, июнь 2026 года, PDF
- Международная инвестиционная позиция за I квартал 2026 года — таблица Destatis IMF
- Безработица — Destatis lrarb001
- Банкротства — Destatis lrins01
- Ущерб кредиторам — CRIF
- Ущерб в 2025 году — Europe-Data по данным Destatis
- Обзор компаний и увольнений — The Local
- Сокращения в компаниях Fortune 500 — Fortune Europe
- Источник Reuters о Volkswagen — Reuters
- Экспорт Нидерландов в Германию — CBS Dutch Trade 2024
- Общий объём Нидерланды→Германия: € 210 млрд — EC Recent Developments
- Грузооборот Роттердама в 2024 году — Port of Rotterdam
- 45% грузов Роттердама, следующих во внутренние районы — Ballast Markets
- Groningen Seaports, 2024 — годовой отчёт
- Годовые итоги банкротств в Нидерландах — CBS 82242NED
- Экспортная добавленная стоимость: 34–36% ВВП Нидерландов — CBS 86068ENG
- Аграрный экспорт Нидерландов в Германию — CBS 2024
- Годовой итог банкротств в Нидерландах за 2025 год — FaillissementsDossier
- NEPK Climate Logic — каноническая формула Openvizier
- WSWS, 31 декабря 2025 года — Экономический кризис в Германии углубляется на фоне массовых сокращений в промышленности