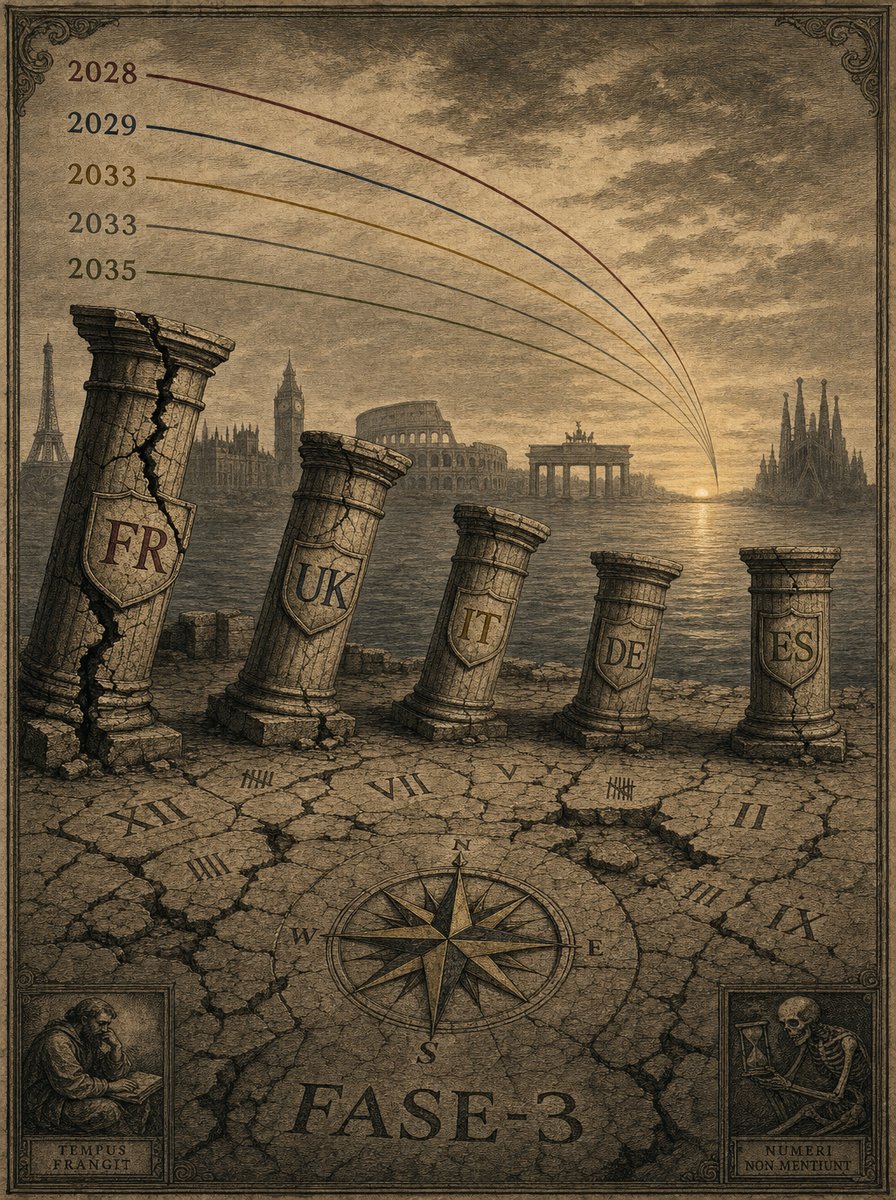
Пять стран, пять кривых
Германия · Франция · Великобритания · Испания · Италия. Пять европейских траекторий фазы 3, наложенных на одну ось и привязанных к данным Eurostat, Bundesbank, INSEE, ONS, ISTAT и INE.
Jacobus van Merksteijn
- Автор --- Jacobus van Merksteijn
- Дата --- 19 июля 2026, Пальма, Мальорка
- Рубрика --- Политико-экономический прогноз · Выпуск 2 (Налоговая политика) · Европейское расширение проекта Нидерландская революция
- Страны --- Франция · Великобритания · Италия · Германия · Испания
- Источники --- Eurostat, 22 апреля 2026; Bundesbank, 31 марта 2026; INSEE, июнь 2026; ONS, май 2026; ISTAT, июль 2026; INE, 2025; Banco de España, 2025; EC Spring Forecast, май 2026; Le Monde, Reuters, The Guardian, Il Corriere, Federal Reserve St. Louis, Всемирный банк, Brookings, OECD, Skocpol (1979), Goldstone (1991)
- Метод --- Четырёхфазная модель политической социологии, анализ кривых России/Аргентины/Южной Африки, сравнительный фискально-индустриальный анализ пяти крупнейших стран ЕС
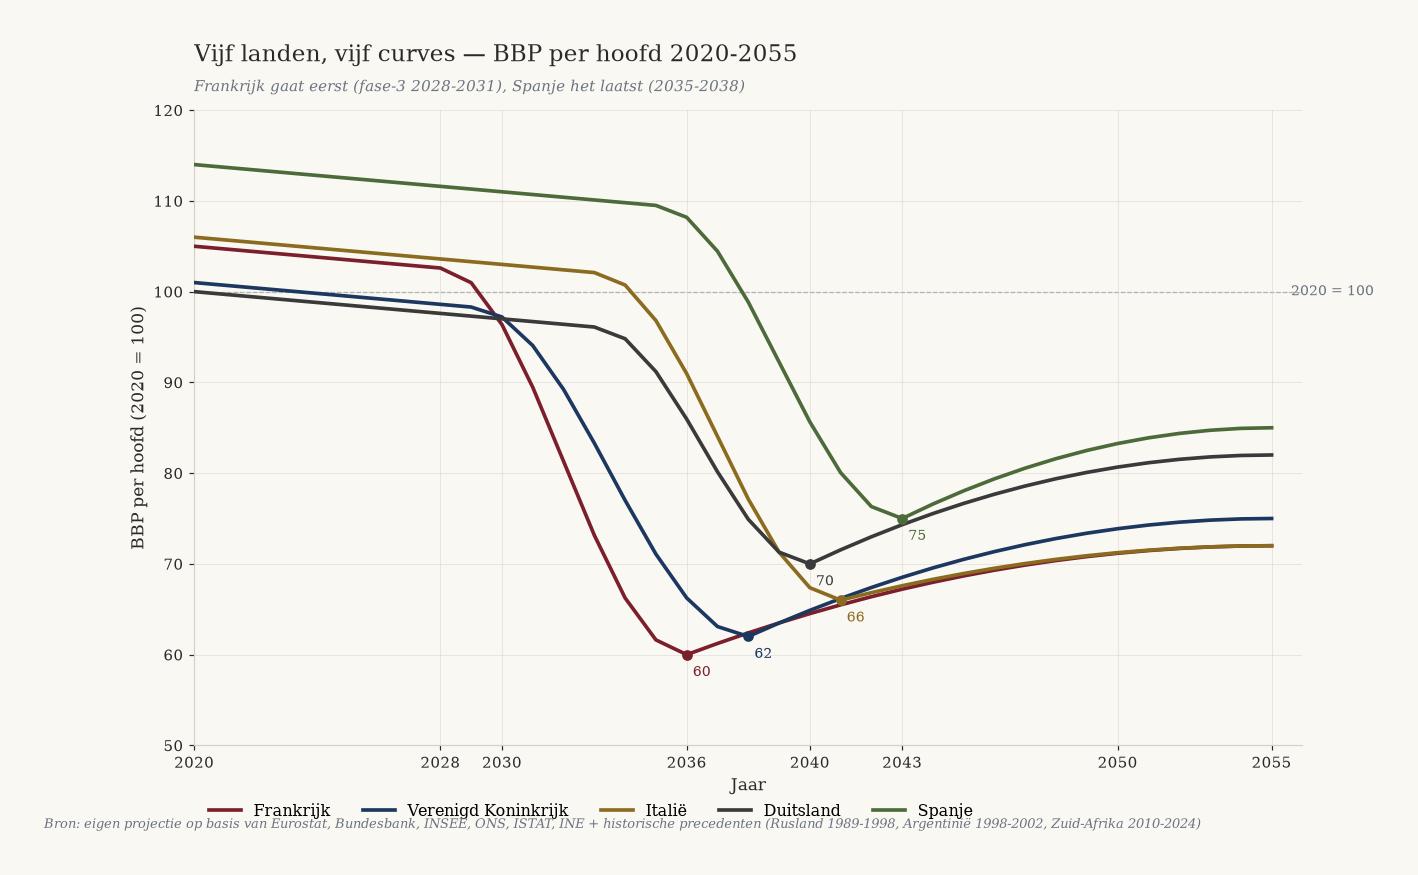
Пять крупнейших европейских стран одновременно демонстрируют ранние признаки системного кризиса фазы 3. Первой пойдёт Франция — где-то между 2028 и 2031 годами, с минимумом примерно в 2036 году. Вскоре за ней последует Великобритания. Италия и Германия почти одновременно войдут в кризис в 2033–2036 годах, но по разным причинам: Италия — из-за долга, Германия — из-за промышленности. Испания окажется последней и пострадает меньше всего — между 2035 и 2043 годами. Каждая цифра в этом прогнозе привязана к опубликованному источнику. Каждая последовательность выводится из четырёх проверяемых параметров. Кто прочтёт эту кривую, сможет действовать — до того, как окно возможностей закроется.
1. Метод и последовательность
Этот прогноз накладывает пять европейских стран друг на друга на одной кривой — в соответствии с четырёхфазной моделью политической социологии (Skocpol 1979, Goldstone 1991). Каждая страна измеримо находится в фазе 1 или 2, каждая в разное время перейдёт в фазу 3, и каждая завершит путь в фазе 4 с разной глубиной падения. Последовательность не случайна и не является догадкой. Она следует из четырёх проверяемых параметров:
- Политическая стабильность — число кабинетов и премьер-министров, ушедших в отставку с 2022 года
- Фискальное положение — соотношение долга к ВВП, дефицит и стоимость рефинансирования по данным Eurostat, Bundesbank, ONS, ISTAT, INE и Banco de España
- Скорость деиндустриализации — абсолютное сокращение числа рабочих мест в промышленности
- Электоральная динамика популизма — данные опросов в преддверии следующих выборов
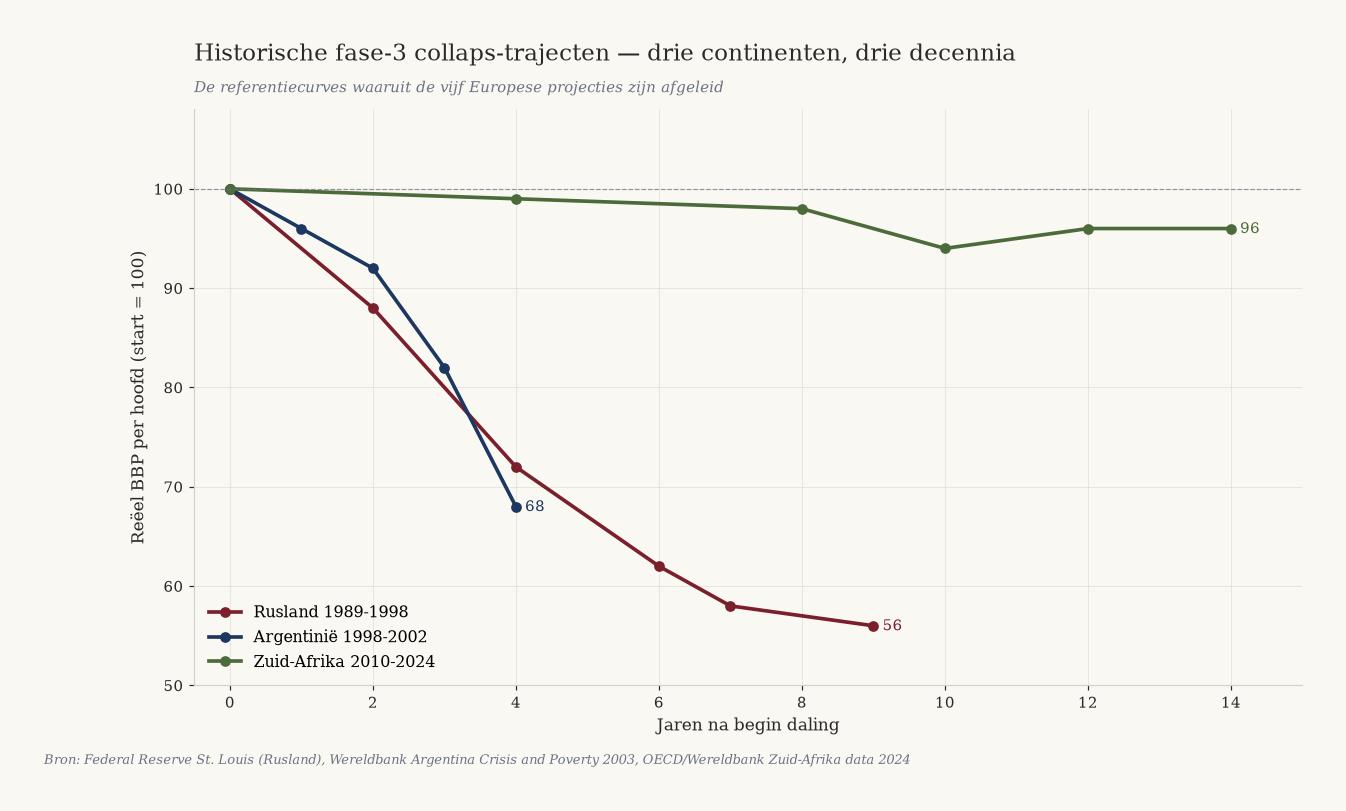
Из этих параметров складывается следующая последовательность: первой идёт Франция, за ней следует Великобритания, затем почти одновременно Италия и Германия, а последней — Испания. Исторические прецеденты (Россия 1991 года, Аргентина 2001 года, Южная Африка с 2010 года) задают форму кривой и масштаб потери благосостояния. В России реальный ВВП на душу населения к 1998 году упал до 56% от уровня 1989 года. Аргентина потеряла более 20% ВВП в период с 1998 по 2002 год. Южная Африка потеряла 4% реального ВВП на душу населения в период с 2010 по 2024 год. Это референсные кривые, на основе которых выведены наши прогнозы.
Сравнительное долговое положение в 2025 году
| Страна | Долг, % ВВП | Дефицит, % ВВП | Тенденция |
|---|---|---|---|
| Италия | 137,1% | 3,1% | Вырастет до 139,2% в 2027 году |
| Франция | 115,6% | 5,1% | Вырастет до 118,1% в 2026 году |
| Испания | 100,7% | 2,4% | В 2026 году снизится ниже 100% |
| Великобритания | 95,1% | 4,2% | Умеренно растёт |
| Германия (официальные данные) | 63,5% | 3,9% | Вырастет до 76,5% в 2028 году |
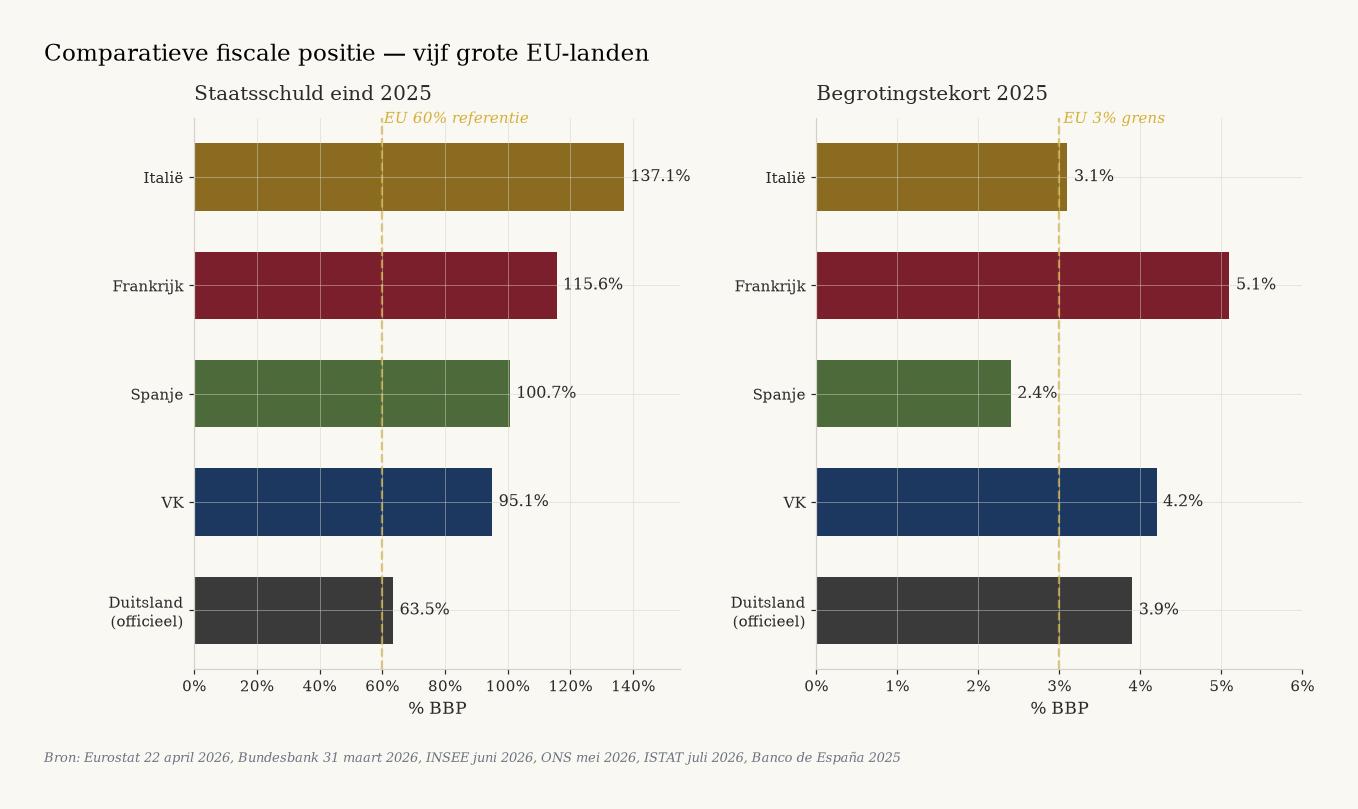
Пять стран, пять долговых позиций, одна закономерность: ни в одной из них долг не снижается структурно.
2. Франция — первая падёт (фаза 3: 2028–2031 годы, минимум в 2036 году)
Франция в фискальном, политическом и промышленном отношении дальше всех продвинулась в фазу 2 и с наибольшей вероятностью первой перейдёт в фазу 3. Запаса для риторики больше не осталось.
Положение в 2026 году
| Показатель | Значение |
|---|---|
| Государственный долг, I квартал 2026 года | € 3 540 млрд (117,5% ВВП) |
| Дефицит в 2025 году | 5,1% ВВП (2-е место в ЕС после Румынии) |
| Расходы на обслуживание долга, 2026 → 2030 | € 63 млрд → € 120 млрд (больше бюджета образования) |
| Безработица, I квартал 2026 года | 8,1% (растёт) |
| Безработица среди молодёжи, I квартал 2026 года | 21,1% |
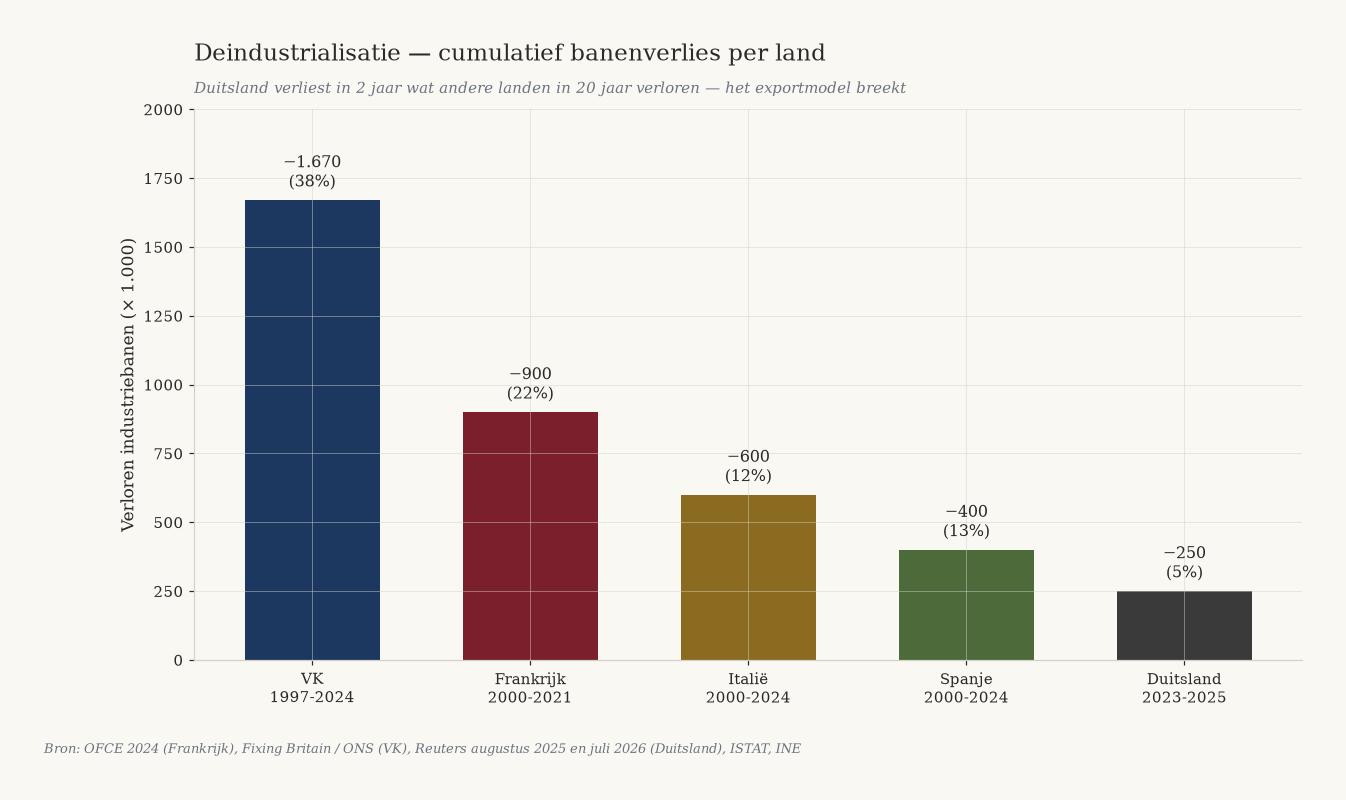
| Потеря рабочих мест в промышленности в 2000–2021 годах | ~900 000 (-22%) |
| Правительства, ушедшие в отставку в 2024–2025 годах | 4 (Атталь, Барнье, Байру, Лекорню) |
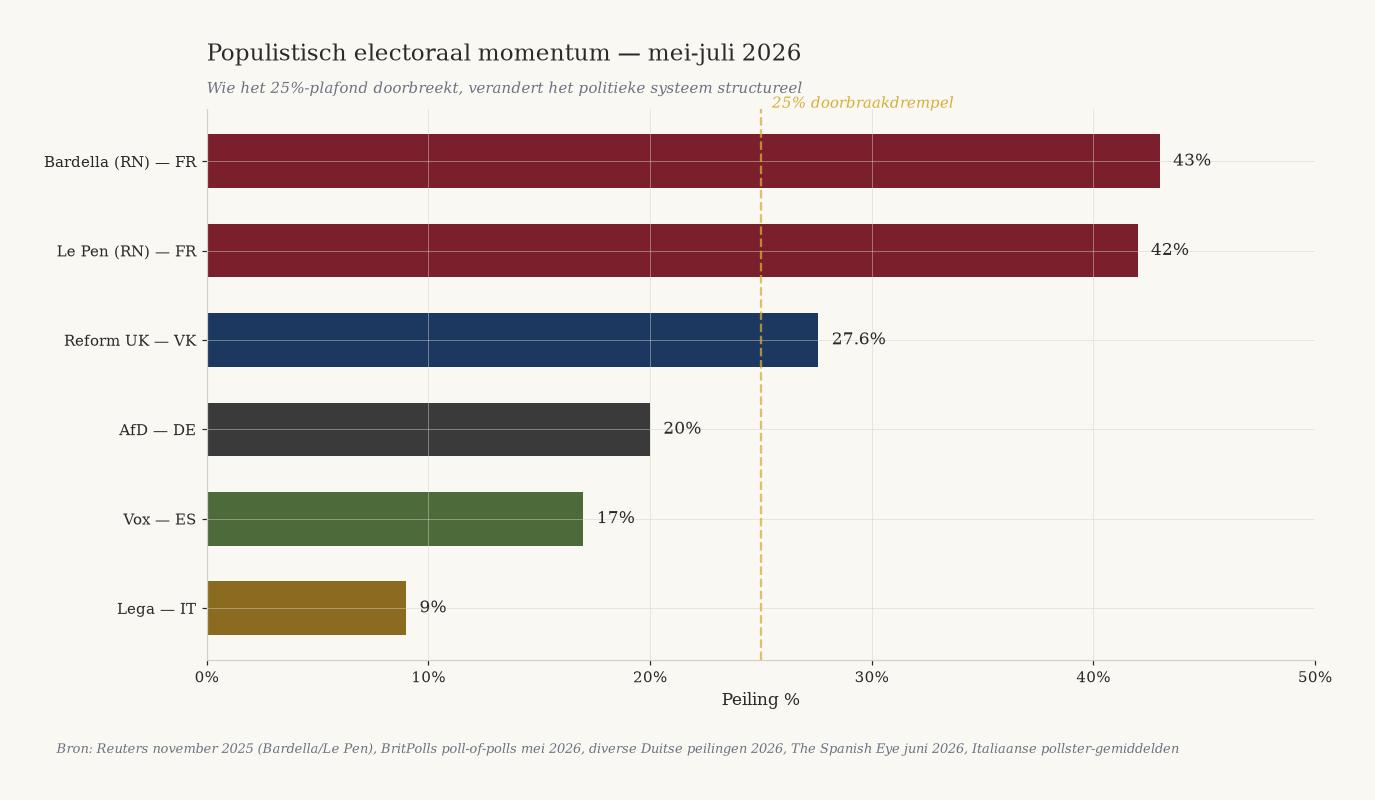
| Барделья в 2027 году (опросы) | 43% в первом туре |
Почему первой окажется Франция
За двенадцать месяцев четыре премьер-министра ушли в отставку из-за бюджетов (Атталь в 2024 году, Барнье в 2024 году, Байру в 2025 году, Лекорню протолкнул бюджет на 2026 год без голосования). Это уже не политическая норма. С 2022 года в Национальном собрании нет устойчивого большинства. Всё законодательство проводится через статью 49.3 или посредством соглашений с депутатами меньшинства.
Расходы на обслуживание долга в размере € 55 млрд в 2025 году удвоятся до € 120 млрд в 2030 году — это больше всего бюджета образования. Структурно это уже невозможно нести без иностранной финансовой помощи или дефолта. Безработица среди молодёжи в размере 21,1% в I квартале 2026 года вдвое превышает средний показатель по ЕС. Барделья (43%) и Ле Пен (42%) доминируют в опросах по президентским выборам.
Число случаев пищевых отравлений выросло на 42% с 2020 года, пекарни закрываются в небольших муниципалитетах, а с 2020 года под финансовым давлением ушли в отставку более 1 000 мэров.
Предполагаемый триггер и кривая
Триггер перехода в фазу 3 по определению непредсказуем по форме, но предсказуем по временному окну. Наиболее вероятные триггеры для Франции в 2028–2031 годах: президентские выборы 2027 года, на которых к власти приходят Барделья или Ле Пен; отказ инвесторов от рефинансирования (взрывной рост ставок); новый рост налогов для среднего класса, ведущий к «жёлтым жилетам 2.0»; банковский кризис из-за высокой доли французских государственных облигаций в активах банков.
ВВП на душу населения в период с 2028 по 2036 год упадёт со 105 (2020=100) примерно до 60, после чего к 2055 году последует медленная стабилизация до 72. Прецедентом служит Аргентина в 1998–2005 годах: ВВП на душу населения упал с $ 8 210 до $ 2 695. Франция упадёт не так глубоко, как Аргентина (у неё не было защиты еврозоны), но глубже, чем Италия.
3. Великобритания — вторая (фаза 3: 2029–2032, минимум в 2038 году)
После Франции Великобритания следующей оказывается в опасной зоне. Сочетание государственного долга в размере 95%, дефицита в 5%, рекордно высокой безработицы среди молодёжи и поддержки Reform UK на уровне 27,6% в опросах указывает на наступление фазы 3 в период с 2029 по 2032 год.
Положение в 2026 году
| Показатель | Значение |
|---|---|
| Государственный долг, май 2026 года | £ 2,9 трлн (95,1% ВВП) |
| Дефицит за финансовый год 2025–2026 | 4,2% ВВП |
| Безработица, февраль–апрель 2026 года | 4,9% |
| Безработица среди молодёжи, I квартал 2026 года | 16,2% (максимум за 11 лет) |
| Молодёжь NEET (16–24 года), I квартал 2026 года | 1 012 000 (13,5%) |
| Рейтинги Reform UK, май 2026 года | 27,6% (крупнейшая партия) |
| Потеря рабочих мест в промышленности, 1997–2024 годы | 1,67 млн (−38%) |
Почему Великобритания следует сразу за Францией
В мае 2026 года Reform UK занимала первое место у всех крупных организаторов опросов (YouGov, Opinium, Survation, More in Common, Ipsos). Фараж может стать премьер-министром на следующих выборах. 1 012 000 молодых людей NEET — это максимум за 11 лет. Безработица среди молодёжи теперь выше, чем в еврозоне. Это топливо для фазы 3.
Число рабочих мест в обрабатывающей промышленности сократилось с 4,37 млн в 1997 году до 2,7 млн в III квартале 2024 года — потеря 1,67 млн рабочих мест (38%). Деиндустриализация зашла дальше, чем во Франции или Италии. Дефицит в 4,2% — пятый по величине показатель с 1993 года.
Предполагаемый триггер и кривая
Наиболее вероятные триггеры: победа Reform UK на выборах 2028–2029 годов (правительство Фараджа); кризис фунта из-за недоверия к бюджетной политике (октябрь 2022 года при Трасс был предвестником); миграционный инцидент с беспорядками по сценарию Саутпорта 2024 года; банковский кризис из-за уязвимости, связанной с коммерческой недвижимостью.
ВВП на душу населения снизится в период с 2029 по 2038 год со 101 (2020=100) примерно до 62, а к 2055 году восстановится до 75. У Великобритании есть одно преимущество перед Францией: собственная валюта, то есть возможность девальвации. Недостаток — отсутствие поддержки ЕЦБ и исторически более высокая зависимость от финансового сектора: кризис фунта окажет более широкое воздействие, чем кризис евро.
4. Италия — медленный коллапс (фаза 3: 2033–2036, минимум в 2041 году)
В Италии самый высокий государственный долг в еврозоне ЕС (137,1%), но парадоксальным образом — одна из наиболее стабильных политических ситуаций. Мелони удерживает коалицию, а ISTAT сообщает о рекордно низкой безработице среди молодёжи. Тем не менее бюджетная траектория неустойчива, и триггер возникнет на рынке рефинансирования, а не в результате уличных протестов.
Положение в 2026 году
| Показатель | Значение |
|---|---|
| Государственный долг на конец 2025 года | 137,1% ВВП (2-е место в ЕС после Греции) |
| Прогноз долга на 2027 год | 139,2% (Италия станет №1 в ЕС) |
| Дефицит в 2025 году | 3,1% |
| Рост ВВП в 2025 году | 0,5% (4-й подряд год роста ниже 1%) |
| Безработица среди молодёжи, май 2026 года | 15,1% (рекордно низкий уровень) |
| Налоговая нагрузка в 2025 году | 43,1% (2-й год подряд роста) |
| Референдум, март 2026 года | Мелони проиграла: 53,2% против 46,8% |
Почему Италия упадёт позже Франции, но не будет спасена
Мелони относительно политически стабильна: коалиция FdI–Lega–FI существует с 2022 года — дольше любой другой коалиции за последние десятилетия. Поражение на референдуме в марте 2026 года и поражение на голосовании по избирательному закону в июле 2026 года — сигналы эрозии, но не кризис.
Безработица среди итальянской молодёжи снижается (с 21% в конце 2024 года до 15,1% в мае 2026 года). Доля NEET сократилась с 25,7% в 2015 году до 13,3% в 2025 году — это крупнейшее снижение в ЕС. Топливо для фазы 3 пока отсутствует.
Структурная проблема: роста ВВП на 0,5% недостаточно для стабилизации долга в условиях нынешнего уровня процентных ставок. Прогноз ЕК: долг вырастет до 139,2% в 2027 году, и до 2028 года разворота не ожидается. Триггер возникнет на рынке рефинансирования: любое повышение ставок (например, из-за французского кризиса) вынудит Италию к сокращению расходов, что ещё сильнее ослабит и без того слабый рост. Это классическая долговая ловушка.
ВВП на душу населения снизится в период с 2033 по 2041 год со 106 (2020=100) примерно до 66, а к 2055 году восстановится до 72. Из всех пяти стран Италия имеет наиболее длительную историю стагнации: ВВП на душу населения с 2000 года почти не вырос. Сценарий коллапса — это не столько резкое падение, сколько затяжная эрозия.
5. Германия — деиндустриализационный взрыв (фаза 3: 2033–2036, минимум в 2040 году)
В Германии наиболее сильная бюджетная позиция (официально 63,5%), но одновременно наиболее острый экономический кризис: масштабная деиндустриализация за 24 месяца. Фаза 3 наступит не из-за долга, а вследствие промышленного упадка и краха экспортной модели.
Положение в 2026 году
| Показатель | Значение |
|---|---|
| Государственный долг на конец 2025 года | 63,5% ВВП (€ 2,84 трлн) |
| Прогноз на 2028 → 2037 годы | 76,5% (Минфин) → 85% (IW Köln) |
| Нарушение долгового тормоза | Март 2025 года — € 500 млрд внебюджетных средств, на 12 лет |
| Потеря рабочих мест в промышленности, 2023–2025 годы | ~250 000 |
| Потеря рабочих мест в промышленности только в 2025 году | 177 000 |
| Объявленные сокращения в VW | До 100 000, закрытие 4 заводов |
| Неявные пенсионные обязательства Германии | 391% ВВП (~€ 19,5 трлн) |
| Рейтинги АдГ в 2026 году | ~20% (2-я общенациональная партия) |
Почему Германия упадёт позже Франции и Великобритании, но глубже
С бюджетной точки зрения Германия намного сильнее: долг составляет 63,5% против 115,6% во Франции. Возможности для заимствований ещё есть. Однако Германия нарушила долговой тормоз (€ 500 млрд во внебюджетном инфраструктурном фонде на 12 лет, расходы на оборону свыше 1% ВВП освобождены от ограничений) — не по свободному выбору, а потому что это необходимо.
Деиндустриализация — острый кризис. За 2 года потеряно 250 000 рабочих мест в промышленности; только VW объявляет о сокращении 100 000 рабочих мест; BASF закрывает заводы в Людвигсхафене; ThyssenKrupp предупреждает о сокращении 1 200 рабочих мест в сталелитейной отрасли; конкуренция со стороны Китая усиливается в сферах электромобилей, аккумуляторов и химической продукции. Экспортная модель, которая обеспечивала успех Германии на протяжении 20 лет, распадается.
Неявные пенсионные обязательства составляют 391% ВВП: при применении бухгалтерских стандартов для предприятий реальный долг Германии достиг бы 454%. Цены на энергию структурно выше, чем у конкурентов. АдГ получает около 20% поддержки по стране — крупнейшая оппозиционная сила в Бундесрате. Политика пока остаётся управляемой, но при остром промышленном кризисе после 2030 года станет заметна перспектива политической фрагментации фазы 3.
ВВП на душу населения снизится в период с 2033 по 2040 год со 100 (2020=100) примерно до 70, а к 2055 году восстановится до 82. У Германии есть две системы защиты: членство в еврозоне и наиболее значительный среди пяти стран бюджетный резерв. Тем не менее падение будет глубже, чем в Италии, поскольку экспортная модель, на которую приходилось 60% немецкого ВВП, подверглась структурной эрозии. Прецедентом служит деиндустриализация Великобритании в 1975–1995 годах: потеря 30% рабочих мест в промышленности и длительная стагнация.
6. Испания — медленное созревание кризиса (фаза 3: 2035–2038, минимум в 2043 году)
Испания — сильнейшая экономика из пяти: рост ВВП в 2025 году составил 2,8%, а долг снижается. Однако под этими показателями накапливается политический кризис: PP+Vox стабильно получают в опросах более 200 мест, Санчес пошатывается из-за коррупционных расследований, а безработица среди молодёжи остаётся структурно высокой — 23%.
Положение в 2026 году
| Показатель | Значение |
|---|---|
| Государственный долг на конец 2025 года | 100,7% ВВП |
| Прогноз на 2026 год | < 100% (впервые с 2019 года) |
| Дефицит в 2025 году | 2,4% (ниже порога ЕС) |
| Рост ВВП в 2025 году | 2,8% (самый высокий среди крупных экономик еврозоны) |
| Безработица, II квартал 2025 года | 10,29% |
| Безработица среди молодёжи, IV квартал 2025 года | 23,01% (структурно высокий уровень) |
| Рейтинги PP+Vox, июнь 2026 года | ~200 мест (> 176 = большинство) |
Почему Испания упадёт последней
Испания — сильнейшая экономика из пяти. Рост ВВП в 2025 году составил 2,8% — вдвое больше среднего показателя по еврозоне. Дефицит ниже 3%. Долг активно снижается. Это фаза 1, а не фаза 2. Балеарские острова и Коста-дель-Соль привлекают чистый приток капитала из Германии, Нидерландов и Великобритании — именно тот «бедный среди богатых» сценарий, при котором мигранты из северных стран, спасающие свои активы от кризиса, направляются на юг. Мальорка — одно из немногих мест в ЕС со стабильным притоком капитала.
Безработица среди молодёжи остаётся структурно высокой — 23%; это топливо для фазы 2. Но Испания уже переживала безработицу на уровне 25% (2013–2014 годы), не допустив взрыва фазы 3. Это иной сценарий, чем во Франции и Великобритании. Санчес пошатывается, но не свергнут. PP+Vox получают 200 мест, однако Санчес сохраняет региональные альянсы. Vox получает 17% поддержки в опросах — это много, но не доминирующее положение, как у RN во Франции (43%).
Триггер возникнет не в самой Испании, а в результате внешнего шока: французский кризис (2028–2031 годы) заразит испанские банки, владеющие французским долгом; кризис в Великобритании (2029–2032 годы) ударит по испанскому туризму; итальянский кризис (2033–2036 годы) подорвёт доверие к ЕЦБ.
ВВП на душу населения снизится в период с 2035 по 2043 год со 114 (2020=100) примерно до 75, а к 2055 году восстановится до 85. Испания обладает наиболее устойчивым потенциалом восстановления благодаря туристической привлекательности и модели импорта капитала, которая привлекает северных беженцев от кризиса на Балеарские острова и Коста-дель-Соль.
7. Пять кривых на одной оси
| # | Страна | Фаза 3 | Минимум | Пиковый ВВП → минимум | Восстановление к 2055 году |
|---|---|---|---|---|---|
| 1 | Франция | 2028–2031 | 2036 | 105 → 60 (-43%) | 72 |
| 2 | Великобритания | 2029–2032 | 2038 | 103 → 62 (-40%) | 75 |
| 3 | Италия | 2033–2036 | 2041 | 106 → 66 (-38%) | 72 |
| 4 | Германия | 2033–2036 | 2040 | 100 → 70 (-30%) | 82 |
| 5 | Испания | 2035–2038 | 2043 | 114 → 75 (-34%) | 85 |
Испания и Германия падают не так глубоко благодаря фискальным буферам (Германия) или экономической устойчивости (Испания). Франция падает глубже всех и восстанавливается слабее остальных — модель, основанная на государственных расходах в размере 57% ВВП, не поддаётся реконструкции.
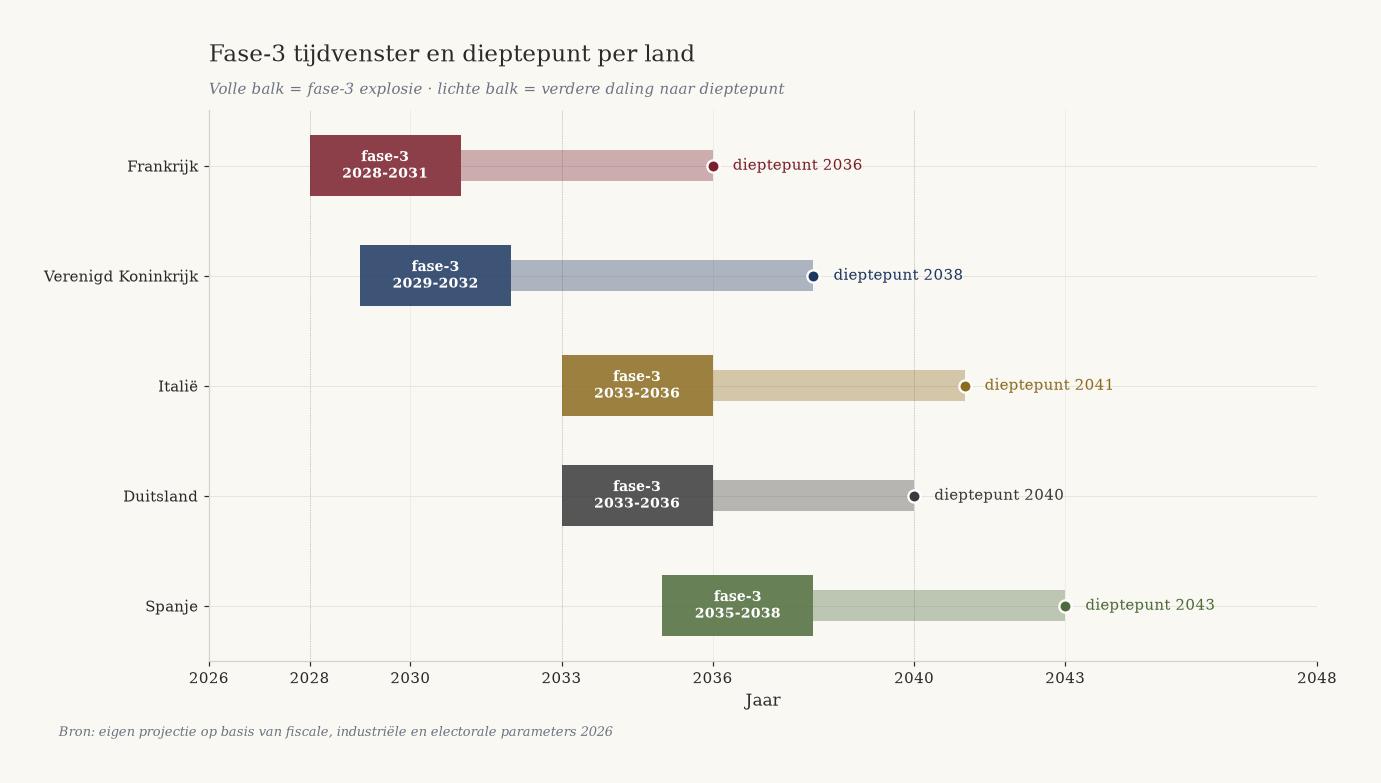
Пять стран. Пять кривых. Один и тот же паттерн. Ни один изгиб не направлен вверх.
8. Что это означает
Для состоятельных людей и предпринимателей
- Покинуть Францию до 2028 года — вместе с капиталом, семьёй или бизнесом. Перевести активы в Швейцарию, Люксембург, Сингапур или на Балеарские острова.
- Покинуть Великобританию до 2029 года, если вы выступаете против политики Reform, либо остаться и воспользоваться её реформами, если вы их поддерживаете. Налоговый режим может резко измениться.
- Италия: не покупать долгосрочные итальянские государственные облигации после 2028 года. Спред BTP будет расти с каждым шагом ЕЦБ.
- Германия: выйти из автомобильных поставщиков и химических субподрядчиков до 2030 года. Миграция талантов в США, Швейцарию и Сингапур уже началась.
- Испания: возможность для покупки недвижимости в 2035–2040 годах (минимум). Балеарские острова и Коста-дель-Соль станут безопасной гаванью для североевропейских беженцев — спрос будет структурно расти.
Для политиков и разработчиков государственной политики
Потеря 30–45% ВВП на душу населения не является исторически аномальной — это подтверждают Россия, Аргентина и Южная Африка. Если сопоставимые ранние сигналы одновременно проявляются в пяти крупных странах ЕС, предположение «у нас этого не произойдёт» больше нельзя считать обоснованным. Потенциал финансовой помощи ЕС ограничен. Когда Франция, Великобритания и Италия одновременно войдут в кризис (2028–2036 годы), не останется достаточно крупного резервного фонда. Количественное смягчение ЕЦБ будет монетизировать риск дефолта — риск гиперинфляции возрастёт. Для предотвращения фазы 3 необходимы действия до 2028–2029 годов. После закрытия этого окна любой пакет мер будет лишь управлением кризисом.
Для журналистов и публицистов
Публикуйте показатели по каждой стране, а не по Европе в целом. Именно различия имеют ключевое значение. Избегайте слов «революция» и «коллапс» в заголовках — их сочтут сенсационными. Используйте термины «фаза 3», «системный кризис», «эрозия благосостояния». Связывайте каждый прогноз с проверяемым источником. Eurostat, Bundesbank, INSEE, ONS, ISTAT, INE — эти ведомства уже публикуют основные показатели. Не хватает лишь их обобщения и проекции.
Что действительно может сработать
Есть одна альтернатива: радикальный, быстрый и постепенный разворот системы — углеродный сертификат у источника, единая плоская ставка, защита малого и среднего бизнеса, отказ от брюссельского регуляторного давления, создание собственной энергетической и промышленной инфраструктуры. Это «постепенный выход», который сработает только при запуске в ближайшие три–пять лет. После 2028–2029 годов это окно закроется.
9. Что надёжно, а что неопределённо
Что надёжно
- Отправная точка 2025–2026 годов: каждая доля долга, каждый дефицит и каждый показатель безработицы проверяемы по первичному источнику (Eurostat, Bundesbank, INSEE, ONS, ISTAT, INE).
- Тенденция деиндустриализации: в Германии за два года исчезло 250 000 промышленных рабочих мест, в Великобритании — 1,67 млн с 1997 года, во Франции — 900 000 с 2000 года; это эмпирически измеренные данные.
- Политическая нестабильность во Франции: за двенадцать месяцев сменились четыре премьер-министра — это исторический факт.
- Рейтинги популистов: Барделла — 43%, Reform UK — 27,6%, Vox — 17%, AfD — около 20%; все эти показатели поддаются проверке.
- Исторические прецеденты: падение ВВП России на 44% в 1989–1998 годах, потеря Аргентиной 20% в 1998–2002 годах, снижение в Южной Африке на 4% в 2010–2024 годах.
- Четырёхфазовая модель: с 1979 года, после работ Скотпол, и с 1991 года, после работ Голдстоуна, она считается общепринятой в политической социологии.
Что неопределённо
- Точные сроки фазы 3 могут отличаться на один–три года. Франция может войти в неё в 2027 году (президентский кризис Барделлы) или в 2032 году (затяжной политический тупик). Наша средняя оценка — 2028–2031 годы.
- Форма триггеров непредсказуема. Мы называем наиболее вероятные варианты на основе исторических прецедентов, но фактическое событие может оказаться иным.
- Ответ ЕС может изменить траекторию. Если ЕС введёт фискальный союз с реальными трансфертными выплатами, сценарий для Италии и Испании может оказаться мягче.
- Внешние потрясения (война между США и Китаем, климатические экстремальные явления, энергетический кризис) могут ускорить или замедлить временную шкалу.
- Глубина падения зависит от политического руководства. Авторитарное компетентное руководство (по образцу Путина в 1999–2005 годах) может сократить период хаоса; авторитарное некомпетентное руководство (как в Венесуэле) — продлить его.
10. Итоговый тезис
Пять крупных европейских стран одновременно демонстрируют ранние сигналы системного кризиса фазы 3. Первой пойдёт Франция, за ней последуют Великобритания, Италия и Германия практически одновременно, а Испания — последней. Каждая цифра в этом прогнозе привязана к опубликованному источнику; каждый прогноз обоснован историческими прецедентами пяти континентов и пяти десятилетий.
Это не уверенность — это паттерн. Паттерны могут быть нарушены человеческими действиями, внешними факторами или необычным лидерством. Но паттерны могут и реализоваться. Прочитавший этот прогноз может действовать. Тот, кто действует, ещё может изменить паттерн. Выбор нужно сделать сейчас.
Вопрос для каждого читателя один и тот же: в какой стране вы хотите оказаться в 2035 году и что вы собираетесь сделать до этого, чтобы туда попасть?
Источники — сводный обзор
Фискальные данные. Eurostat: евроиндикаторы, 22 апреля 2026 года · Bundesbank, 31 марта 2026 года — долг Германии 63,5% · Министерство финансов Германии, DBP 2026 · ONS: государственные финансы, май 2026 года · OBR: краткий обзор государственных финансов, апрель 2026 года · INSEE, июнь 2026 года — долг Франции 117,5% в I квартале 2026 года · Brussels Signal, март 2026 года — долг Франции 3 460 млрд евро · Совет ЕС, июнь 2026 года — фискальное положение Испании · Banco de España, 2025 год · Весенний прогноз Еврокомиссии по Италии, май 2026 года · Reuters, 2 марта 2026 года — Италия не достигает целевых показателей дефицита · Eunews, 22 апреля 2026 года — долг Италии 137,1% · Staatsverschuldung.de, 2026 год — неявный долг Германии 454% · Bruegel, октябрь 2025 года · Deutsche Welle, март 2025 года — нарушение «долгового тормоза»
Безработица и промышленность. INSEE, май 2026 года — безработица во Франции в I квартале 2026 года · ONS: бюллетень NEET, май 2026 года — 1 012 000 молодых людей · Reuters, февраль 2026 года — безработица среди молодёжи Великобритании достигла десятилетнего максимума · ISTAT, июль 2026 года — безработица в Италии в мае 2026 года · INE, июль 2025 года — безработица в Испании во II квартале 2025 года · Reuters, август 2025 года — немецкая промышленность потеряла 250 000 рабочих мест · Reuters, июнь 2026 года — VW может сократить до 100 000 рабочих мест · The Guardian, июль 2026 года — немецкая автомобильная промышленность предупреждает о коллапсе · OFCE, 2024 год — французская промышленность потеряла 900 000 рабочих мест в 2000–2021 годах
Политические опросы. Reuters, ноябрь 2025 года — Барделла лидирует в президентских опросах · BritPolls, май 2026 года — Reform UK 27,6% · The Spanish Eye, июнь 2026 года — PP и Vox получают 194 места · Reuters, 14 июля 2026 года — Мелони проигрывает парламентское голосование · NYT, 23 марта 2026 года — Италия отвергает судебную реформу Мелони · Le Monde, февраль 2026 года — французский бюджет 2026 года после 40 дней задержки
Исторические прецеденты. Федеральный резерв Сент-Луиса — падение российского ВВП на 44% в 1989–1998 годах · Всемирный банк — кризис и бедность в Аргентине, 2003 год · Brookings — анализ аргентинского кризиса 2001 года · Всемирный банк: исторические данные о ВВП на душу населения · OECD Economic Surveys: Южная Африка, 2025 год · Скотпол — Государства и социальные революции (1979) · Голдстоун — Революция и восстание в раннем Новом времени (1991)
Все показатели проверены по первичным источникам по состоянию на 18 июля 2026 года. При изменении источников или выходе новых данных требуется повторная калибровка.
Связанное чтение
- Нидерландская революция — прогноз на 2028–2055 годы — нидерландская статья-сестра
- Они уже знают. И ничего не делают. — о том же управленческом параличе
- Принимать решения без перспектив — ВВП лжёт — метод фискальной корректировки
- Выпуск 2 — Налоговая политика — более широкий фискальный контекст
- Выпуск: Германия — почему немецкая кривая — это и наша кривая