Lesehinweis
Dieses Dokument unterscheidet zwei Arten von Aussagen: quellengebundene Fakten und Berechnungen (M) sowie bedingte Szenarien und Prognosen (S). Bei den Grafiken wird getrennt erläutert, welche die Quelldaten sind, welche Berechnung durchgeführt wurde und welche Einordnung ein Szenario darstellt.
- Gemessen (M): quellengebundene Zahlen, berichtete Ereignisse und transparente Berechnungen mit diesen Daten, mit Quellenangabe in eckigen Klammern.
- Szenario (S): bedingte Fortschreibungen, Zeitabläufe und qualitative Richtungsprognosen; die Annahmen und die Bedeutung der grafischen Darstellung werden angegeben.
Für produktive Tragfähigkeit verwendet der Artikel die Begriffe aus dem Open-Vizier-Rahmen: PBW, NTPK und NEPK. Die zuvor berechneten niederländischen Werte sind PBW 2024 € 709 Milliarden, 62,9% des BIP; NTPK etwa 5,2% des BIP; und NEPK etwa 3%. Diese niederländischen Referenzwerte wurden hier nicht erneut bestimmt und bilden nicht die Ausgangswerte der europäischen und amerikanischen Grafiken. NTPK umfasst den exportgebundenen produktiven Kern einschließlich ausländischen Eigentums; NEPK ist der inländische Eigentumsanteil daran.
1. Der Kern in Kürze
- Wachstum ohne Kerngarantie (M). Das Wachstum der Beschäftigtenarbeit entfällt zu einem großen Teil auf Staat und Gesundheitswesen: Von den +71.000 FTE in einem Jahr entfielen 47.000 FTE darauf; der Rest wuchs um 0,5%. Dies ist eine Aufschlüsselung der Beschäftigung, keine vollständige Erklärung des BIP-Wachstums. [1]
Industrieerosion (S). Chemie, Grundstoffindustrie, Stahl und Automobilzulieferer schrumpfen gleichzeitig. Mit Kettenfaktoren (Auto 6, Chemie 3, Stahl 3 bis 4) beläuft sich der Bruttoverlust in einem mittleren Szenario auf etwa 42.000 FTE und in einem schweren Szenario auf etwa 120.000 FTE, zuzüglich etwa 17.000 FTE, falls ASML seinen China-Umsatz verliert.
Kein Spielraum (M/S). Das Defizit 2027 wird auf 2,9% des BIP geschätzt, mit weiteren 0,1% des BIP (± € 1,3 Milliarden) bis zur europäischen Grenze. Darin sind bereits € 3,3 Milliarden zusätzliche Minderausgaben enthalten [21]. Auf PBW-Basis entsprechen 2,9% des BIP ungefähr 4,6%.
Abwanderung der Träger (M). Kapital und Unternehmertum verlassen den EU-Kern in Richtung Golf, Singapur und Schweiz; die Niederlande antworten mit einer Wegzugsbesteuerung statt mit einer niedrigeren Belastung [28, 30, 31].
Externer Hebel (M). China setzt Exportstopps und Antidumpingmaßnahmen systematisch, schnell und gezielt ein und nimmt sie zurück, sobald sich die Gegenseite bewegt [52, 53, 55].
Erster Bruchpunkt (M/S). Frankreich ist das schwächste große Land: Schulden von 115,7% und ein Defizit von 5,1% des BIP im Jahr 2025 [49], ein Haushalt, der die Regierung zu Fall bringen kann [50], und Präsidentschaftswahlen am 18. April und 2. Mai 2027 [51]. Das ist das von Ihnen genannte Zeitfenster für den ersten Bruch.
Tourismus (M). Einen Rückgang von 35% auf Mallorca und in Barcelona finde ich in den Besucherzahlen nicht wieder: Sie steigen noch leicht. Der Bruch liegt bei den Ausgaben: Der Gastronomieumsatz auf Mallorca lag im August um −12 bis −14% niedriger, die Zahl der Kreuzfahrtpassagiere im November und Dezember um −34% beziehungsweise −64% [62, 63, 65]. Das ist das frühe Signal einer Tourismuskrise, noch nicht die Krise selbst.
2. Wie es dazu kam
2.1 Eine Messung, die die Aushöhlung verbirgt
M. Die Nichtmarktproduktion des Staates wird wertmäßig größtenteils zu Produktionskosten bewertet; für das BIP zählt die Wertschöpfung, ohne eingekaufte Vorleistungen doppelt zu zählen. Die Vergütung des Staatspersonals belief sich in 2025 auf € 103,9 Milliarden. Eine höhere Lohnsumme kann den nominalen Wert erhöhen, führt aber nicht automatisch zu ebenso starkem realem BIP-Wachstum oder zusätzlichen Exporterlösen. Steuern und Geldleistungen sind für sich genommen keine Produktion; eingeführte Ausrüstung ist ebenfalls nicht vollständig inländische Wertschöpfung. Der grundlegende Einwand gegen das BIP als einzigem wirtschaftlichem Maßstab besteht daher darin, dass mehr gemessene Aktivität mit weniger Wohlstand, mehr Verpflichtungen und einer schwächeren produktiven Ertragsbasis einhergehen kann. [2, 3, 83, 84]
Die Exporte liefern 35,2% des BIP an Wertschöpfung (2023) und 31,4% der Beschäftigung [4]. Der größte Teil davon ist eigene Produktion: Niederländische Waren machen 17,2% und Dienstleistungen 13,6% des BIP aus, die Wiederausfuhr 4,3% (2022) [5]. Der Anteil in niederländischem Besitz, der nach Steuern übrig bleibt, Ihr NEPK, beträgt ungefähr 3%. Auf diesem schmalen Kern ruht das gesamte Bauwerk.
2.2 Energie: die eigene Quelle geschlossen, das Netz zu teuer
Die Gasförderung in Groningen ist seit dem 19. April 2024 gesetzlich verboten [6]. Die kleinen Felder lieferten im Jahr 2025 noch 8,84 Milliarden m³ [7]. Der Preis wird an der europäischen Börse bestimmt; der TTF erreichte am 14. September 2026 mit € 82,60/MWh seinen Höchststand [8]. Die Netzentgelte steigen im Jahr 2027 um ungefähr 20%, auch für große TenneT-Kunden, und die Netzinvestitionen bis 2040 belaufen sich auf € 235 Milliarden [9]. Die Industrie zahlt 15% mehr für Strom als in Belgien, 30% mehr als in Deutschland und bis zu 70% mehr als in Frankreich [10]. Offshore-Windkraft senkt den Großhandelspreis, aber die Kosten kommen über das Netz und die Rückkehr der Subventionen zurück.
2.3 Industrie: Schließungen mit einer langen Kette
| Sektor | Gemessen | Quelle |
|---|---|---|
| Chemie | 48.000 direkte und 123.000 indirekte Arbeitsplätze; die Niederlande hatten 20% der Werksschließungen in Europa 2022–2025 | [11] |
| Grundstoffindustrie | Wertschöpfung −12% im Jahr 2019–2024 | [12] |
| Tata Steel | Etwa 9.000 direkte Arbeitsplätze, etwa 30.000 indirekte; Entscheidung über € 2 Milliarden Unterstützung auf 1. März 2027 verschoben | [13, 14] |
| Deutsche Automobilindustrie | −42.300 Arbeitsplätze (−5,8%) bis 691.500, niedrigster Stand seit 2005; Zulieferer −7,6% | [15] |
| Deutsche Zulieferer | 333 Insolvenzverfahren seit Anfang 2024; Beschäftigung −13% im Jahr 2023–2025 | [16] |
| Lohnlücke | VW: € 74 pro Stunde in Emden gegenüber € 12 in Tianjin; Fabrikkosten pro Auto € 4.850 gegenüber € 1.078 | [17] |
| Niederländische Automobilbranche | Etwa 55.000 Beschäftigte im verarbeitenden Gewerbe | [18] |
| Industrie-Arbeitslosigkeit | Von fast 14.000 (Dez. 2022) auf 20.500 (Juni 2026); ein Viertel der Arbeitgeber meldet zu geringe Nachfrage | [19] |
S. Durchrechnung mit Kettenfaktoren (Szenario, brutto FTE, etwa 0,9 FTE pro Industriearbeitsplatz):
| Posten | Direkter Verlust | Faktor | Mittel (FTE) | Schwer (FTE) |
|---|---|---|---|---|
| Automobilzulieferer | 7 bis 13% von 55.000 | 6 | 21.000 | 39.000 |
| Chemie | 5 bis 10% von 48.000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1.800 bis 9.000 | 3 bis 4 | 6.000 | 35.000 |
| Milch- und Viehwirtschaftskette | WEcR-Analyse (8% bis 30% Schrumpfung) | in Analyse | 9.000 | 35.000 |
| Arcadis Nederland | anteilig bis 3× durch Overhead | – | 75 | 250 |
| ASML und Zulieferer | Verlust von China-Umsatz, 25.000 Beschäftigte in den Niederlanden eingestellt | 2,8 | – | 17.000 |
| Gesamt | etwa 42.000 | etwa 140.000 |
Bruttowerte; ein Teil findet eine andere Arbeit, solange die Industrie noch etwa 30.400 offene Stellen hat [19]. In der Autoindustrie ist eine teilweise Doppelzählung möglich, weil die 55.000 bereits Zulieferer umfasst. Die ASML-Zahl verwendet eine nicht anhand der Quelle überprüfte Zahl niederländischer Beschäftigter.
2.4 Der Haushalt: kein Puffer mehr
Der EMU-Saldo wird auf −2,3% des BIP in 2026, −2,9% in 2027 und −2,5% in 2028 und 2029 geschätzt; das BIP 2027 beträgt € 1.278 Milliarden [21]. Die Studiengruppe für den Haushaltsrahmen empfahl −2%, um die Schulden stabil zu halten [22]. Die Gesundheitsausgaben steigen von € 118 auf 124 Milliarden (2026–2031). Leistungsmaßnahmen und die Erhöhung des Selbstbehalts wurden um ein bis zwei Jahre verschoben [21]. Die Zahl der Menschen, die im Gesundheitswesen arbeiten können, sinkt bis 2040 im Verhältnis zur Zahl der älteren Menschen um ein Drittel [23].
S. Bei einem budgetären Effekt von € 40.000 bis € 50.000 pro verlorener FTE (Annahme) kostet das mittlere Szenario € 1,7 bis 2,1 Milliarden pro Jahr und das schwere Szenario € 4,8 bis 6 Milliarden. Das Defizit steigt dann auf 3,05 bis 3,4% des BIP; auf PBW-Basis auf etwa 5 bis 5,5%. Oberhalb von 3% prüft die Regierung Ausgaben- und Einnahmenmaßnahmen [21], und Gesundheitswesen und soziale Sicherung sind die größten Posten.
2.5 Inflation, Kaufkraft und die Spirale
M/S. Die Inflation lag im August 2026 bei 3,3% [24]; die EZB erwartet im vierten Quartal einen Höchststand von 3,6% [69]. Importzölle allein führen einmalig zu etwa 1 Prozentpunkten. Lieferstopps (Chips, seltene Erden, Arzneimittelrohstoffe) zusammen mit einem Energieschock können jedoch zweistellige Werte erreichen, wie die 14,5% im September 2022. Wenn die Straße von Hormus geschlossen bleibt, können die Preise plötzlich stark steigen [70].
S. Die Spirale: Steuerbelastung steigt → wer kann, zieht weg → Produktion und Exporte sinken → was zurückbleibt, wird ausländisches Eigentum → die Lasten von Gesundheitswesen, staatlicher Altersrente, Zinsen und Verteidigung ruhen auf einem kleineren Kern → die Steuerbelastung steigt weiter. Unruhe verstärkt dies durch aufgeschobene Investitionen und geringeren Konsum; Unternehmen tätigen derzeit vor allem Ersatzinvestitionen [70].
2.6 Der Abzug von Kapital und Leistungsträgern
| Zielort oder Maßnahme | Gemessen | Quelle |
|---|---|---|
| Vereinigte Arabische Emirate | +9.800 Millionäre (Schätzung 2025), größter Zustrom | [30] |
| Singapur | Mehr als 2.000 Familienvermögensverwalter mit Steuervorteil Ende 2025, gegenüber etwa 400 in 2020 | [31] |
| Europäische Gewinner | Italien, Schweiz, Griechenland; Verlierer: Vereinigtes Königreich, Deutschland, Frankreich | [29] |
| Niederlande | Angepasste Wegzugsbesteuerung seit 1. Januar 2025, gerichtet auf hohe Einkommen und Vermögen | [28] |
| Malta | Effektiv etwa 5% Körperschaftsteuer durch Rückerstattung; Pillar Two verschoben; 15%-Option (FITWI) seit September 2025; goldene Pässe vom EuGH verboten | [32, 33, 34, 35] |
| Guernsey | 20% einheitlicher Einkommensteuersatz, 0% Standardsteuersatz für Unternehmen, keine Kapitalertrag-, Erbschafts- oder Mehrwertsteuer; außerhalb des Vereinigten Königreichs und der EU | [36, 37] |
2.7 China als Hebel
| Anlass | Chinesische Reaktion | Quelle |
|---|---|---|
| Australien fordert eine Untersuchung des Coronavirus (2020) | Zölle auf Gerste und Wein; nach Regierungswechsel aufgehoben | [57] |
| Litauen eröffnet Taiwan-Büro (2021) | Handelsboykott | [56] |
| EU-Zölle auf chinesische Elektroautos (2024) | Antidumpingmaßnahmen auf Cognac, Schweinefleisch, Milchprodukte | [55] |
| Amerikanische Zölle (April 2025) | Exportkontrolle für seltene Erden für alle Länder | [53] |
| Niederlande übernehmen Nexperia (2025) | Exportverbot für Nexperia aus China; später Ausnahmegenehmigung | [52] |
M. Die vollständige Anwendung der chinesischen Kontrollen für seltene Erden setzt laut IEA eine Produktion im Wert von $ 6.500 Milliarden außerhalb Chinas aufs Spiel [54]. Der China-Anteil am Umsatz von ASML sinkt von 33% (2025) auf etwa 20% (2026) [58]. China hat einen EUV-Prototypen in Erprobung [60] und einen Staatsfonds von $ 47,5 Milliarden mit der Lithografie als Schwerpunkt [61], gegenüber € 4,7 Milliarden F&E von ASML in 2025 [59].
2.8 Eine Regierung, die nicht handelt
Mit einer Wahlschwelle von 0,67% [25] kamen in 2025 fünfzehn Parteien ins Parlament [26]. Das Kabinett-Jetten ist eine Minderheitsregierung mit 66 der 150 Sitze [27]. Große Entscheidungen werden vertagt: Tata Steel auf März 2027, Stickstoff, Netzengpässe. Wer die Ursache angeht, zahlt den Preis vor der nächsten Wahl; der Ertrag kommt danach. So wird an den Folgen herumgedoktert und die Grundlage bleibt unangetastet.
2.9 Mein Urteil über das Ganze
Europa baut sein eigenes Fundament größtenteils selbst ab: indem es die eigene Energiequelle schließt, die Träger stärker belastet als die Konkurrenz, Entscheidungen aufschiebt und einen Maßstab anlegt, der den Rückgang verbirgt. China, die amerikanischen Zölle und der Energieschock beschleunigen den Prozess, verursachen ihn aber nicht. Das Ergebnis ist eine langsame Aushöhlung, solange noch Vermögen vorhanden ist, das aufgezehrt werden kann: Pensionsfonds, Ersparnisse, Wohnungen und Unternehmen. Eine langsame Aushöhlung ist gefährlicher als eine schnelle Krise, weil jeder Schritt noch erträglich scheint und niemand eingreift, während verloren geht, was noch zu retten gewesen wäre.
2.10 Warum ein wachsendes BIP dennoch eine schwächer werdende Wirtschaft verbergen kann
Das BIP kann nicht eigenständig belegen, ob die produktive Verdienstbasis, der Wohlstand und die wirtschaftliche Eigenständigkeit eines Landes stärker werden. Es misst die inländische Wertschöpfung während eines Zeitraums. Das ist etwas anderes als Umfang, Qualität und Widerstandsfähigkeit des produktiven Kerns, aus dem künftige Einnahmen hervorgehen müssen. Ein steigendes BIP und eine schwächer werdende NTPK stehen daher nicht zwangsläufig im Widerspruch. [83, 84]
M. Staatliche Produktion wird auch ohne Verkauf zu Marktpreisen mitgerechnet. Nichtmarktproduktion des Staates wird wertmäßig zu einem großen Teil anhand ihrer Produktionskosten bewertet. Mehr bezahlte staatliche Dienstleistungen und mehr im Inland produziertes Material können dadurch das BIP erhöhen. Das BIP macht für sich genommen nicht deutlich, ob diese zusätzliche Aktivität die Verdienstkapazität erweitert oder vor allem notwendig ist, um bestehende Schäden, Bedrohungen und Störungen aufzufangen. Diese Unterscheidung ist für die Beurteilung der produktiven Tragfähigkeit entscheidend. [83, 84]
S. Man stelle sich ein Land vor, in dem Fabriken schließen, während die Ausgaben für Verteidigung, Strafverfolgung und Wiederaufbau steigen. Die zusätzliche inländische Produktion für diese Aufgaben wird im BIP berücksichtigt, ersetzt aber nicht automatisch die weggefallenen Exporterlöse, Zulieferer, Kenntnisse und Investitionsspielräume. Die Ausgaben können notwendig sein und dennoch mit weniger frei verfügbarem Wohlstand und einer höheren Belastung für die verbleibende Verdienstbasis einhergehen. Ein starker Anstieg der Kriminalität ist dabei eine mögliche Szenarioursache, keine in diesen Grafiken festgestellte Entwicklung.
Die Buchführung muss dabei sauber bleiben: Ein Lohn- oder Preisanstieg ist nicht automatisch ein reales Mengenwachstum; Steuern und Geldtransfers sind für sich genommen keine Produktion; und eingeführtes Material wird bei der Bestimmung der inländischen Produktion nicht vollständig als eigene Wertschöpfung berücksichtigt. Das Problem besteht also nicht darin, dass jede staatliche Ausgabe fiktiv wäre, sondern darin, dass das BIP-Wachstum allein keine Antwort auf die Frage gibt, ob die Wirtschaft mehr nachhaltige Verdienstkapazität und Wohlstand aufbaut. [83, 84]
NTPK und NEPK beantworten eine andere Frage. In diesem Artikel ist NTPK der exportgebundene produktive Kern einschließlich des ausländischen Eigentumsanteils; NEPK ist der inländische Eigentumsanteil davon. Die qualitative Zukunftsgrafik bezieht sich auf die erwartete Richtung dieses Kerns. Die historischen Grafiken weiter unten beziehen sich ausschließlich auf BIP und Exporte und werden nicht als NTPK-Messungen dargestellt.
2.11 Historische Grafiken: Was wurde gemessen und wie wurde der Index berechnet?
M. Diese beiden Grafiken beschreiben die Vergangenheit, von 2021 bis einschließlich H1 2026. Jede Reihe hat ihren eigenen Jahresdurchschnitt von 2021 als Ausgangswert 100. Ein Index von 110 bedeutet daher ein Niveau, das 10% über diesem jeweiligen Ausgangsniveau liegt, nicht 10% Wachstum in jedem Jahr und auch keinen Vergleich der absoluten Größe der amerikanischen und europäischen Wirtschaft.
Die Berechnung ist für jede Reihe gleich: Index in Zeitraum t = 100 × Niveau in Zeitraum t ÷ Jahresdurchschnitt von 2021. Für 2021–2025 wird der Durchschnitt der vier Quartalsniveaus verwendet; für H1 2026 der Durchschnitt der ersten beiden Quartale, ohne die Basis von 2021 zu ändern. Die Punkte sind Zeitraummittelwerte, keine Jahresendstände; Wachstumsraten wurden nicht addiert. [73–76]
| Reihe | Quelle und Aufbereitung | Was die Reihe nicht misst |
|---|---|---|
| Reales BIP, EU-27 und USA | Eurostat-Quartalsniveaus in Kettenvolumen, saison- und kalenderbereinigt, zurückgeführt auf 2021 = 100. [73, 74] | Keine gesonderte Messung von NTPK, verfügbarem Wohlstand oder strategischer Eigenständigkeit. |
| Reale Exporte, USA | Exporte von Waren und Dienstleistungen in realen Mengen, BEA über FRED, auf dieselbe Indexbasis zurückgeführt. [75] | Kein Abzug sämtlicher ausländischer Vorleistungen und keine vollständige Korrektur um den produktiven Anteil und die Abgabenbelastung. |
| Reale externe Exporte, EU-27 | Nominale Exporte außerhalb der EU aus der Zahlungsbilanz, geteilt durch einen approximativen Exportpreisfaktor aus den Volkswirtschaftlichen Gesamtrechnungen. Der Handel zwischen Mitgliedstaaten ist im Exportstrom nicht enthalten. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | Der Preisfaktor umfasst auch den Handel innerhalb der EU und ist daher kein exakter Preisindex ausschließlich für Extra-EU-Exporte; die Reihe ist kein NTPK. |
Zugrunde liegende Quartalsdaten (CSV)
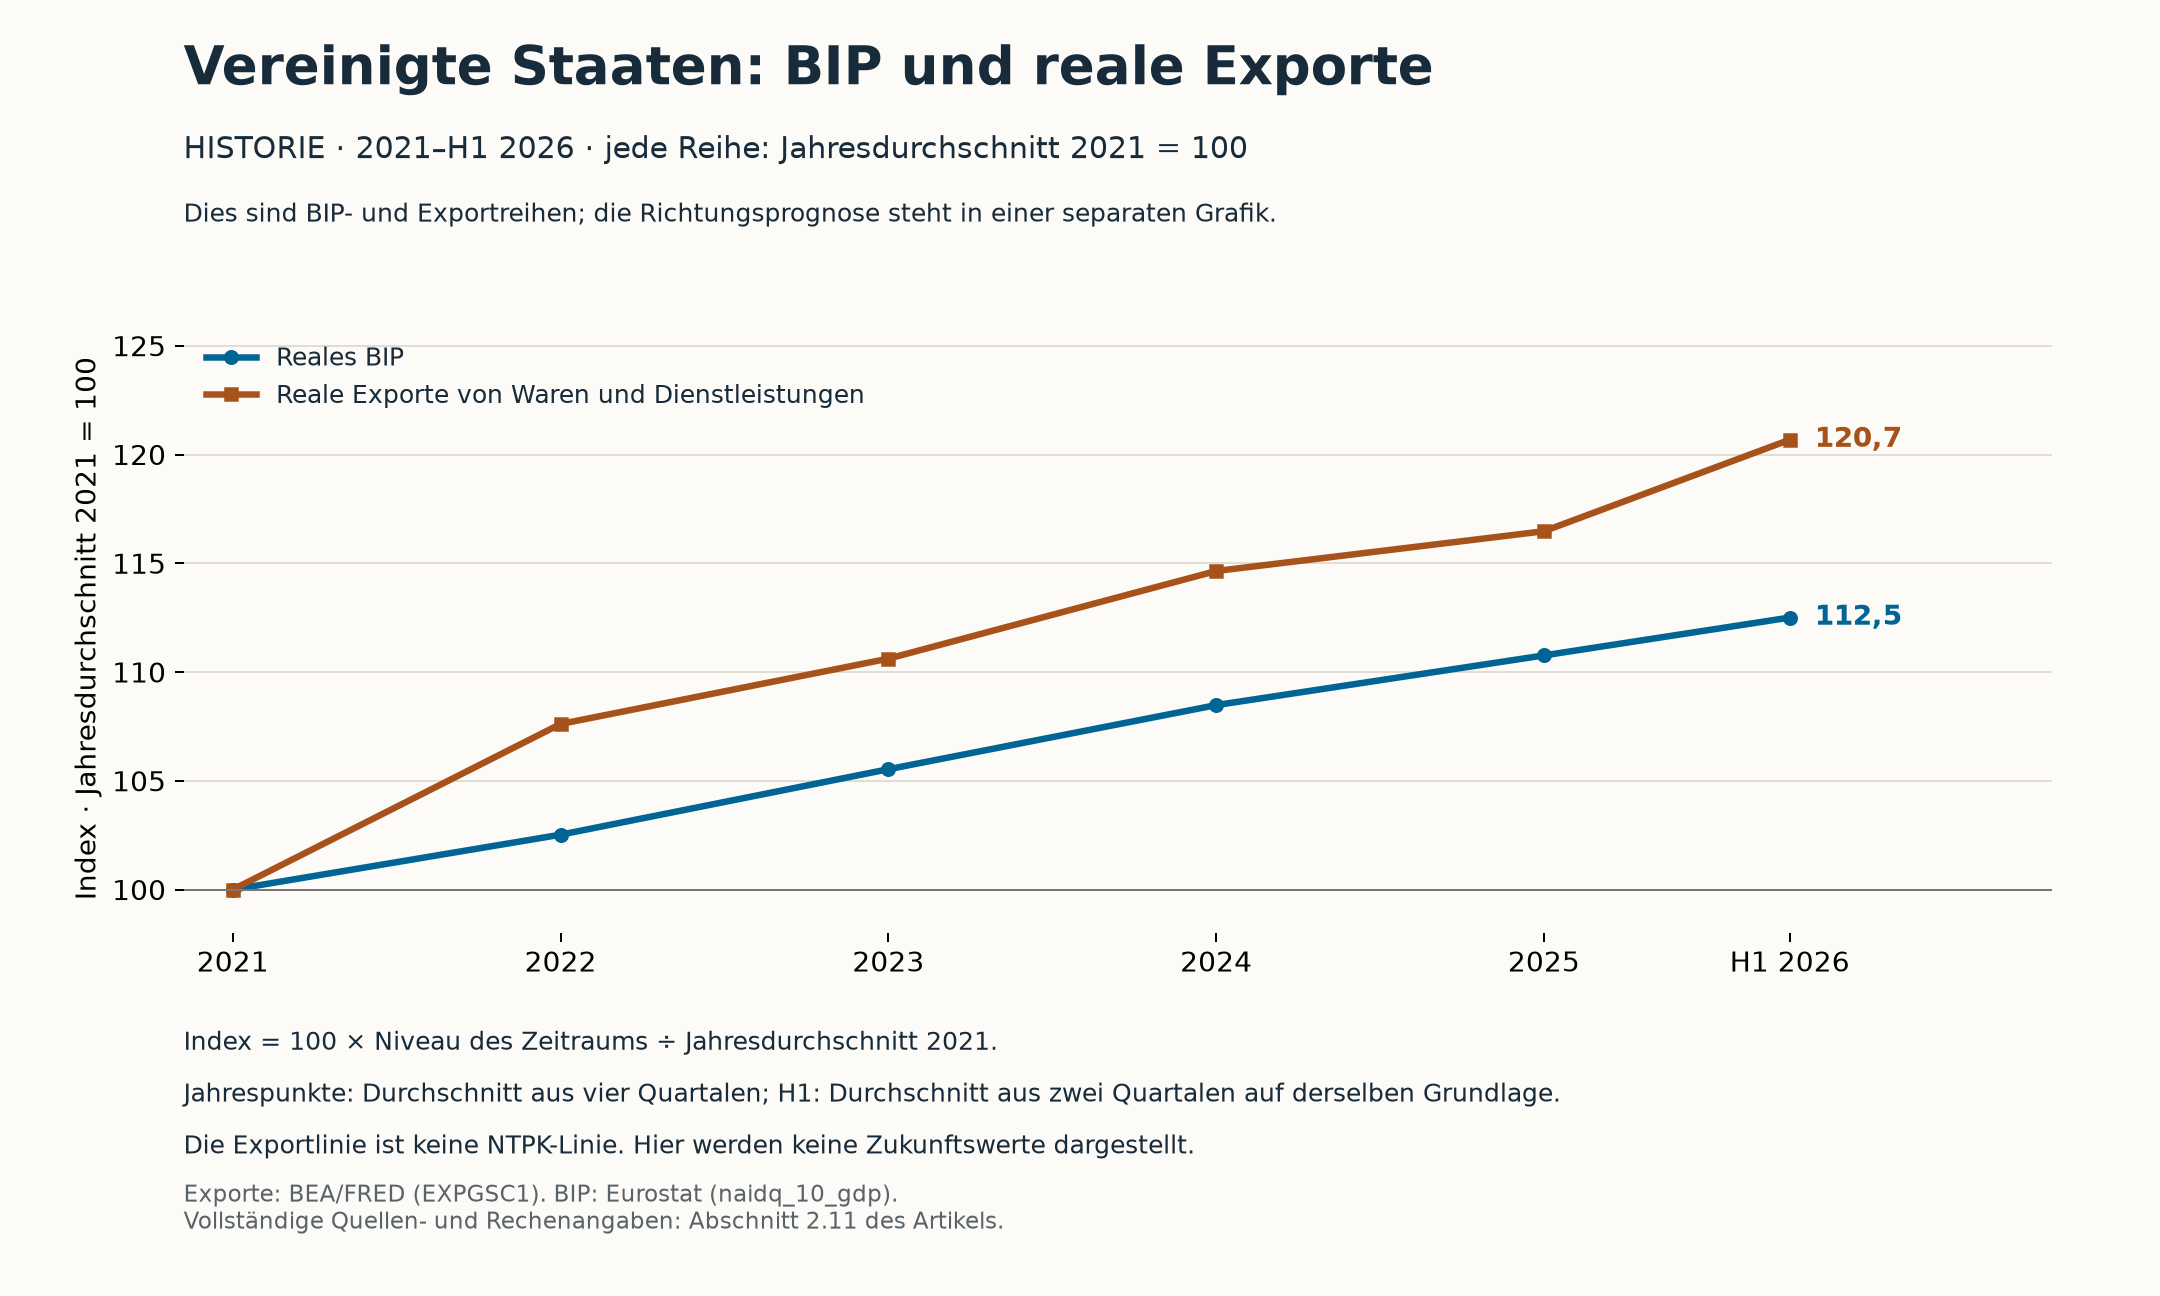
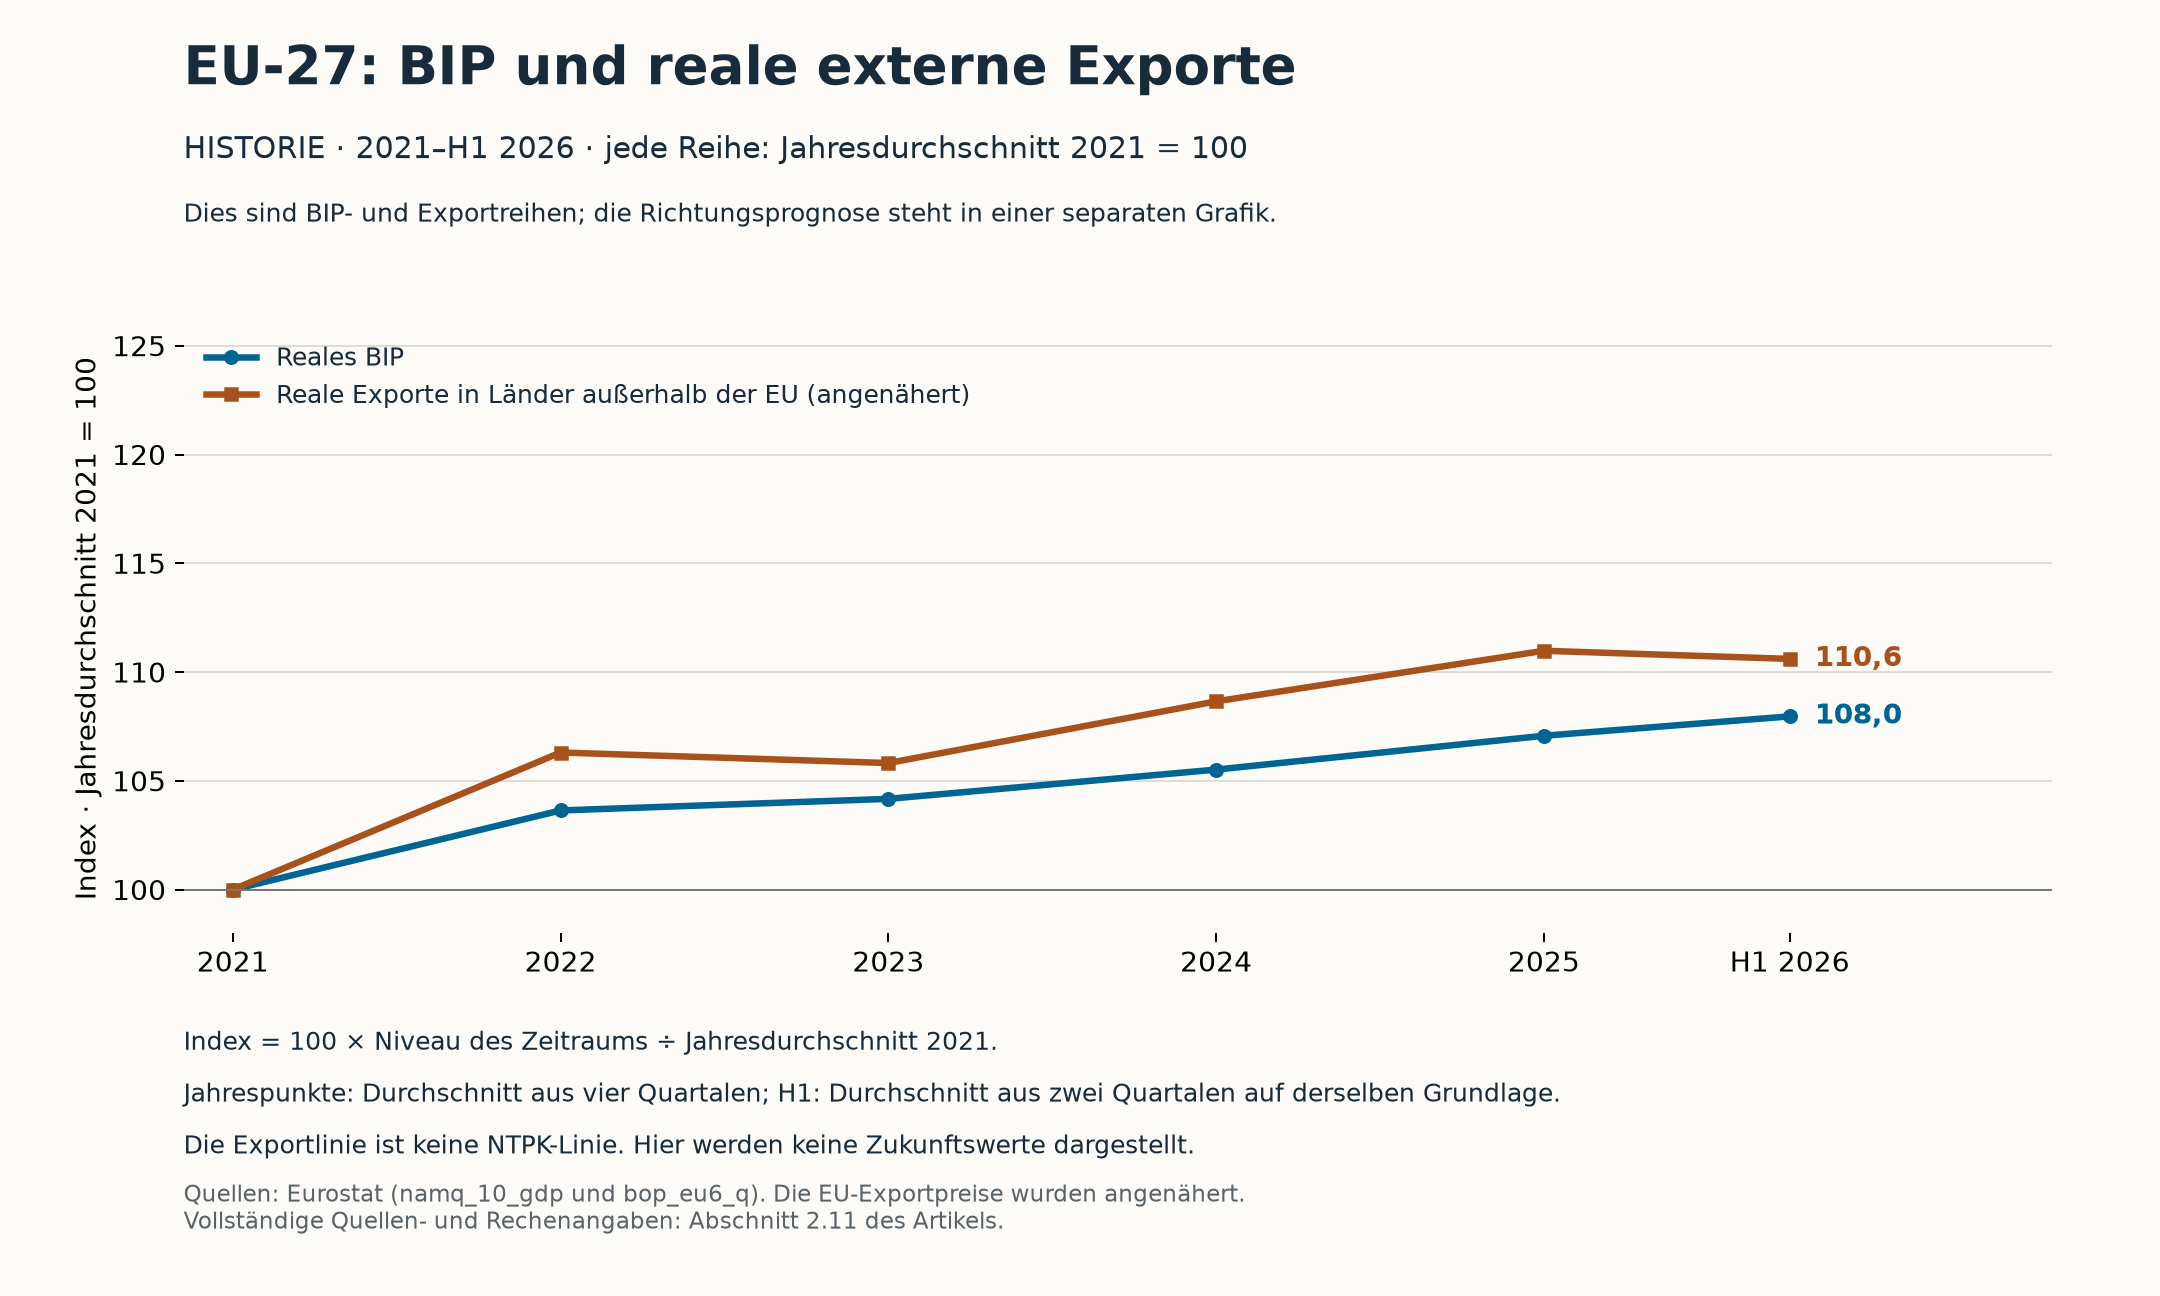
Mit dieser Methode liegen die BIP-Indizes in H1 2026 bei 112,5 für die USA und bei 108,0 für die EU-27; die Exportindizes liegen bei 120,7 und 110,6. Die amerikanischen Reihen sind seit 2021 stärker gestiegen. Dass die europäischen Exporte noch über ihrem Ausgangsniveau liegen, ist kein Beleg gegen eine spätere Schwächung des produktiven Kerns: Das Niveau der Vergangenheit und die Richtung der Zukunft beantworten unterschiedliche Fragen. [73–76]
2.12 Worauf die Richtungsprognose beruht
Die Zukunftsgrafik ist eine redaktionelle Synthese der folgenden Signale und Mechanismen, keine statistisch geschätzte NTPK-Jahresreihe. Die Quellen belegen die Risiken und die gewählte Richtung; sie liefern weder die eingezeichnete Steigung noch jährliche Indexpunkte oder die Breite des grauen Bereichs. Diesen Mechanismen wurden keine numerischen Gewichtungen oder Wahrscheinlichkeiten zugeordnet.
- Industrie, Energie und Lieferketten. Die Arbeitsplatzverluste, Fabrikschließungen, Energiekosten und Probleme bei Zulieferern aus den Absätzen 2.2 und 2.3 bilden die faktische Grundlage. Die Szenariofortschreibung besteht aus weniger lokaler Produktion, weniger Cashflow und geringerem Investitionsspielraum, gefolgt vom Verlust spezialisierter Zulieferer und von Wissen. Die Brutto-FTE-Szenarien aus den Tabellen werden in der Grafik nicht noch einmal als zusätzlicher gemessener Arbeitsplatzverlust addiert. [9–19]
- China: Druck auf Absatz und Zulieferung. Die chinesische Vergeltungsdrohung und bestehende Exportkontrollen sind berichtete Tatsachen. Das Szenario besteht darin, dass der Wettbewerb die europäische Wertschöpfungsbasis beeinträchtigt, während mögliche europäische Gegenmaßnahmen neue Beschränkungen beim Absatz oder bei kritischen Inputs auslösen können. Welche zusätzlichen Maßnahmen tatsächlich folgen, steht damit nicht fest. [80–82]
- Kapital, Unternehmertum und staatliche Belastungen. Die Absätze 2.4–2.6 beschreiben Haushaltsdruck und die Verlagerung wohlhabender Personen und wirtschaftlicher Aktivitäten. Die Szenariofortschreibung besteht darin, dass unzureichende Reinvestitionen in die europäische Produktion und höhere Belastungen die Erholung erschweren. Umgezogene Personen, verlagertes Vermögen, angekündigte Investitionen und tatsächlich verlorene Inlandsproduktion sind dabei keine untereinander austauschbaren Beträge. [21, 28–31]
- Vereinigte Staaten: relativ stärkere Ausgangsentwicklung. Die jüngsten BIP- und Exportreihen zeigen eine stärkere Entwicklung als die der EU-27. Das stützt hier eine relativ günstigere Richtungserwartung, beweist aber für sich genommen kein künftiges NTPK-Wachstum: Handelsspannungen, enttäuschende Investitionserträge und Finanzierungsprobleme bleiben Abwärtsszenarien. [73–76, 78]
S. Der Wendepunkt entsteht dort, wo eine Anpassung nicht mehr rechtzeitig gelingt. Wenn ein unverzichtbarer Bestandteil ausgeht, bevor eine Alternative einsatzfähig ist, kann die Produktion zum Stillstand kommen. Dauert der Stillstand länger an, als es die finanziellen Puffer erlauben, kommt es im ungünstigen Szenario zu Schließungen; verschwinden danach Zulieferer, Fachkräfte und Wissen, stellt sich die Kapazität nicht von selbst wieder her, wenn der Handel wieder anzieht. Diese Kette erklärt, warum die europäische Unterseite der Szenariozone weiter auf eine Verschlechterung hindeutet.
2.13 Richtungsprognose 2026–2030: So sind die Linien und der graue Bereich zu lesen
S. Meine zentrale Richtungserwartung bei einer Fortsetzung der gegenwärtigen Bedingungen ist eine weitere Schwächung des produktiven Kerns Europas gegenüber einem relativ stärkeren, gleichbleibenden bis steigenden Verlauf in den Vereinigten Staaten. Dies ist ein bedingtes Urteil über die Richtung von NTPK, nicht die Vorhersage, dass das europäische BIP jedes Jahr sinkt oder dass jeder amerikanische Sektor wächst.
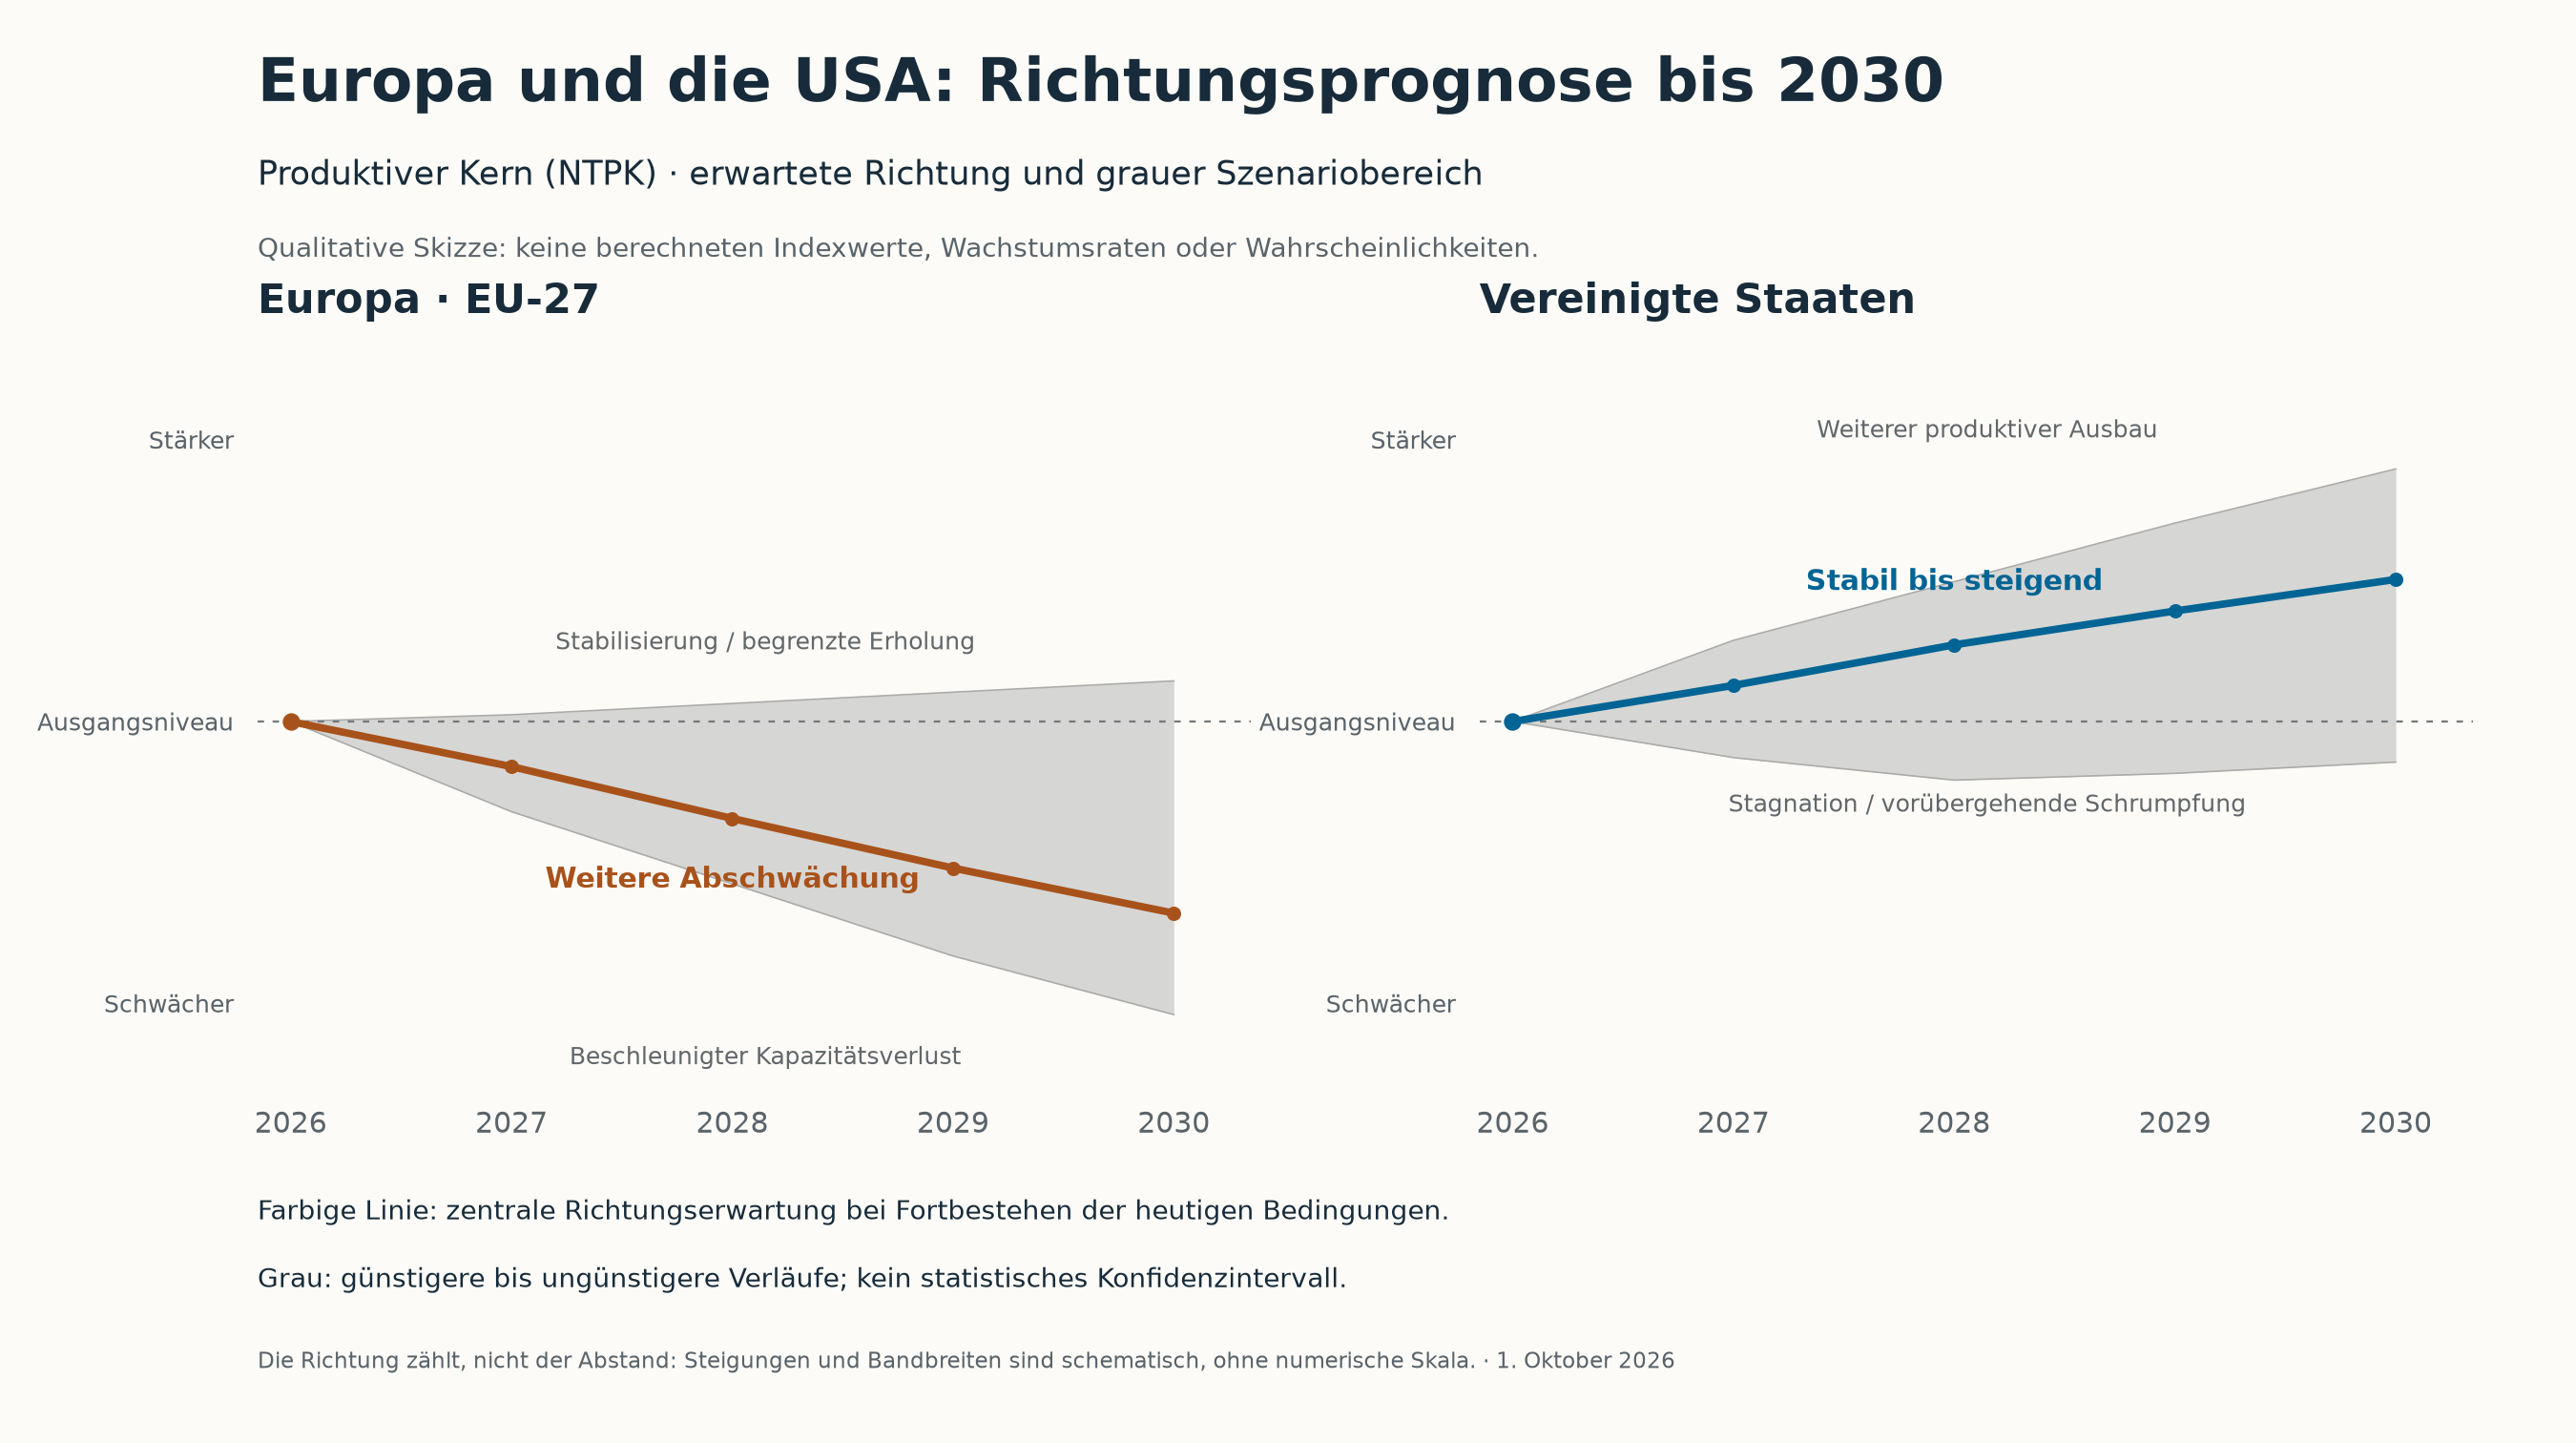
- Die horizontale Achse stellt die Zeit dar. Der Zeitraum reicht von 2026 bis 2030. Die einzelnen Jahrespunkte sind keine Ergebnisse einer jährlichen NTPK-Berechnung.
- Die vertikale Achse ist qualitativ. „Ausgangsniveau“ bezieht sich auf die eigene Ausgangssituation jeder Region im Jahr 2026, nicht auf einen gemessenen gemeinsamen Index oder eine gleiche absolute Größenordnung. Der Abstand zwischen den Punkten stellt weder einen Prozentsatz noch einen Geldbetrag dar; diese Achse darf nicht mit dem historischen Index 2021 = 100 verknüpft werden.
- Die farbige Linie ist die zentrale Richtungserwartung. Sie zeigt den beschriebenen Verlauf bei einer Fortsetzung der gegenwärtigen Bedingungen, nicht einen statistisch bestimmten Erwartungswert.
- Der graue Bereich ist eine Szenariozone. Für Europa liegen auf der günstigen Seite eine Stabilisierung oder eine begrenzte Erholung durch bessere Produktions- und Investitionsbedingungen; auf der ungünstigen Seite beschleunigen sich Schließungen, Lieferkettenstörungen und der Verlust von Investitionsspielraum. Für die USA reicht die Zone von Stagnation oder vorübergehendem Rückgang bis zu weiterer produktiver Expansion. Die Breite ist schematisch und drückt weder eine berechnete Streuung noch eine Fehlermarge oder eine Wahrscheinlichkeit von 80% oder 95% aus.
Der Zusammenhang ist damit klar: Die historischen Grafiken zeigen, wie sich BIP und Exporte entwickelt haben; die Richtungsprognose beschreibt, was gemäß den benannten Mechanismen mit dem produktiven Kern geschehen kann. Ein steigendes BIP muss diesen Kern nicht stärken. Die Warnung dieses Artikels besteht gerade darin, dass die Organisation, Absicherung und Finanzierung einer Gesellschaft immer mehr Aktivität erfordern können, während ihre eigenständige Wertschöpfungsbasis schwächer wird.
3. Frankreich als erster Bruchpunkt und die Reihenfolge danach
Das Szenario lautet, dass ein Bruch zwischen Arm und Reich zuerst in Frankreich sichtbar wird, um April und Mai 2027, und danach in anderen Ländern. In der Prognosearbeit bedeutet Revolution in erster Linie einen Phasen-3-Rückgang bei Wohlstand, Tragfähigkeit und institutioneller Legitimität, nicht primär ein Straßenbild. Dieses Kapitel prüft den zeitlichen Ablauf anhand dessen, was feststeht.
| Zeitpunkt | Was feststeht | Was das Szenario verschiebt | Quelle |
|---|---|---|---|
| Oktober 2026 | Der französische Haushalt muss Anfang Oktober verabschiedet sein; frühere Verhandlungen brachten Regierungen zu Fall | Sturz der Regierung, Zinsaufschlag, Ratingherabstufung | [50] |
| 2025–2026 | Französische Verschuldung 115,7% und Defizit 5,1% des BIP (2025) | Zinsausgaben verdrängen Sozialausgaben | [49] |
| 7 Februar 2027 | Frist für den Aufruf an die Wähler; Beginn der Sammlung von 500 Unterschriften | Polarisierung im Wahlkampf | [51] |
| 1 März 2027 | Ende der Absichtserklärung von Tata Steel | Signal für die niederländische Grundstoffindustrie | [14] |
| 18 April und 2 Mai 2027 | Erste und zweite Runde der französischen Präsidentschaftswahlen | Ihr Bruchfenster: ein Ergebnis, das die Märkte oder die Straße nicht akzeptieren | [51] |
| 2027–2028 | Niederländisches Defizit von 2,9% des BIP in 2027 mit einer Marge von 0,1% | Überschreitung von 3 % bei industriellen Arbeitsplatzverlusten | [21] |
Der Kalender macht April–Mai 2027 tatsächlich zum verwundbarsten Moment in Europa, weil eine Wahl mit einer Schuldenposition ohne Puffer zusammenfällt. Ob daraus eine Revolution oder eine lange politische und finanzielle Krise wird, kann ich nicht feststellen. Für einen eigenen Aufbauplan macht das wenig Unterschied: In beiden Fällen ist es notwendig, dass Kapital vor diesem Datum außerhalb der Reichweite einer akuten Krise strukturiert wird und dass ein Plan vorliegt, es danach produktiv einzusetzen. Die Reihenfolge der anderen Länder hängt von denselben drei Faktoren ab: Schulden ohne produktive Deckung, Energiekosten der Industrie und Regierbarkeit.
4. Eine eigene Bank und ein eigener Marshallplan
4.1 Was der Marshallplan wirklich war
Zwischen 1948 und 1951 leiteten die USA jährlich etwa 1 % ihres BIP nach Europa, insgesamt etwa $ 13 Milliarden; das war weniger als 2,5 % des gemeinsamen Einkommens der Empfänger [46]. Mehr als 90 % waren Schenkungen [47]. In Deutschland wurde 1948 die KfW gegründet, um die Marshallmittel weiterzuleiten; das ERP-Vermögen funktioniert noch immer als revolvierender Fonds [48].
Die Lehre ist, dass nicht der Umfang entscheidend war, sondern die Verknüpfung des Geldes mit der Wiederherstellung der Produktion. Das Geld wurde an produzierende Unternehmen verliehen, zurückgezahlt und erneut verliehen. Ein eigener Marshallplan darf daher kein Sparschwein sein, sondern muss ein revolvierender produktiver Fonds mit einer Bank oder einem Kreditinstitut als Ausführendem sein.
4.2 Die rechtlichen Wege im Vergleich
| Weg | Was erlaubt ist | Kapital und Anforderungen | Durchlaufzeit | Quelle |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Kapital von einem begrenzten Kreis qualifizierter Anleger bündeln; nicht für die Öffentlichkeit | Benannter Administrator verpflichtend; kein Wirtschaftsprüfer verpflichtend | 1 Werktag nach vollständiger Antragstellung (Fast Track) | [42, 41] |
| Banklizenz in Guernsey | Einlagen annehmen und Kredite vergeben | Kapitalquote mindestens 11 %, in der Praxis 12 bis 16 %; Antragsgebühr £ 50.925 (2026) | Keine feste Frist; frühzeitige Konsultation mit der GFSC verpflichtend | [39, 40] |
| EU-Bank (EZB-Lizenz) | Vollständige Bank mit europäischem Pass | Gesetzlich € 5 Millionen, realistisch € 20 bis 100 Millionen CET1 | Entscheidung innerhalb von 12 Monaten nach Antragstellung; insgesamt 2 bis 5 Jahre | [43, 44] |
| Schweizer FinTech-Lizenz | Bis zu CHF 100 Millionen an Einlagen, keine Anlage und keine Zinsen | Sitz und Tätigkeit in der Schweiz; keine Einlagensicherung | Abhängig vom Dossier | [45] |
| EU-E-Geld-Institut | Zahlungen und E-Geld, keine Kreditvergabe | € 350.000 | Monate | [44] |
Guernsey als Verwaltungs- und Kapitalbasis scheint die beste Lösung zu sein, weil es außerhalb der EU liegt, steuerneutral ist und schnelle Fondsstrukturen kennt. Eine vollständige Banklizenz ist erst sinnvoll, wenn ein Kapitalpool von mehreren hundert Millionen vorhanden ist. Für den Einsatz in der EU nach der Krise ist letztlich auch eine EU-lizenzierte Partnerbank oder Tochtergesellschaft erforderlich. Die Schweizer FinTech-Lizenz ist als Wiederaufbaubank ungeeignet, weil Einlagen nicht verliehen werden dürfen.
4.3 Der Aufbau in vier Ebenen
1. Ebene 1 – Kapitalpool (jetzt bis Mitte 2027). Ein PIF oder Family PIF in Guernsey bündelt das Kapital von Teilnehmern, die wegziehen oder ihr Vermögen schützen wollen. Ziel: rechtliche Sicherheit und keine Vermischung mit einer akuten Krise. Harte Voraussetzung: vollständige Identifizierung der Teilnehmer und der Herkunft der Mittel.
2. Ebene 2 – Investmentgesellschaft (2027–2028). Eine Holding in Guernsey erwirbt Beteiligungen an produktiven Unternehmen mit eigenem Eigentum: Energie, Rohstoffe, biobasierte Materialien, Maschinenbau. Maßstab ist nicht die kurzfristige Rendite, sondern ob die Investition den produktiven Kern vergrößert (NTPK) und in eigener Hand bleibt (φ).
3. Ebene 3 – Eigene Bank (2028–2031). Sobald der Pool groß genug ist, eine Banklizenz in Guernsey, danach eine EU-Partnerbank oder -Tochtergesellschaft für die Durchführung auf dem Festland. Rechnen Sie mit 2 bis 5 Jahren und einem Startkapital von mehreren zehn Millionen.
4. Ebene 4 – Revolvierender Wiederaufbaufonds (ab der Erholung). Nach der Krise vergibt die Bank Kredite an Wiederaufbauprojekte, erhält Rückzahlungen und vergibt erneut Kredite, wie die KfW mit dem ERP-Vermögen. Vorrang für Projekte, die Energie, Grundstoffindustrie und Export wiederherstellen.
4.4 Zeitplan und Zeitfaktoren
| Zeitraum | Schritt | Abhängigkeit | Risiko bei Verspätung |
|---|---|---|---|
| Q4 2026 | Strukturentscheidung, rechtliche und steuerliche Prüfung von Wegzug und Ansprüchen | Ihre konservierende Steuerveranlagung zieht mit | Neue Abgabenregeln vor dem Wegzug |
| Q1 2027 | PIF und Holding gegründet; erste Teilnehmer | Administrator, Bank für die Verwahrung | Kapital in der EU-Krise gebunden |
| Vor April 2027 | Kapital außerhalb des akuten Krisenbereichs strukturiert | Französische Wahlen am 18. April und 2. Mai | Marktpanik, Kapitalbeschränkungen, Zinsschock |
| 2027–2028 | Erste produktive Beteiligungen | Energie und Genehmigungen je Land | Vermögenswerte günstig von Dritten aufgekauft |
| 2028–2031 | Banklizenz und EU-Partner | Kapital und Führung mit Track Record | Kein Umsetzungskanal beim Wiederaufbau |
| Nach der Krise | Revolvierende Wiederaufbaukredite | Stabile Rechtsordnung im Zielland | Zu spät für die günstige Aufbauphase |
Der wichtigste Zeitfaktor besteht darin, dass Vertrauen, Genehmigungen und Track Record in dem Moment, in dem die Krise ausbricht, nicht gekauft werden können. Wer danach erst danach sucht, ist zu spät. Der zweite Faktor ist die niederländische Forderung: Sie verjährt laut Ihrer Akte nicht und geht mit nach Guernsey. Eine Forderung ist jedoch nicht mehr wert als das, was am Ende eingetrieben werden kann; wenn das System den zugrunde liegenden Wert aushöhlt, höhlt es seine eigene Forderung aus.
4.5 Bedingungen und Fallstricke
Geldwäschevorschriften und Reputation. Ein Fonds oder eine Bank, die als Zufluchtsort angesehen wird, wird einer strengen Prüfung der Herkunft der Mittel unterzogen. Vollständige Transparenz ist der einzige Weg, später in der EU tätig sein zu dürfen.
Abhängigkeit von Zahlungssystemen. Auch eine Bank in Guernsey ist von Korrespondenzbanken und Zahlungssystemen abhängig. Ohne diese Kanäle kann das Geld nach der Krise nicht zu den Projekten gelangen. Das wichtigste Zahlungssystem wird der Dollar sein, da Europa abgleiten wird und mit ihm die europäische Währung.
Mindeststeuer. Die europäische Mindeststeuer von 15% gilt für Konzerne mit mindestens € 750 Millionen Umsatz; darunter spielt sie keine Rolle, darüber schon.
Leitung. Der Fonds muss von Personen mit Bank- und Industrieerfahrung geleitet werden und darf nicht von einer einzigen Person abhängig sein. Das ist auch eine Anforderung jeder Aufsichtsbehörde.
Größe. Guernsey hat ungefähr 64.500 Einwohner und nur 1.607 Open-Market-Wohnungen, 5,8% des Bestands [38]. Es ist eine Verwaltungs- und Kapitalbasis, kein Produktionsstandort.
5. Tourismus: von der Ausgabenlücke zur möglichen Katastrophe
5.1 Was derzeit gemessen wird
| Indikator | Gemessen | Quelle |
|---|---|---|
| Balearen, Besucher Mai–Juli 2026 | 8,2 Millionen, +2,1%; Mallorca 5,5 Millionen, +2,5%; Juli +0,2% | [62] |
| Deutsche Besucher auf den Balearen | Juli −4,1%; April −13,7% | [66, 62] |
| Gastronomieumsatz auf Mallorca | August −12 bis −14%, gesamtes Jahr −6 bis −8% (CAEB-Prognose); schlechtester Septemberbeginn, an den man sich erinnert | [63, 64] |
| Kreuzfahrtpassagiere in Palma | November −34%, Dezember bis zu −64% | [65] |
| Barcelona, regulierte Beherbergungsbetriebe bis Juli | 8,1 Millionen Touristen, +3,6%; Übernachtungen +2,2% | [67] |
| Welt, erste Hälfte 2026 | +0,4%; zweites Quartal −1%; Nahost −22%; Jahresprognose von 3–4% auf 1–2% gesenkt | [68] |
Einen Rückgang der Besucher auf Mallorca oder in Barcelona finde ich in den offiziellen Zahlen nicht wieder. Was in etwa dieser Größenordnung entspricht, ist der Rückgang der Kreuzfahrtpassagiere in Palma im Winter. Das eigentliche Signal ist, dass gleich viele oder mehr Touristen kommen, die pro Person weniger ausgeben, weil Flüge und Übernachtungen teurer geworden sind [63]. Eine Tourismuskrise beginnt auf der Ausgabenseite, bevor sie bei den Besucherzahlen sichtbar wird.
5.2 Wie ein Zusammenbruch verlaufen würde
Mechanismus in vier Schritten:
1. Höhere Kerosin- und Energiepreise verteuern Flüge und Hotels; das ist bereits im weltweiten Wachstum von 0,4% und dem Rückgang von 22% im Nahen Osten sichtbar [68].
2. Sinkende Realeinkommen in Nordwesteuropa, der Herkunftsregion der meisten südeuropäischen Touristen, verringern zunächst die Ausgaben pro Person und danach die Zahl der Reisen. Die deutschen Besucher zeigen diesen zweiten Schritt bereits.
3. Bei einer französischen oder breiteren europäischen Krise oder einem Krieg fällt ein Teil der Nachfrage in einer einzigen Saison weg. Tourismusregionen mit hohen Fixkosten (Hotels, Flughäfen, Gastronomiepersonal) können dann nicht schnell schrumpfen.
4. Weil Flugrouten, Kreuzfahrten und Hotelketten weltweit miteinander verbunden sind, breitet sich ein europäischer Rückgang auf Reiseziele aus, die von europäischen Reisenden leben, etwa Nordafrika, die Karibik und Südostasien.
Mein Urteil: Eine Tourismuskatastrophe ist realistisch, wenn sich das Energieszenario verschlechtert und die europäischen Einkommen sinken, und würde dann zunächst Mallorca, die Kanarischen Inseln, die griechischen Inseln und Barcelona treffen. Derzeit befindet sich der Sektor in der ersten Phase: stabile Besucherzahlen, sinkende Ausgaben. Der Wendepunkt wird sichtbar, wenn auch die Besucherzahlen zwei Saisons hintereinander sinken.
6. Schlussurteil
Europa verliert seine frühere Position durch eigene Entscheidungen: zu teure Energie, zu hohe Lasten auf einem schmalen produktiven Kern, aufgeschobene Entscheidungen und ein Maßstab, der den Rückgang verschleiert. Der niederländische produktive Kern in eigener Hand beträgt ungefähr 3% des GDP; darauf ruht das Gebäude aus Pflege, Bildung, Sozialleistungen, Zinsen und Verteidigung. Solange noch Vermögen vorhanden ist, das aufgezehrt werden kann, verläuft der Rückgang langsam, und das macht ihn gefährlich. Frankreich im April und Mai 2027 ist der wahrscheinlichste erste Bruchpunkt. Wer Kapital für einen Wiederaufbau einsetzen will, muss es vor diesem Zeitpunkt strukturieren, außerhalb der Reichweite einer akuten Krise, und es an die Produktion koppeln, so wie der Marshallplan dies über die KfW tat. Die Erholung Europas auf seine frühere Position ist eine Sache von Generationen, nicht von Jahren.
Quellen
[1] CBS StatLine 85917NED – Arbeitsrechnungen, Beschäftigungen und Arbeitsjahre. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS StatLine 84576NED – Produktion des Staates zu Kosten. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS – Staatsdefizit und Verschuldung gestiegen in 2025, Staatsausgaben. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068NED – Wertschöpfung und Beschäftigung durch Exporte. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – Niederlande als Handelsland 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Parlamentsdokument 33529-1238 – Gesetz zum Verbot der Gasförderung in Groningen. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Schreiben an die Zweite Kammer zur Gasförderung in kleinen Feldern 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergleich – Gaspreis an der Börse, 22 September 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – Netzentgelte 2027 steigen. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Hohe Stromkosten der Industrie, 27 Januar 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Positionspapier für die Erste Kammer, 4 Februar 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Große Unternehmen vor dem Zusammenbruch: Wer rettet die niederländische Industrie?. https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Territorialer Just-Transition-Plan IJmond. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Vereinbarungen über Milliardenhilfen für Tata Steel verzögern sich erneut. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – Deutsche Autoindustrie verliert 42.300 Arbeitsplätze (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Studie Automobilzulieferer Strukturkrise 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 Euro gegenüber 12 Euro Stundenlohn: VW macht den China-Vergleich. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Beschleunigungsagenda Automotive 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Arbeitsmarktinformationen zur Industrie. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Arbeitsmarktprognose 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Millionennota 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Studiengruppe Haushaltsrahmen – Pressemitteilung 11 Juli 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Mangel an Pflegekräften für ältere Menschen. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – Inflation steigt im August 3,3 auf 2026 Prozent. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Sperrklausel. https://www.parlement.com/kiesdrempel
[26] Wahlrat – Ergebnis der Wahl zur Zweiten Kammer 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Kabinett Jetten. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – Wegzugsbesteuerung in Kraft. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Where are millionaires moving (Henley-Schätzungen 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 August 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Körperschaftsteuer. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Direct tax newsletter März 2026 (Pillar Two). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Malta-FITWI-Regime 15%. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – EU top court rules against Malta golden passport scheme. https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Tax in Guernsey. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] House of Commons Library – How autonomous are the Crown Dependencies?. https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Bestand an Wohnimmobilien 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – Banking FAQs (Kapitalanforderungen). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Bankgebühren 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Bearbeitungsfristen. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Private Investment Fund Rules and Guidance 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] ECB Banking Supervision – Supervisory guides (Lizenzierungsfrist Art. 15 CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – Leitfaden zur EU-Banklizenz 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – FinTech-Lizenz. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Review: The Marshall Plan. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – The Marshall Plan. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 Jahre Marshallplan, Startkapital für die KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Öffentliche Finanzen, 21 September 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – Frankreichs Haushalt, Schulden und Defizit, 24 September 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Präsidentschaftswahl 2027: 18 April und 2 Mai. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia banned from exporting from China. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – China hits back at US tariffs with rare earth export controls. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – China rare earth curbs endanger $6.5 trillion Western industry (IEA). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – China probes EU products following EV tariffs. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – China’s economic coercion: lessons from Lithuania. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – China’s trade restrictions on Australian exports. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – ASML-Statistiken (China-Anteil am Umsatz). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Annual Report 2025, Finanzdaten. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – How China built its Manhattan Project to rival the West in AI chips. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – China invests billions to close critical chokepoints. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – Llegada de turistas a Baleares sigue al alza, 28 September 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – Restaurant-Präsident verzweifelt an der neuen Sparsamkeit, 24 August 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarmas en los restaurantes de Mallorca, 10 September 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Pérdida de cruceros en invierno, 10 Februar 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Deutsche Urlauber kehren Mallorca zunehmend den Rücken. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Ajuntament de Barcelona – Tourism impact up to July 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – UN Tourism: 0,4% Wachstum im ersten Halbjahr 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] ECB – Staff macroeconomic projections September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – Die Folgen des Konflikts im Iran zeichnen sich ab. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — jährliches reales BIP, Europäische Union (EU-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — jährliches reales BIP, Vereinigte Staaten, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — vierteljährliches BIP und Exportpreisansatz EU-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — vierteljährliches BIP der Vereinigten Staaten, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Real Exports of Goods and Services, EXPGSC1, Quartalsniveaus, verkettete Dollar 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — konsolidierte Extra-EU-Ausfuhr von Waren und Dienstleistungen, bop_eu6_q, credit, SCA, EU27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Europäische Kommission — European Economic Forecast, Spring 2026, Institutional Paper 341, Mai 2026, Informationsstand 4 Mai 2026; BIP-Basisprognosen für die USA/EU und ungünstiges Energieszenario. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — OECD expects AI boom to help offset Middle East energy shock for now, 23 September 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OECD — Good Jobs for All in a Changing World of Work, 2018; Entlassungskosten, Arbeitsmobilität, Produktivität und unternehmensspezifisches Wissen. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — China vows response if EU introduces moves targeting Chinese trade, Bericht vom 30 September 2026, veröffentlicht am 29 September um 23:32 UTC; offizielle chinesische Warnung und Abgrenzung zu den von Global Times genannten Optionen. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Europäische Kommission — EU trade relations with China, abgerufen 30 September 2026; bestehende Exportkontrollen, Störungen europäischer Lieferketten, ungleicher Marktzugang und Importsubstitution. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — EU-China Relations Face an Existential Test, but Escalation Is Not Inevitable, 29 September 2026; Analyse von Ausfuhrgenehmigungen, Gegenmaßnahmen und unterschiedlichen europäischen Interessen. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] EZB — Government Finance Statistics Guide, August 2014, insbesondere zu staatlicher Produktion, Vergütung, Transfers und Volumenmaßstäben. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Eurostat — ESA 2010, Kapitel 9: Aufkommens- und Verwendungstabellen; BIP, Wertschöpfung, Vorleistungen und Einfuhren. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/