Guía de lectura
Este documento distingue dos tipos de afirmaciones: hechos y cálculos basados en fuentes (M), y escenarios y previsiones condicionales (S). En los gráficos se explica por separado cuáles son los datos de las fuentes, qué cálculo se ha realizado y qué interpretación corresponde a un escenario.
- Medido (M): cifras procedentes de fuentes, acontecimientos comunicados y cálculos transparentes con esos datos, con el número de fuente entre corchetes.
- Escenario (S): proyecciones condicionales, cronologías y previsiones cualitativas de dirección; se indican las hipótesis y el significado de la representación gráfica.
Para la capacidad productiva, el artículo utiliza los conceptos del marco Open Vizier: PBW, NTPK y NEPK. Los valores neerlandeses calculados anteriormente son PBW 2024 € 709 mil millones, 62,9% del PIB; NTPK aproximadamente 5,2% del PIB; y NEPK aproximadamente 3%. Estos valores de referencia neerlandeses no se han vuelto a determinar aquí y no constituyen los valores iniciales de los gráficos europeos y estadounidenses. NTPK comprende el núcleo productivo vinculado a las exportaciones, incluida la propiedad extranjera; NEPK es la parte de propiedad nacional de ese núcleo.
1. El núcleo en síntesis
- Crecimiento sin garantía del núcleo (M). El crecimiento del empleo de trabajadores se concentra en gran medida en la Administración pública y la sanidad: de los +71.000 ETC en un año, 47.000 ETC correspondieron a esos sectores; el resto creció un 0,5%. Esto es un desglose del empleo, no una explicación completa del crecimiento del PIB. [1]
Erosión industrial (S). La química, la industria básica, el acero y los proveedores de automoción se contraen simultáneamente. Con factores de cadena (automoción 6, química 3, acero 3 a 4), la pérdida bruta asciende en un escenario intermedio a aproximadamente 42.000 trabajadores FTE y, en un escenario grave, a aproximadamente 120.000 trabajadores FTE, más aproximadamente 17.000 trabajadores FTE si ASML pierde sus ventas en China.
Sin margen (M/S). El déficit 2027 se estima en 2,9% del GDP, con otro 0,1% del GDP (± € 1,3 mil millones) hasta el límite europeo. En esa cifra ya están incluidos € 3,3 mil millones de infraejecución adicional [21]. Sobre la base de PBW, 2,9% del GDP equivale aproximadamente a 4,6%.
Huida de los factores portadores (M). El capital y el emprendimiento abandonan el núcleo de la UE rumbo al Golfo, Singapur y Suiza; Países Bajos responde con un impuesto de salida en lugar de reducir la presión fiscal [28, 30, 31].
Palanca externa (M). China utiliza de forma sistemática, rápida y selectiva las prohibiciones de exportación y las medidas antidumping, y las revoca en cuanto la otra parte cede [52, 53, 55].
Primer punto de ruptura (M/S). Francia es el gran país más débil: deuda del 115,7% y déficit del 5,1% del GDP en 2025 [49], un presupuesto que puede hacer caer al Gobierno [50], y elecciones presidenciales el 18 de abril y el 2 de mayo de 2027 [51]. Esa es la ventana que usted señala para la primera ruptura.
Turismo (M). No encuentro una caída del 35% en Mallorca y Barcelona en las cifras de visitantes: estas todavía aumentan ligeramente. La ruptura se encuentra en el gasto: la facturación de la hostelería en Mallorca cayó entre un −12 y un −14% en agosto, los pasajeros de cruceros un −34% y un −64% en noviembre y diciembre [62, 63, 65]. Es la señal temprana de una crisis turística, todavía no la crisis en sí.
2. Cómo ha ocurrido
2.1 Una medición que oculta el vaciamiento
M. La producción no de mercado del Gobierno se valora monetariamente en gran medida a costes de producción; para el PIB cuenta el valor añadido, sin contabilizar dos veces los productos intermedios adquiridos. La remuneración del personal de la Administración pública ascendió en 2025 a € 103,9 mil millones. Una masa salarial mayor puede aumentar el valor nominal, pero no genera automáticamente un crecimiento equivalente del PIB real ni ingresos adicionales por exportaciones. Los impuestos y las prestaciones monetarias no son producción por sí mismos; el material importado tampoco constituye íntegramente valor añadido nacional. La objeción fundamental al PIB como único indicador económico es, por tanto, que una mayor actividad medida puede coincidir con un menor bienestar, más obligaciones y una base productiva de generación de ingresos más débil. [2, 3, 83, 84]
Las exportaciones aportan 35,2% del GDP en valor añadido (2023) y 31,4% del empleo [4]. La mayor parte corresponde a producción propia: bienes neerlandeses 17,2% y servicios 13,6% del GDP, reexportación 4,3% (2022) [5]. La parte en manos neerlandesas que queda después de impuestos, su NEPK, es aproximadamente 3%. Todo el edificio descansa sobre ese estrecho núcleo.
2.2 Energía: cerrada la fuente propia, una red demasiado cara
La extracción de gas en Groningen está legalmente prohibida desde el 19 de abril de 2024 [6]. Los yacimientos pequeños todavía produjeron 8,84 mil millones de m³ en 2025 [7]. El precio se determina en la bolsa europea; el TTF alcanzó un máximo de € 82,60/MWh el 14 de septiembre de 2026 [8]. Las tarifas de red aumentarán aproximadamente un 20% en 2027, también para los grandes clientes de TenneT, y las inversiones en la red hasta 2040 ascienden a € 235 mil millones [9]. La industria paga un 15% más por la electricidad que en Bélgica, un 30% más que en Alemania y hasta un 70% más que en Francia [10]. La energía eólica marina reduce el precio mayorista, pero los costes reaparecen a través de la red y del retorno de las subvenciones.
2.3 Industria: cierres con una larga cadena
| Sector | Medido | Fuente |
|---|---|---|
| Química | 48.000 empleos directos y 123.000 indirectos; Países Bajos representó el 20% de los cierres de fábricas europeos 2022–2025 | [11] |
| Industria básica | Valor añadido −12% en 2019–2024 | [12] |
| Tata Steel | Aproximadamente 9.000 empleos directos, aproximadamente 30.000 indirectos; decisión sobre € 2 mil millones de ayudas aplazada hasta el 1 de marzo de 2027 | [13, 14] |
| Industria automovilística alemana | −42.300 empleos (−5,8%) hasta 691.500, el nivel más bajo desde 2005; proveedores −7,6% | [15] |
| Proveedores alemanes | 333 procedimientos de insolvencia desde comienzos de 2024; empleo −13% en 2023–2025 | [16] |
| Brecha salarial | VW: € 74 por hora en Emden frente a € 12 en Tianjin; costes de fábrica por automóvil € 4.850 frente a € 1.078 | [17] |
| Sector automovilístico neerlandés | Aproximadamente 55.000 empleados en la industria manufacturera | [18] |
| Desempleo en la industria | De casi 14.000 (dic. 2022) a 20.500 (junio 2026); una cuarta parte de los empleadores comunica una demanda insuficiente | [19] |
S. Cálculo teniendo en cuenta los factores de la cadena (escenario, bruto FTE, aproximadamente 0,9 FTE por puesto de trabajo industrial):
| Partida | Pérdida directa | Factor | Medio (FTE) | Grave (FTE) |
|---|---|---|---|---|
| Proveedores de automoción | 7 a 13% de 55.000 | 6 | 21.000 | 39.000 |
| Química | 5 a 10% de 48.000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1.800 a 9.000 | 3 a 4 | 6.000 | 35.000 |
| Cadena láctea y ganadera | Análisis de WEcR (contracción del 8% al 30%) | en el análisis | 9.000 | 35.000 |
| Arcadis Nederland | proporcionalmente hasta 3× por los costes generales | – | 75 | 250 |
| ASML y sus proveedores | pérdida de ingresos procedentes de China, 25.000 empleados contratados en los Países Bajos | 2,8 | – | 17.000 |
| Total | aproximadamente 42.000 | aproximadamente 140.000 |
Cifras brutas; una parte encuentra otro trabajo mientras la industria aún tiene aproximadamente 30.400 vacantes [19]. En la industria del automóvil es posible que haya doble contabilización en parte, porque 55.000 ya incluye a los proveedores. La cifra de ASML utiliza un número de empleados neerlandeses no comprobado en la fuente.
2.4 El presupuesto: ya no queda margen de reserva
El saldo presupuestario EMU se estima en −2,3% del PIB en 2026, −2,9% en 2027 y −2,5% en 2028 y 2029; el PIB 2027 es de € 1.278 mil millones [21]. El Grupo de Estudio sobre el Espacio Presupuestario recomendó −2% para mantener estable la deuda [22]. El gasto sanitario crece de € 118 a € 124 mil millones (2026–2031). Las medidas relativas a las prestaciones y el aumento de la franquicia sanitaria se han aplazado entre uno y dos años [21]. El número de personas que pueden trabajar en la sanidad descenderá hasta 2040, un tercio con respecto al número de personas mayores [23].
S. Con un efecto presupuestario de € 40.000 a € 50.000 por cada FTE perdido (supuesto), el escenario medio cuesta entre € 1,7 y 2,1 mil millones al año y el escenario grave entre € 4,8 y 6 mil millones. El déficit pasaría entonces al 3,05-3,4% del PIB; sobre una base de PBW, a aproximadamente 5-5,5%. Por encima del 3% el gobierno estudia medidas de gasto e ingresos [21], y la sanidad y la seguridad social son las partidas más importantes.
2.5 Inflación, poder adquisitivo y la espiral
M/S. La inflación fue del 3,3% en agosto de 2026 [24]; el BCE espera un máximo del 3,6% en el cuarto trimestre [69]. Los aranceles de importación por sí solos suponen aproximadamente 1 puntos porcentuales de una sola vez. Las interrupciones del suministro (chips, tierras raras, materias primas farmacéuticas), unidas a un shock energético, sí podrían llevarla a los dos dígitos, como el 14,5% de septiembre de 2022. Si el estrecho de Ormuz permanece cerrado, los precios podrían subir repentinamente de forma considerable [70].
S. La espiral: aumenta la presión fiscal → quien puede, se marcha → disminuyen la producción y las exportaciones → lo que queda pasa a ser propiedad extranjera → las cargas de la sanidad, la pensión estatal, los intereses y la defensa recaen sobre un núcleo más pequeño → la presión fiscal aumenta aún más. La inestabilidad lo refuerza mediante el aplazamiento de las inversiones y un menor consumo; las empresas ya realizan ahora principalmente inversiones de sustitución [70].
2.6 La salida de capital y de sus soportes
| Destino o medida | Medido | Fuente |
|---|---|---|
| Emiratos Árabes Unidos | +9.800 millonarios (estimación 2025), mayor entrada | [30] |
| Singapur | Más de 2.000 gestores de patrimonios familiares con ventajas fiscales a finales de 2025, frente a aproximadamente 400 en 2020 | [31] |
| Ganadores europeos | Italia, Suiza, Grecia; perdedores: Reino Unido, Alemania, Francia | [29] |
| Países Bajos | Impuesto de salida modificado desde el 1 de enero de 2025, dirigido a las rentas y patrimonios elevados | [28] |
| Malta | Impuesto de sociedades efectivo de aproximadamente 5% mediante devolución; Pillar Two aplazado; opción del 15% (FITWI) desde septiembre de 2025; los pasaportes dorados prohibidos por el Tribunal de Justicia de la UE | [32, 33, 34, 35] |
| Guernsey | 20% de tipo fijo sobre la renta, 0% de tipo estándar para las empresas, sin impuesto sobre las ganancias de capital, sucesiones ni IVA; fuera del Reino Unido y de la UE | [36, 37] |
2.7 China como palanca
| Motivo | Reacción china | Fuente |
|---|---|---|
| Australia pide una investigación sobre el coronavirus (2020) | Aranceles sobre la cebada y el vino; levantados tras el cambio de gobierno | [57] |
| Lituania abre una oficina de Taiwán (2021) | Boicot comercial | [56] |
| La UE impone aranceles a los coches eléctricos chinos (2024) | Medidas antidumping sobre el coñac, la carne de cerdo y los productos lácteos | [55] |
| Aranceles estadounidenses (abril de 2025) | Control de las exportaciones de tierras raras para todos los países | [53] |
| Países Bajos se hace con Nexperia (2025) | Prohibición de exportar Nexperia desde China; posteriormente, exención | [52] |
M. La aplicación plena de los controles chinos sobre las tierras raras pone en riesgo, según la AIE, $ 6.500 mil millones de producción fuera de China [54]. La proporción de los ingresos de ASML procedentes de China descenderá del 33% (2025) a aproximadamente el 20% (2026) [58]. China tiene un prototipo de EUV en pruebas [60] y un fondo estatal de $ 47,5 mil millones, con la litografía como prioridad [61], frente a los € 4,7 mil millones de I+D de ASML en 2025 [59].
2.8 Un gobierno que no actúa
Con un umbral electoral del 0,67% [25], en 2025 quince partidos entraron en la Cámara [26]. El Gobierno de Jetten es un Gobierno en minoría con 66 de los 150 escaños [27]. Las grandes decisiones se aplazan: Tata Steel hasta marzo 2027, el nitrógeno, la congestión de la red. Quien aborda la causa paga el precio antes de las próximas elecciones; los beneficios llegan después. Así se retocan las consecuencias y la base permanece intacta.
2.9 Mi juicio sobre el conjunto
Europa está derribando en gran medida sus propios cimientos: cerrando su propia fuente de energía, gravando más a quienes soportan la carga que a la competencia, aplazando decisiones y utilizando una vara de medir que oculta la contracción. China, los aranceles estadounidenses y el shock energético aceleran el proceso, pero no lo causan. El resultado es una erosión lenta mientras haya recursos que agotar: fondos de pensiones, ahorros, viviendas y empresas. Una erosión lenta es más peligrosa que una crisis rápida, porque cada paso parece todavía soportable y nadie interviene, mientras se pierde aquello que aún podía salvarse.
2.10 Por qué un PIB creciente puede ocultar una economía debilitada
El PIB no puede demostrar por sí solo si la base productiva de generación de ingresos, el bienestar y la autonomía económica de un país se están fortaleciendo. Mide el valor añadido interno durante un periodo. Eso es distinto del tamaño, la calidad y la resiliencia del núcleo productivo del que deberán proceder los ingresos futuros. Por tanto, un PIB creciente y una NTPK debilitada no son necesariamente contradictorios. [83, 84]
M. La producción pública cuenta, incluso sin venderse a precios de mercado. La producción no de mercado de las administraciones públicas se valora en gran medida por sus costes de producción. Por ello, un aumento de los servicios públicos remunerados y del material producido internamente puede incrementar el PIB. El PIB no muestra por sí solo si esa actividad adicional amplía la capacidad de generación de ingresos o si es necesaria principalmente para hacer frente a los daños, las amenazas y las perturbaciones existentes. Esta distinción es esencial para evaluar la capacidad productiva. [83, 84]
S. Pensemos en un país en el que cierran fábricas mientras aumentan los gastos en defensa, seguridad y reconstrucción. La producción interna adicional destinada a esas tareas cuenta en el PIB, pero no recupera automáticamente los ingresos de exportación, los proveedores, los conocimientos y el margen de inversión desaparecidos. El gasto puede ser necesario y, aun así, coexistir con un menor bienestar disponible para otros usos y con una carga mayor para la base productiva de generación de ingresos que queda. Un fuerte aumento de la delincuencia es aquí una posible causa del escenario, no una evolución constatada en estos gráficos.
La contabilidad debe mantenerse rigurosa: un aumento salarial o de los precios no es automáticamente un crecimiento real del volumen; los impuestos y las transferencias monetarias no son producción por sí mismos; y el material importado no se contabiliza íntegramente como valor añadido interno al calcular la producción nacional. Por tanto, el problema no es que todo gasto público sea ficticio, sino que el crecimiento del PIB por sí solo no responde a la pregunta de si la economía está acumulando una mayor capacidad sostenible de generación de ingresos y bienestar. [83, 84]
NTPK y NEPK responden a preguntas distintas. En este artículo, NTPK es el núcleo productivo vinculado a la exportación, incluida la parte de propiedad extranjera; NEPK es la parte de propiedad nacional de ese núcleo. El gráfico cualitativo de futuro se refiere a la dirección prevista de ese núcleo. Los gráficos históricos que aparecen a continuación se refieren exclusivamente al PIB y a las exportaciones, y no se presentan como mediciones de NTPK.
2.11 Gráficos históricos: ¿qué se ha medido y cómo se ha calculado el índice?
M. Estos dos gráficos describen el pasado, desde 2021 hasta H1 2026. Cada serie tiene su propia media anual de 2021 como valor inicial 100. Por tanto, un índice de 110 representa un nivel 10% superior a ese mismo nivel de referencia, no un crecimiento del 10% cada año ni una comparación del tamaño absoluto de las economías estadounidense y europea.
El cálculo es el mismo para cada serie: índice en el periodo t = 100 × nivel en el periodo t ÷ media anual de 2021. Para 2021–2025 se utiliza la media de los cuatro niveles trimestrales; para H1 2026, la media de los dos primeros trimestres, sin cambiar la base de 2021. Los puntos son medias del periodo, no valores de cierre de año; los porcentajes de crecimiento no se suman entre sí. [73–76]
| Serie | Fuente y tratamiento | Lo que la serie no mide |
|---|---|---|
| PIB real, UE-27 y EE. UU. | Niveles trimestrales de Eurostat en volúmenes encadenados, ajustados por estacionalidad y calendario, convertidos a 2021 = 100. [73, 74] | No mide por separado NTPK, el bienestar disponible ni la autonomía estratégica. |
| Exportaciones reales, EE. UU. | Exportaciones de bienes y servicios en volúmenes reales, BEA a través de FRED, convertidas a la misma base del índice. [75] | No descuenta todos los insumos extranjeros ni realiza una corrección completa por la fracción productiva y la carga fiscal. |
| Exportaciones externas reales, UE-27 | Exportaciones nominales fuera de la UE procedentes de la balanza de pagos, divididas por un factor aproximado de precios de exportación de las cuentas nacionales. El comercio entre Estados miembros no está incluido en el flujo de exportaciones. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | El factor de precios también incluye el comercio intra-UE y, por tanto, no es un índice de precios exacto exclusivamente de las exportaciones extracomunitarias; la serie no es un NTPK. |
Datos trimestrales utilizados (CSV)
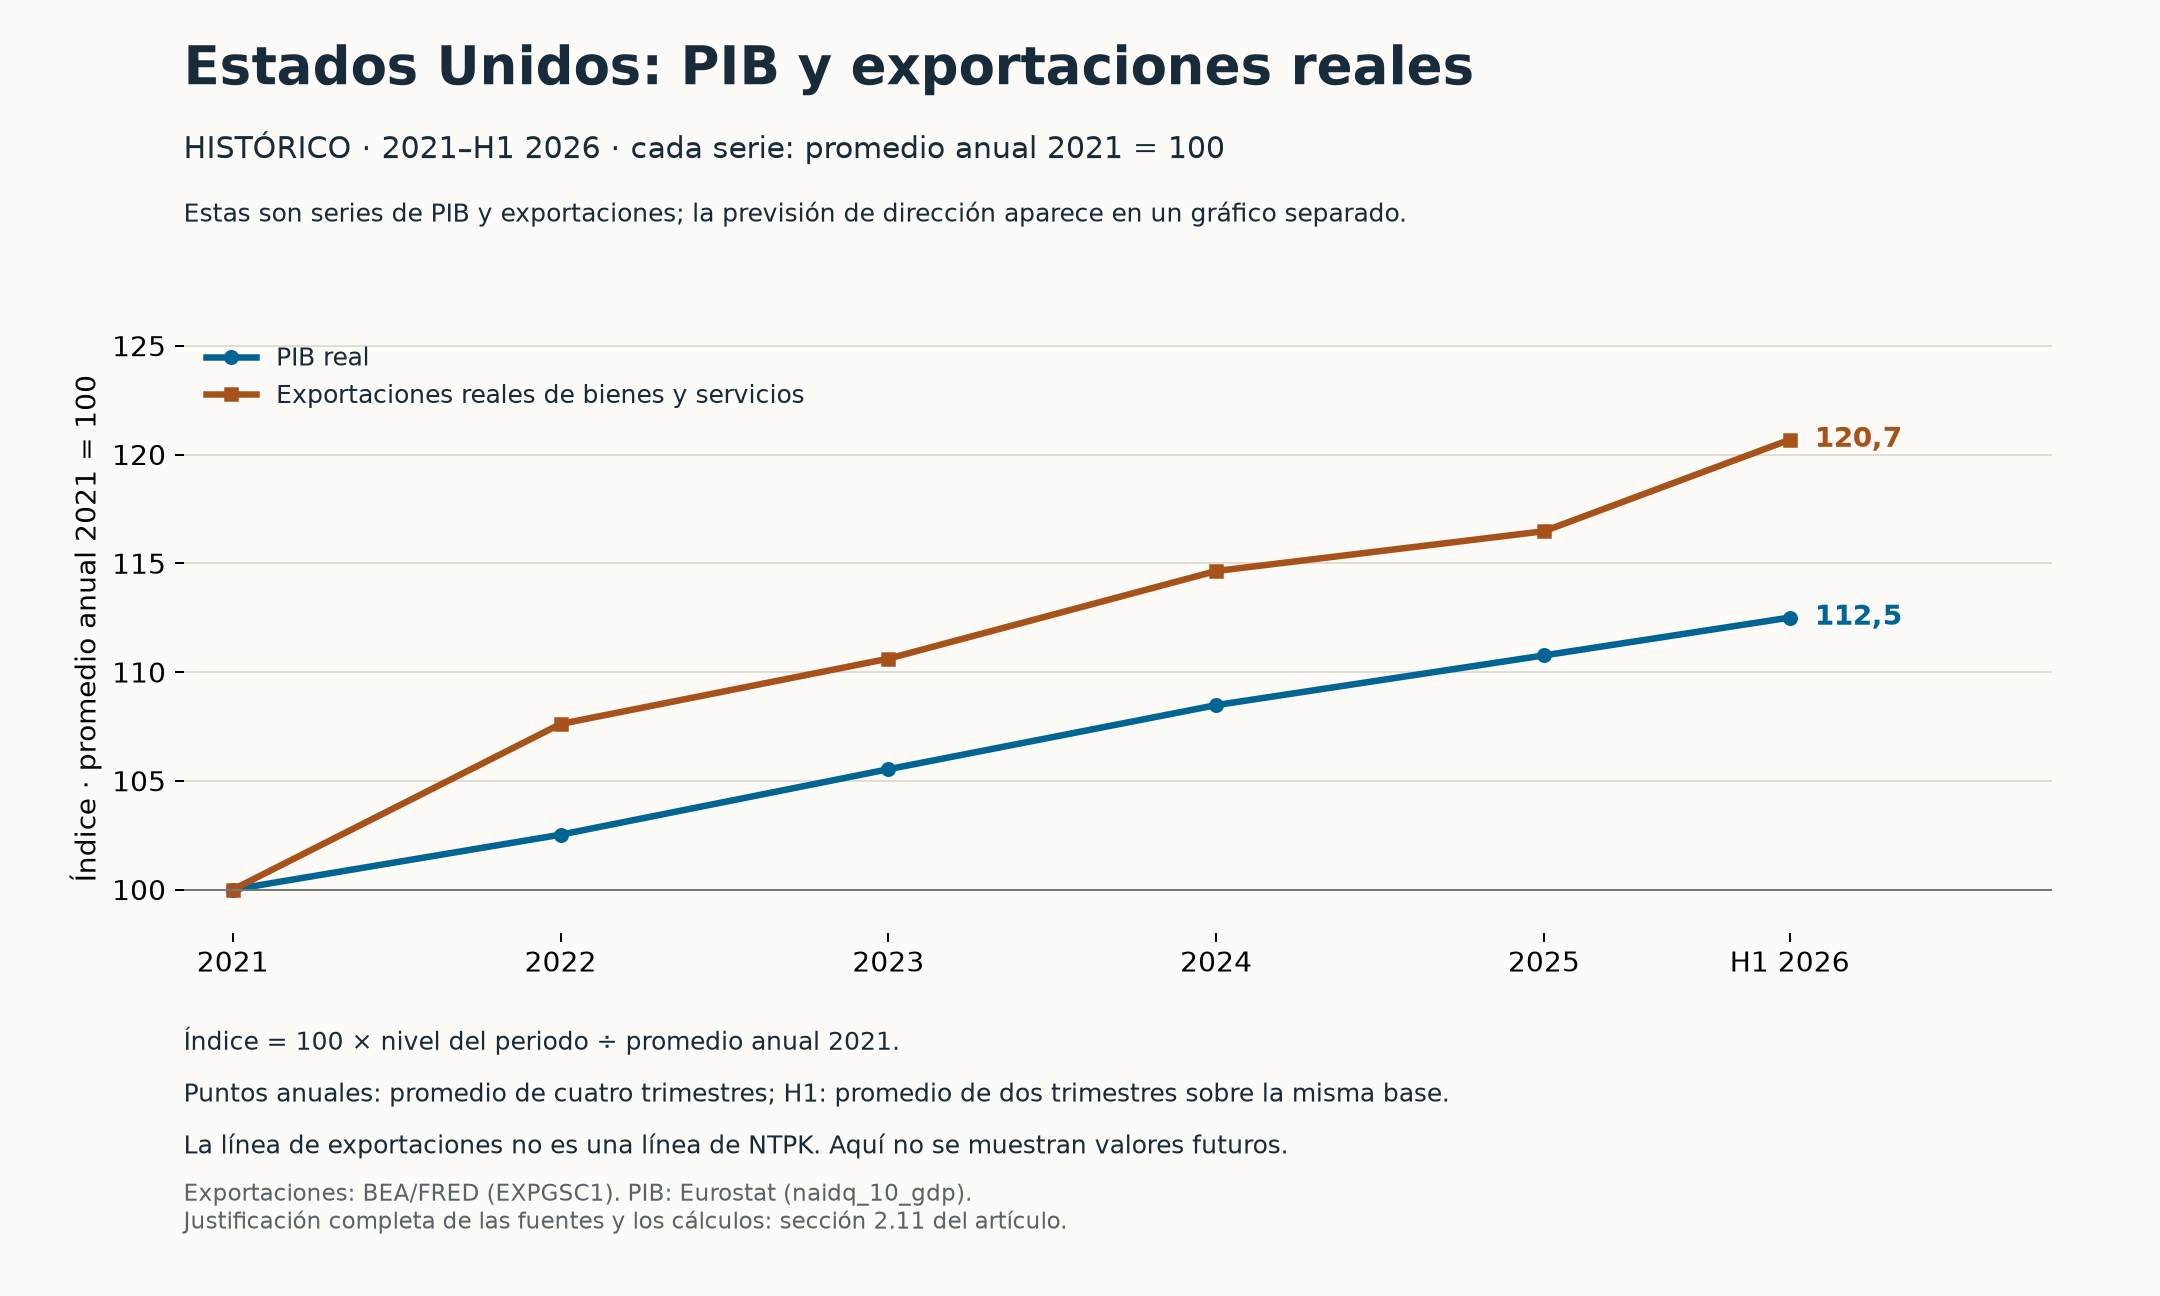
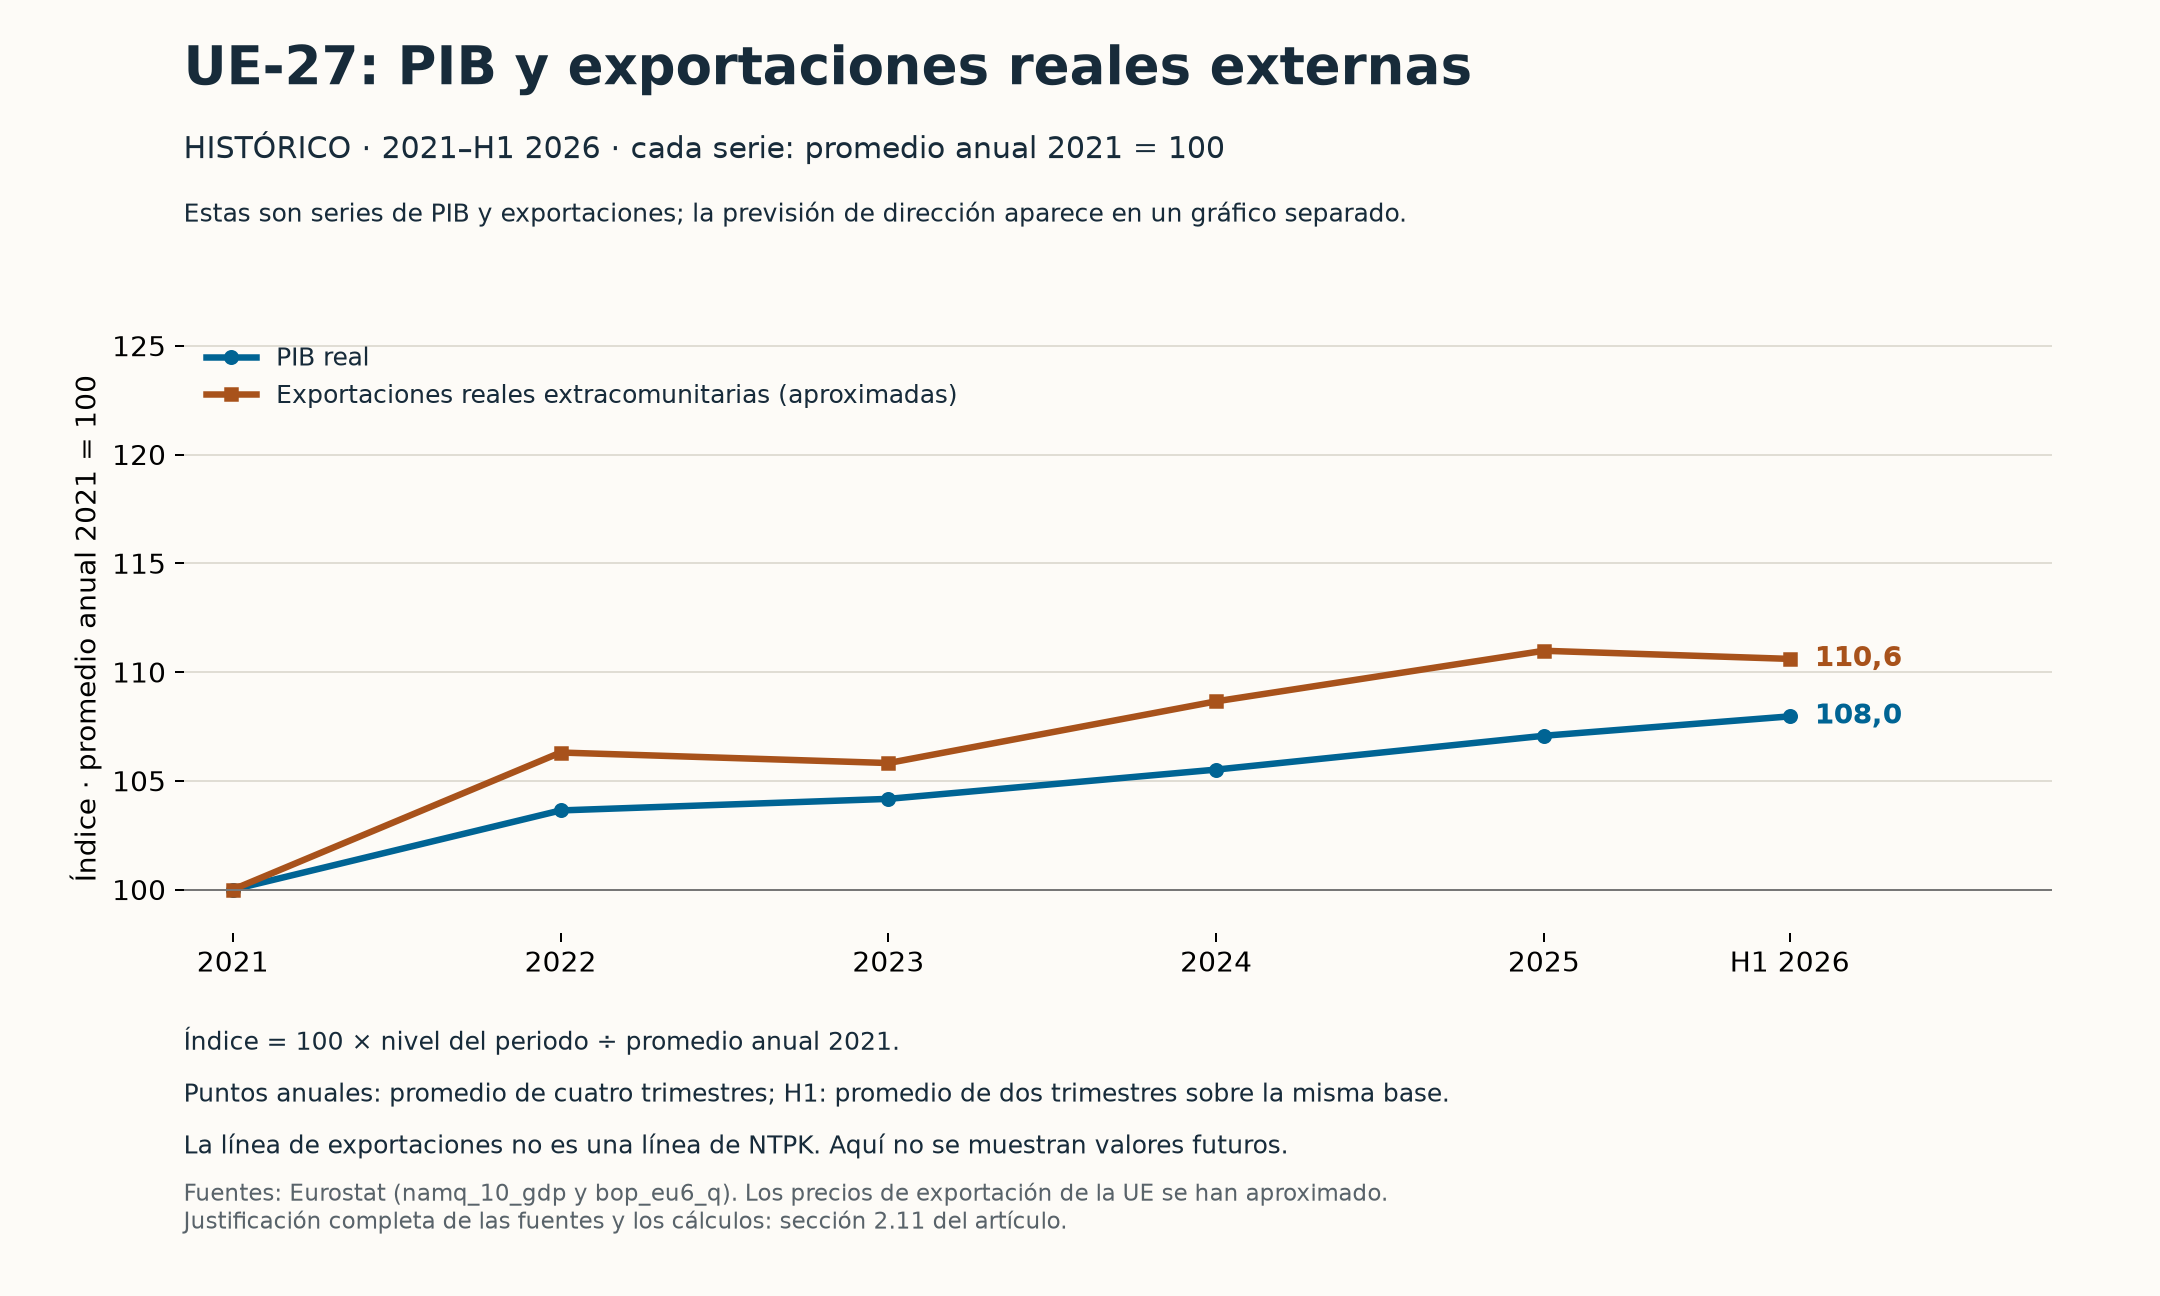
Con este método, los índices del PIB en H1 2026 se sitúan en 112,5 para EE. UU. y en 108,0 para la UE-27; los índices de exportación se sitúan en 120,7 y 110,6. Las series estadounidenses han aumentado más desde 2021. Que las exportaciones europeas sigan por encima de su nivel inicial no demuestra que no vaya a producirse un debilitamiento posterior del núcleo productivo: el nivel del pasado y la dirección del futuro responden a preguntas diferentes. [73–76]
2.12 En qué se basa la previsión de dirección
El gráfico del futuro es una síntesis editorial de las siguientes señales y mecanismos, no una serie anual de NTPK ajustada estadísticamente. Las fuentes fundamentan los riesgos y la dirección elegida; no proporcionan la pendiente dibujada, los puntos anuales del índice ni la anchura de la zona gris. No se han asignado ponderaciones numéricas ni probabilidades a estos mecanismos.
- Industria, energía y cadenas de suministro. Las pérdidas de empleo, los cierres de fábricas, los costes energéticos y los problemas de los proveedores mencionados en los párrafos 2.2 y 2.3 constituyen la base factual. La repercusión en el escenario es una menor producción local, menor flujo de caja y menor capacidad de inversión, seguida de la pérdida de proveedores especializados y conocimientos. Los escenarios de FTE brutos de las tablas no se vuelven a sumar en el gráfico como pérdidas de empleo medidas adicionales. [9–19]
- China: presión sobre las ventas y el suministro. La amenaza china de represalias y los controles de exportación existentes son hechos constatados. El escenario es que la competencia perjudique la base generadora de ingresos europea, mientras que posibles contramedidas europeas pueden desencadenar nuevas restricciones a las ventas o a los insumos críticos. Por tanto, no está claro qué medidas adicionales se adoptarán realmente. [80–82]
- Capital, iniciativa empresarial y cargas públicas. Los párrafos 2.4–2.6 describen la presión presupuestaria y la reubicación de personas con patrimonio y de actividades económicas. La repercusión en el escenario es que una reinversión insuficiente en la producción europea y unas cargas más elevadas dificulten la recuperación. Las personas trasladadas, el patrimonio trasladado, las inversiones anunciadas y la producción nacional efectivamente perdida no son, en este contexto, cantidades intercambiables. [21, 28–31]
- Estados Unidos: evolución inicial relativamente más sólida. Las series recientes del PIB y de las exportaciones muestran una evolución más sólida que las de la UE-27. Esto respalda aquí una expectativa de dirección relativamente más favorable, pero por sí solo no demuestra un crecimiento futuro de NTPK: las tensiones comerciales, unos rendimientos de la inversión inferiores a lo esperado y los problemas de financiación siguen siendo escenarios desfavorables. [73–76, 78]
S. El punto de inflexión surge cuando ya no es posible adaptarse a tiempo. Si se agota un componente indispensable antes de que haya una alternativa utilizable, la producción puede detenerse. Si la interrupción dura más de lo que permiten los colchones financieros, en el escenario desfavorable se producen cierres; si después desaparecen proveedores, profesionales cualificados y conocimientos, la capacidad no se recupera por sí sola cuando el comercio vuelve a repuntar. Esta cadena explica por qué el extremo inferior de la zona de escenarios europea apunta a un mayor debilitamiento.
2.13 Previsión de dirección 2026–2030: así deben interpretarse las líneas y la zona gris
S. Mi expectativa central de dirección, si continúan las circunstancias actuales, es un mayor debilitamiento del núcleo productivo europeo, frente a una evolución relativamente más sólida, estable o ascendente en Estados Unidos. Se trata de un juicio condicional sobre la dirección de NTPK, no de una predicción de que el PIB europeo disminuya cada año o de que crezca cada sector estadounidense.
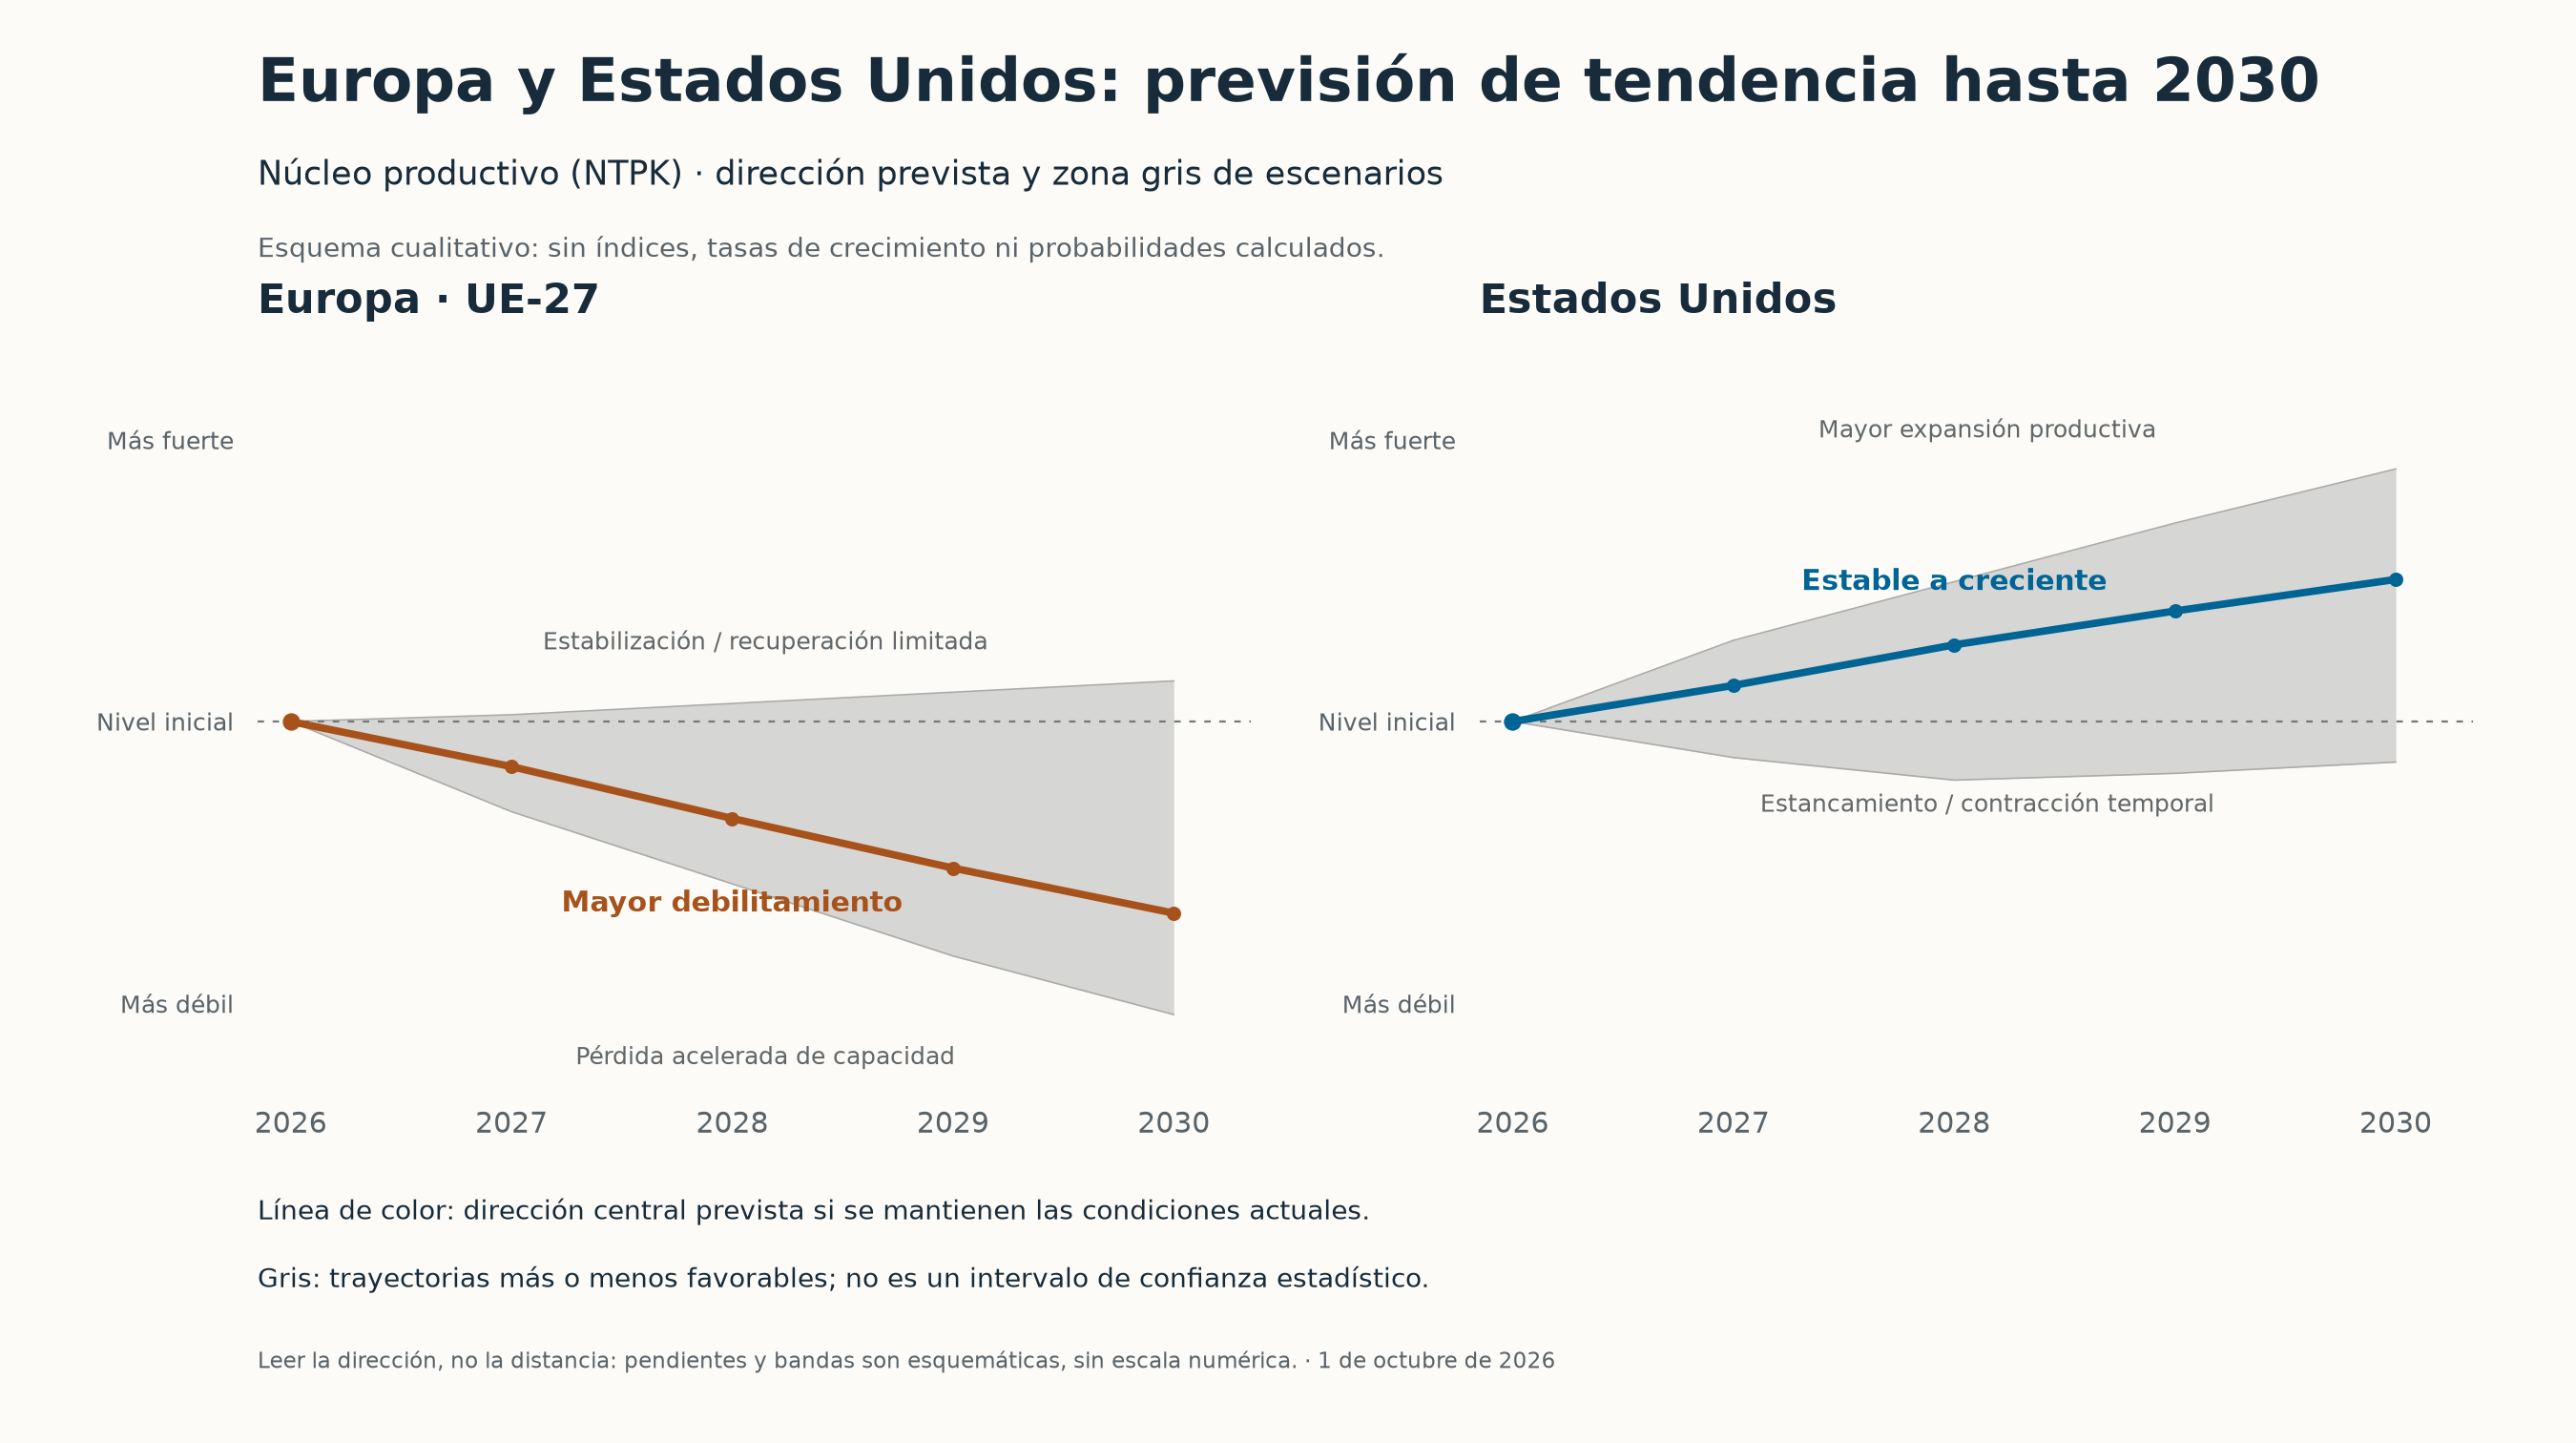
- El eje horizontal representa el tiempo. El periodo va de 2026 a 2030. Los puntos correspondientes a cada año no son resultados de un cálculo anual de NTPK.
- El eje vertical es cualitativo. «Nivel inicial» se refiere a la situación de partida propia de cada región en 2026, no a un índice común medido ni a una magnitud absoluta igual. La distancia entre los puntos no representa un porcentaje ni una cantidad monetaria; este eje no debe vincularse al índice histórico 2021 = 100.
- La línea de color representa la expectativa central de dirección. Muestra la evolución descrita si continúan las circunstancias actuales, no un valor esperado establecido estadísticamente.
- La zona gris es una zona de escenarios. Para Europa, el lado favorable contempla una estabilización o una recuperación limitada gracias a mejores condiciones de producción e inversión; en el lado desfavorable se aceleran los cierres, las alteraciones de las cadenas de suministro y la pérdida de capacidad de inversión. Para EE. UU., la zona va desde el estancamiento o una contracción temporal hasta una nueva expansión productiva. La anchura es esquemática y no expresa una dispersión calculada, un margen de error ni una probabilidad del 80% o del 95%.
La relación queda así clara: los gráficos históricos muestran qué han hecho el PIB y las exportaciones; la previsión de dirección describe qué puede ocurrirle al núcleo productivo según los mecanismos señalados. Un PIB en aumento no tiene por qué reforzar ese núcleo. La advertencia de este artículo es precisamente que organizar, proteger y financiar una sociedad puede requerir cada vez más actividad mientras su base generadora de ingresos independiente se debilita.
3. Francia como primer punto de ruptura y la secuencia posterior
El escenario es que una ruptura entre ricos y pobres se haga visible primero en Francia, en torno a abril y mayo de 2027, y después en otros países. En el trabajo de previsión, revolución significa ante todo una disminución de fase-3 en el bienestar, la capacidad de resistencia y la legitimidad institucional, no principalmente una imagen de la calle. Este capítulo contrasta el calendario con lo que está establecido.
| Momento | Lo que está establecido | Lo que desplaza el escenario | Fuente |
|---|---|---|---|
| Octubre de 2026 | El presupuesto francés debe estar cerrado a principios de octubre; las negociaciones anteriores hicieron caer gobiernos | Caída del Gobierno, aumento de la prima de riesgo, rebaja de la calificación | [50] |
| 2025–2026 | Deuda francesa 115,7% y déficit 5,1% del PIB (2025) | Los gastos por intereses desplazan al gasto social | [49] |
| 7 de febrero de 2027 | Fecha límite para convocar a los electores; inicio de la recogida de 500 firmas | Polarización durante la campaña | [51] |
| 1 de marzo de 2027 | Fin de la declaración de intenciones de Tata Steel | Señal para la base industrial neerlandesa | [14] |
| 18 de abril y 2 de mayo de 2027 | Primera y segunda vuelta de las elecciones presidenciales francesas | Su ventana de ruptura: un resultado que los mercados o la calle no acepten | [51] |
| 2027–2028 | Déficit neerlandés del 2,9% del PIB en 2027 con un margen del 0,1% | Exceso del 3% en la pérdida de empleos industriales | [21] |
El calendario convierte abril–mayo 2027 efectivamente en el momento más vulnerable de Europa, porque unas elecciones coinciden con una posición de deuda sin colchón. No puedo determinar si será una revolución o una larga crisis política y financiera. Para un plan de construcción propio, eso importa poco: en ambos casos es necesario que el capital esté estructurado antes de esa fecha fuera del alcance de una crisis aguda y que exista un plan para ponerlo productivamente en uso después. El orden de los demás países depende de los mismos tres factores: deuda sin cobertura productiva, costes energéticos de la industria y gobernabilidad.
4. Un banco propio y un Plan Marshall propio
4.1 Lo que realmente fue el Plan Marshall
Entre 1948 y 1951, EE. UU. enviaron anualmente aproximadamente el 1% de su PIB a Europa, en total unos $ 13 mil millones; eso era menos del 2,5% de los ingresos conjuntos de los receptores [46]. Más del 90% fueron donaciones [47]. En Alemania se fundó la KfW en 1948 para canalizar los fondos del Plan Marshall; los activos del ERP siguen funcionando como un fondo renovable [48].
La lección es que no fue el volumen lo decisivo, sino la vinculación del dinero a la recuperación de la producción. El dinero se prestaba a empresas que producían, se devolvía y se volvía a prestar. Por tanto, un Plan Marshall propio no debe ser una hucha, sino un fondo productivo renovable con un banco o entidad de crédito como ejecutor.
4.2 Las vías jurídicas comparadas
| Vía | Qué permite | Capital y requisitos | Plazo de tramitación | Fuente |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Agrupar capital de un círculo limitado de inversores cualificados; no para el público | Administrador designado obligatorio; auditor no obligatorio | 1 días laborables después de la solicitud completa (vía rápida) | [42, 41] |
| Licencia bancaria de Guernsey | Aceptar depósitos y conceder crédito | Ratio de capital mínimo del 11%, en la práctica 12 a 16%; tasa de solicitud de £ 50.925 (2026) | Sin plazo fijo; es obligatorio consultar pronto con la GFSC | [39, 40] |
| Banco de la UE (licencia del BCE) | Banco completo con pasaporte europeo | Legalmente € 5 millones, en la práctica € 20 a 100 millones de CET1 | Decisión en un plazo de 12 meses desde la solicitud; en total 2 a 5 años | [43, 44] |
| Licencia suiza FinTech | Hasta CHF 100 millones en depósitos, sin invertir ni pagar intereses | Domicilio y actividad en Suiza; sin garantía de depósitos | Depende del expediente | [45] |
| Entidad de dinero electrónico de la UE | Pagos y dinero electrónico, sin crédito | € 350.000 | Meses | [44] |
Guernsey como base de gobierno y capital, porque al estar fuera de la UE, ser fiscalmente neutral y contar con estructuras de fondos rápidas, parece la mejor solución. Una licencia bancaria completa solo tiene sentido cuando existe un volumen de varios cientos de millones. Para operar en la UE después de la crisis, también se necesita en última instancia un banco asociado o una filial con licencia de la UE. La licencia suiza FinTech no es adecuada como banco de reconstrucción, porque los depósitos no pueden prestarse.
4.3 La construcción en cuatro capas
1. Capa 1 – Fondo de capital (ahora hasta mediados de 2027). Un PIF o Family PIF en Guernsey agrupa el capital de participantes que se marchan o quieren proteger su patrimonio. Objetivo: seguridad jurídica y ninguna mezcla con una crisis aguda. Condición estricta: identificación completa de los participantes y del origen de los fondos.
2. Capa 2 – Sociedad de inversión (2027–2028). Una sociedad holding en Guernsey adquiere participaciones en empresas productivas con propiedad directa: energía, materias primas, materiales de base biológica, construcción de maquinaria. El criterio no es el rendimiento a corto plazo, sino si la inversión amplía el núcleo productivo (NTPK) y permanece en manos propias (φ).
3. Capa 3 – Banco propio (2028–2031). En cuanto el fondo sea suficientemente grande, una licencia bancaria en Guernsey, seguida de un banco asociado o una filial de la UE para la ejecución en el continente. Hay que contar con 2 a 5 años y un capital inicial de decenas de millones.
4. Capa 4 – Fondo de reconstrucción renovable (a partir de la recuperación). Tras la crisis, el banco presta a proyectos de reconstrucción, recibe los reembolsos y vuelve a prestar, como hace la KfW con los activos del ERP. Prioridad para los proyectos que recuperen la energía, la industria básica y las exportaciones.
4.4 Cronología y factores temporales
| Periodo | Paso | Dependencia | Riesgo por llegar tarde |
|---|---|---|---|
| Q4 2026 | Elección de estructura, revisión jurídica y fiscal de la salida y las reclamaciones | Su liquidación fiscal de conservación viaja con usted | Nuevas normas tributarias antes de la salida |
| Q1 2027 | PIF y holding constituidos; primeros participantes | Administrador, banco para la custodia | Capital atrapado en la crisis de la UE |
| Antes de abril de 2027 | Capital estructurado fuera del alcance de una crisis aguda | Elecciones francesas 18 de abril y 2 de mayo | Pánico en los mercados, restricciones de capital, shock de tipos de interés |
| 2027–2028 | Primeras participaciones productivas | Energía y permisos por país | Activos adquiridos a bajo precio por terceros |
| 2028–2031 | Licencia bancaria y socio de la UE | Capital y gobierno con historial acreditado | Sin canal de ejecución para la recuperación |
| Después de la crisis | Créditos rotatorios para la reconstrucción | Ordenamiento jurídico estable en el país destinatario | Demasiado tarde para la fase de reconstrucción barata |
El factor temporal más importante es que la confianza, los permisos y el historial no se pueden comprar cuando estalla la crisis. Quien los busca solo después llega demasiado tarde. El segundo factor es la reclamación neerlandesa: según su expediente, no prescribe y se traslada a Guernsey. Sin embargo, una reclamación no vale más que lo que se pueda cobrar al final; si el sistema erosiona el valor subyacente, erosiona su propia reclamación.
4.5 Condiciones y escollos
Normas contra el blanqueo de capitales y reputación. Un fondo o banco que sea considerado un refugio recibe un escrutinio estricto sobre el origen de los fondos. La transparencia total es la única manera de poder operar posteriormente en la UE.
Dependencia de los sistemas de pago. También un banco en Guernsey depende de bancos corresponsales y de sistemas de pago. Sin esos canales, después de la crisis el dinero no podrá llegar a los proyectos. El sistema de pago más importante será el dólar, ya que Europa se hundirá y con ella la moneda europea.
Impuesto mínimo. El impuesto mínimo europeo del 15% se aplica a grupos con una facturación de al menos 750 millones de euros; por debajo de ese nivel no entra en juego, por encima sí.
Gobierno. El fondo debe estar dirigido por personas con experiencia bancaria e industrial, y no depender de una sola persona. También es un requisito de cualquier supervisor.
Escala. Guernsey tiene aproximadamente 64.500 habitantes y solo 1.607 viviendas Open Market, el 5,8% del parque [38]. Es una base administrativa y de capital, no un lugar de producción.
5. Turismo: de la fractura del gasto a una posible catástrofe
5.1 Lo que se ha medido hasta ahora
| Indicador | Medido | Fuente |
|---|---|---|
| Baleares, visitantes mayo–julio 2026 | 8,2 millones, +2,1%; Mallorca 5,5 millones, +2,5%; julio +0,2% | [62] |
| Visitantes alemanes en Baleares | Julio −4,1%; abril −13,7% | [66, 62] |
| Facturación de la hostelería en Mallorca | Agosto −12 a −14%, todo el año −6 a −8% (previsión de CAEB); peor comienzo de septiembre que se recuerda | [63, 64] |
| Pasajeros de cruceros en Palma | Noviembre −34%, diciembre hasta −64% | [65] |
| Barcelona, alojamientos regulados hasta julio | 8,1 millones de turistas, +3,6%; pernoctaciones +2,2% | [67] |
| Mundo, primer semestre de 2026 | +0,4%; segundo trimestre −1%; Oriente Medio −22%; previsión anual rebajada del 3–4% al 1–2% | [68] |
No encuentro en las cifras oficiales una disminución de visitantes en Mallorca o Barcelona. Lo que sí se aproxima a ese orden de magnitud es la caída de pasajeros de cruceros en Palma durante el invierno. La verdadera señal es que llegan tantos o más turistas, que gastan menos por persona porque los vuelos y los alojamientos se han encarecido [63]. Una crisis turística comienza por el lado del gasto antes de hacerse visible en el número de visitantes.
5.2 Cómo se produciría un colapso
Mecanismo en cuatro pasos:
1. El encarecimiento del queroseno y de la energía hace que los vuelos y los hoteles sean más caros; esto ya se observa en el crecimiento mundial del 0,4% y en la caída del 22% en Oriente Medio [68].
2. La disminución de los ingresos reales en el noroeste de Europa, origen de la mayoría de los turistas del sur de Europa, reduce primero el gasto por persona y después el número de viajes. Los visitantes alemanes ya muestran ese segundo paso.
3. En una crisis francesa o europea más amplia, o en una guerra, una parte de la demanda desaparece en una sola temporada. Las regiones turísticas con costes fijos elevados (hoteles, aeropuertos, personal de hostelería) no pueden reducirse rápidamente.
4. Como las rutas aéreas, los cruceros y las cadenas hoteleras están conectados a escala mundial, una caída europea se propaga a destinos que viven de los viajeros europeos, como el norte de África, el Caribe y el sudeste asiático.
Mi valoración: una catástrofe turística es realista si el escenario energético empeora y los ingresos europeos disminuyen, y afectaría primero a Mallorca, las islas Canarias, las islas griegas y Barcelona. En este momento, el sector se encuentra en la primera fase: cifras estables y gasto decreciente. El punto de inflexión será visible cuando también disminuya el número de visitantes durante dos temporadas consecutivas.
6. Valoración final
Europa está perdiendo su posición anterior por decisiones propias: energía demasiado cara, cargas excesivas sobre un núcleo productivo estrecho, decisiones aplazadas y un criterio de medición que oculta la contracción. El núcleo productivo neerlandés en manos nacionales propias representa aproximadamente el 3% del PIB; sobre él descansa el entramado de sanidad, educación, prestaciones, intereses y defensa. Mientras haya capacidad que agotar, el descenso avanza lentamente, y eso lo hace peligroso. Francia en abril y mayo 2027 es el punto de ruptura inicial más probable. Quien quiera destinar capital a una reconstrucción debe estructurarlo antes de ese momento, fuera del alcance de una crisis aguda, y vincularlo a la producción, como hizo el Plan Marshall a través de la KfW. La recuperación de Europa hasta su posición anterior es una cuestión de generaciones, no de años.
Fuentes
[1] CBS StatLine 85917NED – Cuentas del trabajo, empleos y años trabajados. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS StatLine 84576NED – Producción del sector público a costes. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS – Déficit y deuda públicos aumentaron en 2025, gasto público. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068NED – Valor añadido y empleo por exportaciones. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – Países Bajos, país comercial 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Documento parlamentario 33529-1238 – Ley de prohibición de la extracción de gas en Groningen. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Carta ministerial sobre la extracción de gas en pequeños yacimientos 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergelijk – Precio del gas en bolsa, 22 de septiembre 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – Aumentan las tarifas de red 2027. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Altos costes de la electricidad para la industria, 27 de enero 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Documento de posición para el Senado, 4 de febrero 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Grandes empresas al borde del colapso: ¿quién salvará a la industria neerlandesa?. https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Plan territorial de transición justa IJmond. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Los acuerdos sobre la ayuda de miles de millones para Tata Steel vuelven a retrasarse. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – La industria automovilística alemana pierde 42.300 puestos de trabajo (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Estudio sobre la crisis estructural de los proveedores de automóviles 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 euros frente a 12 euros de salario por hora: Volkswagen hace la comparación con China. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Agenda de aceleración del sector automovilístico 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Información sobre el mercado laboral de la industria. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Previsión del mercado laboral 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Nota presupuestaria 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Grupo de estudio sobre el espacio presupuestario – comunicado de prensa 11 de julio 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Falta de cuidadores para las personas mayores. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – La inflación sube al 3,3 por ciento en agosto 2026. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Umbral electoral. https://www.parlement.com/kiesdrempel
[26] Kiesraad – Resultados de las elecciones a la Cámara de Representantes 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Gobierno de Jetten. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – Entra en vigor el impuesto de emigración. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Where are millionaires moving (estimaciones de Henley 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 de agosto 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Impuesto de sociedades. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Boletín sobre impuestos directos de marzo 2026 (Pilar Dos). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Régimen FITWI de Malta 15%. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – El máximo tribunal de la UE falla contra el régimen maltés de pasaportes dorados. https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Tax in Guernsey. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] House of Commons Library – How autonomous are the Crown Dependencies?. https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Stock de viviendas residenciales 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – Preguntas frecuentes sobre banca (requisitos de capital). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Comisiones bancarias 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Plazos de solicitud. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Private Investment Fund Rules and Guidance 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] ECB Banking Supervision – Guías de supervisión (plazo de concesión de licencia, art. 15 CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – Guía sobre licencias bancarias de la UE 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – Licencia FinTech. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Review: The Marshall Plan. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – The Marshall Plan. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 años del Plan Marshall, capital inicial para KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Finanzas públicas, 21 de septiembre 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – Presupuesto, deuda y déficit de Francia, 24 de septiembre 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Elecciones presidenciales 2027: 18 de abril y 2 de mayo. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia, vetada para exportar desde China. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – China responde a los aranceles estadounidenses con controles a la exportación de tierras raras. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – Las restricciones chinas a las tierras raras ponen en peligro a la industria occidental por valor de 6.5 billones de dólares (AIE). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – China investiga productos de la UE tras los aranceles a los vehículos eléctricos. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – La coerción económica de China: lecciones de Lituania. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – Las restricciones comerciales de China a las exportaciones australianas. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – estadísticas de ASML (participación de China en los ingresos). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Annual Report 2025, datos financieros. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – How China built its Manhattan Project to rival the West in AI chips. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – China invests billions to close critical chokepoints. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – Llegada de turistas a Baleares sigue al alza, 28 septiembre 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – Restaurant-Präsident verzweifelt an der neuen Sparsamkeit, 24 agosto 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarmas en los restaurantes de Mallorca, 10 septiembre 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Pérdida de cruceros en invierno, 10 febrero 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Deutsche Urlauber kehren Mallorca zunehmend den Rücken. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Ajuntament de Barcelona – Tourism impact up to July 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – UN Tourism: 0,4% de crecimiento en el primer semestre 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] ECB – Staff macroeconomic projections septiembre 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – Las consecuencias del conflicto en Irán empiezan a hacerse visibles. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — PIB real anual, Unión Europea (UE-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — PIB real anual, Estados Unidos, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — PIB trimestral y enfoque de precios de exportación UE-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — PIB trimestral de Estados Unidos, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Real Exports of Goods and Services, EXPGSC1, niveles trimestrales, dólares encadenados 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — exportaciones extracomunitarias consolidadas de bienes y servicios, bop_eu6_q, crédito, SCA, UE27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Comisión Europea — European Economic Forecast, Spring 2026, Institutional Paper 341, mayo 2026, fecha límite de información 4 de mayo 2026; estimaciones de referencia del PIB de EE. UU./UE y escenario energético desfavorable. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — OECD expects AI boom to help offset Middle East energy shock for now, 23 septiembre 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OCDE — Good Jobs for All in a Changing World of Work, 2018; costes de despido, movilidad laboral, productividad y conocimiento específico de la empresa. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — China vows response if EU introduces moves targeting Chinese trade, noticia de 30 septiembre 2026, publicada 29 septiembre a las 23:32 UTC; advertencia oficial china y distinción respecto de las opciones mencionadas por Global Times. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Comisión Europea — EU trade relations with China, consultado en 30 septiembre 2026; controles de exportación existentes, perturbación de las cadenas europeas, acceso desigual al mercado y sustitución de importaciones. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — EU-China Relations Face an Existential Test, but Escalation Is Not Inevitable, 29 septiembre 2026; análisis de las licencias de exportación, las contramedidas y los distintos intereses europeos. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] BCE — Guía de estadísticas de finanzas públicas, agosto de 2014, en particular sobre producción pública, remuneración, transferencias y medidas de volumen. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Eurostat — ESA 2010, capítulo 9: tablas de origen y destino; PIB, valor añadido, consumo intermedio e importaciones. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/