Как читать этот документ
В этом документе различаются два вида утверждений: основанные на источниках факты и расчёты (M), а также условные сценарии и прогнозы (S). Для графиков отдельно объясняется, каковы исходные данные, какой расчёт выполнен и что представляет собой сценарная интерпретация.
- Измеренное (M): исходные данные, приведённые в источниках, зарегистрированные события и прозрачные расчёты на основе этих данных с номером источника в квадратных скобках.
- Сценарий (S): условные расчёты, временные шкалы и качественные прогнозы направления; допущения и значение графического отображения указаны рядом.
Для производственной способности статья использует понятия из рамки Open Vizier: PBW, NTPK и NEPK. Ранее рассчитанные значения для Нидерландов составляют PBW 2024 € 709 млрд, 62,9% ВВП; NTPK около 5,2% ВВП; и NEPK около 3%. Эти справочные значения для Нидерландов здесь заново не определялись и не являются начальными значениями европейских и американских графиков. NTPK включает экспортно-ориентированное продуктивное ядро, включая иностранную собственность; NEPK — его часть, находящуюся во внутренней собственности.
1. Главное в кратком изложении
- Рост без гарантии ядра (M). Рост занятости наёмных работников в значительной степени приходится на государственный сектор и здравоохранение: из +71 000 эквивалентов полной занятости за год на них пришлось 47 000; в остальных сферах занятость выросла на 0,5%. Это разбивка по занятости, а не полное объяснение роста ВВП. [1]
Эрозия промышленности (S). Химическая, базовая промышленность, сталелитейная отрасль и автокомпонентщики сокращаются одновременно. С учётом коэффициентов цепной реакции (автомобили 6, химия 3, сталь 3 до 4) валовой ущерб в среднем сценарии достигает примерно 42 000 FTE, а в тяжёлом сценарии — примерно 120 000 FTE, плюс около 17 000 FTE, если ASML потеряет выручку от продаж в Китае.
Нет запаса прочности (M/S). Дефицит 2027 оценивается в 2,9% ВВП, при этом до европейского предела остаётся ещё 0,1% ВВП (± € 1,3 млрд). В эту величину уже входит € 3,3 млрд дополнительного недоиспользования [21]. На основе PBW 2,9% ВВП — это примерно 4,6%.
Бегство носителей (M). Капитал и предпринимательство покидают ядро ЕС, направляясь в страны Персидского залива, Сингапур и Швейцарию; Нидерланды отвечают налогом на эмиграцию вместо снижения налогового бремени [28, 30, 31].
Внешний рычаг (M). Китай систематически, быстро и целенаправленно вводит экспортные ограничения и антидемпинговые меры, а отменяет их, как только другая сторона идёт на уступки [52, 53, 55].
Первая точка разрыва (M/S). Франция — самая слабая крупная страна: долг 115,7% и дефицит 5,1% ВВП в 2025 году [49], бюджет, который может привести к падению правительства [50], и президентские выборы 18 апреля и 2 мая 2027 года [51]. Это и есть окно, которое вы называете временем первого разрыва.
Туризм (M). Снижения на 35% на Майорке и в Барселоне я не обнаруживаю в числе посетителей: оно пока немного растёт. Разрыв проявляется в расходах: оборот предприятий общественного питания на Майорке снизился на 12—14% в августе, число круизных пассажиров — на 34% и 64% в ноябре и декабре [62, 63, 65]. Это ранний сигнал туристического кризиса, но ещё не сам кризис.
2. Как это произошло
2.1 Измерение, скрывающее истощение
M. Нерыночное производство государства в денежном выражении в значительной степени оценивается по производственным затратам; в ВВП учитывается добавленная стоимость без повторного включения закупленных промежуточных продуктов. Вознаграждение государственных служащих в 2025 составило € 103,9 млрд. Более высокая сумма расходов на оплату труда может увеличить номинальную величину, но автоматически не создаёт такого же роста реального ВВП или дополнительного экспортного дохода. Налоги и денежные выплаты сами по себе не являются производством; импортное оборудование также не является полностью внутренней добавленной стоимостью. Фундаментальный недостаток ВВП как единственного показателя экономики поэтому состоит в том, что увеличение измеряемой активности может сопровождаться снижением благосостояния, ростом обязательств и ослаблением производственной основы доходов. [2, 3, 83, 84]
Экспорт обеспечивает 35,2% добавленной стоимости ВВП (2023) и 31,4% занятости [4]. Большая его часть — собственное производство: нидерландские товары составляют 17,2% ВВП, а услуги — 13,6%, реэкспорт — 4,3% (2022) [5]. Доля, находящаяся в нидерландской собственности и остающаяся после уплаты налогов, ваш NEPK, составляет примерно 3%. На этом узком ядре держится вся конструкция.
2.2 Энергия: собственный источник закрыт, сеть слишком дорога
Добыча газа в Гронингене законодательно запрещена с 19 апреля 2024 года [6]. Малые месторождения ещё давали в 2025 году 8,84 млрд м³ [7]. Цена определяется на европейской бирже; TTF достиг пика в € 82,60/МВт·ч 14 сентября 2026 года [8]. Тарифы на сеть в 2027 году вырастут примерно на 20%, в том числе для крупных клиентов TenneT, а сетевые инвестиции до 2040 года составят € 235 млрд [9]. Промышленность платит за электроэнергию на 15% больше, чем в Бельгии, на 30% больше, чем в Германии, и до 70% больше, чем во Франции [10]. Ветроэнергетика в море снижает оптовую цену, но расходы возвращаются через сеть и возобновление субсидий.
2.3 Промышленность: закрытия с длинной цепочкой последствий
| Сектор | Измеренное | Источник |
|---|---|---|
| Химическая промышленность | 48 000 прямых и 123 000 косвенных рабочих мест; на Нидерланды пришлось 20% закрытий заводов в Европе 2022–2025 | [11] |
| Базовая промышленность | Добавленная стоимость −12% в 2019–2024 году | [12] |
| Tata Steel | Около 9 000 прямых рабочих мест, около 30 000 косвенных; решение о предоставлении € 2 млрд поддержки отложено до 1 марта 2027 года | [13, 14] |
| Автомобильная промышленность Германии | −42 300 рабочих мест (−5,8%) до 691 500 года, самый низкий показатель с 2005 года; у поставщиков компонентов −7,6% | [15] |
| Немецкие поставщики компонентов | 333 процедур банкротства с начала 2024 года; занятость −13% в 2023–2025 году | [16] |
| Разрыв в оплате труда | VW: € 74 в час в Эмдене против € 12 в Тяньцзине; затраты на завод в расчёте на автомобиль € 4 850 против € 1 078 | [17] |
| Нидерландский автопром | Около 55 000 работников в обрабатывающей промышленности | [18] |
| Промышленная безработица | С почти 14 000 (декабрь 2022) до 20 500 (июнь 2026); четверть работодателей сообщает о недостаточном спросе | [19] |
S. Пересчёт с учётом цепных факторов (сценарий, валовые FTE, около 0,9 FTE на одно рабочее место в промышленности):
| Статья | Прямые потери | Коэффициент | Средний сценарий (FTE) | Тяжёлый сценарий (FTE) |
|---|---|---|---|---|
| Автомобильные поставщики | 7—13% от 55 000 | 6 | 21.000 | 39.000 |
| Химическая промышленность | 5—10% от 48 000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1 800–9 000 | 3—4 | 6.000 | 35.000 |
| Молочная и животноводческая цепочка | Анализ WEcR (сокращение на 8%–30%) | в анализе | 9.000 | 35.000 |
| Arcadis Nederland | пропорционально до 3× из-за накладных расходов | – | 75 | 250 |
| ASML и поставщики | потеря выручки в Китае, в Нидерландах нанято 25 000 сотрудников | 2,8 | – | 17.000 |
| Итого | около 42 000 | около 140 000 |
Валовые показатели; часть людей найдёт другую работу, пока в промышленности всё ещё имеется около 30 400 вакансий [19]. В автомобильной промышленности возможно частичное двойное считывание, поскольку 55 000 уже включает поставщиков. Показатель ASML использует не проверенное по источнику число сотрудников в Нидерландах.
2.4 Бюджет: больше нет буфера
Сальдо бюджета по стандартам ЕМС оценивалось в −2,3% ВВП в 2026, в −2,9% в 2027 и в −2,5% в 2028 и 2029; ВВП 2027 составляет € 1 278 млрд [21]. Исследовательская группа по бюджетному пространству рекомендовала показатель −2%, чтобы сохранить стабильный уровень долга [22]. Расходы на здравоохранение вырастут с € 118 до € 124 млрд (2026–2031). Меры в отношении пособий и повышение франшизы были отложены на один-два года [21]. Число людей, которые могут работать в сфере здравоохранения, к 2040 сократится на одну треть по сравнению с числом пожилых людей [23].
S. При бюджетном эффекте € 40 000—€ 50 000 на одну потерянную FTE (допущение) средний сценарий обойдётся в € 1,7—2,1 млрд в год, а тяжёлый сценарий — в € 4,8—6 млрд. Тогда дефицит вырастет до 3,05—3,4% ВВП; в пересчёте на основе PBW — примерно до 5—5,5%. При превышении 3% кабинет рассматривает меры в сфере расходов и доходов [21], причём здравоохранение и социальное обеспечение являются крупнейшими статьями.
2.5 Инфляция, покупательная способность и спираль
M/S. Инфляция составила 3,3% в августе 2026 [24]; ЕЦБ ожидает пикового значения 3,6% в четвёртом квартале [69]. Одни лишь импортные пошлины дают примерно 1 процентного пункта единовременно. Остановки поставок (чипы, редкоземельные металлы, фармацевтическое сырьё) в сочетании с энергетическим шоком могут довести инфляцию до двузначных значений, как 14,5% в сентябре 2022. Если Ормузский пролив останется закрытым, цены могут внезапно резко вырасти [70].
S. Спираль: налоговая нагрузка растёт → кто может, уезжает → производство и экспорт сокращаются → то, что остаётся, переходит в иностранную собственность → расходы на здравоохранение, AOW, проценты и оборону ложатся на более узкое ядро → налоговая нагрузка растёт ещё сильнее. Нестабильность усиливает этот процесс через отложенные инвестиции и снижение потребления; компании уже сейчас в основном осуществляют инвестиции в замещение [70].
2.6 Отток капитала и носителей
| Направление или мера | Измеренный показатель | Источник |
|---|---|---|
| Объединённые Арабские Эмираты | +9 800 миллионеров (оценка 2025), крупнейший приток | [30] |
| Сингапур | Более 2 000 управляющих семейным капиталом с налоговыми льготами на конец 2025 против примерно 400 в 2020 | [31] |
| Европейские победители | Италия, Швейцария, Греция; проигравшие — Великобритания, Германия, Франция | [29] |
| Нидерланды | Скорректированный налог на эмиграцию с 1 января 2025, направленный на лиц с высокими доходами и крупными состояниями | [28] |
| Мальта | Фактически около 5% налога на прибыль благодаря возврату; Pillar Two отложен; опция 15% (FITWI) действует с сентября 2025; золотые паспорта запрещены Судом ЕС | [32, 33, 34, 35] |
| Гернси | 20% единая ставка подоходного налога, 0% стандартная ставка налога для компаний, отсутствие налога на прирост капитала, наследство и НДС; за пределами Великобритании и ЕС | [36, 37] |
2.7 Китай как рычаг
| Повод | Ответ Китая | Источник |
|---|---|---|
| Австралия требует расследования происхождения коронавируса (2020) | Пошлины на ячмень и вино; отменены после смены правительства | [57] |
| Литва открывает представительство Тайваня (2021) | Торговый бойкот | [56] |
| Пошлины ЕС на китайские электромобили (2024) | Антидемпинговые меры в отношении коньяка, свинины, молочной продукции | [55] |
| Американские пошлины (апрель 2025) | Экспортный контроль редкоземельных металлов для всех стран | [53] |
| Нидерланды берут Nexperia под свой контроль (2025) | Запрет на экспорт продукции Nexperia из Китая; позднее — исключение | [52] |
M. Полное применение китайских ограничений на редкоземельные металлы, согласно IEA, ставит под угрозу производство за пределами Китая на сумму $ 6 500 млрд [54]. Доля Китая в выручке ASML снизится с 33% (2025) примерно до 20% (2026) [58]. Китай испытывает прототип EUV [60] и располагает государственным фондом в размере $ 47,5 млрд, ориентированным на литографию [61], тогда как R&D ASML в 2025 составляет € 4,7 млрд [59].
2.8 Правительство, которое не доводит дела до конца
При избирательном пороге в 0,67% [25] в 2025 в Палату представителей [26] прошли пятнадцать партий. Кабинет Йеттена — правительство меньшинства, располагающее 66 из 150 мест [27]. Крупные решения откладываются: Tata Steel — до марта 2027, азотное загрязнение, перегрузка электросетей. Тот, кто берётся за устранение причины, платит за это до следующих выборов; результат появится после них. Так занимаются последствиями, оставляя основу нетронутой.
2.9 Моя оценка в целом
Европа в значительной степени сама разрушает собственный фундамент: закрывая собственный источник энергии, облагая тех, кто несёт основную нагрузку, более тяжёлыми обременениями, чем конкурентов, откладывая решения и используя мерило, скрывающее спад. Китай, американские пошлины и энергетический шок ускоряют этот процесс, но не вызывают его. Результатом становится медленное выхолащивание, пока ещё есть что расходовать: пенсионные накопления, сбережения, жильё и компании. Медленное выхолащивание опаснее быстрого кризиса, потому что каждый шаг ещё кажется терпимым и никто не вмешивается, тогда как утрачивается то, что ещё можно было спасти.
2.10 Почему растущий ВВП всё же может скрывать ослабление экономики
ВВП сам по себе не может показать, укрепляются ли производственная база доходов, благосостояние и экономическая самостоятельность страны. Он измеряет внутреннюю добавленную стоимость за определённый период. Это не то же самое, что масштаб, качество и устойчивость производственного ядра, из которого должны формироваться будущие доходы. Поэтому рост ВВП и ослабление NTPK не обязательно противоречат друг другу. [83, 84]
M. Государственное производство учитывается, даже если оно не продаётся по рыночным ценам. Нерыночное производство государства в значительной степени оценивается в денежном выражении через его производственные издержки. Поэтому увеличение оплачиваемых государственных услуг и рост производства оборудования внутри страны могут увеличить ВВП. Сам по себе ВВП не показывает, расширяет ли эта дополнительная деятельность потенциал получения доходов или в основном необходима для преодоления уже существующего ущерба, угроз и дезорганизации. Это различие имеет решающее значение для оценки производственной способности. [83, 84]
S. Представим себе страну, в которой закрываются фабрики, а расходы на оборону, правоприменение и восстановление растут. Дополнительное внутреннее производство для выполнения этих задач учитывается в ВВП, но автоматически не восстанавливает утраченные экспортные доходы, поставщиков, знания и инвестиционные возможности. Эти расходы могут быть необходимыми и при этом сочетаться с меньшим объёмом благосостояния, которым можно свободно распоряжаться, и более тяжёлым бременем для оставшейся базы доходов. Резкий рост преступности здесь является возможной причиной сценария, а не развитием, установленным на этих графиках.
При этом расчёты должны оставаться корректными: рост заработной платы или цен не является автоматически реальным ростом объёма; налоги и денежные выплаты сами по себе не являются производством; а импортное оборудование при определении внутреннего производства не учитывается полностью как собственная добавленная стоимость. Поэтому проблема не в том, что каждые государственные расходы являются фиктивными, а в том, что один лишь рост ВВП не отвечает на вопрос, создаёт ли экономика более устойчивую способность получать доходы и наращивает ли благосостояние. [83, 84]
NTPK и NEPK отвечают на разные вопросы. В этой статье NTPK — экспортно ориентированное производственное ядро, включая его часть в иностранной собственности; NEPK — принадлежащая отечественным владельцам часть этого ядра. Качественный график будущего отражает ожидаемое направление изменения этого ядра. Приведённые ниже исторические графики показывают исключительно ВВП и экспорт и не представлены как измерения NTPK.
2.11 Исторические графики: что измерено и как рассчитан индекс?
M. Эти два графика описывают прошлое — с 2021 по H1 включительно 2026. Для каждого ряда используется собственное среднегодовое значение 2021 в качестве начального значения 100. Поэтому индекс 110 означает уровень, который на 10% выше того же базового уровня, а не рост на 10% в каждом году и не сравнение абсолютного размера американской и европейской экономик.
Расчёт для каждого ряда одинаков: индекс в периоде t = 100 × уровень в периоде t ÷ среднегодовое значение 2021. Для 2021–2025 используется среднее четырёх квартальных значений; для H1 2026 — среднее первых двух кварталов, без изменения базы 2021. Точки представляют собой средние значения за период, а не показатели на конец года; темпы роста не складывались. [73–76]
| Ряд | Источник и обработка | Что ряд не измеряет |
|---|---|---|
| Реальный ВВП, ЕС-27 и США | Квартальные значения Eurostat в цепных объёмах, скорректированные на сезонность и календарь, приведённые к 2021 = 100. [73, 74] | Отдельное измерение NTPK, располагаемого благосостояния или стратегической самостоятельности отсутствует. |
| Реальный экспорт, США | Экспорт товаров и услуг в реальных объёмах, BEA через FRED, приведённый к той же индексной базе. [75] | Не вычитаются все иностранные ресурсы и не выполняется полная корректировка на производственную долю и налоговую нагрузку. |
| Реальный внешний экспорт, ЕС-27 | Номинальный экспорт за пределы ЕС из платёжного баланса, делённый на приблизительный экспортный ценовой фактор из национальных счетов. Торговля между государствами — членами ЕС не включена в экспортный поток. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | Ценовой фактор также включает торговлю внутри ЕС и поэтому не является точным ценовым индексом исключительно экспорта за пределы ЕС; ряд не является NTPK. |
Использованные квартальные данные (CSV)
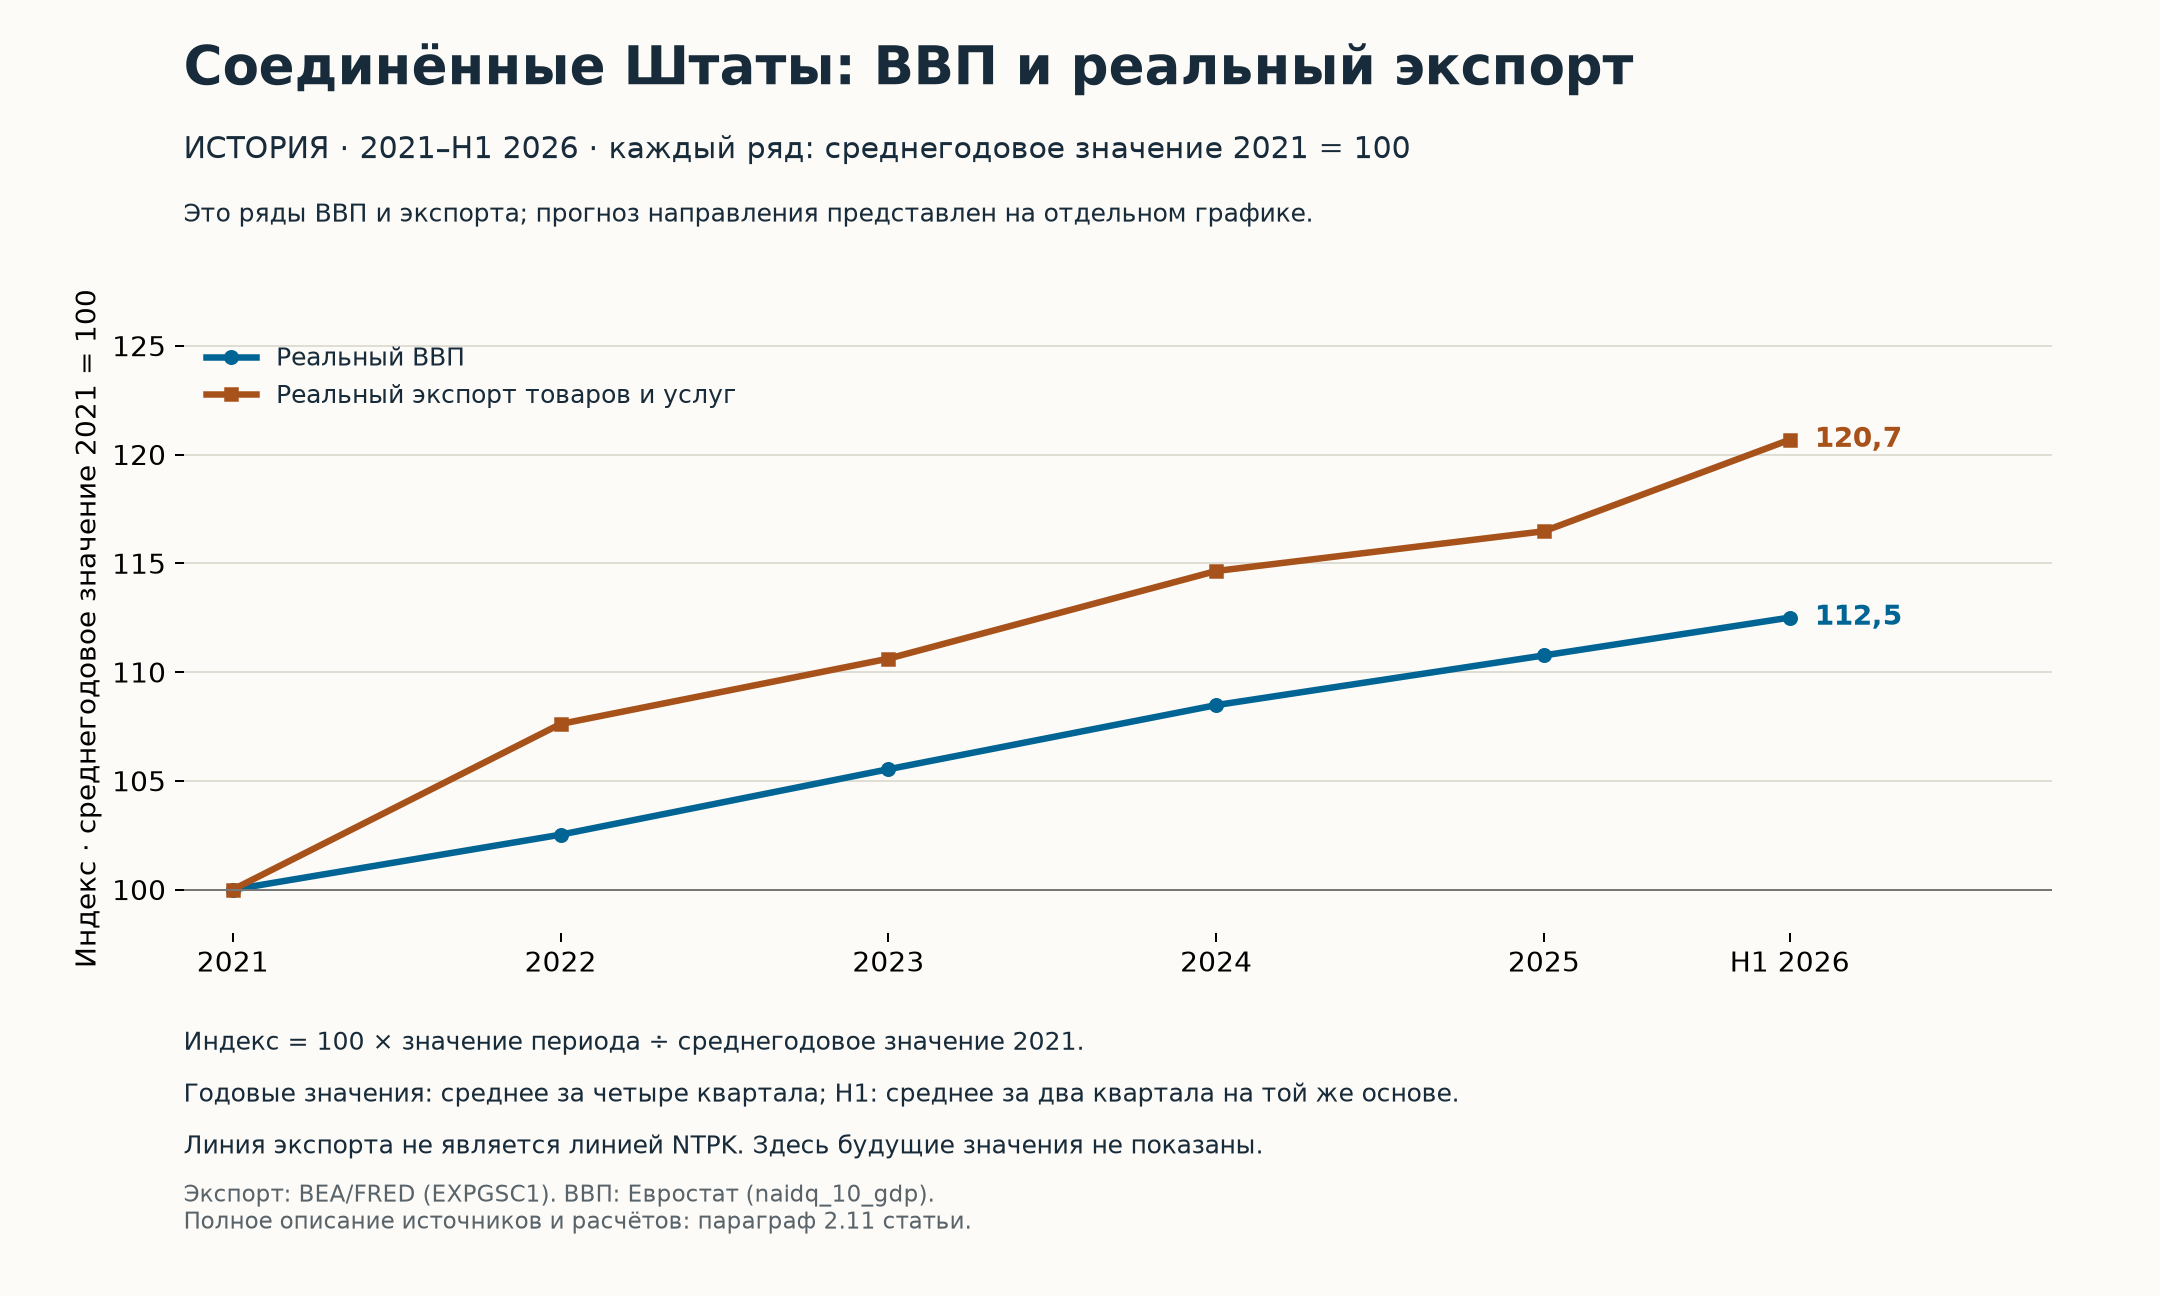
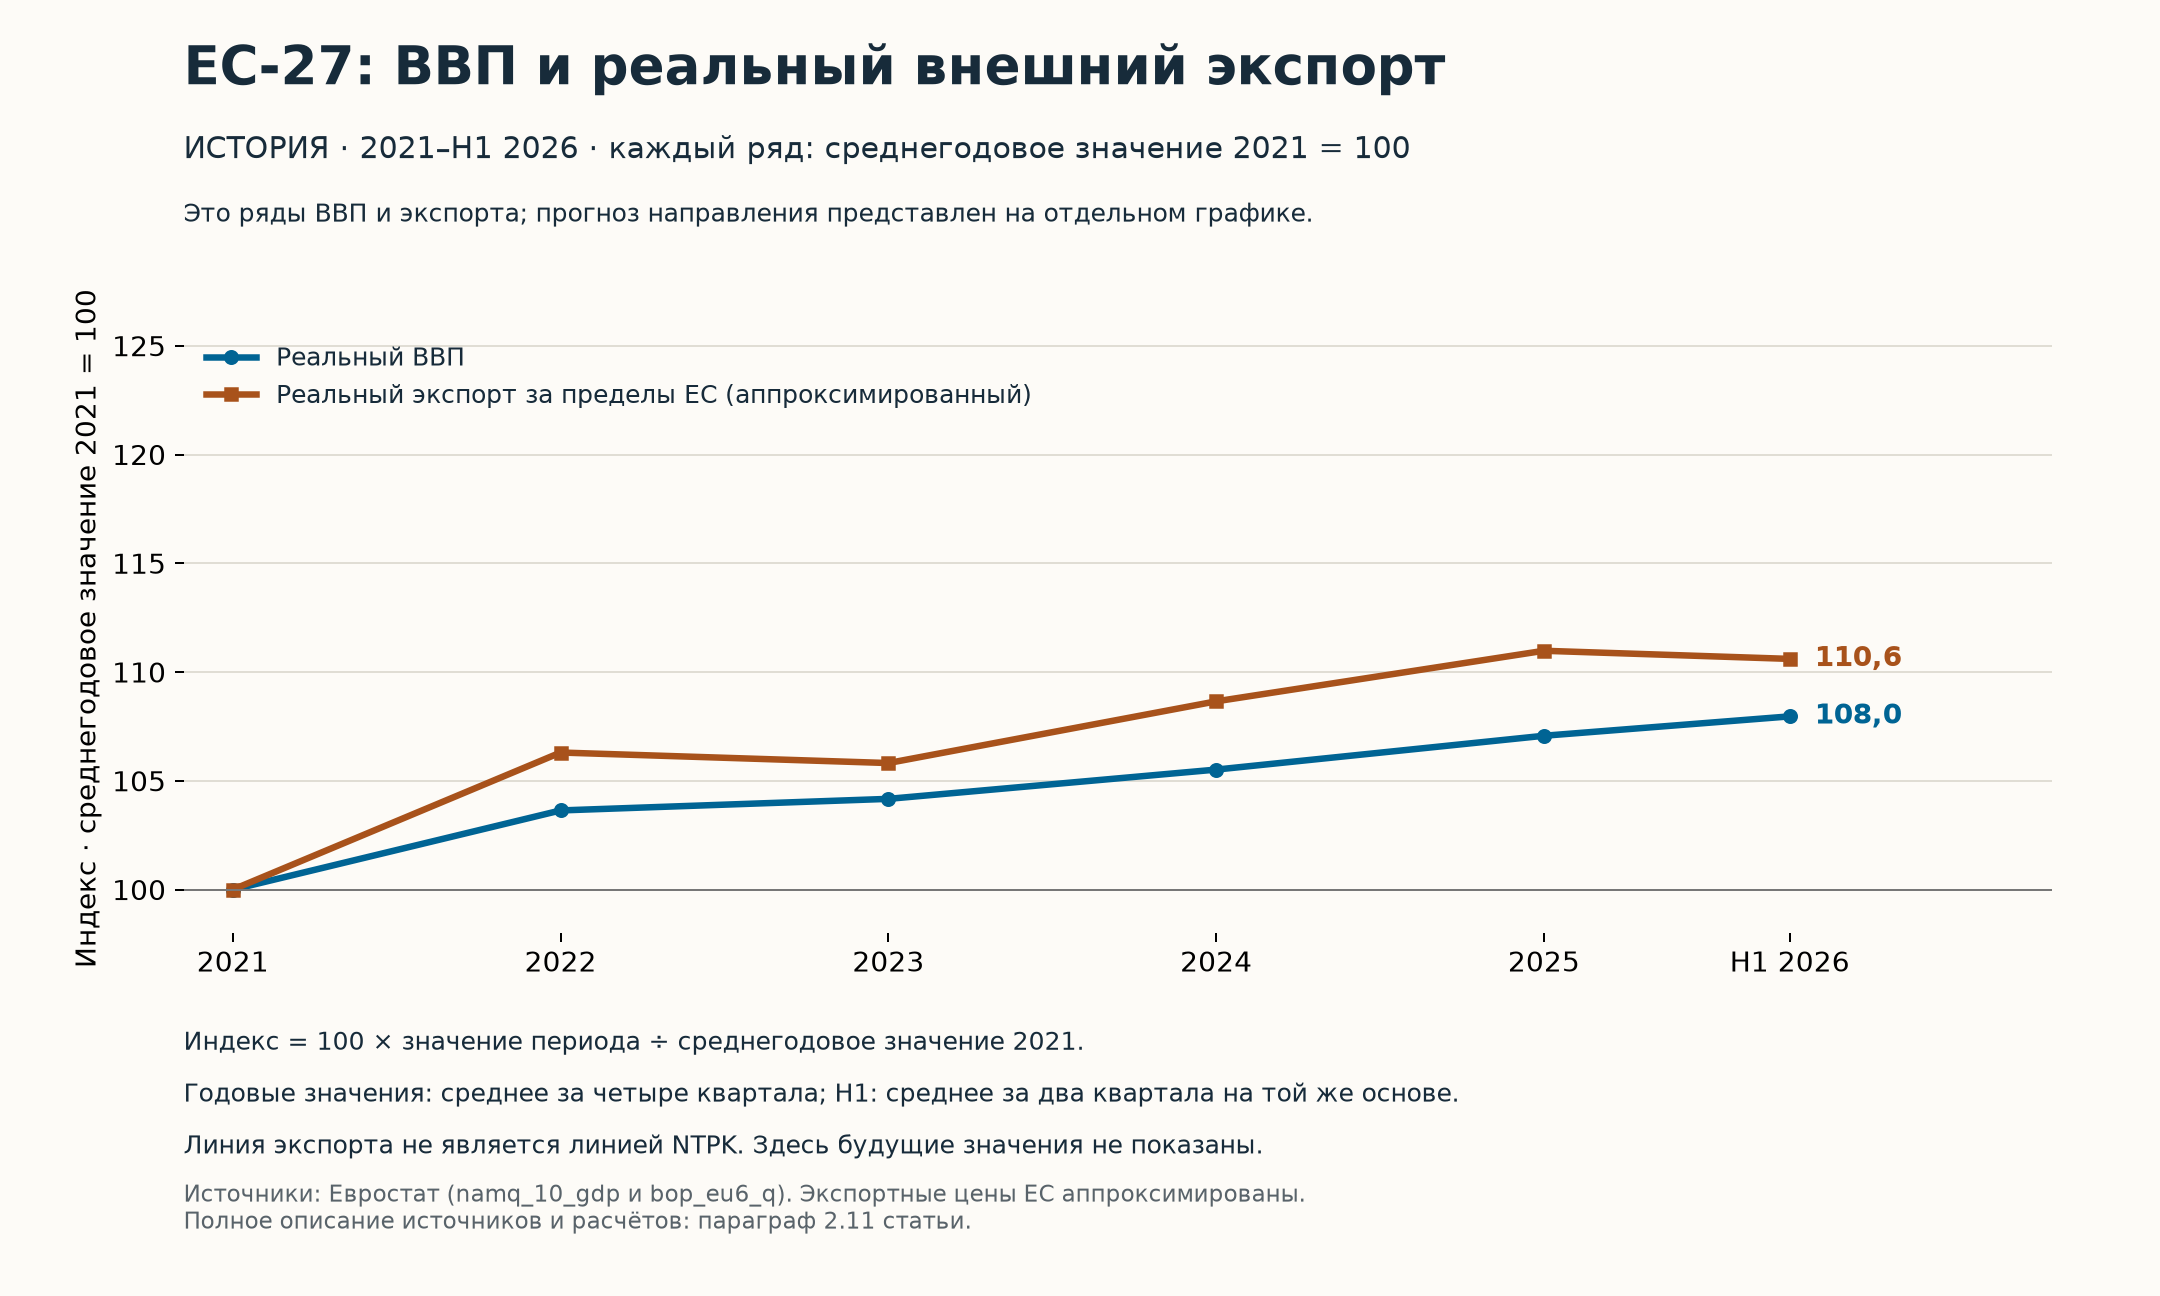
При использовании этого метода индексы ВВП в H1 2026 находятся на уровне 112,5 для США и 108,0 для ЕС-27; индексы экспорта находятся на уровне 120,7 и 110,6. Американские ряды с 2021 росли быстрее. То, что европейский экспорт всё ещё выше исходного уровня, не свидетельствует против последующего ослабления производственного ядра: прошлый уровень и направление будущего отвечают на разные вопросы. [73–76]
2.12 На чём основан прогноз направления
График будущего — это редакционный синтез следующих сигналов и механизмов, а не статистически подогнанный годовой ряд NTPK. Источники обосновывают риски и выбранное направление; они не задают начертанный наклон, годовые точки индекса или ширину серой зоны. Этим механизмам не присваивались числовые веса или вероятности.
- Промышленность, энергетика и цепочки поставок. Потери рабочих мест, закрытия предприятий, затраты на энергию и проблемы поставщиков из параграфов 2.2 и 2.3 образуют фактическую основу. Сценарное развитие событий означает сокращение местного производства, денежных потоков и возможностей для инвестиций, за которым следуют утрата специализированных поставщиков и знаний. Сценарии валовой занятости в эквиваленте полной занятости из таблиц не складываются на графике повторно как дополнительные измеренные потери рабочих мест. [9–19]
- Китай: давление и на сбыт, и на поставки. Угроза ответных мер со стороны Китая и существующие экспортные ограничения являются зафиксированными фактами. Сценарий предполагает, что конкуренция подрывает европейскую основу получения дохода, а возможные ответные меры Европы могут спровоцировать новые ограничения на сбыт или критически важные ресурсы. Поэтому неизвестно, какие дополнительные меры действительно последуют. [80–82]
- Капитал, предпринимательство и государственная нагрузка. В параграфах 2.4–2.6 описываются бюджетное давление и перемещение состоятельных людей и экономической деятельности. Сценарное развитие событий означает, что недостаточное реинвестирование в европейское производство и возросшая нагрузка затрудняют восстановление. Переместившиеся лица, капитал, объявленные инвестиции и фактически утраченное внутреннее производство не являются взаимозаменяемыми величинами. [21, 28–31]
- Соединённые Штаты: относительно более сильная исходная динамика. Недавние ряды ВВП и экспорта показывают более сильную динамику, чем ряды ЕС-27. Это здесь поддерживает ожидание относительно более благоприятного направления, но само по себе не доказывает будущий рост NTPK: торговая напряжённость, неудовлетворительные результаты инвестиций и проблемы с финансированием остаются сценариями понижения. [73–76, 78]
S. Переломный момент возникает там, где адаптация больше не успевает. Если необходимый компонент заканчивается до того, как становится пригодной альтернатива, производство может остановиться. Если остановка длится дольше, чем позволяют финансовые резервы, в неблагоприятном сценарии следуют закрытия; если после этого исчезают поставщики, специалисты и знания, мощности не восстанавливаются сами собой, когда торговля вновь оживает. Эта цепочка объясняет, почему нижняя граница европейской зоны сценариев указывает на дальнейшее ослабление.
2.13 Прогноз направления 2026–2030: как следует читать линии и серую зону
S. Моё центральное ожидание относительно направления при сохранении текущих условий — дальнейшее ослабление европейского производственного ядра при относительно более сильной, стабильной или растущей динамике в Соединённых Штатах. Это обусловленная условиями оценка направления NTPK, а не прогноз того, что европейский ВВП будет снижаться каждый год или что каждый сектор США будет расти.
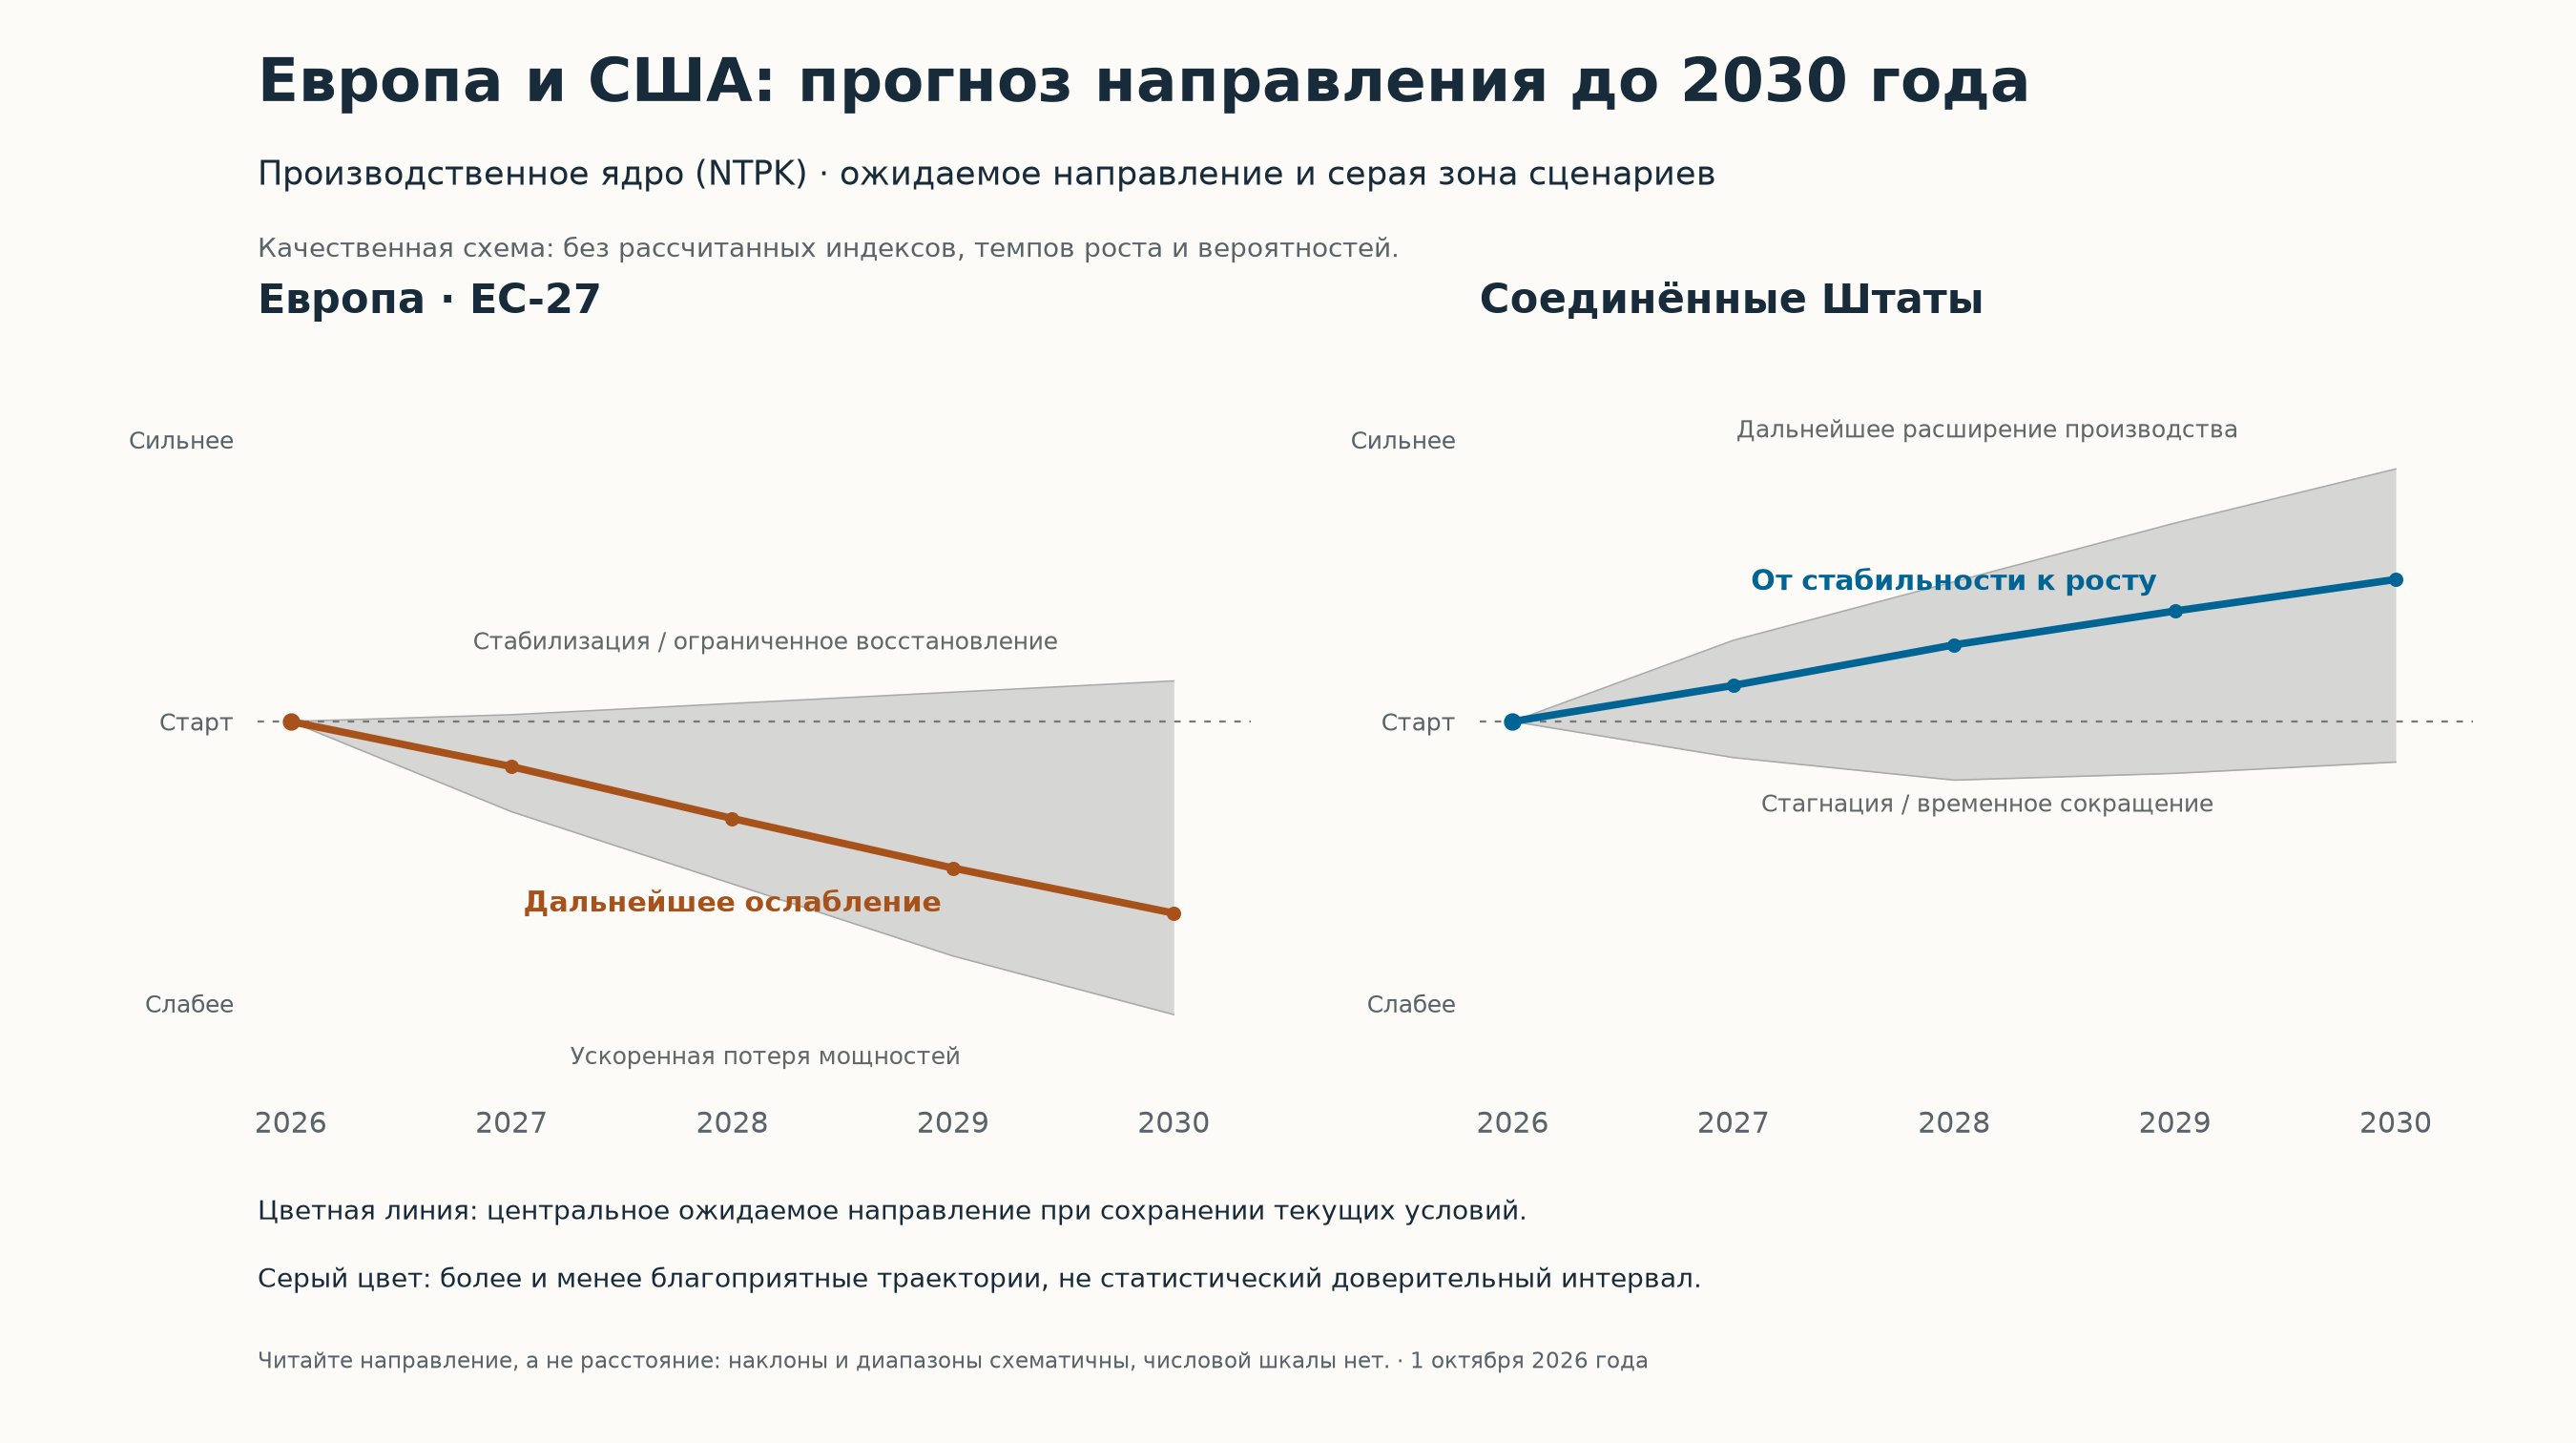
- Горизонтальная ось — это время. Период длится с 2026 до 2030. Отдельные годовые точки не являются результатами ежегодного NTPK-расчёта.
- Вертикальная ось является качественной. «Исходный уровень» относится к собственной исходной ситуации каждого региона в 2026, а не к измеренному общему индексу или одинаковому абсолютному масштабу. Расстояние между точками не представляет собой процент или денежную сумму; эту ось нельзя связывать с историческим индексом 2021 = 100.
- Цветная линия — это центральное ожидание относительно направления. Она показывает описанную динамику при сохранении текущих условий, а не статистически установленное ожидаемое значение.
- Серая область — это зона сценариев. Для Европы благоприятная сторона означает стабилизацию или ограниченное восстановление благодаря улучшению условий производства и инвестиций; неблагоприятная сторона — ускорение закрытий, нарушения цепочек и утрату возможностей для инвестиций. Для США зона простирается от стагнации или временного сокращения до дальнейшего производственного расширения. Ширина является схематичной и не выражает рассчитанное рассеяние, погрешность или вероятность в 80% или 95%.
Таким образом, связь ясна: исторические графики показывают, что происходило с ВВП и экспортом; прогноз направления описывает, что, согласно названным механизмам, может произойти с производственным ядром. Растущий ВВП не обязательно укрепляет это ядро. Предупреждение этой статьи заключается именно в том, что организация, защита и финансирование общества могут требовать всё больше активности, в то время как его самостоятельная основа получения дохода ослабевает.
3. Франция как первая точка разрыва и последующая последовательность
Сценарий заключается в том, что разрыв между богатыми и бедными впервые станет заметен во Франции примерно в апреле и мае 2027, а затем — в других странах. В прогнозной работе революция означает прежде всего фазовое-3-снижение благосостояния, потенциала и институциональной легитимности, а не в первую очередь уличную картину. Эта глава проверяет сроки на соответствие тому, что установлено.
| Момент | Что установлено | Что изменяет сценарий | Источник |
|---|---|---|---|
| Октябрь 2026 | Французский бюджет должен быть согласован к началу октября; предыдущие переговоры привели к падению правительств | Падение правительства, надбавка к процентной ставке, снижение рейтинга | [50] |
| 2025–2026 | Французский долг 115,7% и дефицит 5,1% ВВП (2025) | Процентные расходы вытесняют социальные расходы | [49] |
| 7 февраля 2027 | Крайний срок созыва избирателей; начало сбора 500 подписей | Поляризация в ходе кампании | [51] |
| 1 марта 2027 | Окончание декларации о намерениях Tata Steel | Сигнал для нидерландской базовой промышленности | [14] |
| 18 апреля и 2 мая 2027 | Первый и второй туры президентских выборов во Франции | Ваше окно разрыва: результат, который рынки или улица не примут | [51] |
| 2027–2028 | Дефицит Нидерландов 2,9% ВВП в 2027 с маржой 0,1% | Превышение на 3% при промышленной потере рабочих мест | [21] |
Календарь действительно делает апрель–май 2027 наиболее уязвимым моментом в Европе, поскольку выборы совпадают с долговой позицией без буфера. Станет ли это революцией или затяжным политическим и финансовым кризисом, я установить не могу. Для собственного плана действий это мало что меняет: в обоих случаях необходимо, чтобы капитал до этой даты был структурирован вне досягаемости острого кризиса и чтобы существовал план его последующего продуктивного использования. Очерёдность других стран зависит от тех же трёх факторов: долга без производственного покрытия, энергетических затрат промышленности и управляемости.
4. Собственный банк и собственный план Маршалла
4.1 Что на самом деле представлял собой план Маршалла
Между 1948 и 1951 США ежегодно направляли в Европу примерно 1% своего ВВП, всего около $ 13 млрд; это было менее 2,5% совокупного дохода получателей [46]. Более 90% составляли безвозмездные средства [47]. В Германии в 1948 был создан KfW для передачи средств Маршалла; капитал ERP до сих пор действует как возобновляемый фонд [48].
Урок заключается в том, что решающим был не масштаб, а привязка денег к восстановлению производства. Деньги выдавались в кредит компаниям, которые производили продукцию, возвращались и выдавались снова. Поэтому собственный план Маршалла должен быть не копилкой, а возобновляемым производственным фондом, исполнителем которого выступает банк или кредитная организация.
4.2 Юридические маршруты рядом друг с другом
| Маршрут | Что разрешено | Капитал и требования | Срок исполнения | Источник |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Объединение капитала ограниченного круга квалифицированных инвесторов; не для широкой публики | Обязателен назначенный администратор; аудитор не обязателен | 1 рабочих дней после полного заявления (ускоренная процедура) | [42, 41] |
| Банковская лицензия Гернси | Привлечение депозитов и предоставление кредитов | Коэффициент достаточности капитала не менее 11%, на практике 12–16%; сбор за подачу заявления £ 50 925 (2026) | Фиксированный срок отсутствует; обязательны ранние консультации с GFSC | [39, 40] |
| Банк ЕС (лицензия ЕЦБ) | Полноценный банк с европейским паспортом | Законодательно € 5 млн, реалистично € 20–100 млн CET1 | Решение в течение 12 месяцев после подачи заявления; всего 2–5 года | [43, 44] |
| Швейцарская FinTech-лицензия | Депозиты до CHF 100 млн, без инвестирования и без выплаты процентов | Местонахождение и деятельность в Швейцарии; гарантии по депозитам нет | Зависит от досье | [45] |
| Платёжная организация ЕС, выпускающая электронные деньги | Платежи и электронные деньги, без кредитования | € 350.000 | Месяцы | [44] |
Гернси как база управления и капитала, поскольку, находясь за пределами ЕС, будучи налогово нейтральным и располагая быстрыми фондовыми структурами, он представляется лучшим решением. Полная банковская лицензия имеет смысл лишь тогда, когда имеется окно в несколько сотен миллионов. Для работы в ЕС после кризиса в конечном счёте также понадобится партнёрский банк или дочерняя компания с лицензией ЕС. Швейцарская FinTech-лицензия непригодна в качестве банка реконструкции, поскольку депозиты нельзя выдавать в кредит.
4.3 Создание в четыре слоя
1. Слой 1 — Пул капитала (сейчас — до середины 2027). Фонд PIF или Family PIF на Гернси объединяет капитал участников, которые уезжают или хотят защитить своё состояние. Цель: юридическая определённость и отсутствие смешения с острым кризисом. Жёсткое условие: полная идентификация участников и происхождения средств.
2. Слой 2 — Инвестиционная компания (2027–2028). Холдинговая компания на Гернси приобретает доли в производственных компаниях с собственным владением: энергетика, сырьё, биоматериалы, машиностроение. Критерием является не краткосрочная доходность, а то, увеличивает ли инвестиция производственное ядро (NTPK) и остаётся ли оно в собственных руках (φ).
3. Слой 3 — Собственный банк (2028–2031). Как только пул станет достаточно крупным, необходимо получить банковскую лицензию на Гернси, а затем создать банк-партнёр или дочернюю компанию в ЕС для работы на материке. Рассчитывайте на 2–5 лет и стартовый капитал в десятки миллионов.
4. Слой 4 — Возобновляемый фонд реконструкции (с начала восстановления). После кризиса банк кредитует проекты реконструкции, получает погашение и снова выдаёт кредиты, как KfW с капиталом ERP. Приоритет получают проекты, восстанавливающие энергетику, базовую промышленность и экспорт.
4.4 Временная шкала и факторы времени
| Период | Этап | Зависимость | Риск при опоздании |
|---|---|---|---|
| Q4 2026 | Выбор структуры, юридическая и налоговая проверка отъезда и требований | Ваш консервационный налоговый долг следует за вами | Новые правила налогообложения до отъезда |
| Q1 2027 | Созданы PIF и холдинг; первые участники | Администратор, банк для хранения средств | Капитал зафиксирован в кризисе ЕС |
| До апреля 2027 | Капитал структурирован вне зоны острого кризиса | Французские выборы 18 апреля и 2 мая | Рыночная паника, ограничения на движение капитала, шок процентных ставок |
| 2027–2028 | Первые производственные доли участия | Энергетика и разрешения по странам | Активы дёшево скуплены третьими сторонами |
| 2028–2031 | Банковская лицензия и партнёр в ЕС | Капитал и управление с подтверждённым опытом | Нет канала реализации при восстановлении |
| После кризиса | Револьверные кредиты на восстановление | Стабильный правопорядок в целевой стране | Слишком поздно для дешёвой фазы восстановления |
Главный временной фактор заключается в том, что доверие, разрешения и послужной список невозможно приобрести в момент, когда разражается кризис. Тот, кто начинает искать их лишь после этого, опоздал. Второй фактор — нидерландское требование: согласно вашему досье, срок его давности не истекает, и оно переходит на Гернси. Однако требование стоит не больше, чем можно будет в конечном счёте взыскать; если система подтачивает лежащую в его основе стоимость, она подтачивает и собственное требование.
4.5 Условия и ловушки
Правила противодействия отмыванию денег и репутация. Фонд или банк, который воспринимается как убежище, подвергается строгой проверке происхождения средств. Полная прозрачность — единственный способ впоследствии получить разрешение работать в ЕС.
Зависимость от платёжных систем. Банк даже на Гернси зависит от банков-корреспондентов и платёжных систем. Без этих каналов деньги после кризиса не смогут поступить в проекты. Главной платёжной системой станет доллар, поскольку Европа будет приходить в упадок, а вместе с ней — европейская валюта.
Минимальный налог. Европейский минимальный налог в размере 15% применяется к концернам с оборотом не менее € 750 миллионов; ниже этого порога он не действует, выше — действует.
Управление. Фонд должны возглавлять люди с опытом работы в банковской сфере и промышленности, и он не должен зависеть от одного человека. Это также требование любого надзорного органа.
Масштаб. На Гернси проживает примерно 64 500 человек, но имеется лишь 1 607 домов Open Market, 5,8% жилого фонда [38]. Это административная и капитальная база, а не производственная площадка.
5. Туризм: от сокращения расходов до возможной катастрофы
5.1 Что измерено сейчас
| Показатель | Измеренное значение | Источник |
|---|---|---|
| Балеарские острова, посетители в мае–июле 2026 | 8,2 млн, +2,1%; Майорка 5,5 млн, +2,5%; июль +0,2% | [62] |
| Немецкие посетители Балеарских островов | Июль −4,1%; апрель −13,7% | [66, 62] |
| Оборот предприятий общественного питания на Майорке | Август −12–−14%, за весь год −6–−8% (ожидание CAEB); худшее начало сентября, которое здесь помнят | [63, 64] |
| Круизные пассажиры в Пальме | Ноябрь −34%, декабрь до −64% | [65] |
| Барселона, регулируемое размещение туристов по июль | 8,1 млн туристов, +3,6%; количество ночёвок +2,2% | [67] |
| Мир, первое полугодие 2026 | +0,4%; второй квартал −1%; Ближний Восток −22%; годовой прогноз снижен с 3–4% до 1–2% | [68] |
Снижения числа посетителей на Майорке или в Барселоне я не нахожу в официальных данных. Примерно такого масштаба было лишь падение числа круизных пассажиров в Пальме зимой. Настоящий сигнал заключается в том, что туристов приезжает столько же или больше, но каждый из них тратит меньше, поскольку перелёты и размещение стали дороже [63]. Туристический кризис начинается со стороны расходов, прежде чем он становится заметен в численности посетителей.
5.2 Как произошёл бы обвал
Механизм в четыре этапа:
1. Более высокие цены на керосин и энергию делают перелёты и отели дороже; это уже видно по мировому росту на 0,4% и снижению на 22% на Ближнем Востоке [68].
2. Снижение реальных доходов в Северо-Западной Европе, откуда прибывает большинство южноевропейских туристов, сначала уменьшает расходы на человека, а затем число поездок. Немецкие посетители уже демонстрируют этот второй этап.
3. При французском или более широком европейском кризисе либо при войне часть спроса исчезает за один сезон. Туристические регионы с высокими постоянными затратами (отели, аэропорты, персонал общественного питания) не могут быстро сократить масштабы деятельности.
4. Поскольку авиамаршруты, круизы и гостиничные сети связаны во всём мире, европейский спад распространяется на направления, живущие за счёт европейских путешественников, такие как Северная Африка, Карибский бассейн и Юго-Восточная Азия.
Мой вывод: туристическая катастрофа реалистична, если энергетический сценарий ухудшится и доходы европейцев снизятся; в таком случае она сначала затронет Майорку, Канарские острова, греческие острова и Барселону. Сейчас сектор находится на первой стадии: стабильное число туристов, снижающиеся расходы. Переломный момент станет заметен, когда число посетителей также будет снижаться два сезона подряд.
6. Итоговый вывод
Европа теряет своё прежнее положение из-за собственных решений: слишком дорогая энергия, чрезмерное бремя на узкое производительное ядро, отложенные решения и критерий, скрывающий сокращение. Нидерландское производительное ядро в собственных руках составляет примерно 3% ВВП; на нём держится сооружение из здравоохранения, образования, пособий, процентов и обороны. Пока есть активы, которые можно истощать, спад протекает медленно, и это делает его опасным. Франция в апреле и мае 2027 — наиболее вероятная первая точка разлома. Тот, кто хочет направить капитал на восстановление, должен структурировать это до того времени, за пределами досягаемости острого кризиса, и связать капитал с производством, как это делал план Маршалла через KfW. Восстановление Европы до её прежнего положения — дело поколений, а не лет.
Источники
[1] CBS StatLine 85917NED — Счета труда, рабочие места и отработанные годы. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS — Дефицит и долг государственного сектора увеличились в 84576, государственные расходы. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS — Дефицит и долг государственного сектора увеличились в 2025, государственные расходы. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068NED – Добавленная стоимость и занятость за счёт экспорта. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – Торговая страна Нидерланды 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Парламентский документ 33529-1238 – Закон о запрете добычи газа в Гронингене. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Письмо парламента о добыче газа на малых месторождениях 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergelijk – Биржевая цена газа, 22 сентября 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – Сетевые тарифы 2027 растут. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Высокие затраты промышленности на электроэнергию, 27 января 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Позиционный документ для Первой палаты, 4 февраля 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Крупные компании на грани краха: кто спасёт нидерландскую промышленность?. https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Территориальный план справедливого перехода Эймонд. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Договорённости о многомиллиардной поддержке Tata Steel снова задерживаются. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – Автомобильная промышленность Германии теряет 42 300 рабочих мест (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Исследование структурного кризиса поставщиков автомобильной промышленности 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 евро против 12 евро в час: VW проводит сравнение с Китаем. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Ускоренная повестка автомобильной промышленности 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Информация о рынке труда в промышленности. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Прогноз рынка труда 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Бюджетная записка 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Исследовательская группа по бюджетному пространству – пресс-релиз 11 июля 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Нехватка работников по уходу за пожилыми людьми. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – Инфляция выросла до 3,3 процентов в августе 2026. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Избирательный барьер. https://www.parlement.com/kiesdrempel
[26] Избирательный совет – Результаты выборов во Вторую палату 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Кабинет Йеттена. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – Налог на эмиграцию вступил в силу. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Куда переезжают миллионеры (оценки Henley 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 августа 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Корпоративный налог. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Информационный бюллетень по прямым налогам, март 2026 (Pillar Two). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Мальтийский режим FITWI 15%. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – Высший суд ЕС вынес решение против мальтийской схемы «золотых паспортов». https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Налоги на Гернси. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] Библиотека Палаты общин – Насколько автономны коронные владения?. https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Жилищный фонд 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – Часто задаваемые вопросы о банковской деятельности (требования к капиталу). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Банковские сборы 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Сроки рассмотрения заявлений. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Правила и руководство по частным инвестиционным фондам 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] Надзор за банковской деятельностью ЕЦБ – Руководства по надзору (срок лицензирования, ст. 15 CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – Руководство по банковской лицензии ЕС 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – Финтех-лицензия. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Обзор: план Маршалла. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – План Маршалла. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 лет плану Маршалла, стартовый капитал для KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Государственные финансы, 21 сентября 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – Бюджет, долг и дефицит Франции, 24 сентября 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Президентские выборы 2027: 18 апреля и 2 мая. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia запрещено экспортировать продукцию из Китая. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – Китай отвечает на тарифы США ограничениями на экспорт редкоземельных элементов. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – Ограничения Китая на редкоземельные элементы угрожают западной промышленности стоимостью 6.5 триллиона долларов (МЭА). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – Китай расследует продукцию ЕС после введения тарифов на электромобили. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – Экономическое принуждение Китая: уроки Литвы. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – Торговые ограничения Китая в отношении австралийского экспорта. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – ASML statistics (доля Китая в выручке). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Annual Report 2025, финансовые показатели. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – How China built its Manhattan Project to rival the West in AI chips. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – China invests billions to close critical chokepoints. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – Llegada de turistas a Baleares sigue al alza, 28 сентябрь 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – Restaurant-Präsident verzweifelt an der neuen Sparsamkeit, 24 август 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarmas en los restaurantes de Mallorca, 10 сентябрь 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Pérdida de cruceros en invierno, 10 февраля 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Deutsche Urlauber kehren Mallorca zunehmend den Rücken. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Ajuntament de Barcelona – Tourism impact up to July 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – UN Tourism: 0,4% роста в первой половине 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] ECB – Staff macroeconomic projections сентябрь 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – Последствия конфликта в Иране становятся очевидными. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — ежегодный реальный ВВП, Европейский союз (ЕС-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — ежегодный реальный ВВП, Соединённые Штаты, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — квартальный ВВП и экспортный ценовой подход ЕС-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — квартальный ВВП Соединённых Штатов, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Real Exports of Goods and Services, EXPGSC1, квартальные уровни, цепные доллары 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — консолидированный экспорт товаров и услуг за пределы ЕС, bop_eu6_q, credit, SCA, EU27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Европейская комиссия — European Economic Forecast, Spring 2026, Institutional Paper 341, май 2026, информационная граница 4 мая 2026; базовые прогнозы ВВП США/ЕС и неблагоприятный энергетический сценарий. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — OECD expects AI boom to help offset Middle East energy shock for now, 23 сентябрь 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OECD — Good Jobs for All in a Changing World of Work, 2018; затраты на увольнение, мобильность рабочей силы, производительность и специфические для компании знания. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — China vows response if EU introduces moves targeting Chinese trade, сообщение от 30 сентября 2026, опубликовано 29 сентября в 23:32 UTC; официальное китайское предупреждение и отличие от вариантов, упомянутых Global Times. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Европейская комиссия — EU trade relations with China, по состоянию на 30 сентября 2026; существующие экспортные ограничения, нарушение европейских цепочек поставок, неравный доступ к рынку и импортозамещение. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — EU-China Relations Face an Existential Test, but Escalation Is Not Inevitable, 29 сентября 2026; анализ экспортных лицензий, ответных мер и различающихся европейских интересов. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] ЕЦБ — Government Finance Statistics Guide, август 2014, в частности производство государственного сектора, вознаграждение, трансферты и показатели объёма. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Евростат — ESA 2010, глава 9: таблицы ресурсов и использования; ВВП, добавленная стоимость, промежуточное потребление и импорт. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/