Guia de leitura
Este documento distingue dois tipos de afirmações: factos e cálculos baseados em fontes (M), e cenários e prognósticos condicionais (S). Nos gráficos, explica-se separadamente quais são os dados de origem, qual o cálculo efetuado e qual a interpretação de um cenário.
- Medido (M): valores baseados em fontes, acontecimentos relatados e cálculos transparentes com esses dados, com o número da fonte entre parênteses retos.
- Cenário (S): projeções condicionais, cronologias e prognósticos qualitativos de direção; os pressupostos e o significado da representação gráfica são indicados.
Para a capacidade produtiva, o artigo utiliza os conceitos do quadro Open Vizier: PBW, NTPK e NEPK. Os valores neerlandeses anteriormente calculados são PBW 2024 € 709 mil milhões, 62,9% do PIB; NTPK aproximadamente 5,2% do PIB; e NEPK aproximadamente 3%. Estes valores de referência neerlandeses não foram novamente determinados aqui e não constituem os valores iniciais dos gráficos europeu e americano. NTPK abrange o núcleo produtivo ligado às exportações, incluindo a propriedade estrangeira; NEPK é a parcela de propriedade nacional desse núcleo.
1. O núcleo em resumo
- Crescimento sem garantia do núcleo (M). O crescimento do trabalho dos empregados concentra-se em grande medida nas administrações públicas e na saúde: dos +71.000 ETI num ano, 47.000 ETI ocorreram aí; o restante cresceu 0,5%. Esta é uma decomposição do emprego, não uma explicação completa do crescimento do PIB. [1]
Erosão industrial (S). A química, a indústria de base, o aço e os fornecedores da indústria automóvel estão a contrair-se em simultâneo. Com fatores de cadeia (automóvel 6, química 3, aço 3 a 4), a perda bruta num cenário intermédio ascende a aproximadamente 42.000 ETC e, num cenário grave, a aproximadamente 120.000 ETC, mais aproximadamente 17.000 ETC se a ASML perder as suas vendas à China.
Sem margem (M/S). O défice 2027 está estimado em 2,9% do PIB, com mais 0,1% do PIB (± € 1,3 mil milhões) até ao limite europeu. Já inclui € 3,3 mil milhões de subexecução adicional [21]. Numa base de PBW, 2,9% do PIB corresponde aproximadamente a 4,6%.
Fuga dos agentes (M). O capital e o empreendedorismo abandonam o núcleo da UE em direção ao Golfo, a Singapura e à Suíça; os Países Baixos respondem com um imposto de emigração em vez de uma menor carga fiscal [28, 30, 31].
Alavanca externa (M). A China utiliza de forma sistemática, r rápida e direcionada, suspensões das exportações e medidas antidumping, e revoga-as assim que a contraparte cede [52, 53, 55].
Primeiro ponto de rutura (M/S). A França é o grande país mais fraco: dívida de 115,7% e défice de 5,1% do PIB em 2025 [49], um orçamento que pode fazer cair o governo [50], e eleições presidenciais em 18 de abril e 2 de maio de 2027 [51]. Essa é a janela que indica para a primeira rutura.
Turismo (M). Não encontro uma queda de 35% em Maiorca e Barcelona nos números de visitantes: estes ainda aumentam ligeiramente. A rutura está nos gastos: volume de negócios da restauração em Maiorca −12 a −14% em agosto, passageiros de cruzeiros −34% e −64% em novembro e dezembro [62, 63, 65]. Esse é o sinal precoce de uma crise do turismo, ainda não a crise em si.
2. Como aconteceu
2.1 Uma medição que esconde a erosão
M. A produção não mercantil das administrações públicas é, em grande medida, valorizada monetariamente pelos custos de produção; para o PIB conta o valor acrescentado, sem contabilizar duas vezes os produtos intermédios adquiridos. A remuneração dos trabalhadores das administrações públicas foi de € 103,9 mil milhões em 2025. Uma massa salarial mais elevada pode aumentar o valor nominal, mas não gera automaticamente o mesmo crescimento real do PIB nem receitas adicionais de exportação. Os impostos e as prestações monetárias não são, por si só, produção; o equipamento importado também não constitui integralmente valor acrescentado interno. A objeção fundamental ao PIB como único indicador económico é, portanto, que uma maior atividade medida pode coexistir com menor bem-estar, mais obrigações e uma base produtiva geradora de rendimento mais fraca. [2, 3, 83, 84]
As exportações geram 35,2% do PIB em valor acrescentado (2023) e 31,4% do emprego [4]. A maior parte disso é produção própria: bens neerlandeses 17,2% e serviços 13,6% do PIB, reexportações 4,3% (2022) [5]. A parte que fica em mãos neerlandesas após impostos, o seu NEPK, é aproximadamente 3%. Todo o edifício assenta nesse núcleo estreito.
2.2 Energia: a fonte própria fechada, a rede demasiado cara
A extração de gás em Groningen está legalmente proibida desde 19 de abril de 2024 [6]. Os pequenos campos ainda produziram 8,84 mil milhões de m³ em 2025 [7]. O preço é determinado na bolsa europeia; o TTF atingiu um pico de € 82,60/MWh em 14 de setembro de 2026 [8]. As tarifas de rede aumentam cerca de 20% em 2027, também para os grandes clientes da TenneT, e os investimentos na rede até 2040 ascendem a € 235 mil milhões [9]. A indústria paga 15% mais pela eletricidade do que na Bélgica, 30% mais do que na Alemanha e até 70% mais do que em França [10]. A energia eólica marítima reduz o preço grossista, mas os custos regressam através da rede e do regresso dos subsídios.
2.3 Indústria: encerramentos com uma longa cadeia
| Setor | Medido | Fonte |
|---|---|---|
| Química | 48.000 empregos diretos e 123.000 indiretos; os Países Baixos tiveram 20% dos encerramentos de fábricas europeus 2022–2025 | [11] |
| Indústria de base | Valor acrescentado −12% em 2019–2024 | [12] |
| Tata Steel | Aproximadamente 9.000 empregos diretos, aproximadamente 30.000 indiretos; decisão sobre € 2 mil milhões de apoio adiada até 1 de março de 2027 | [13, 14] |
| Indústria automóvel alemã | −42.300 empregos (−5,8%) até 691.500, o nível mais baixo desde 2005; fornecedores −7,6% | [15] |
| Fornecedores alemães | 333 processos de insolvência desde o início de 2024; emprego −13% em 2023–2025 | [16] |
| Diferença salarial | VW: € 74 por hora em Emden contra € 12 em Tianjin; custos fabris por automóvel € 4.850 contra € 1.078 | [17] |
| Setor automóvel neerlandês | Cerca de 55.000 trabalhadores na indústria transformadora | [18] |
| Subsídio de desemprego industrial | De quase 14.000 (dez. 2022) para 20.500 (junho 2026); um quarto dos empregadores indica procura insuficiente | [19] |
S. Cálculo com fatores da cadeia (cenário, FTE brutos, cerca de 0,9 FTE por emprego industrial):
| Item | Perda direta | Fator | Médio (FTE) | Grave (FTE) |
|---|---|---|---|---|
| Fornecedores do setor automóvel | 7 a 13% de 55.000 | 6 | 21.000 | 39.000 |
| Química | 5 a 10% de 48.000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1.800 a 9.000 | 3 a 4 | 6.000 | 35.000 |
| Cadeia dos laticínios e da pecuária | Análise da WEcR (contração de 8% a 30%) | na análise | 9.000 | 35.000 |
| Arcadis Nederland | proporcionalmente até 3× devido aos custos gerais | – | 75 | 250 |
| ASML e fornecedores | perda de receitas na China, 25.000 trabalhadores contratados nos Países Baixos | 2,8 | – | 17.000 |
| Total | cerca de 42.000 | cerca de 140.000 |
Valores brutos; uma parte encontra outro trabalho enquanto a indústria ainda tem cerca de 30.400 vagas [19]. Na indústria automóvel, é possível alguma dupla contagem, porque o 55.000 já inclui fornecedores. O número da ASML utiliza uma quantidade de trabalhadores neerlandeses que não foi verificada na fonte.
2.4 O orçamento: já não há margem de segurança
O saldo orçamental da UEM está estimado em −2,3% do PIB em 2026, −2,9% em 2027 e −2,5% em 2028 e 2029; o PIB 2027 é de € 1.278 mil milhões [21]. O Grupo de Estudo para o Espaço Orçamental recomendou −2% para manter a dívida estável [22]. A despesa com a saúde cresce de € 118 para € 124 mil milhões (2026–2031). As medidas relativas aos subsídios e o aumento da franquia foram adiados por um a dois anos [21]. O número de pessoas que podem trabalhar na saúde diminui até 2040 em um terço relativamente ao número de idosos [23].
S. Com um efeito orçamental de € 40.000 a € 50.000 por FTE perdido (pressuposto), o cenário intermédio custa € 1,7 a 2,1 mil milhões por ano e o cenário grave € 4,8 a 6 mil milhões. O défice passaria então para 3,05 a 3,4% do PIB; numa base de PBW, para cerca de 5 a 5,5%. Acima de 3%, o Governo analisa medidas do lado da despesa e das receitas [21], e a saúde e a segurança social são as maiores rubricas.
2.5 Inflação, poder de compra e a espiral
M/S. A inflação foi de 3,3% em agosto de 2026 [24]; o BCE prevê um pico de 3,6% no quarto trimestre [69]. Só os direitos aduaneiros sobre as importações provocam cerca de 1 pontos percentuais de uma só vez. As interrupções no fornecimento (chips, terras-raras, matérias-primas para medicamentos), juntamente com um choque energético, podem, contudo, levar a valores de dois dígitos, como os 14,5% de setembro de 2022. Se o estreito de Ormuz permanecer fechado, os preços podem subir subitamente de forma acentuada [70].
S. A espiral: a pressão fiscal aumenta → quem pode, parte → a produção e as exportações diminuem → o que fica passa a ser propriedade estrangeira → os encargos com a saúde, a AOW, os juros e a defesa recaem sobre um núcleo mais pequeno → a pressão fiscal aumenta ainda mais. A agitação reforça este processo através do adiamento dos investimentos e de um menor consumo; as empresas já fazem sobretudo investimentos de substituição [70].
2.6 A saída de capital e de portadores
| Destino ou medida | Registado | Fonte |
|---|---|---|
| Emirados Árabes Unidos | +9.800 milionários (estimativa 2025), maior entrada | [30] |
| Singapura | Mais de 2.000 gestores de patrimónios familiares com benefício fiscal no final de 2025, contra cerca de 400 em 2020 | [31] |
| Vencedores europeus | Itália, Suíça, Grécia; perdedores: Reino Unido, Alemanha, França | [29] |
| Países Baixos | Imposto de saída ajustado desde 1 de janeiro de 2025, dirigido aos rendimentos e patrimónios elevados | [28] |
| Malta | Taxa efetiva de imposto sobre as sociedades de cerca de 5% através de reembolso; Pillar Two adiado; opção de 15% (FITWI) desde setembro de 2025; passaportes dourados proibidos pelo Tribunal de Justiça da UE | [32, 33, 34, 35] |
| Guernsey | 20% de imposto fixo sobre o rendimento, 0% de taxa normal para as empresas, sem imposto sobre mais-valias, sucessões ou IVA; fora do Reino Unido e da UE | [36, 37] |
2.7 A China como alavanca
| Motivo | Resposta chinesa | Fonte |
|---|---|---|
| A Austrália pede uma investigação sobre o coronavírus (2020) | Direitos aduaneiros sobre cevada e vinho; levantados após mudança de governo | [57] |
| A Lituânia abre um escritório em Taiwan (2021) | Boicote comercial | [56] |
| Direitos aduaneiros da UE sobre veículos elétricos chineses (2024) | Direitos anti-dumping sobre conhaque, carne de porco e produtos lácteos | [55] |
| Direitos aduaneiros norte-americanos (abril de 2025) | Controlo das exportações de terras-raras para todos os países | [53] |
| Os Países Baixos assumem o controlo da Nexperia (2025) | Proibição das exportações da Nexperia a partir da China; posteriormente, isenção | [52] |
M. A aplicação integral dos controlos chineses sobre as terras-raras coloca em risco, segundo a AIE, $ 6.500 mil milhões de produção fora da China [54]. A parcela da China nas receitas da ASML diminui de 33% (2025) para cerca de 20% (2026) [58]. A China tem um protótipo de EUV em testes [60] e um fundo estatal de $ 47,5 mil milhões, tendo a litografia como prioridade [61], contra € 4,7 mil milhões de I&D da ASML em 2025 [59].
2.8 Um Governo que não toma medidas
Com um limiar eleitoral de 0,67% [25], entraram em 2025 quinze partidos no Parlamento [26]. O governo Jetten é um governo minoritário com 66 dos 150 assentos [27]. As grandes decisões são adiadas: a Tata Steel para março de 2027, o azoto, o congestionamento da rede. Quem aborda a causa paga o preço antes das próximas eleições; o benefício surge depois. Assim, intervém-se nas consequências e a base permanece intocada.
2.9 O meu juízo sobre o conjunto
A Europa destrói em grande medida os seus próprios alicerces: fechando a sua própria fonte de energia, onerando os que suportam o sistema mais do que a concorrência, adiando decisões e utilizando uma bitola que oculta a contração. A China, as tarifas americanas e o choque energético aceleram o processo, mas não o causam. O resultado é uma erosão lenta enquanto houver recursos para esgotar: fundos de pensões, poupanças, habitações e empresas. Uma erosão lenta é mais perigosa do que uma crise rápida, porque cada passo ainda parece suportável e ninguém intervém, enquanto se perde aquilo que ainda podia ser salvo.
2.10 Porque é que um PIB crescente pode, ainda assim, ocultar uma economia em enfraquecimento
O PIB não pode demonstrar, por si só, se a base produtiva geradora de rendimentos, o bem-estar e a autonomia económica de um país estão a fortalecer-se. Mede o valor acrescentado interno durante um período. Isso é diferente da dimensão, qualidade e resiliência do núcleo produtivo do qual deverão provir os rendimentos futuros. Um PIB crescente e uma NTPK em enfraquecimento não são, por isso, necessariamente contraditórios. [83, 84]
M. A produção do Estado conta, mesmo sem venda a preços de mercado. A produção não mercantil do Estado é, em grande medida, valorizada monetariamente através dos seus custos de produção. Mais serviços públicos pagos e mais equipamento produzido internamente podem, assim, aumentar o PIB. O PIB, por si só, não esclarece se essa atividade adicional amplia a capacidade de gerar rendimentos ou se é sobretudo necessária para fazer face a danos, ameaças e perturbações já existentes. Essa distinção é essencial para avaliar a capacidade produtiva. [83, 84]
S. Pense-se num país em que as fábricas encerram enquanto aumentam as despesas com a defesa, a aplicação da lei e a recuperação. A produção interna adicional destinada a essas tarefas conta para o PIB, mas não repõe automaticamente as receitas de exportação, os fornecedores, o conhecimento e a margem para investimento que desapareceram. As despesas podem ser necessárias e, ainda assim, coexistir com menos bem-estar livremente disponível e uma fatura mais pesada para a base geradora de rendimentos remanescente. Um forte aumento da criminalidade é, neste caso, uma possível causa de cenário, não uma evolução estabelecida nestes gráficos.
A contabilidade deve, contudo, manter-se rigorosa: um aumento dos salários ou dos preços não é automaticamente crescimento real em volume; os impostos e as transferências monetárias não são, por si só, produção; e o equipamento importado não é integralmente contabilizado como valor acrescentado próprio no cálculo da produção interna. O problema não é, portanto, que todas as despesas públicas sejam fictícias, mas que o crescimento do PIB, por si só, não dá resposta à questão de saber se a economia está a acumular mais capacidade sustentável de gerar rendimentos e bem-estar. [83, 84]
NTPK e NEPK respondem a uma pergunta diferente. Neste artigo, NTPK é o núcleo produtivo ligado às exportações, incluindo a parte detida por entidades estrangeiras; NEPK é a parcela de propriedade nacional desse núcleo. O gráfico qualitativo sobre o futuro diz respeito à direção esperada desse núcleo. Os gráficos históricos abaixo referem-se exclusivamente ao PIB e às exportações e não são apresentados como medições de NTPK.
2.11 Gráficos históricos: o que foi medido e como foi calculado o índice?
M. Estes dois gráficos descrevem o passado, de 2021 a H1 2026. Cada série tem a sua própria média anual de 2021 como valor inicial 100. Um índice de 110 significa, por isso, um nível 10% acima desse mesmo nível de base, não um crescimento de 10% em cada ano nem uma comparação da dimensão absoluta das economias americana e europeia.
O cálculo é igual para cada série: índice no período t = 100 × nível no período t ÷ média anual de 2021. Para 2021–2025, é utilizada a média dos quatro níveis trimestrais; para H1 2026, a média dos dois primeiros trimestres, sem alterar a base de 2021. Os pontos são médias do período, não valores no final do ano; as taxas de crescimento não foram somadas. [73–76]
| Série | Fonte e tratamento | O que a série não mede |
|---|---|---|
| PIB real, UE-27 e EUA | Níveis trimestrais do Eurostat em volumes encadeados, ajustados de sazonalidade e de calendário, convertidos para 2021 = 100. [73, 74] | Não mede separadamente NTPK, o bem-estar disponível ou a autonomia estratégica. |
| Exportações reais, EUA | Exportações de bens e serviços em volumes reais, BEA através da FRED, convertidas para a mesma base de índice. [75] | Não deduz todos os inputs estrangeiros nem faz uma correção completa relativa à fração produtiva e à pressão fiscal. |
| Exportações externas reais, UE-27 | Exportações nominais para fora da UE constantes da balança de pagamentos, divididas por um fator de preços de exportação aproximado das contas nacionais. O comércio entre Estados-Membros não está incluído no fluxo de exportações. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | O fator de preços inclui também o comércio intra-UE e, por isso, não é um índice de preços exato exclusivamente das exportações extra-UE; a série não é um NTPK. |
Dados trimestrais utilizados (CSV)
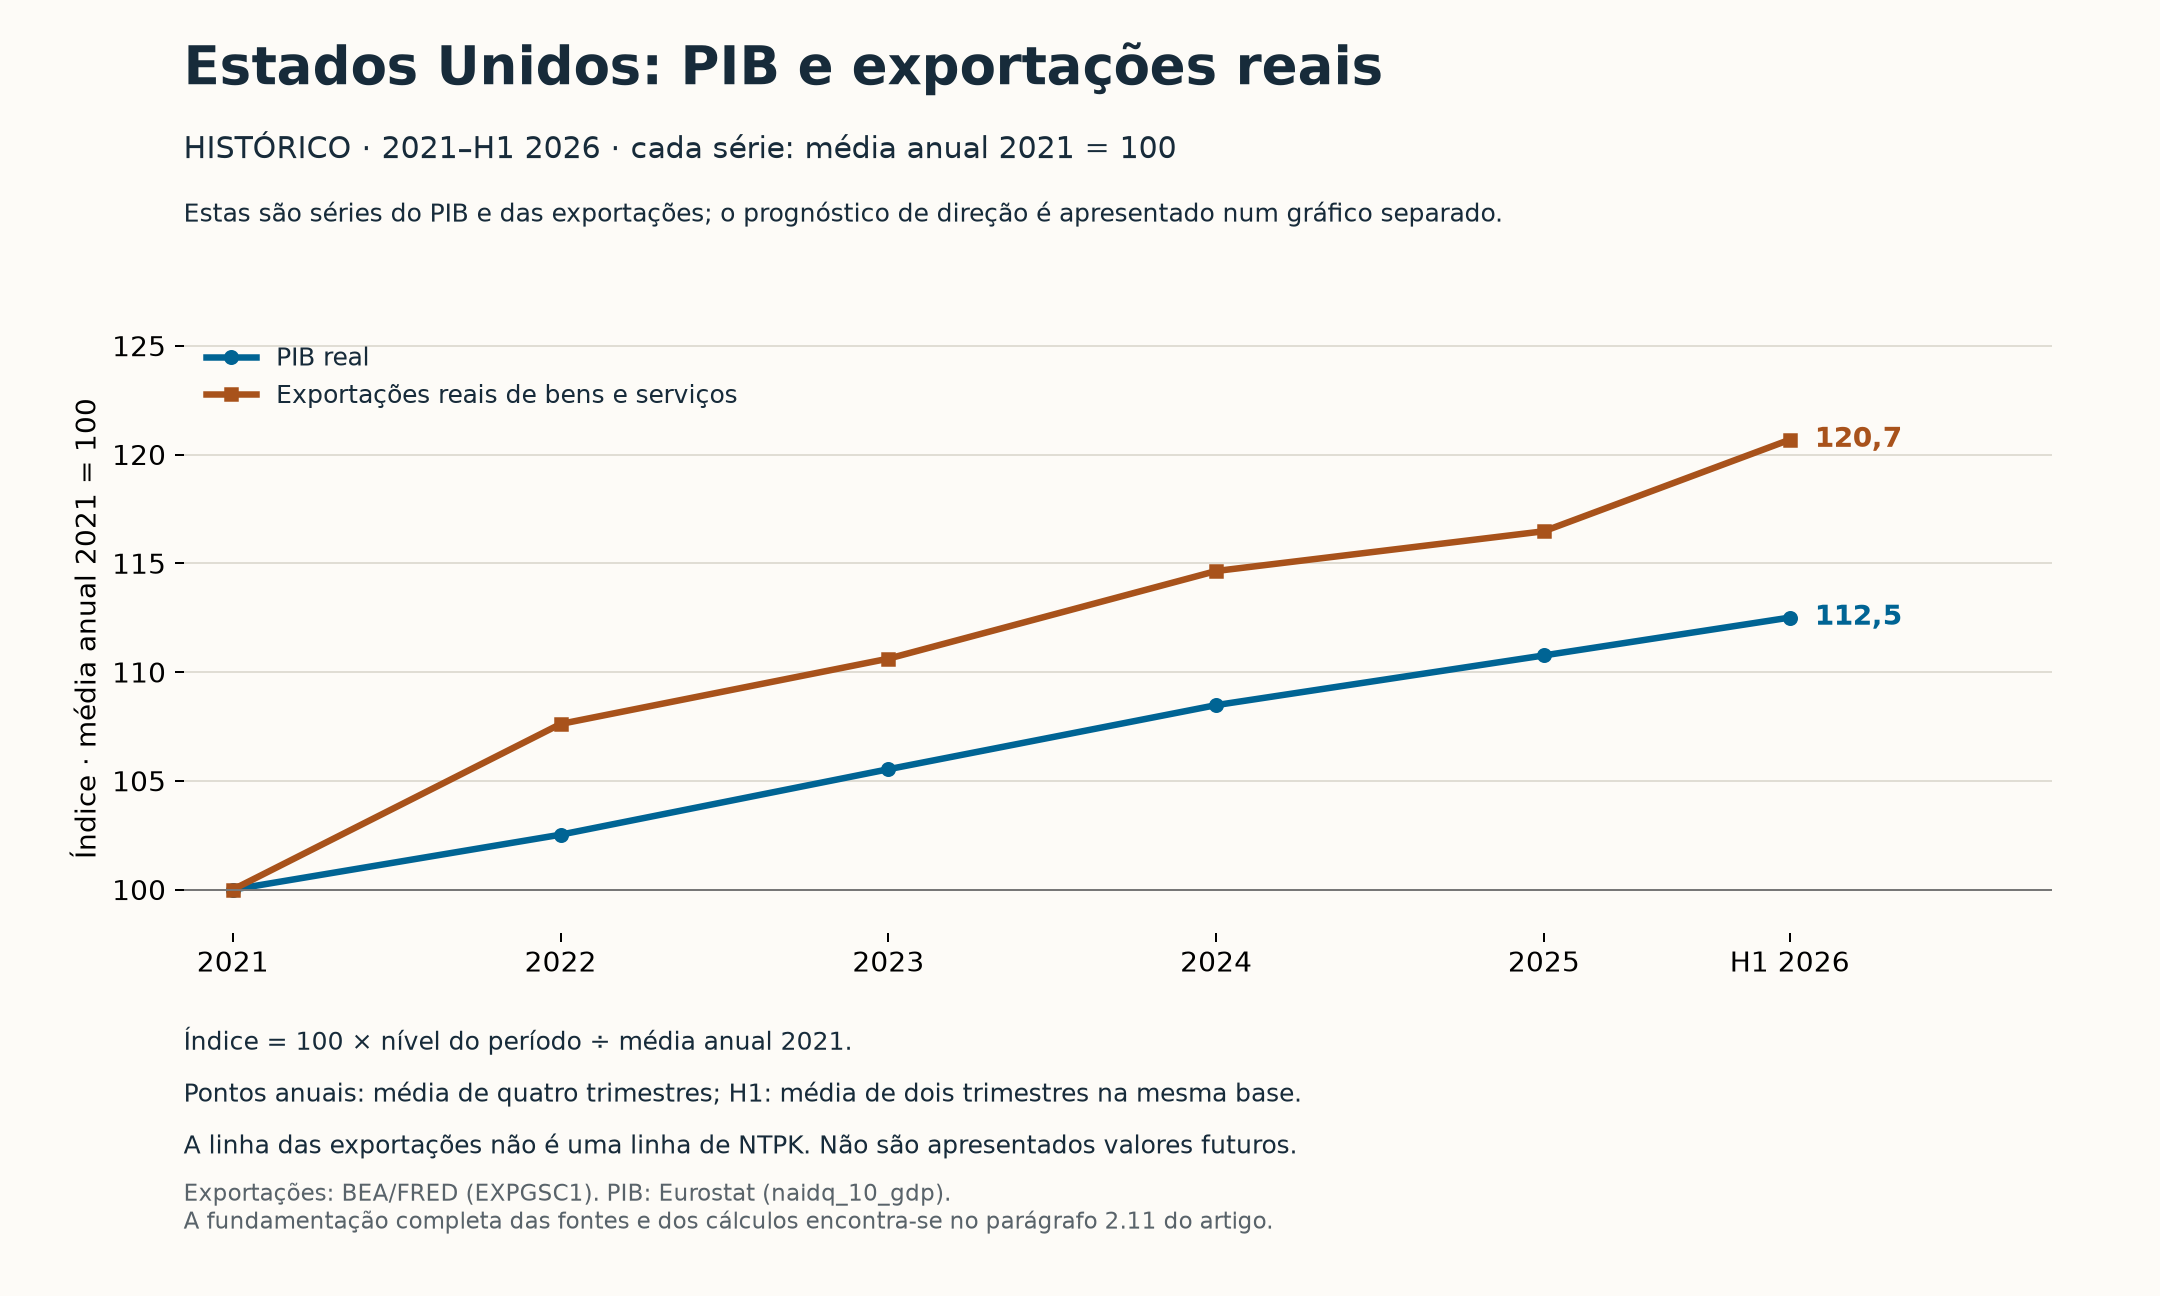
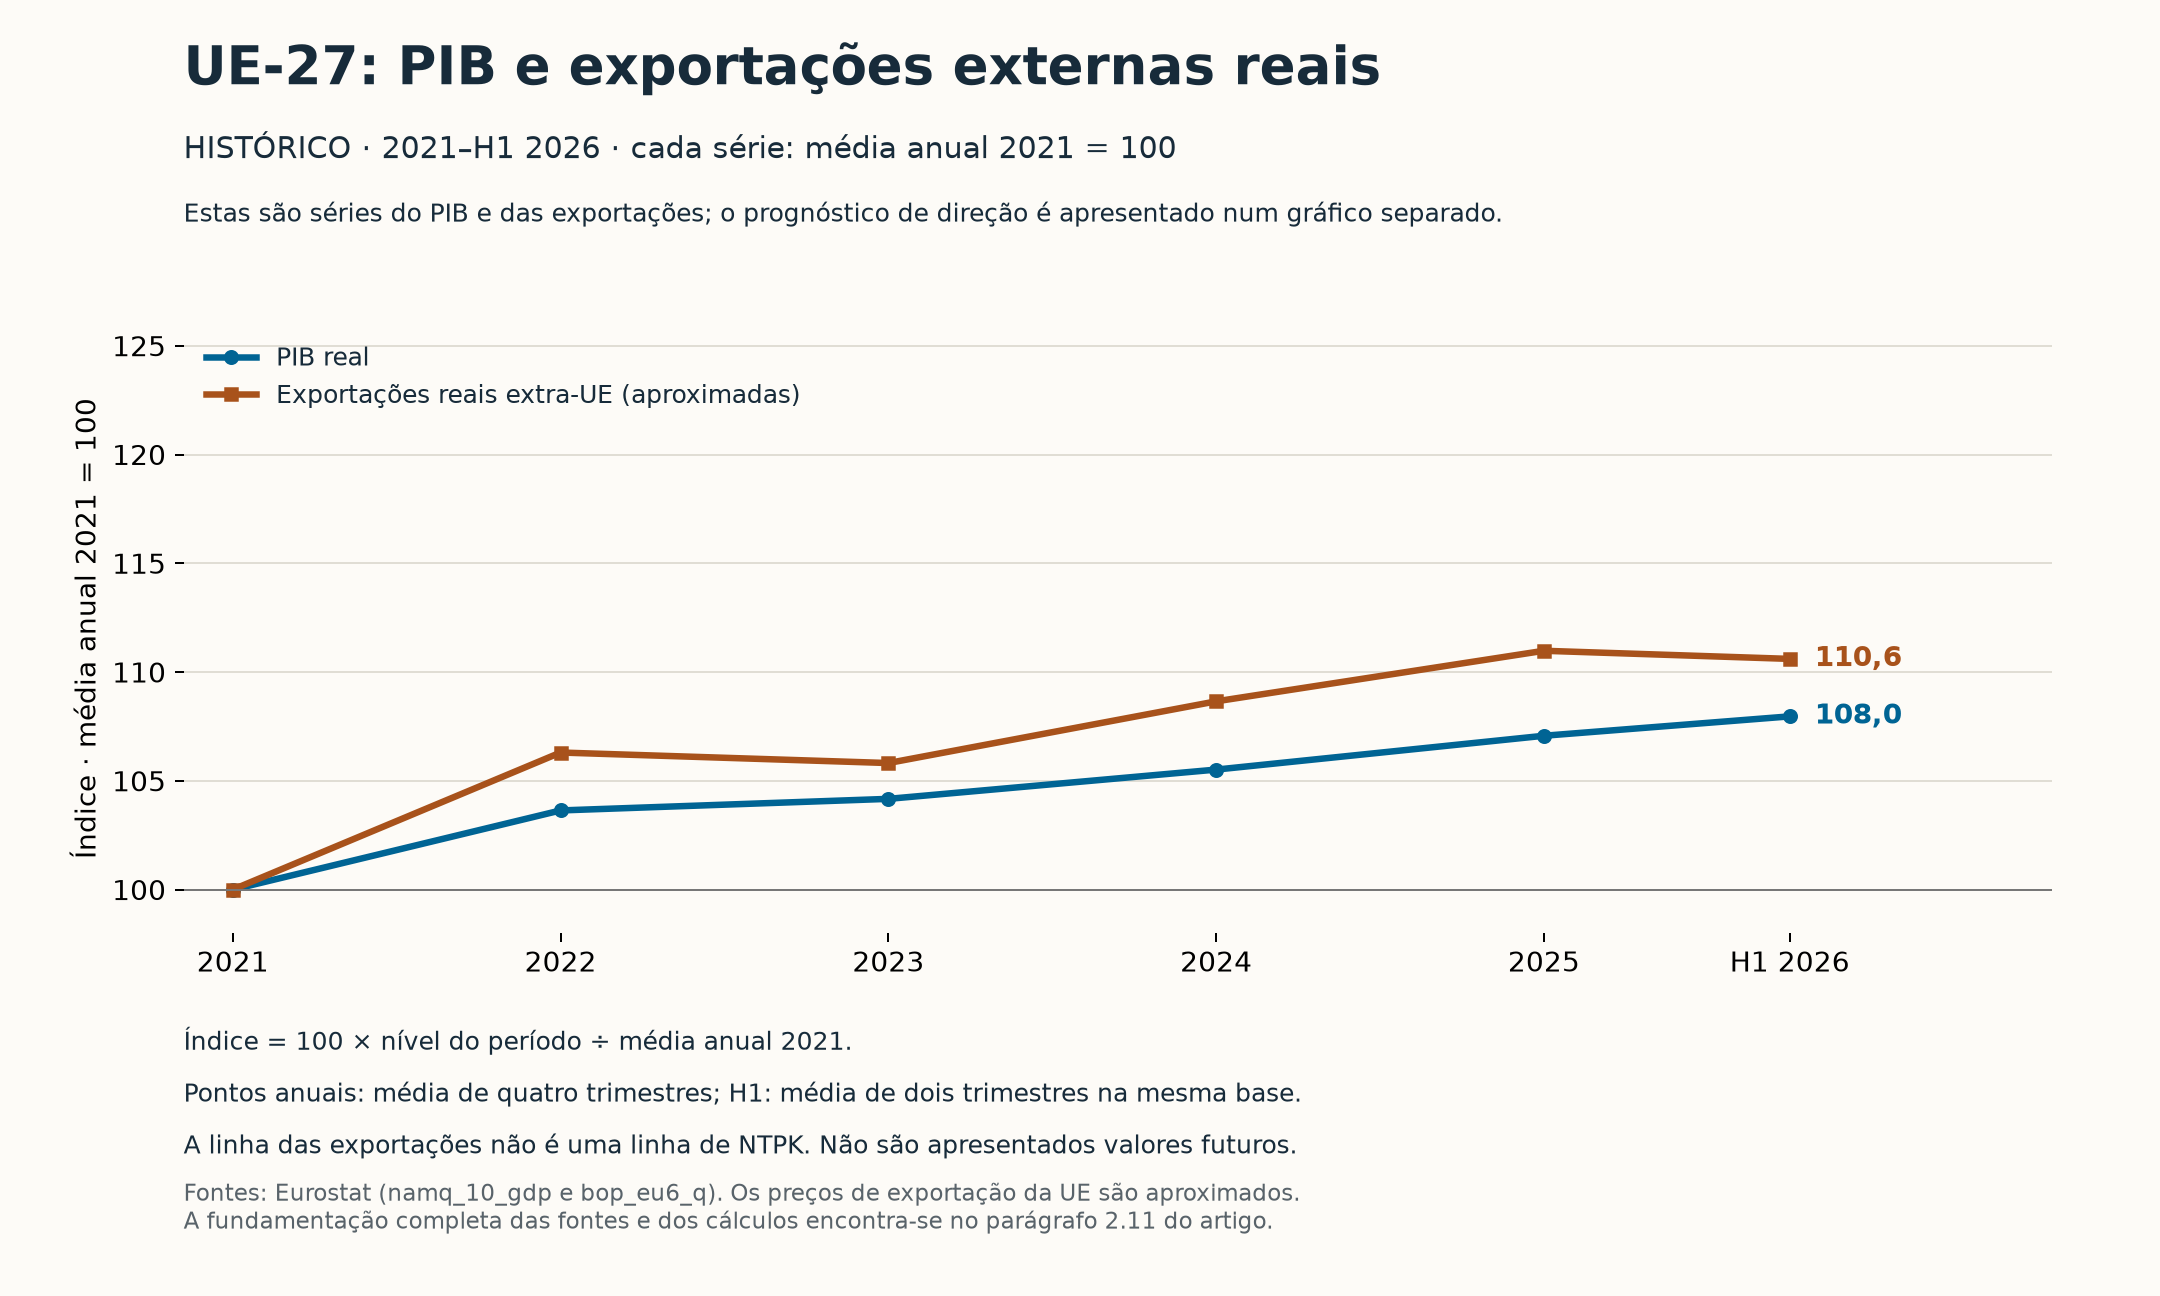
Com este método, os índices do PIB em H1 2026 situam-se em 112,5 para os EUA e em 108,0 para a UE-27; os índices das exportações situam-se em 120,7 e 110,6. As séries americanas subiram mais fortemente desde 2021. O facto de as exportações europeias ainda se encontrarem acima do seu nível inicial não constitui prova contra um enfraquecimento posterior do núcleo produtivo: o nível passado e a direção futura respondem a perguntas diferentes. [73–76]
2.12 Em que se baseia a previsão direcional
O gráfico do futuro é uma síntese editorial dos seguintes sinais e mecanismos, não uma série anual de NTPK ajustada estatisticamente. As fontes fundamentam os riscos e a direção escolhida; não fornecem a inclinação desenhada, os pontos de índice anuais ou a largura da zona cinzenta. Não foram atribuídos pesos numéricos nem probabilidades a estes mecanismos.
- Indústria, energia e cadeias de abastecimento. As perdas de postos de trabalho, os encerramentos de fábricas, os custos da energia e os problemas dos fornecedores referidos nos parágrafos 2.2 e 2.3 constituem a base factual. A transmissão para o cenário é uma menor produção local, menor liquidez e menor margem para investir, seguida da perda de fornecedores especializados e de conhecimento. Os cenários de FTE brutos das tabelas não são novamente adicionados ao gráfico como perdas de postos de trabalho medidas adicionais. [9–19]
- China: pressão sobre as vendas e o abastecimento. A ameaça chinesa de retaliação e os controlos de exportação já existentes são factos relatados. O cenário é que a concorrência prejudica a base de geração de rendimento europeia, enquanto eventuais contramedidas europeias podem desencadear novas limitações ao escoamento ou aos fatores de produção críticos. Não fica, assim, determinado quais medidas adicionais serão efetivamente adotadas. [80–82]
- Capital, empreendedorismo e encargos públicos. Os parágrafos 2.4–2.6 descrevem a pressão orçamental e a transferência de pessoas com património e de atividades económicas. A transmissão para o cenário é que o reinvestimento insuficiente na produção europeia e encargos mais elevados dificultam a recuperação. Pessoas que se mudaram, património transferido, investimentos anunciados e produção interna efetivamente perdida não são, nesse contexto, montantes intermutáveis. [21, 28–31]
- Estados Unidos: evolução inicial relativamente mais forte. As séries recentes do PIB e das exportações mostram uma evolução mais forte do que a da UE-27. Isso sustenta aqui uma expectativa de direção relativamente mais favorável, mas, por si só, não prova um crescimento futuro de NTPK: as tensões comerciais, os retornos dececionantes dos investimentos e os problemas de financiamento continuam a constituir cenários de baixa. [73–76, 78]
S. O ponto de viragem surge quando já não é possível adaptar-se a tempo. Se um componente indispensável se esgota antes de estar disponível uma alternativa utilizável, a produção pode parar. Se a paragem durar mais do que as reservas financeiras permitem, seguem-se encerramentos no cenário desfavorável; se depois desaparecerem fornecedores, trabalhadores qualificados e conhecimento, a capacidade não recupera automaticamente quando o comércio voltar a crescer. Esta cadeia explica por que razão a parte inferior europeia da zona de cenários aponta para um enfraquecimento mais acentuado.
2.13 Previsão direcional 2026–2030: como devem ser lidas as linhas e a zona cinzenta
S. A minha expectativa central quanto à direção, com a continuação das condições atuais, é um enfraquecimento adicional do núcleo produtivo europeu, em contraste com uma evolução relativamente mais forte, estável ou ascendente, nos Estados Unidos. Este é um juízo condicional sobre a direção de NTPK, não uma previsão de que o PIB europeu diminua todos os anos ou de que todos os setores americanos cresçam.
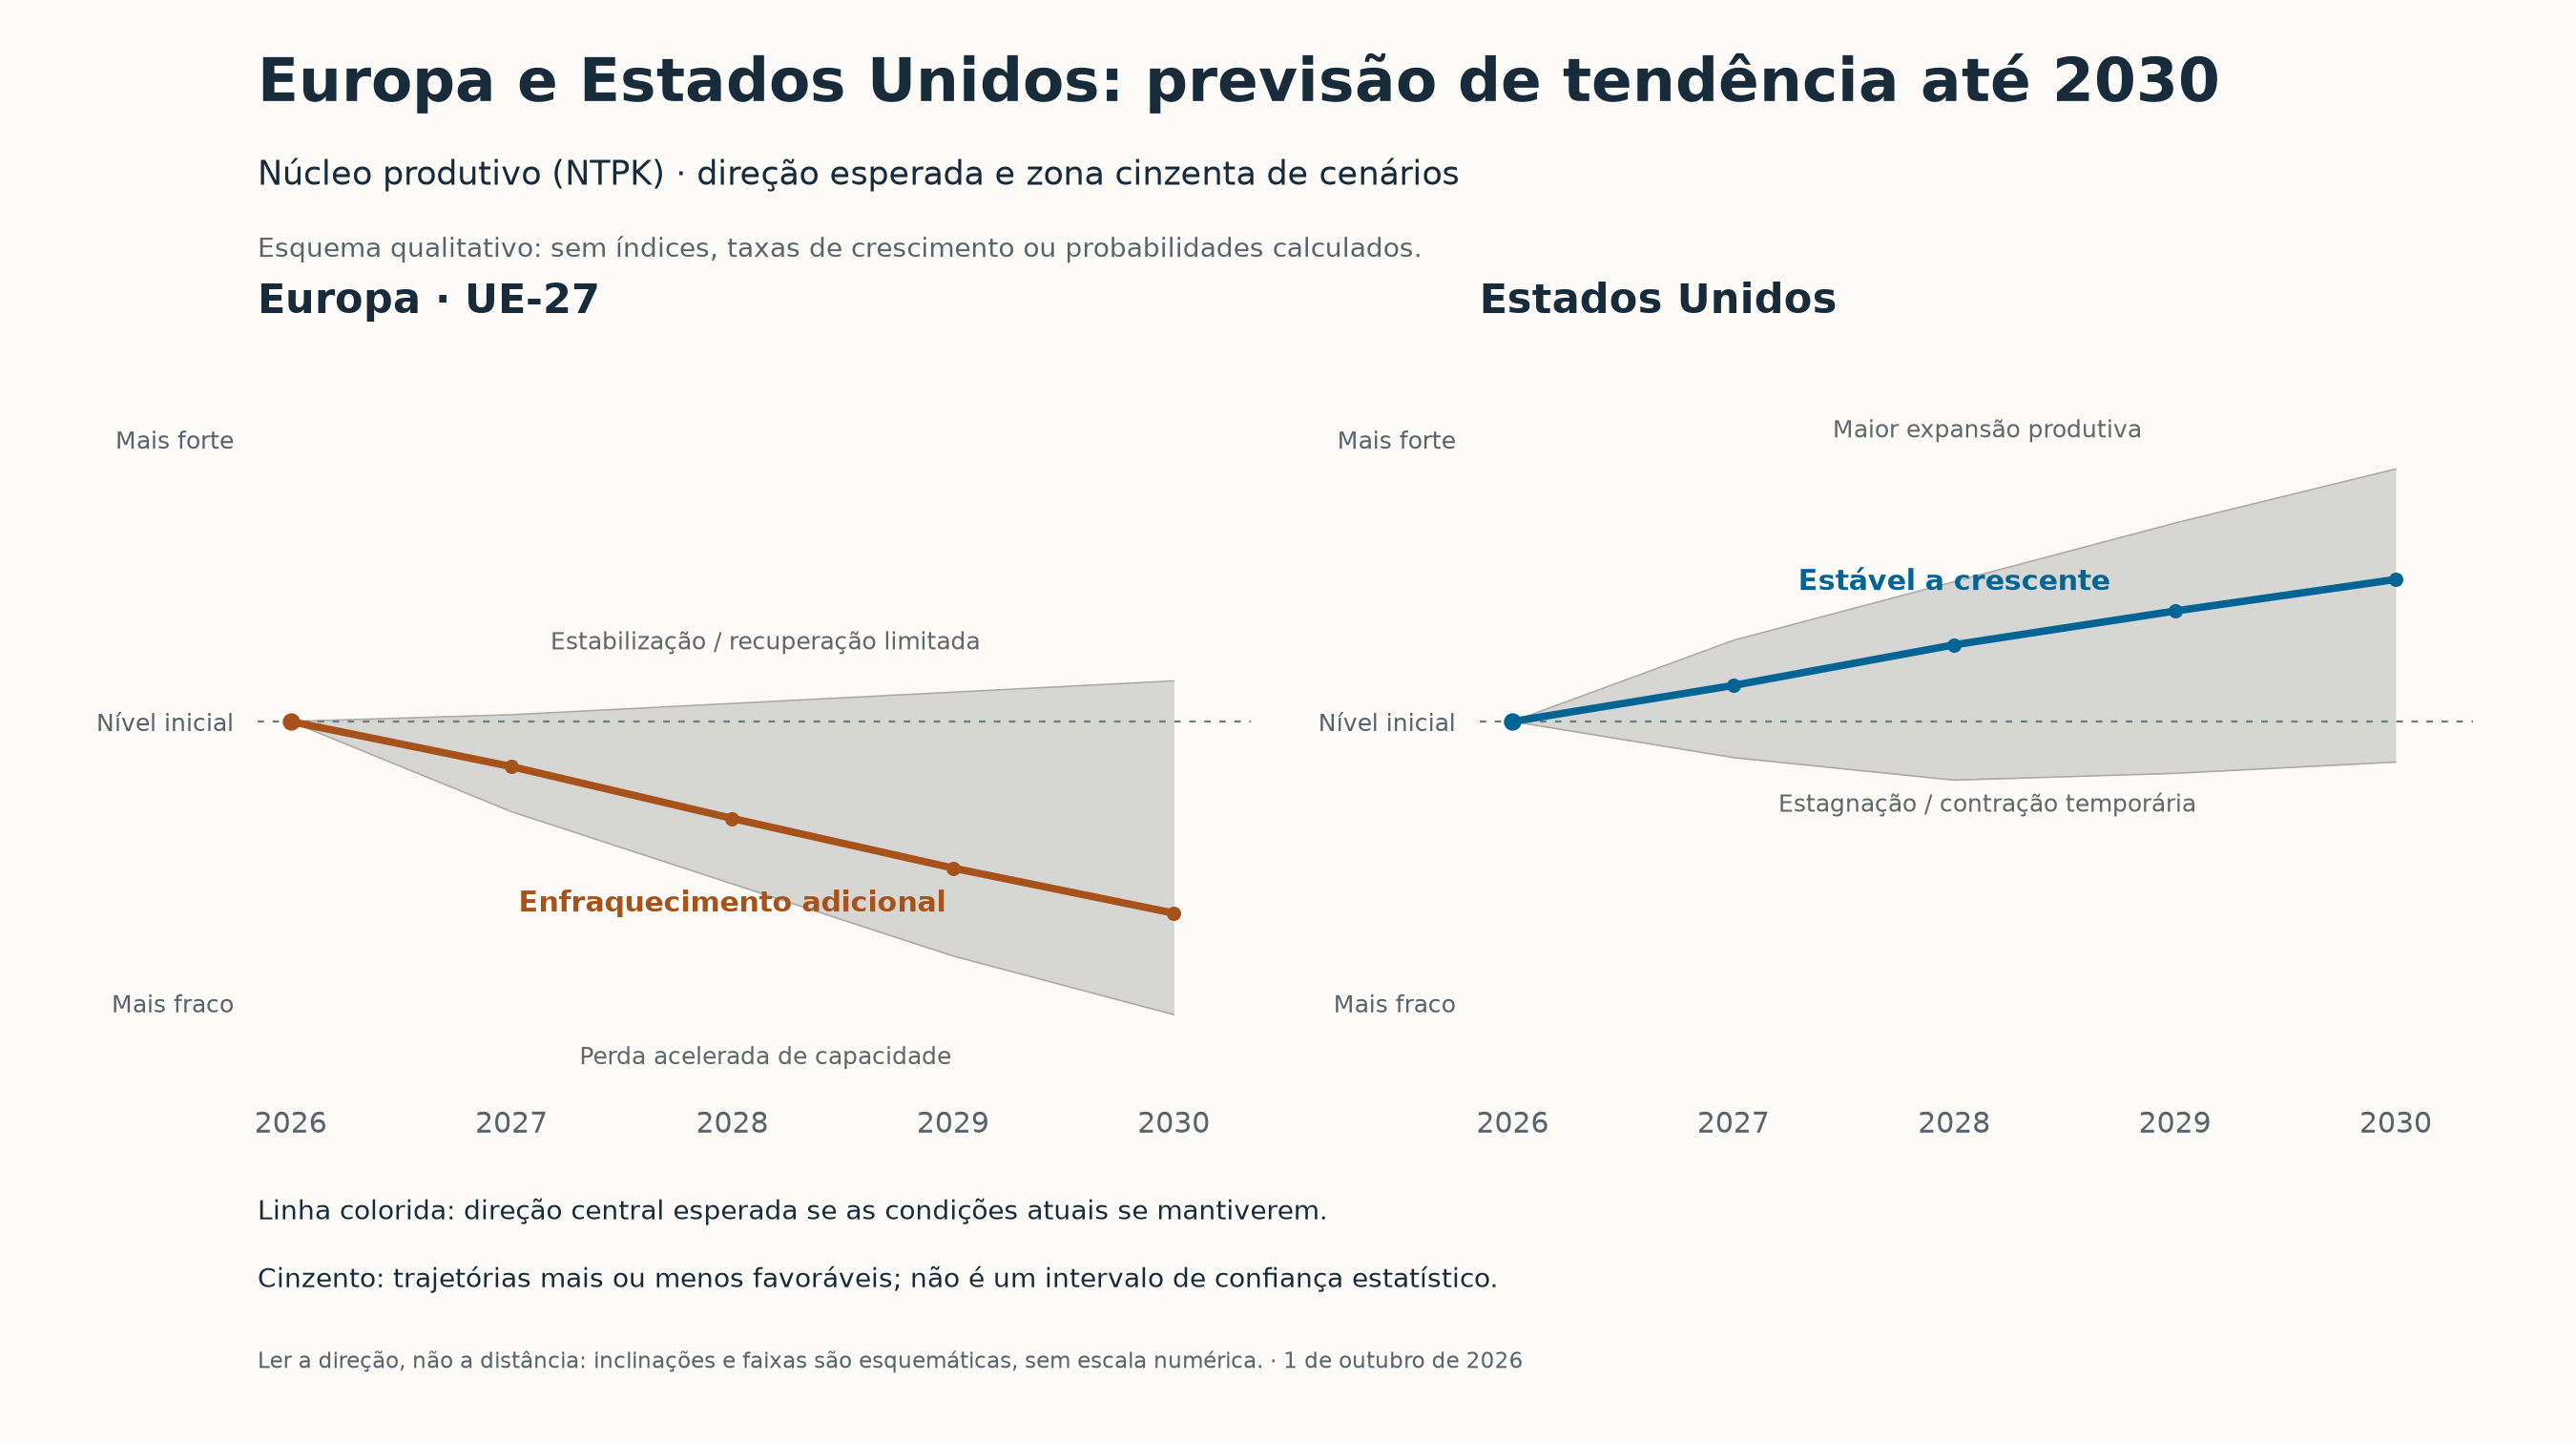
- O eixo horizontal representa o tempo. O período vai de 2026 a 2030. Os pontos anuais individuais não são resultados de um cálculo anual de NTPK.
- O eixo vertical é qualitativo. “Nível inicial” refere-se à situação inicial própria de cada região em 2026, não a um índice comum medido nem a uma dimensão absoluta igual. A distância entre os pontos não representa uma percentagem nem um montante monetário; este eixo não deve ser associado ao índice histórico 2021 = 100.
- A linha colorida representa a expectativa central quanto à direção. Mostra a evolução descrita com a continuação das condições atuais, não um valor esperado estatisticamente determinado.
- A zona cinzenta é uma zona de cenários. Para a Europa, o lado favorável corresponde a uma estabilização ou a uma recuperação limitada graças a melhores condições de produção e investimento; no lado desfavorável, aceleram-se os encerramentos, as perturbações nas cadeias e a perda de margem para investir. Para os EUA, a zona vai da estagnação ou contração temporária até uma expansão produtiva adicional. A largura é esquemática e não exprime uma dispersão calculada, uma margem de erro ou uma probabilidade de 80% ou 95%.
A relação é, assim, clara: os gráficos históricos mostram o que o PIB e as exportações fizeram; a previsão direcional descreve o que, segundo os mecanismos identificados, pode acontecer ao núcleo produtivo. Um PIB em crescimento não tem necessariamente de reforçar esse núcleo. O alerta deste artigo é precisamente que organizar, proteger e financiar uma sociedade pode exigir cada vez mais atividade, enquanto a sua base autónoma de geração de rendimento se enfraquece.
3. A França como primeiro ponto de rutura e a sequência posterior
O cenário é que uma rutura entre ricos e pobres se torne visível primeiro em França, por volta de abril e maio de 2027, e depois noutros países. No trabalho de previsão, revolução significa прежде de mais uma queda de fase-3 no bem-estar, na capacidade de sustentação e na legitimidade institucional, e não principalmente um cenário de rua. Este capítulo confronta o momento com o que está confirmado.
| Momento | O que está confirmado | O que o cenário altera | Fonte |
|---|---|---|---|
| Outubro de 2026 | O orçamento francês tem de estar concluído no início de outubro; negociações anteriores fizeram cair governos | Queda do governo, aumento do spread das taxas de juro, redução do rating | [50] |
| 2025–2026 | Dívida francesa de 115,7% e défice de 5,1% do PIB (2025) | As despesas com juros substituem as despesas sociais | [49] |
| 7 de fevereiro de 2027 | Data-limite para convocar os eleitores; início da recolha de 500 assinaturas | Polarização na campanha | [51] |
| 1 de março de 2027 | Fim da declaração de intenções da Tata Steel | Sinal para a base industrial neerlandesa | [14] |
| 18 de abril e 2 de maio de 2027 | Primeira e segunda volta das eleições presidenciais francesas | A sua janela de rutura: um resultado que os mercados ou a rua não aceitam | [51] |
| 2027–2028 | Défice neerlandês de 2,9% do PIB em 2027 com uma margem de 0,1% | Excedência de 3% na perda de empregos industriais | [21] |
O calendário torna abril–maio 2027, de facto, o momento mais vulnerável na Europa, porque uma eleição coincide com uma posição de dívida sem margem de segurança. Não posso determinar se será uma revolução ou uma longa crise política e financeira. Para um plano de estruturação próprio, isso pouco importa: em ambos os casos, é necessário que o capital seja estruturado antes dessa data fora do alcance de uma crise aguda e que exista um plano para o aplicar produtivamente depois. A ordem dos outros países depende dos mesmos três fatores: dívida sem cobertura produtiva, custos energéticos da indústria e governabilidade.
4. Um banco próprio e um Plano Marshall próprio
4.1 O que o Plano Marshall realmente foi
Entre 1948 e 1951, os EUA enviaram anualmente para a Europa cerca de 1% do seu PIB, num total de aproximadamente $ 13 mil milhões; isso foi menos de 2,5% do rendimento conjunto dos beneficiários [46]. Mais de 90% foi concedido sob a forma de donativo [47]. Na Alemanha, a KfW foi criada em 1948 para canalizar os fundos do Marshall; os ativos do ERP ainda funcionam como um fundo rotativo [48].
A lição é que não foi a dimensão que se revelou decisiva, mas a ligação do dinheiro à recuperação da produção. O dinheiro era emprestado a empresas que produziam, era reembolsado e novamente emprestado. Um Plano Marshall próprio não deve, por isso, ser um mealheiro, mas um fundo produtivo rotativo, com um banco ou uma instituição de crédito como entidade executora.
4.2 As vias jurídicas lado a lado
| Via | O que é permitido | Capital e requisitos | Prazo de execução | Fonte |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Agrupar capital de um círculo limitado de investidores qualificados; não destinado ao público | Administrador designado obrigatório; auditor não obrigatório | 1 dia útil após o pedido completo (via rápida) | [42, 41] |
| Licença bancária de Guernsey | Aceitar depósitos e conceder crédito | Rácio de capital mínimo de 11%, na prática 12 a 16%; taxa de pedido £ 50.925 (2026) | Sem prazo fixo; consulta prévia com a GFSC obrigatória | [39, 40] |
| Banco da UE (licença do BCE) | Banco completo com passaporte europeu | Legalmente € 5 milhões, realisticamente € 20 a 100 milhões de CET1 | Decisão no prazo de 12 meses após o pedido; no total 2 a 5 anos | [43, 44] |
| Licença suíça FinTech | Depósitos até CHF 100 milhões, sem investir e sem pagar juros | Sede e atividade na Suíça; sem garantia de depósitos | Dependente do processo | [45] |
| Instituição de moeda eletrónica da UE | Pagamentos e moeda eletrónica, sem crédito | € 350.000 | Meses | [44] |
Guernsey, como base de governação e de capital, parece ser a melhor solução, porque está fora da UE, é fiscalmente neutra e dispõe de estruturas de fundos rápidas. Uma licença bancária completa só é pertinente quando estiver disponível um montante de várias centenas de milhões. Para a aplicação na UE após a crise, será finalmente necessário também um banco parceiro ou uma filial autorizada na UE. A licença suíça FinTech é inadequada como banco de reconstrução, porque os depósitos não podem ser emprestados.
4.3 A estruturação em quatro camadas
1. Camada 1 – Pool de capital (agora até meados de 2027). Um PIF ou Family PIF em Guernsey reúne o capital de participantes que partem ou pretendem proteger o seu património. Objetivo: segurança jurídica e não mistura com uma crise aguda. Condição indispensável: identificação completa dos participantes e da origem dos fundos.
2. Camada 2 – Sociedade de investimento (2027–2028). Uma holding em Guernsey adquire participações em empresas produtivas com propriedade própria: energia, matérias-primas, materiais de base biológica, construção de máquinas. O critério não é o retorno a curto prazo, mas saber se o investimento aumenta o núcleo produtivo (NTPK) e permanece em mãos próprias (φ).
3. Camada 3 – Banco próprio (2028–2031). Assim que o pool for suficientemente grande, uma licença bancária em Guernsey, seguida de um banco parceiro ou de uma filial na UE para a execução no continente. Conte com 2 a 5 anos e um capital inicial de dezenas de milhões.
4. Camada 4 – Fundo de reconstrução rotativo (a partir da recuperação). Após a crise, o banco concede empréstimos a projetos de reconstrução, recebe os reembolsos e volta a emprestar, tal como a KfW com os ativos do ERP. Prioridade aos projetos que recuperem a energia, a indústria de base e as exportações.
4.4 Calendário e fatores temporais
| Período | Etapa | Dependência | Risco em caso de atraso |
|---|---|---|---|
| T4 2026 | Escolha da estrutura, análise jurídica e fiscal da partida e das responsabilidades | A sua tributação de saída acompanha-o | Novas regras fiscais antes da partida |
| T1 2027 | PIF e holding constituídos; primeiros participantes | Administrador, banco para a custódia | Capital preso na crise da UE |
| Antes de abril 2027 | Capital estruturado fora do alcance de uma crise aguda | Eleições francesas em 18 de abril e 2 de maio | Pânico nos mercados, restrições de capital, choque das taxas de juro |
| 2027–2028 | Primeiras participações produtivas | Energia e licenças por país | Ativos adquiridos a baixo preço por terceiros |
| 2028–2031 | Licença bancária e parceiro da UE | Capital e administração com histórico comprovado | Nenhum canal de execução na recuperação |
| Após a crise | Créditos rotativos para a reconstrução | Estado de direito estável no país-alvo | Demasiado tarde para a fase de reconstrução barata |
O fator temporal mais importante é que a confiança, as licenças e o historial não podem ser comprados no momento em que a crise irrompe. Quem só os procura depois, chega demasiado tarde. O segundo fator é o crédito neerlandês: segundo o seu dossier, não prescreve e acompanha-o até Guernsey. Um crédito, porém, não vale mais do que aquilo que se poderá cobrar no fim; se o sistema corroer o valor subjacente, corrói o seu próprio crédito.
4.5 Condições e armadilhas
Regras de branqueamento de capitais e reputação. Um fundo ou banco que seja visto como refúgio de capitais enfrenta uma fiscalização rigorosa da origem dos fundos. A transparência total é a única forma de poder operar mais tarde na UE.
Dependência dos sistemas de pagamento. Também um banco em Guernsey depende de bancos correspondentes e de sistemas de pagamento. Sem esses canais, após a crise o dinheiro não poderá chegar aos projetos. O principal sistema de pagamento será o dólar, uma vez que a Europa irá entrar em declínio e a moeda europeia acompanhará esse declínio.
Imposto mínimo. O imposto mínimo europeu de 15% aplica-se a grupos com um volume de negócios de pelo menos € 750 milhões; abaixo desse valor não se aplica, acima dele sim.
Administração. O fundo deve ser administrado por pessoas com experiência bancária e industrial, e não depender de uma única pessoa. Essa é também uma exigência de qualquer entidade supervisora.
Escala. Guernsey tem aproximadamente 64.500 habitantes e apenas 1.607 habitações do Open Market, 5,8% do parque habitacional [38]. É uma base administrativa e de capital, não um local de produção.
5. Turismo: da quebra da despesa ao possível desastre
5.1 O que é medido atualmente
| Indicador | Medido | Fonte |
|---|---|---|
| Baleares, visitantes de maio a julho 2026 | 8,2 milhões, +2,1%; Maiorca 5,5 milhões, +2,5%; julho +0,2% | [62] |
| Visitantes alemães nas Baleares | Julho −4,1%; abril −13,7% | [66, 62] |
| Volume de negócios da restauração em Maiorca | Agosto −12 a −14%, ano inteiro −6 a −8% (previsão da CAEB); pior início de setembro de que há memória | [63, 64] |
| Passageiros de cruzeiros em Palma | Novembro −34%, dezembro até −64% | [65] |
| Barcelona, alojamento regulamentado até julho | 8,1 milhões de turistas, +3,6%; dormidas +2,2% | [67] |
| Mundo, primeiro semestre de 2026 | +0,4%; segundo trimestre −1%; Médio Oriente −22%; previsão anual reduzida de 3–4% para 1–2% | [68] |
Não encontro uma diminuição dos visitantes em Maiorca ou Barcelona nos dados oficiais. O que se aproxima dessa ordem de grandeza é a queda dos passageiros de cruzeiros em Palma no inverno. O verdadeiro sinal é que vêm tantos ou mais turistas, que gastam menos por pessoa, porque os voos e o alojamento ficaram mais caros [63]. Uma crise do turismo começa pelo lado da despesa antes de se tornar visível no número de visitantes.
5.2 Como ocorreria um colapso
Mecanismo em quatro etapas:
1. Preços mais elevados do querosene e da energia tornam os voos e os hotéis mais caros; isso já é visível no crescimento mundial de 0,4% e na queda de 22% no Médio Oriente [68].
2. A diminuição dos rendimentos reais no Noroeste da Europa, de onde provém a maioria dos turistas do Sul da Europa, reduz primeiro a despesa por pessoa e depois o número de viagens. Os visitantes alemães já mostram essa segunda etapa.
3. Numa crise francesa ou europeia mais ampla, ou numa guerra, parte da procura desaparece numa só época. As regiões turísticas com custos fixos elevados (hotéis, aeroportos, pessoal da restauração) não conseguem reduzir rapidamente a sua dimensão.
4. Como as rotas aéreas, os cruzeiros e as cadeias hoteleiras estão ligados a nível mundial, uma quebra europeia espalha-se para destinos que vivem dos viajantes europeus, como o Norte de África, as Caraíbas e o Sudeste Asiático.
A minha avaliação: um desastre turístico é realista se o cenário energético se agravar e os rendimentos europeus diminuírem, e atingiria então primeiro Maiorca, as Canárias, as ilhas gregas e Barcelona. Neste momento, o setor está na primeira fase: números estáveis, despesas em queda. O ponto de viragem torna-se visível quando também o número de visitantes diminuir em duas épocas consecutivas.
6. Conclusão
A Europa está a perder a sua posição anterior devido às suas próprias escolhas: energia demasiado cara, encargos demasiado pesados sobre um núcleo produtivo estreito, decisões adiadas e uma métrica que oculta a contração. O núcleo produtivo neerlandês em mãos nacionais corresponde a aproximadamente 3% do PIB; sobre ele assenta a estrutura dos cuidados de saúde, da educação, dos subsídios, dos juros e da defesa. Enquanto houver património para esgotar, o declínio processa-se lentamente, e isso torna-o perigoso. A França em abril e maio de 2027 é o ponto de rutura inicial mais provável. Quem quiser mobilizar capital para uma reconstrução deve estruturá-lo antes dessa altura, fora do alcance de uma crise aguda, e ligá-lo à produção, tal como o Plano Marshall fez através da KfW. A recuperação da Europa até à sua posição anterior é uma questão de gerações, não de anos.
Fontes
[1] CBS StatLine 85917NED – Contas do trabalho, empregos e anos de trabalho. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS StatLine 84576NED – Produção do Estado a custos. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS – Défice e dívida públicos aumentaram em 2025, despesas públicas. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068NED – Valor acrescentado e emprego através das exportações. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – País comercial dos Países Baixos 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Documento parlamentar 33529-1238 – Lei que proíbe a extração de gás em Groningen. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Carta ministerial sobre a extração de gás em pequenos campos 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergelijk – Preço do gás na bolsa, 22 setembro 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – As tarifas de rede 2027 aumentam. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Custos elevados da eletricidade para a indústria, 27 janeiro 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Documento de posição para a Primeira Câmara, 4 fevereiro 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Grandes empresas à beira do colapso: quem salva a indústria neerlandesa?. https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Plano Territorial para uma Transição Justa IJmond. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Acordos sobre milhares de milhões de euros de apoio à Tata Steel voltam a sofrer atrasos. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – A indústria automóvel alemã perde 42.300 postos de trabalho (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Estudo sobre a crise estrutural dos fornecedores automóveis 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 euros contra 12 euros de salário à hora: a VW faz a comparação com a China. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Agenda de aceleração do setor automóvel 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Informação sobre o mercado de trabalho na indústria. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Previsão do mercado de trabalho 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Nota do Milhão 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Grupo de Estudo sobre o Espaço Orçamental – comunicado de imprensa 11 julho 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Falta de cuidadores para os idosos. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – A inflação sobe para 3,3 por cento em agosto 2026. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Limiar eleitoral. https://www.parlement.com/kiesdrempel
[26] Conselho Eleitoral – Resultado das eleições para a Segunda Câmara 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Governo Jetten. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – Imposto sobre a emigração entra em vigor. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Para onde se estão a mudar os milionários (estimativas da Henley 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 agosto 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Imposto sobre as sociedades. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Boletim informativo sobre impostos diretos março 2026 (Pilar Dois). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Regime FITWI de Malta 15%. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – O mais alto tribunal da UE decide contra o regime maltês de passaportes dourados. https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Fiscalidade em Guernsey. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] House of Commons Library – Quão autónomas são as Dependências da Coroa?. https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Parque habitacional residencial 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – Perguntas frequentes sobre banca (requisitos de capital). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Comissões bancárias 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Prazos de tramitação. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Regras e orientações relativas aos fundos de investimento privados 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] Supervisão Bancária do BCE – Guias de supervisão (prazo de licenciamento art. 15 da CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – Guia para a licença bancária da UE 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – Licença FinTech. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Análise: The Marshall Plan. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – The Marshall Plan. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 anos do Plano Marshall, capital inicial para a KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Finanças públicas, 21 setembro 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – Orçamento, dívida e défice da França, 24 setembro 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Eleições presidenciais 2027: 18 abril e 2 maio. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia proibida de exportar a partir da China. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – A China responde às tarifas dos EUA com controlos às exportações de terras raras. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – As restrições chinesas às terras raras põem em risco 6.5 biliões de dólares da indústria ocidental (AIE). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – A China investiga produtos da UE na sequência das tarifas sobre veículos elétricos. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – A coerção económica da China: lições da Lituânia. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – Restrições comerciais da China às exportações australianas. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – estatísticas da ASML (quota da China nas receitas). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Relatório anual 2025, dados financeiros. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – Como a China construiu o seu Projeto Manhattan para rivalizar com o Ocidente nos chips de IA. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – A China investe milhares de milhões para colmatar pontos críticos de estrangulamento. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – A chegada de turistas às Baleares continua a aumentar, 28 setembro 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – O presidente da restauração desespera com a nova frugalidade, 24 agosto 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarme nos restaurantes de Maiorca, 10 setembro 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Perda de cruzeiros no inverno, 10 fevereiro 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Os turistas alemães estão a virar cada vez mais as costas a Maiorca. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Câmara Municipal de Barcelona – Impacto do turismo até julho 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – Turismo da ONU: crescimento de 0,4% no primeiro semestre 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] BCE – Projeções macroeconómicas dos especialistas de setembro 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – As consequências do conflito no Irão começam a fazer-se sentir. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — PIB real anual, União Europeia (UE-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — PIB real anual, Estados Unidos, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — PIB trimestral e abordagem pelo preço das exportações da UE-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — PIB trimestral dos Estados Unidos, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Exportações reais de bens e serviços, EXPGSC1, níveis trimestrais, dólares encadeados 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — exportações extra-UE consolidadas de bens e serviços, bop_eu6_q, crédito, SCA, UE27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Comissão Europeia — Previsões Económicas Europeias, Primavera 2026, Institutional Paper 341, maio 2026, limite de informação 4 de maio 2026; estimativas de base do PIB dos EUA/UE e cenário energético desfavorável. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — A OCDE espera que o boom da IA ajude, por enquanto, a compensar o choque energético do Médio Oriente, 23 setembro 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OCDE — Good Jobs for All in a Changing World of Work, 2018; custos de despedimento, mobilidade laboral, produtividade e conhecimento específico das empresas. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — A China promete responder caso a UE introduza medidas contra o comércio chinês, notícia de 30 setembro 2026, publicada em 29 setembro às 23:32 UTC; aviso oficial chinês e distinção face às opções mencionadas pelo Global Times. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Comissão Europeia — Relações comerciais UE-China, consultado em 30 setembro 2026; controlos de exportação existentes, perturbação das cadeias europeias, acesso desigual ao mercado e substituição de importações. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — As relações UE-China enfrentam um teste existencial, mas a escalada não é inevitável, 29 setembro 2026; análise das licenças de exportação, contramedidas e diferentes interesses europeus. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] BCE — Government Finance Statistics Guide, agosto de 2014, em particular produção das administrações públicas, remunerações, transferências e medidas de volume. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Eurostat — ESA 2010, capítulo 9: tabelas de recursos e utilizações; PIB, valor acrescentado, consumo intermédio e importações. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/