Guida alla lettura
Questo documento distingue due tipi di affermazioni: fatti e calcoli basati su fonti (M), e scenari e previsioni condizionali (S). Per i grafici vengono spiegati separatamente i dati di fonte, il calcolo eseguito e l’interpretazione di uno scenario.
- Misurato (M): cifre basate su fonti, eventi riportati e calcoli trasparenti con tali dati, con il numero della fonte tra parentesi quadre.
- Scenario (S): proiezioni condizionali, cronologie e previsioni qualitative della direzione; le ipotesi e il significato della rappresentazione grafica sono indicati.
Per la capacità produttiva, l’articolo utilizza i concetti del quadro Open Vizier: PBW, NTPK e NEPK. I valori olandesi calcolati in precedenza sono PBW 2024 € 709 miliardi, 62,9% del PIL; NTPK circa 5,2% del PIL; e NEPK circa 3%. Questi valori di riferimento olandesi non sono stati ricalcolati qui e non costituiscono i valori iniziali dei grafici europei e statunitensi. NTPK comprende il nucleo produttivo legato alle esportazioni, inclusa la quota di proprietà estera; NEPK è la quota di proprietà nazionale dello stesso nucleo.
1. Il nucleo in breve
- Crescita senza garanzia del nucleo (M). La crescita del lavoro dipendente è concentrata in larga parte nelle amministrazioni pubbliche e nella sanità: dei +71.000 FTE in un anno, 47.000 FTE si trovavano lì; il resto è cresciuto del 0,5%. Si tratta di una scomposizione dell’occupazione, non di una spiegazione completa della crescita del PIL. [1]
Erosione industriale (S). Chimica, industria di base, acciaio e fornitori automobilistici si contraggono contemporaneamente. Con fattori di filiera (auto 6, chimica 3, acciaio 3-4) la perdita lorda in uno scenario intermedio sale a circa 42.000 FTE e in uno scenario grave a circa 120.000 FTE, più circa 17.000 FTE se ASML perde le proprie vendite in Cina.
Nessun margine (M/S). Il disavanzo 2027 è stimato al 2,9% del PIL, con un ulteriore 0,1% del PIL (± € 1,3 miliardi) fino al limite europeo. In questo è già compreso un ulteriore sotto-utilizzo di € 3,3 miliardi [21]. Su base PBW, il 2,9% del PIL equivale a circa il 4,6%.
Fuga dei portatori (M). Capitali e imprenditorialità lasciano il nucleo dell’UE dirigendosi verso il Golfo, Singapore e la Svizzera; i Paesi Bassi rispondono con un’imposta sull’emigrazione invece di una pressione fiscale più bassa [28, 30, 31].
Leva esterna (M). La Cina applica sistematicamente, rapidamente e in modo mirato blocchi alle esportazioni e misure antidumping, e li revoca non appena la controparte si muove [52, 53, 55].
Primo punto di rottura (M/S). La Francia è il grande Paese più debole: debito al 115,7% e disavanzo al 5,1% del PIL nel 2025 [49], un bilancio che può far cadere il governo [50], ed elezioni presidenziali il 18 aprile e il 2 maggio 2027 [51]. Questa è la finestra che Lei indica per la prima rottura.
Turismo (M). Un calo del 35% a Maiorca e Barcellona non lo riscontro nei dati sugli arrivi dei visitatori: sono ancora in leggero aumento. La rottura sta nella spesa: fatturato della ristorazione a Maiorca da −12 a −14% in agosto, passeggeri delle crociere −34% e −64% in novembre e dicembre [62, 63, 65]. Questo è il segnale precoce di una crisi del turismo, non ancora la crisi stessa.
2. Come è accaduto
2.1 Una misurazione che nasconde l’erosione
M. La produzione non di mercato delle amministrazioni pubbliche è valutata in termini monetari in gran parte ai costi di produzione; ai fini del PIL si considera il valore aggiunto, senza conteggiare due volte i prodotti intermedi acquistati. La retribuzione del personale delle amministrazioni pubbliche ammontava nel 2025 a € 103,9 miliardi. Un monte salari più elevato può aumentare il valore nominale, ma non produce automaticamente altrettanta crescita reale del PIL o reddito aggiuntivo da esportazioni. Le imposte e le prestazioni monetarie non sono di per sé produzione; anche i beni strumentali importati non costituiscono interamente valore aggiunto nazionale. L’obiezione fondamentale al PIL come unico indicatore economico è quindi che una maggiore attività misurata può coesistere con minore benessere, maggiori obblighi e una base reddituale produttiva più debole. [2, 3, 83, 84]
Le esportazioni forniscono 35,2% del PIL in valore aggiunto (2023) e 31,4% dell’occupazione [4]. La parte maggiore è produzione propria: beni olandesi 17,2% e servizi 13,6% del PIL, riesportazioni 4,3% (2022) [5]. La quota di proprietà olandese che rimane dopo le imposte, il vostro NEPK, è circa 3%. Su questo nucleo ristretto poggia l’intera costruzione.
2.2 Energia: la propria fonte chiusa, la rete troppo costosa
L’estrazione di gas a Groningen è vietata per legge dal 19 aprile 2024 [6]. I piccoli giacimenti fornivano ancora 8,84 miliardi di m³ nel 2025 [7]. Il prezzo è determinato dalla borsa europea; il TTF ha raggiunto il picco di € 82,60/MWh il 14 settembre 2026 [8]. Le tariffe di rete aumenteranno di circa 20% nel 2027, anche per i grandi clienti di TenneT, e gli investimenti nella rete fino al 2040 ammontano a € 235 miliardi [9]. L’industria paga 15% in più per l’elettricità rispetto al Belgio, 30% in più rispetto alla Germania e fino a 70% in più rispetto alla Francia [10]. L’eolico offshore riduce il prezzo all’ingrosso, ma i costi ritornano attraverso la rete e il ripristino dei sussidi.
2.3 Industria: chiusure con una lunga filiera
| Settore | Misurato | Fonte |
|---|---|---|
| Chimica | 48.000 posti di lavoro diretti e 123.000 indiretti; i Paesi Bassi hanno avuto 20% delle chiusure di fabbriche europee 2022–2025 | [11] |
| Industria di base | Valore aggiunto −12% nel 2019–2024 | [12] |
| Tata Steel | Circa 9.000 posti di lavoro diretti, circa 30.000 indiretti; decisione sull’aiuto di € 2 miliardi rinviata al 1 marzo 2027 | [13, 14] |
| Industria automobilistica tedesca | −42.300 posti di lavoro (−5,8%) fino al 691.500, il livello più basso dal 2005; fornitori −7,6% | [15] |
| Fornitori tedeschi | 333 procedure fallimentari dall’inizio del 2024; occupazione −13% nel 2023–2025 | [16] |
| Differenziale salariale | VW: € 74 all’ora a Emden contro € 12 a Tianjin; costi di fabbrica per auto € 4.850 contro € 1.078 | [17] |
| Industria automobilistica olandese | Circa 55.000 dipendenti nell’industria manifatturiera | [18] |
| Disoccupazione industriale | Da quasi 14.000 (dic. 2022) a 20.500 (giugno 2026); un quarto dei datori di lavoro segnala una domanda insufficiente | [19] |
S. Ricalcolo con fattori di filiera (scenario, FTE lordi, circa 0,9 FTE per posto di lavoro nell’industria):
| Voce | Perdita diretta | Fattore | Medio (FTE) | Pesante (FTE) |
|---|---|---|---|---|
| Fornitori automobilistici | 7-13% di 55.000 | 6 | 21.000 | 39.000 |
| Chimica | 5-10% di 48.000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1.800-9.000 | 3-4 | 6.000 | 35.000 |
| Filiera lattiero-casearia e zootecnica | Analisi WEcR (contrazione del 8%-30%) | nell’analisi | 9.000 | 35.000 |
| Arcadis Nederland | in proporzione fino a 3× a causa dei costi generali | – | 75 | 250 |
| ASML e fornitori | perdita di fatturato in Cina, 25.000 dipendenti assunti nei Paesi Bassi | 2,8 | – | 17.000 |
| Totale | circa 42.000 | circa 140.000 |
Dati lordi; una parte trova un altro lavoro finché l’industria ha ancora circa 30.400 posti vacanti [19]. Nell’industria automobilistica è possibile una parziale doppia contabilizzazione, perché 55.000 comprende già i fornitori. Il dato ASML utilizza un numero di dipendenti olandesi non verificato dalla fonte.
2.4 Il bilancio: non c’è più margine di sicurezza
Il saldo EMU è stimato a −2,3% del PIL nel 2026, a −2,9% nel 2027 e a −2,5% nel 2028 e 2029; il PIL 2027 è pari a € 1.278 miliardi [21]. Il Gruppo di studio sullo spazio di bilancio ha raccomandato −2% per mantenere stabile il debito [22]. La spesa sanitaria cresce da € 118 a € 124 miliardi (2026–2031). Le misure relative alle prestazioni sociali e l’aumento della franchigia sanitaria sono stati rinviati di uno o due anni [21]. Il numero di persone che possono lavorare nel settore sanitario scende fino a 2040, diminuendo di un terzo rispetto al numero degli anziani [23].
S. Con un effetto sul bilancio di € 40.000-50.000 per ogni FTE perso (ipotesi), lo scenario intermedio costa € 1,7-2,1 miliardi all’anno e lo scenario pesante € 4,8-6 miliardi. Il deficit salirebbe allora a 3,05-3,4% del PIL; su base PBW a circa 5-5,5%. Oltre il 3% il governo valuta misure sul versante della spesa e delle entrate [21], e la sanità e la sicurezza sociale sono le voci principali.
2.5 Inflazione, potere d’acquisto e la spirale
M/S. L’inflazione era del 3,3% nell’agosto 2026 [24]; la BCE prevede un picco del 3,6% nel quarto trimestre [69]. I soli dazi all’importazione producono circa 1 punti percentuali una tantum. Le interruzioni delle forniture (chip, terre rare, principi attivi farmaceutici), insieme a uno shock energetico, possono però portare a valori a due cifre, come il 14,5% del settembre 2022. Se lo Stretto di Hormuz rimane chiuso, i prezzi possono aumentare bruscamente [70].
S. La spirale: la pressione fiscale aumenta → chi può, se ne va → la produzione e le esportazioni diminuiscono → ciò che rimane diventa di proprietà straniera → i costi della sanità, dell’AOW, degli interessi e della difesa gravano su un nucleo più ristretto → la pressione fiscale aumenta ulteriormente. L’instabilità rafforza questo processo attraverso il rinvio degli investimenti e la riduzione dei consumi; le imprese effettuano già ora soprattutto investimenti di sostituzione [70].
2.6 Il deflusso di capitale e dei portatori
| Destinazione o misura | Misurato | Fonte |
|---|---|---|
| Emirati Arabi Uniti | +9.800 milionari (stima 2025), maggiore afflusso | [30] |
| Singapore | Più di 2.000 gestori di patrimoni familiari con agevolazioni fiscali alla fine del 2025, contro circa 400 nel 2020 | [31] |
| Vincitori europei | Italia, Svizzera, Grecia; perdenti Regno Unito, Germania, Francia | [29] |
| Paesi Bassi | Imposta di uscita modificata dal 1 gennaio 2025, rivolta ai redditi e patrimoni elevati | [28] |
| Malta | Imposta effettiva sulle società di circa 5% tramite rimborso; Pillar Two rinviato; opzione del 15% (FITWI) dal settembre 2025; i passaporti d’oro vietati dalla Corte di giustizia dell’UE | [32, 33, 34, 35] |
| Guernsey | Aliquota fissa sul reddito del 20%, aliquota standard sulle imprese del 0%, nessuna imposta sulle plusvalenze, di successione o IVA; al di fuori del Regno Unito e dell’UE | [36, 37] |
2.7 La Cina come leva
| Motivo | Reazione cinese | Fonte |
|---|---|---|
| L’Australia chiede un’inchiesta sul coronavirus (2020) | Dazi su orzo e vino; revocati dopo il cambio di governo | [57] |
| La Lituania apre un ufficio a Taiwan (2021) | Boicottaggio commerciale | [56] |
| Dazi dell’UE sulle auto elettriche cinesi (2024) | Misure antidumping su cognac, carne di maiale e prodotti lattiero-caseari | [55] |
| Dazi statunitensi (aprile 2025) | Controlli all’esportazione delle terre rare per tutti i Paesi | [53] |
| I Paesi Bassi rilevano Nexperia (2025) | Divieto di esportazione di Nexperia dalla Cina; successiva esenzione | [52] |
M. L’applicazione completa dei controlli cinesi sulle terre rare mette a rischio, secondo l’IEA, $ 6.500 miliardi di produzione al di fuori della Cina [54]. La quota cinese del fatturato di ASML scende dal 33% (2025) a circa 20% (2026) [58]. La Cina ha un prototipo EUV in fase di test [60] e un fondo statale da $ 47,5 miliardi con la litografia come punta di diamante [61], contro € 4,7 miliardi di R&S di ASML nel 2025 [59].
2.8 Un governo che non decide
Con una soglia elettorale del 0,67% [25], nel 2025 quindici partiti sono entrati in Parlamento [26]. Il governo-Jetten è un governo di minoranza con 66 dei 150 seggi [27]. Le decisioni cruciali vengono rinviate: Tata Steel a marzo 2027, l’azoto, la congestione della rete. Chi affronta la causa ne paga il prezzo prima delle prossime elezioni; i benefici arrivano dopo. Così si interviene sulle conseguenze e si lascia intatta la base.
2.9 Il mio giudizio sull’insieme
L’Europa sta in gran parte demolendo da sola le proprie fondamenta: chiudendo la propria fonte energetica, gravando i suoi operatori di oneri più pesanti rispetto alla concorrenza, rinviando le decisioni e utilizzando un metro di misura che nasconde la contrazione. La Cina, i dazi statunitensi e lo shock energetico accelerano il processo, ma non lo causano. Il risultato è un lento logoramento finché esiste capacità da esaurire: fondi pensione, risparmi, abitazioni e imprese. Un lento logoramento è più pericoloso di una crisi rapida, perché ogni passo sembra ancora sopportabile e nessuno interviene, mentre va perduto ciò che era ancora possibile salvare.
2.10 Perché un PIL in crescita può tuttavia nascondere un’economia in indebolimento
Il PIL non può dimostrare autonomamente se la base produttiva di reddito, il benessere e l’autonomia economica di un Paese si stanno rafforzando. Misura il valore aggiunto interno durante un periodo. Ciò è diverso dalla dimensione, dalla qualità e dalla resilienza del nucleo produttivo da cui dovranno provenire i redditi futuri. Un PIL in aumento e un NTPK in indebolimento non sono quindi necessariamente contraddittori. [83, 84]
M. La produzione pubblica conta, anche senza vendita a prezzi di mercato. La produzione non destinata al mercato delle amministrazioni pubbliche viene in larga misura valutata in termini monetari sulla base dei suoi costi di produzione. Maggiori servizi pubblici retribuiti e una maggiore quantità di attrezzature prodotte internamente possono quindi aumentare il PIL. Il PIL, da solo, non chiarisce se questa attività aggiuntiva espanda la capacità di generare reddito o sia soprattutto necessaria per assorbire i danni, le minacce e le disgregazioni esistenti. Questa distinzione è essenziale per valutare la capacità produttiva. [83, 84]
S. Si pensi a un Paese in cui le fabbriche chiudono mentre aumentano le spese per la difesa, il mantenimento dell’ordine e la ricostruzione. La produzione interna aggiuntiva destinata a tali compiti conta nel PIL, ma non ripristina automaticamente i proventi delle esportazioni, i fornitori, le conoscenze e lo spazio per gli investimenti che sono venuti meno. Le spese possono essere necessarie e tuttavia accompagnarsi a un minore benessere liberamente spendibile e a un onere maggiore per la base di reddito residua. Un forte aumento della criminalità è qui una possibile causa dello scenario, non uno sviluppo accertato in questi grafici.
La contabilità deve tuttavia rimanere corretta: un aumento dei salari o dei prezzi non è automaticamente una crescita reale dei volumi; le imposte e le prestazioni monetarie non sono di per sé produzione; e le attrezzature importate non vengono conteggiate integralmente come valore aggiunto interno nel calcolo della produzione interna. Il problema quindi non è che ogni spesa pubblica sia fittizia, ma che la crescita del PIL da sola non risponde alla domanda se l’economia stia accumulando una maggiore capacità di generare reddito in modo sostenibile e maggiore benessere. [83, 84]
NTPK e NEPK rispondono a una domanda diversa. In questo articolo, NTPK è il nucleo produttivo legato alle esportazioni, inclusa la parte di proprietà estera; NEPK è la componente di proprietà nazionale dello stesso nucleo. Il grafico qualitativo sul futuro riguarda la direzione prevista di tale nucleo. I grafici storici riportati di seguito riguardano esclusivamente il PIL e le esportazioni e non sono presentati come misurazioni di NTPK.
2.11 Grafici storici: che cosa è stato misurato e come è stato calcolato l’indice?
M. Questi due grafici descrivono il passato, da 2021 fino a H1 2026. Ogni serie ha la propria media annua di 2021 come valore iniziale 100. Un indice di 110 indica quindi un livello 10% superiore a quello stesso livello di base, non una crescita del 10% ogni anno e nemmeno un confronto tra le dimensioni assolute dell’economia statunitense e di quella europea.
Il calcolo è lo stesso per ogni serie: indice nel periodo t = 100 × livello nel periodo t ÷ media annua di 2021. Per 2021–2025 viene utilizzata la media dei quattro livelli trimestrali; per H1 2026 la media dei primi due trimestri, senza modificare la base di 2021. I punti sono medie di periodo, non valori di fine anno; le percentuali di crescita non sono state sommate. [73–76]
| Serie | Fonte ed elaborazione | Che cosa la serie non misura |
|---|---|---|
| PIL reale, UE-27 e Stati Uniti | Livelli trimestrali Eurostat a volumi concatenati, corretti per la stagionalità e il calendario, ricondotti a 2021 = 100. [73, 74] | Nessuna misurazione distinta di NTPK, del benessere disponibile o dell’autonomia strategica. |
| Esportazioni reali, Stati Uniti | Esportazioni di beni e servizi a volumi reali, BEA tramite FRED, ricondotte alla stessa base dell’indice. [75] | Nessuna deduzione di tutti gli input esteri e nessuna correzione completa per la frazione produttiva e la pressione fiscale. |
| Esportazioni esterne reali, UE-27 | Esportazioni nominali al di fuori dell’UE desunte dalla bilancia dei pagamenti, divise per un fattore approssimativo dei prezzi all’esportazione tratto dai conti nazionali. Gli scambi tra gli Stati membri non sono inclusi nel flusso delle esportazioni. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | Il fattore dei prezzi include anche gli scambi intra-UE e non è quindi un indice dei prezzi preciso esclusivamente delle esportazioni extra-UE; la serie non è un NTPK. |
Dati trimestrali utilizzati (CSV)
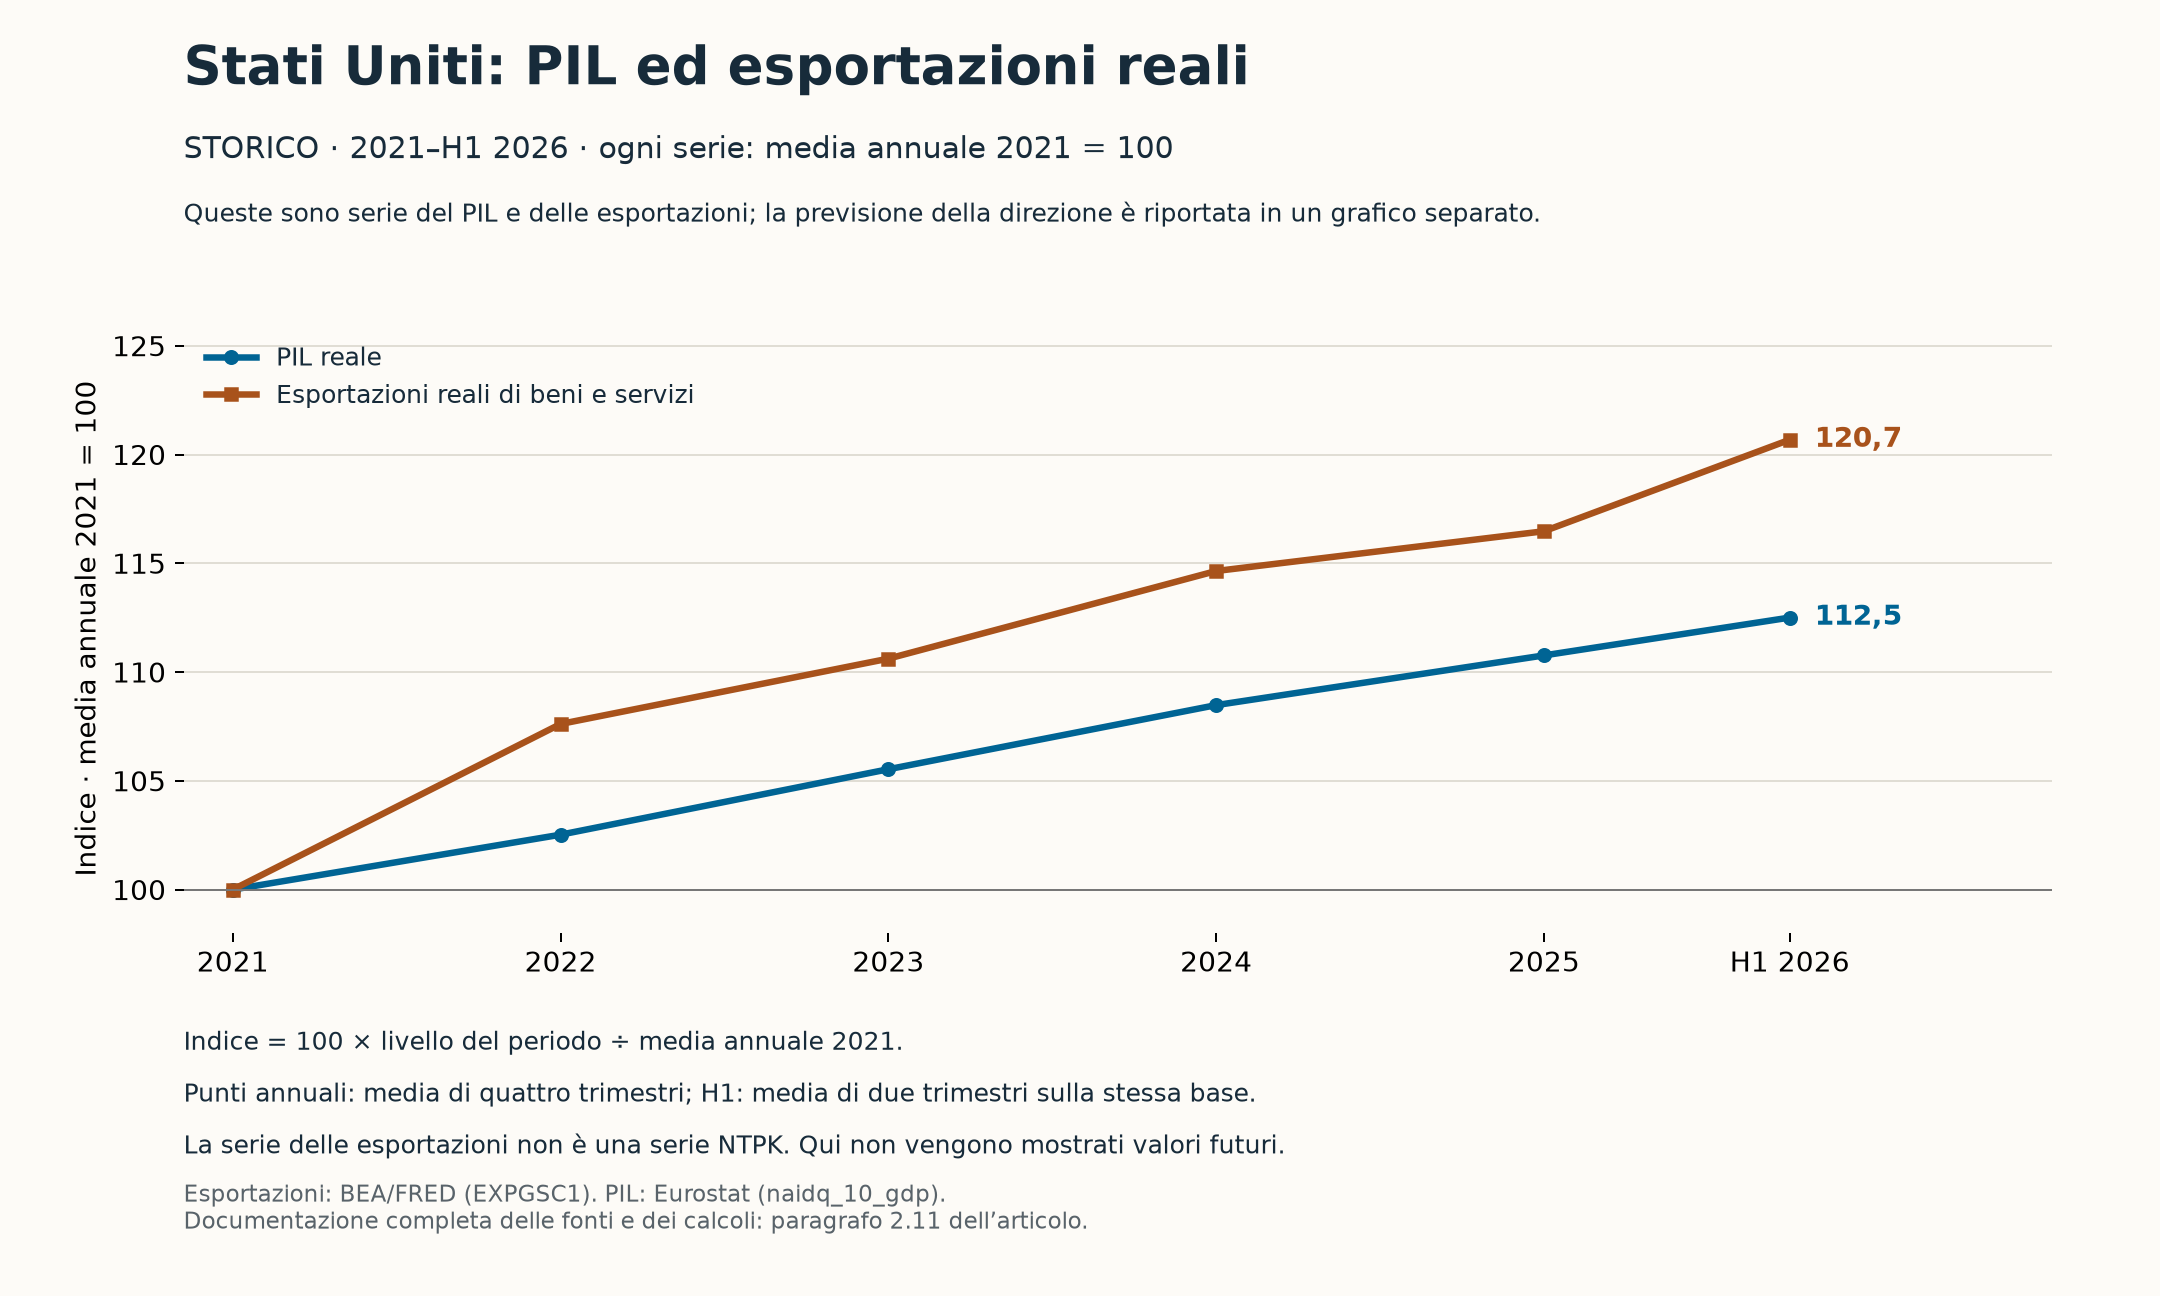
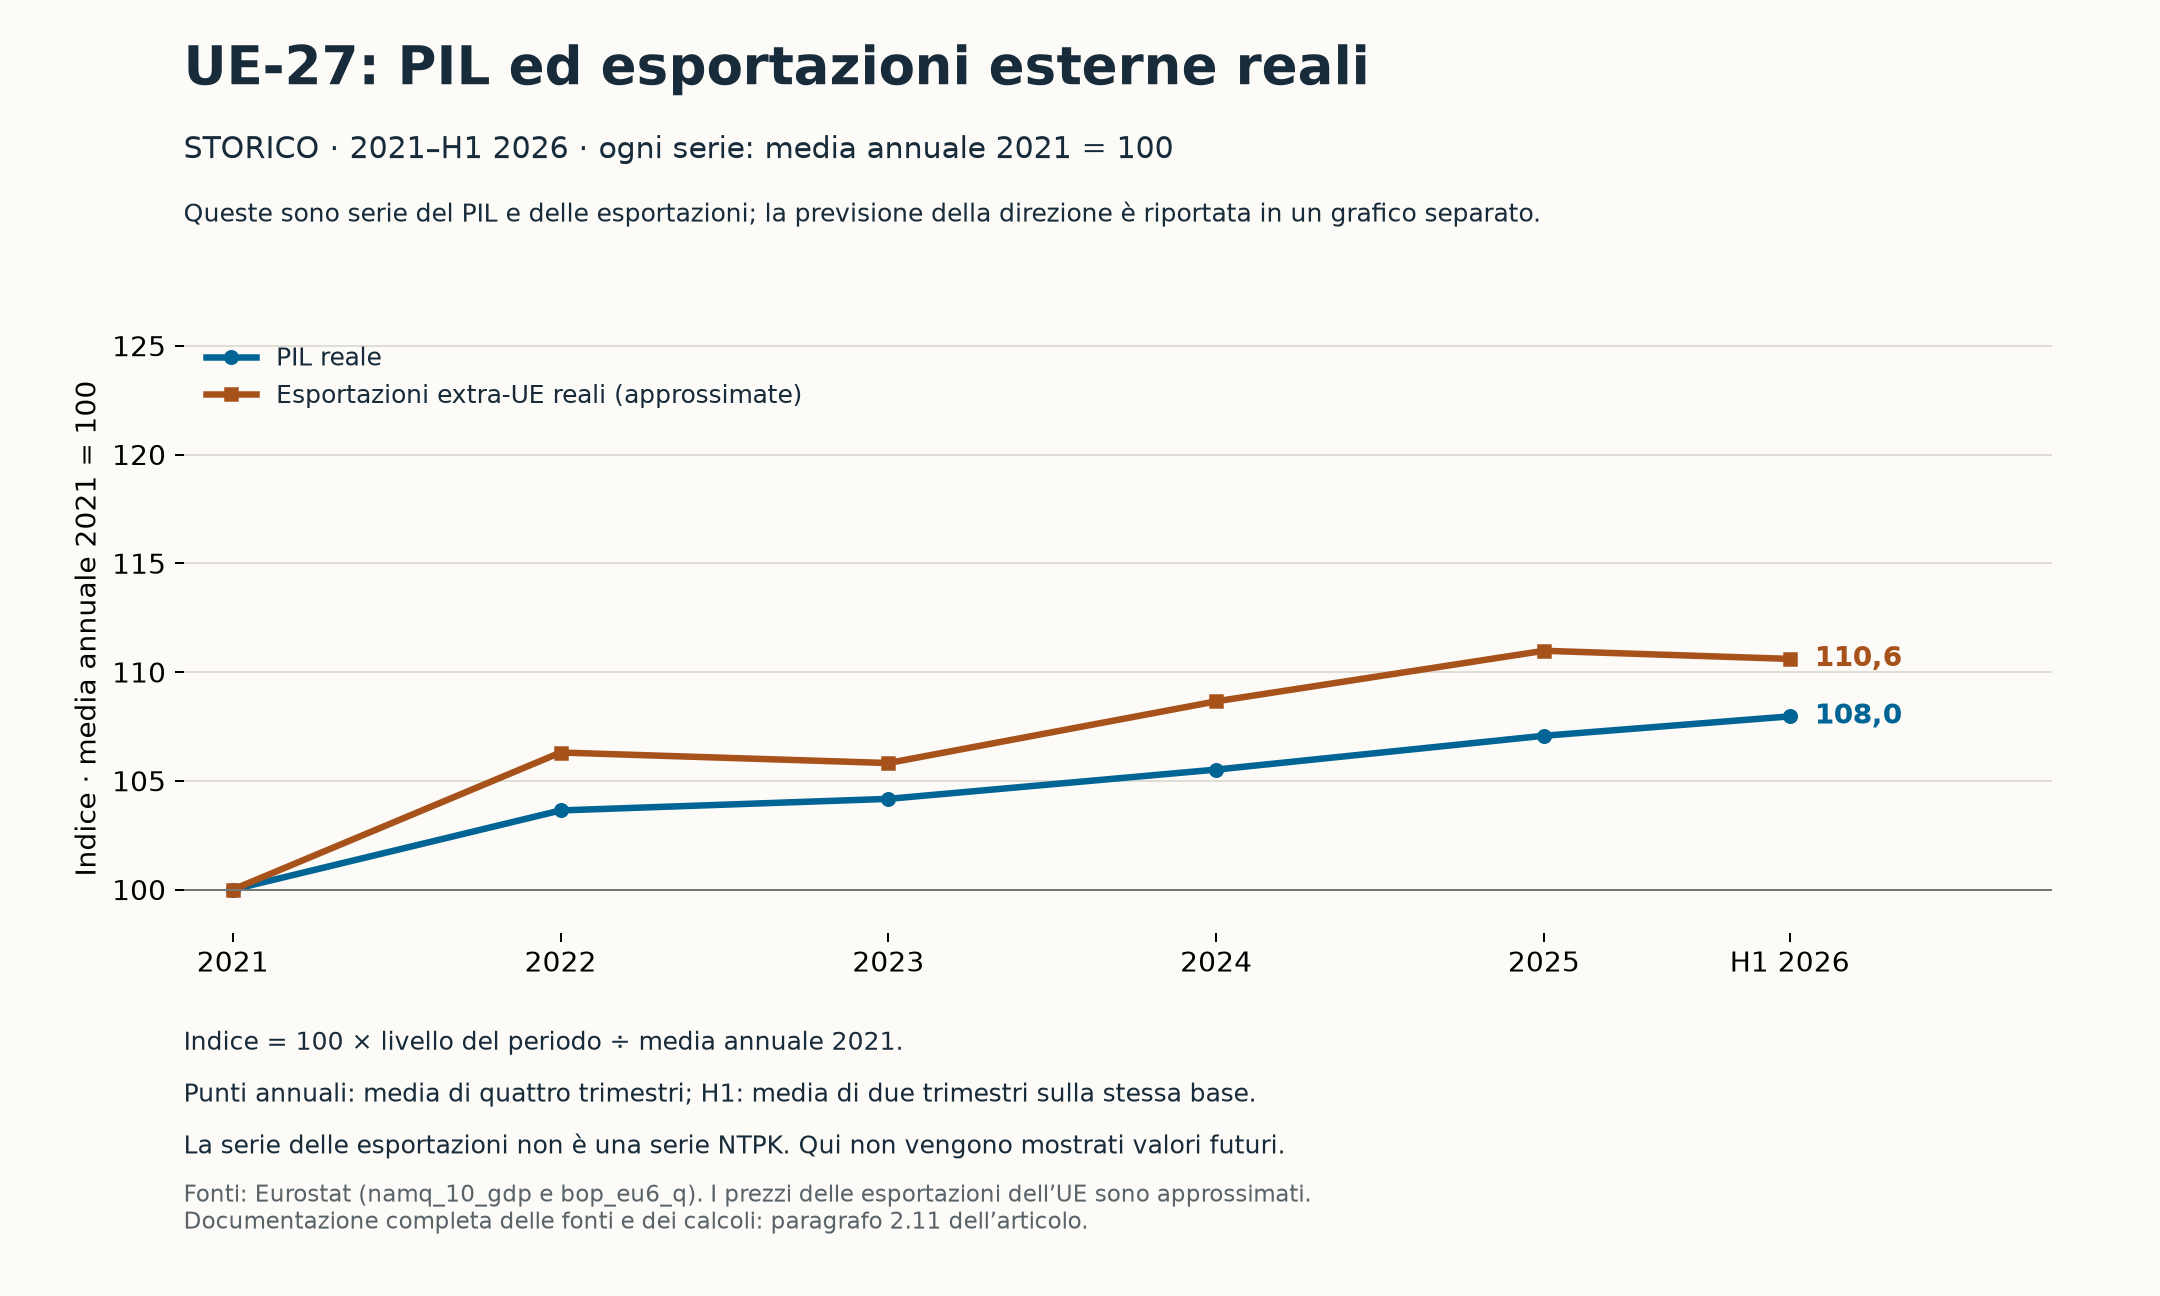
Con questo metodo, gli indici del PIL si attestano a 112,5 per gli Stati Uniti in H1 2026 e a 108,0 per l’UE-27; gli indici delle esportazioni si attestano a 120,7 e 110,6. Le serie statunitensi sono aumentate più rapidamente dal 2021. Il fatto che le esportazioni europee siano ancora al di sopra del livello iniziale non costituisce una prova contro un successivo indebolimento del nucleo produttivo: il livello passato e la direzione futura rispondono a domande diverse. [73–76]
2.12 Su cosa si basa la previsione dell’andamento
Il grafico del futuro è una sintesi redazionale dei seguenti segnali e meccanismi, non una serie annuale di NTPK stimata statisticamente. Le fonti documentano i rischi e la direzione scelta; non forniscono la pendenza tracciata, i punti indice annuali né l’ampiezza della fascia grigia. Non sono stati attribuiti pesi o probabilità numerici a questi meccanismi.
- Industria, energia e catene di approvvigionamento. Le perdite di posti di lavoro, le chiusure di fabbriche, i costi energetici e i problemi dei fornitori citati nei paragrafi 2.2 e 2.3 costituiscono la base fattuale. La trasmissione nello scenario consiste in una minore produzione locale, minori flussi di cassa e minore capacità d’investimento, seguiti dalla perdita di fornitori specializzati e conoscenze. Gli scenari FTE lordi delle tabelle non vengono nuovamente sommati nel grafico come ulteriori perdite di posti di lavoro misurate. [9–19]
- Cina: pressione sulla domanda e sull’approvvigionamento. La minaccia cinese di ritorsioni e i controlli sulle esportazioni già in vigore sono fatti riportati. Lo scenario prevede che la concorrenza danneggi la base reddituale europea, mentre eventuali contromisure europee potrebbero provocare nuove limitazioni all’accesso ai mercati o agli input critici. Non è quindi certo quali ulteriori misure saranno effettivamente adottate. [80–82]
- Capitale, imprenditorialità e oneri pubblici. I paragrafi 2.4–2.6 descrivono la pressione sui bilanci e il trasferimento di persone facoltose e attività economiche. La trasmissione nello scenario consiste nel fatto che un reinvestimento insufficiente nella produzione europea e oneri più elevati rendono più difficile la ripresa. Le persone trasferite, il patrimonio trasferito, gli investimenti annunciati e la produzione interna effettivamente perduta non sono importi intercambiabili tra loro. [21, 28–31]
- Stati Uniti: sviluppo iniziale relativamente più forte. Le recenti serie del PIL e delle esportazioni mostrano uno sviluppo più forte rispetto a quello dell’UE-27. Ciò sostiene in questo caso un’aspettativa di andamento relativamente più favorevole, ma di per sé non dimostra una futura crescita del NTPK: le tensioni commerciali, rendimenti degli investimenti inferiori alle attese e problemi di finanziamento restano scenari al ribasso. [73–76, 78]
S. Il punto di svolta si verifica quando l’adattamento non avviene più in tempo. Se un componente indispensabile si esaurisce prima che un’alternativa sia utilizzabile, la produzione può fermarsi. Se l’arresto dura più a lungo di quanto consentano le riserve finanziarie, nello scenario sfavorevole seguono chiusure; se in seguito scompaiono fornitori, lavoratori qualificati e conoscenze, la capacità non si ripristina automaticamente quando gli scambi riprendono. Questa catena spiega perché il limite inferiore europeo della zona degli scenari indica un ulteriore indebolimento.
2.13 Previsione dell’andamento 2026–2030: come interpretare le linee e la fascia grigia
S. La mia aspettativa centrale sull’andamento, in caso di prosecuzione delle condizioni attuali, è un ulteriore indebolimento del nucleo produttivo europeo, a fronte di un andamento statunitense relativamente più forte, da stabile a crescente. Si tratta di un giudizio condizionale sulla direzione del NTPK, non di una previsione secondo cui il PIL europeo diminuirà ogni anno o crescerà ogni settore statunitense.
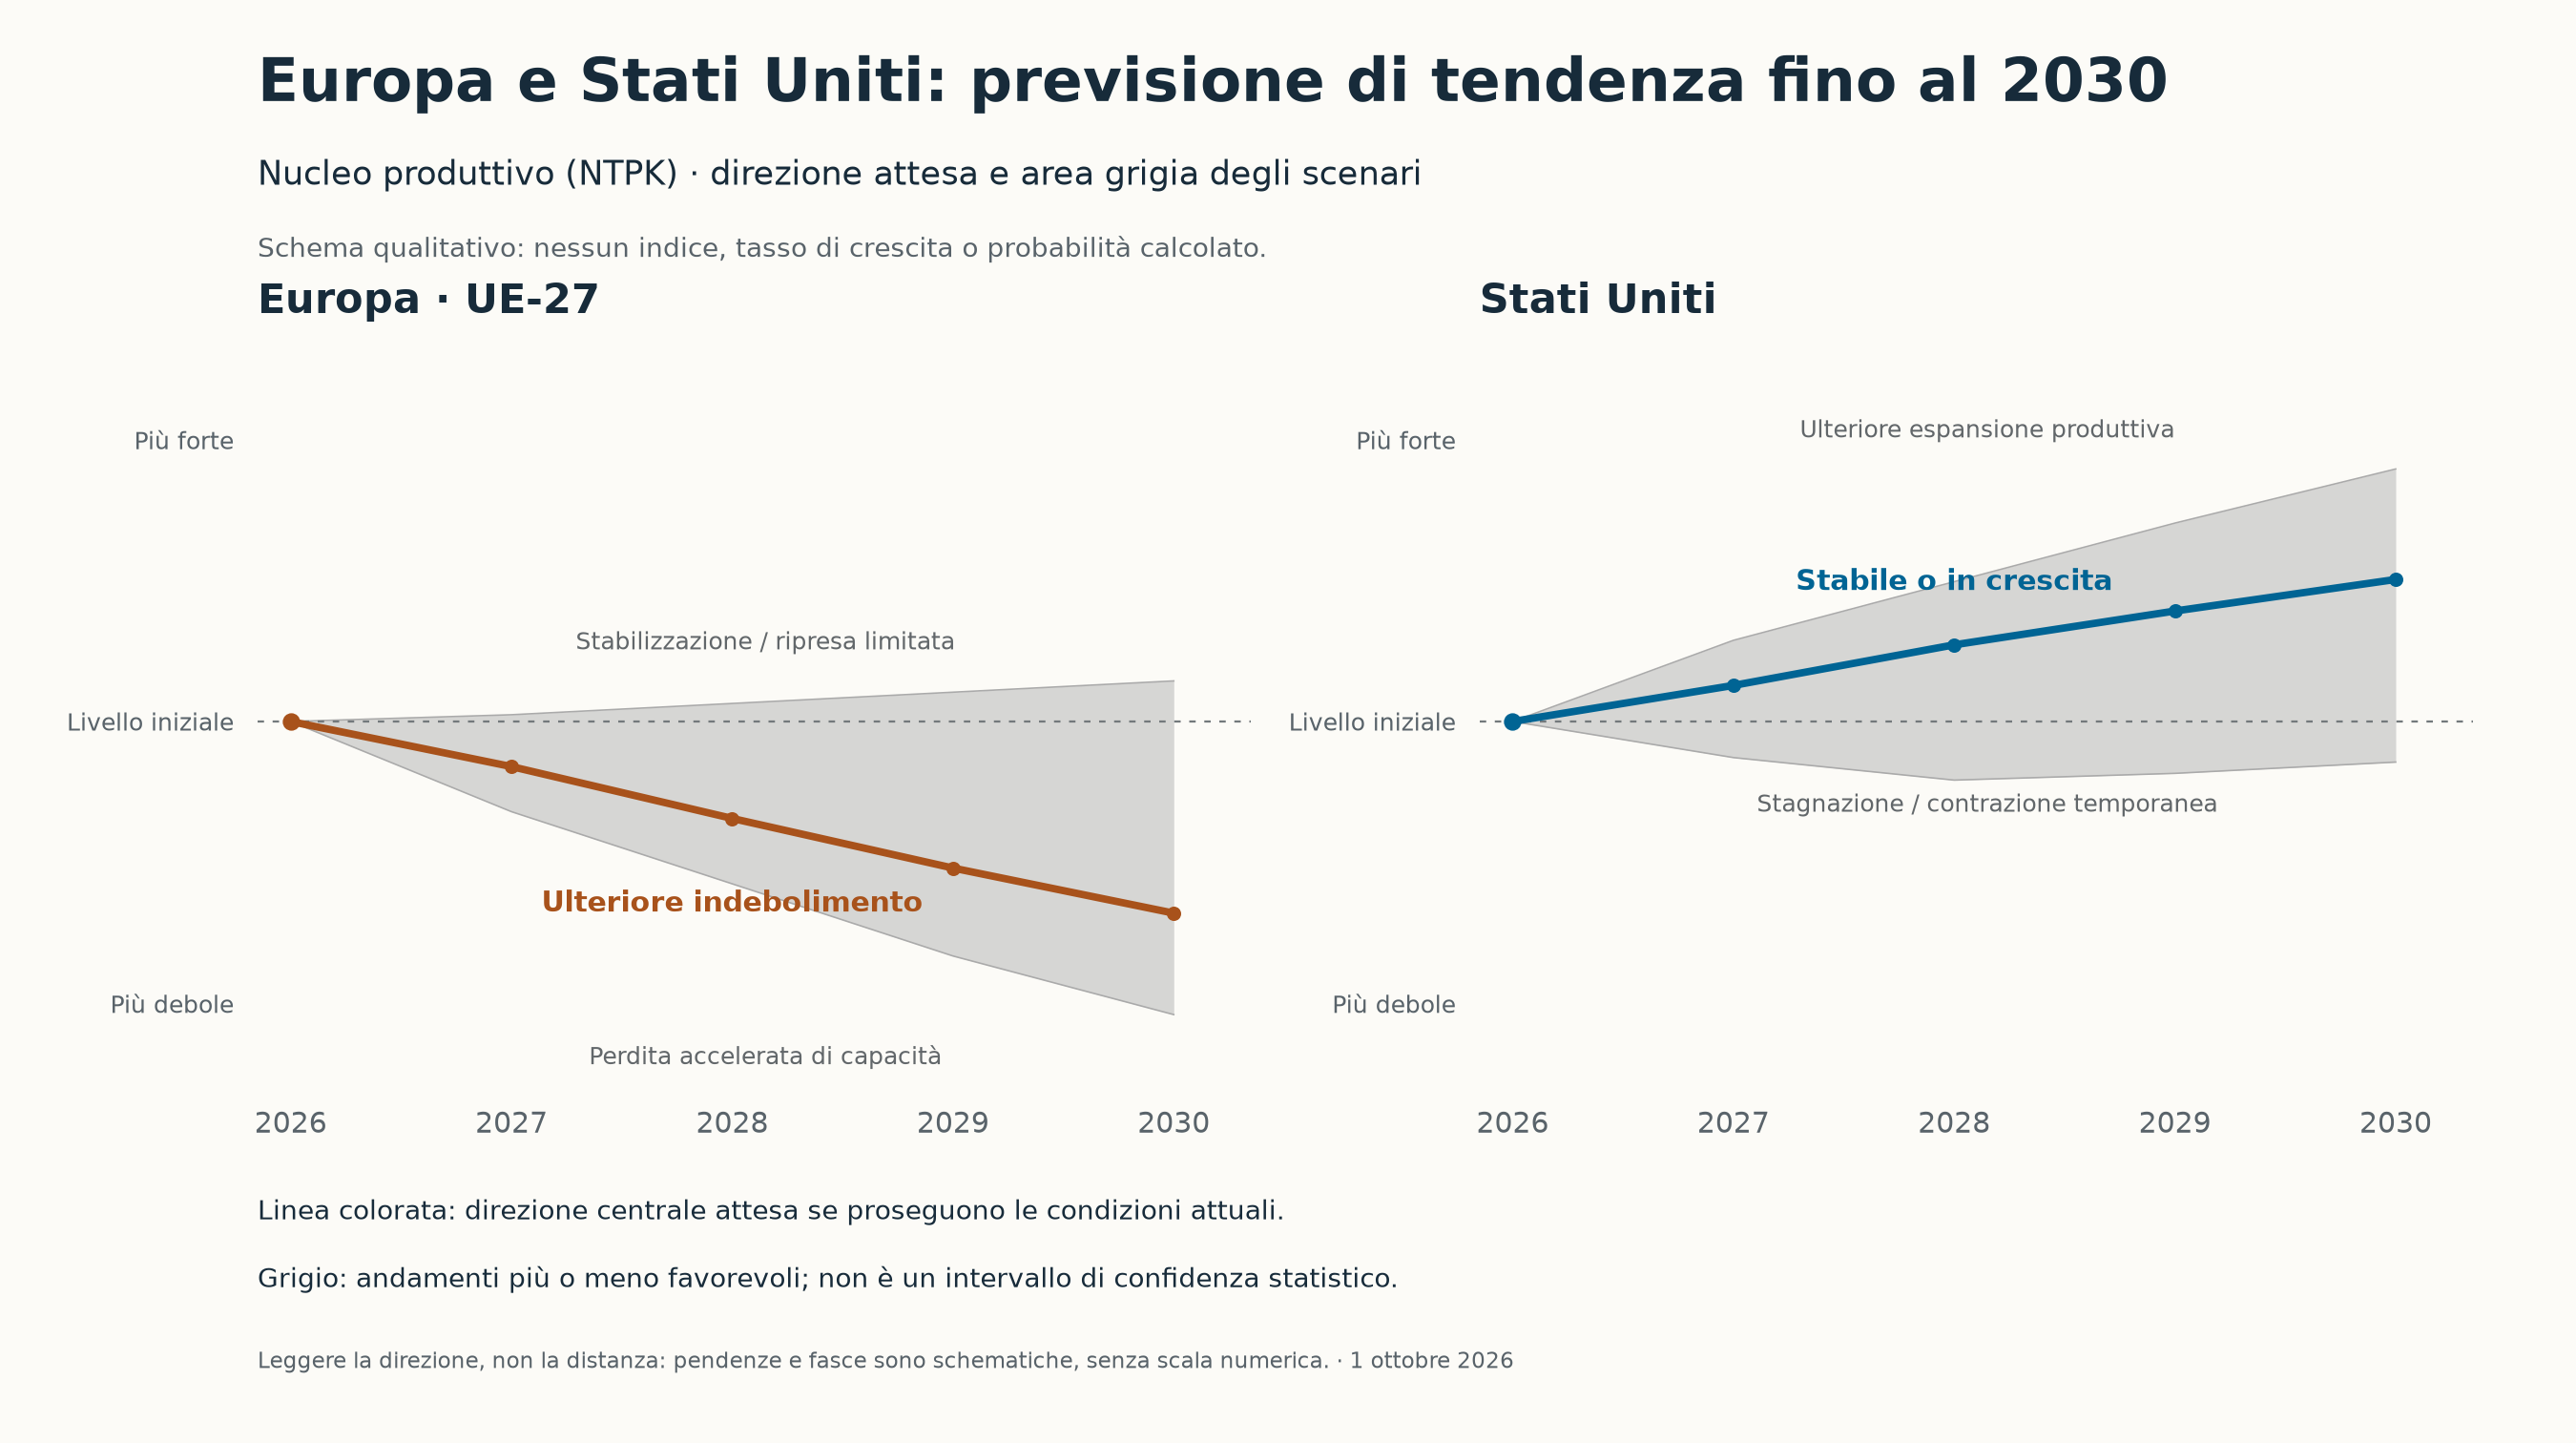
- L’asse orizzontale rappresenta il tempo. Il periodo va da 2026 a 2030. I singoli punti annuali non sono risultati di un calcolo annuale del NTPK.
- L’asse verticale è qualitativo. “Livello iniziale” si riferisce alla situazione di partenza propria di ciascuna regione in 2026, non a un indice comune misurato né a una dimensione assoluta uguale. La distanza tra i punti non rappresenta una percentuale o una somma di denaro; questo asse non deve essere collegato all’indice storico 2021 = 100.
- La linea colorata è l’aspettativa centrale sull’andamento. Mostra l’andamento descritto in caso di prosecuzione delle condizioni attuali, non un valore atteso determinato statisticamente.
- La fascia grigia è una zona degli scenari. Per l’Europa, sul lato favorevole si collocano la stabilizzazione o una ripresa limitata grazie a migliori condizioni di produzione e investimento; sul lato sfavorevole accelerano le chiusure, le interruzioni delle catene e la perdita di capacità d’investimento. Per gli Stati Uniti, la zona va dalla stagnazione o da una contrazione temporanea a un’ulteriore espansione produttiva. L’ampiezza è schematica e non esprime una dispersione calcolata, un margine d’errore o una probabilità del 80% o del 95%.
La relazione è quindi chiara: i grafici storici mostrano l’andamento del PIL e delle esportazioni; la previsione dell’andamento descrive ciò che, secondo i meccanismi indicati, può accadere al nucleo produttivo. Un PIL in aumento non deve necessariamente rafforzare quel nucleo. L’avvertimento di questo articolo è proprio che organizzare, proteggere e finanziare una società può richiedere sempre più attività mentre la sua base reddituale autonoma si indebolisce.
3. La Francia come primo punto di rottura e la sequenza successiva
Lo scenario è che una frattura tra ricchi e poveri diventi visibile per la prima volta in Francia, tra aprile e maggio 2027, e successivamente in altri Paesi. Nel lavoro previsivo, rivoluzione significa innanzitutto un calo di fase-3 della prosperità, della capacità di tenuta e della legittimità istituzionale, non principalmente una scena di strada. Questo capitolo verifica la tempistica rispetto a ciò che è certo.
| Momento | Ciò che è certo | Ciò che lo scenario sposta | Fonte |
|---|---|---|---|
| Ottobre 2026 | Il bilancio francese deve essere definito all’inizio di ottobre; negoziati precedenti hanno fatto cadere i governi | Caduta del governo, aumento del premio per il rischio, declassamento del rating | [50] |
| 2025–2026 | Debito francese 115,7% e deficit 5,1% del PIL (2025) | Gli interessi sul debito estromettono la spesa sociale | [49] |
| 7 febbraio 2027 | Data ultima per convocare gli elettori; inizio della raccolta di 500 firme | Polarizzazione nella campagna | [51] |
| 1 marzo 2027 | Fine della dichiarazione d’intenti di Tata Steel | Segnale per la base industriale olandese | [14] |
| 18 aprile e 2 maggio 2027 | Primo e secondo turno delle elezioni presidenziali francesi | La vostra finestra di rottura: un esito che i mercati o la piazza non accettano | [51] |
| 2027–2028 | Deficit olandese pari al 2,9% del PIL nel 2027 con un margine del 0,1% | Superamento del 3% nelle perdite di posti di lavoro industriali | [21] |
Il calendario rende aprile–maggio 2027 effettivamente il momento più vulnerabile in Europa, perché un’elezione coincide con una posizione debitoria senza margine di sicurezza. Non posso stabilire se si tratterà di una rivoluzione o di una lunga crisi politica e finanziaria. Per un piano di costruzione proprio, ciò cambia poco: in entrambi i casi è necessario che il capitale sia strutturato, prima di quella data, al di fuori della portata di una crisi acuta e che esista un piano per impiegarlo produttivamente in seguito. L’ordine degli altri Paesi dipende dagli stessi tre fattori: debito senza copertura produttiva, costi energetici dell’industria e governabilità.
4. Una banca propria e un proprio Piano Marshall
4.1 Che cosa fu realmente il Piano Marshall
Tra 1948 e 1951, gli Stati Uniti inviarono ogni anno in Europa circa il 1% del loro PIL, per un totale di circa $ 13 miliardi; ciò rappresentava meno del 2,5% del reddito complessivo dei Paesi beneficiari [46]. Più del 90% era costituito da sovvenzioni [47]. In Germania, nel 1948, fu fondata la KfW per trasferire i fondi del Piano Marshall; il patrimonio ERP opera ancora oggi come fondo rotativo [48].
La lezione è che non fu l’ampiezza a risultare decisiva, bensì il collegamento del denaro al ripristino della produzione. Il denaro veniva prestato ad aziende che producevano, rimborsato e nuovamente prestato. Un proprio Piano Marshall non deve quindi essere un salvadanaio, ma un fondo produttivo rotativo con una banca o un istituto di credito come esecutore.
4.2 Le vie giuridiche a confronto
| Percorso | Che cosa è consentito | Capitale e requisiti | Tempi di esecuzione | Fonte |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Raggruppare il capitale di una cerchia limitata di investitori qualificati; non rivolto al pubblico | Amministratore designato obbligatorio; nessun revisore obbligatorio | 1 giorno lavorativo dalla presentazione della domanda completa (procedura accelerata) | [42, 41] |
| Licenza bancaria di Guernsey | Accettare depositi e concedere credito | Coefficiente patrimoniale minimo del 11%, in pratica 12-16%; tassa di richiesta £ 50.925 (2026) | Nessun termine fisso; è obbligatorio un confronto preliminare con la GFSC | [39, 40] |
| Banca dell’UE (licenza BCE) | Banca completa con passaporto europeo | Per legge € 5 milioni, realisticamente € 20-100 milioni di CET1 | Decisione entro 12 mesi dalla presentazione della domanda; complessivamente 2-5 anni | [43, 44] |
| Licenza svizzera FinTech | Depositi fino a CHF 100 milioni, senza investire e senza interessi | Sede e attività in Svizzera; nessuna garanzia sui depositi | Dipende dal dossier | [45] |
| Istituto di moneta elettronica dell’UE | Pagamenti e moneta elettronica, nessun credito | € 350.000 | Mesi | [44] |
Guernsey come base amministrativa e patrimoniale, poiché, essendo al di fuori dell’UE, fiscalmente neutrale e dotata di strutture rapide per i fondi, sembra la soluzione migliore. Una licenza bancaria completa ha senso solo quando si dispone di una struttura di finanziamento di diverse centinaia di milioni. Per l’impiego nell’UE dopo la crisi, sarà infine necessario anche un partner o una controllata autorizzata nell’UE. La licenza svizzera FinTech è inadatta come banca per la ricostruzione, perché i depositi non possono essere dati in prestito.
4.3 La costruzione in quattro livelli
1. Livello 1 – Pool di capitale (da ora fino a metà 2027). Un PIF o Family PIF a Guernsey raggruppa il capitale dei partecipanti che partono o che desiderano proteggere il proprio patrimonio. Obiettivo: certezza giuridica e nessuna commistione con una crisi acuta. Condizione inderogabile: identificazione completa dei partecipanti e dell’origine dei fondi.
2. Livello 2 – Società d’investimento (2027–2028). Una holding a Guernsey acquisisce partecipazioni in aziende produttive di proprietà propria: energia, materie prime, materiali biobased, costruzione di macchinari. Il criterio non è il rendimento a breve termine, ma se l’investimento accresce il nucleo produttivo (NTPK) e rimane in mani proprie (φ).
3. Livello 3 – Banca propria (2028–2031). Non appena il pool sarà sufficientemente grande, una licenza bancaria a Guernsey, seguita da una banca partner o da una controllata nell’UE per l’esecuzione sul continente. Calcolare 2-5 anni e un capitale iniziale di decine di milioni.
4. Livello 4 – Fondo rotativo per la ricostruzione (a partire dalla ripresa). Dopo la crisi, la banca presta denaro a progetti di ricostruzione, riceve i rimborsi e presta nuovamente, come la KfW con il patrimonio ERP. Priorità ai progetti che ripristinano l’energia, l’industria di base e le esportazioni.
4.4 Cronologia e fattori temporali
| Periodo | Fase | Dipendenza | Rischio in caso di ritardo |
|---|---|---|---|
| Q4 2026 | Scelta della struttura, verifica giuridica e fiscale della partenza e delle pretese | Il vostro accertamento fiscale conservativo vi segue | Nuove regole fiscali prima della partenza |
| Q1 2027 | PIF e holding costituite; primi partecipanti | Amministratore, banca per la custodia | Capitale bloccato nella crisi dell’UE |
| Prima di aprile 2027 | Capitale strutturato al di fuori della portata della crisi acuta | Elezioni francesi il 18 aprile e il 2 maggio | Panico sui mercati, restrizioni sui capitali, shock dei tassi d’interesse |
| 2027–2028 | Prime partecipazioni produttive | Energia e autorizzazioni per Paese | Attività acquistate a buon mercato da terzi |
| 2028–2031 | Licenza bancaria e partner dell’UE | Capitale e governance con un track record | Nessun canale di attuazione per la ricostruzione |
| Dopo la crisi | Crediti rotativi per la ricostruzione | Stato di diritto stabile nel Paese destinatario | Troppo tardi per la fase di ricostruzione a basso costo |
Il principale fattore temporale è che fiducia, autorizzazioni e track record non si possono acquistare nel momento in cui scoppia la crisi. Chi li cerca solo dopo, è arrivato tardi. Il secondo fattore è il credito olandese: secondo il vostro dossier non si prescrive e passa a Guernsey. Un credito, tuttavia, non vale più di quanto alla fine si possa riscuotere; se il sistema erode il valore sottostante, erode il proprio credito.
4.5 Condizioni e insidie
Norme antiriciclaggio e reputazione. Un fondo o una banca considerati un rifugio, vengono sottoposti a controlli rigorosi sull’origine dei fondi. La piena trasparenza è l’unico modo per poter operare successivamente nell’UE.
Dipendenza dai sistemi di pagamento. Anche una banca di Guernsey dipende dalle banche corrispondenti e dai sistemi di pagamento. Senza questi canali, dopo la crisi il denaro non può arrivare ai progetti. Il principale sistema di pagamento sarà il dollaro, poiché l’Europa scivolerà verso il basso e con essa la moneta europea.
Imposta minima. L’imposta minima europea di 15% si applica ai gruppi con un fatturato di almeno € 750 milioni; al di sotto di tale soglia non entra in gioco, al di sopra sì.
Governance. Il fondo deve essere gestito da persone con esperienza bancaria e industriale e non dipendere da una sola persona. Questo è anche un requisito di ogni autorità di vigilanza.
Scala. Guernsey ha circa 64.500 abitanti e solo 1.607 abitazioni Open Market, 5,8% del patrimonio [38]. È una base amministrativa e di capitale, non un luogo di produzione.
5. Turismo: dalla frattura della spesa a una possibile catastrofe
5.1 Ciò che è stato misurato finora
| Indicatore | Misurato | Fonte |
|---|---|---|
| Baleari, visitatori maggio–luglio 2026 | 8,2 milioni, +2,1%; Maiorca 5,5 milioni, +2,5%; luglio +0,2% | [62] |
| Visitatori tedeschi alle Baleari | Luglio −4,1%; aprile −13,7% | [66, 62] |
| Fatturato della ristorazione a Maiorca | Agosto −12–−14%, intero anno −6–−8% (previsione CAEB); peggior inizio di settembre che si ricordi | [63, 64] |
| Passeggeri delle navi da crociera a Palma | Novembre −34%, dicembre fino a −64% | [65] |
| Barcellona, strutture ricettive regolamentate fino a luglio | 8,1 milioni di turisti, +3,6%; pernottamenti +2,2% | [67] |
| Mondo, primo semestre 2026 | +0,4%; secondo trimestre −1%; Medio Oriente −22%; stima annuale ridotta da 3–4% a 1–2% | [68] |
Non riscontro nei dati ufficiali un calo dei visitatori a Maiorca o a Barcellona. Ciò che si avvicina a quell’ordine di grandezza è il calo dei passeggeri delle navi da crociera a Palma in inverno. Il vero segnale è che arrivano altrettanti o più turisti, che spendono meno a persona, perché i voli e gli alloggi sono diventati più costosi [63]. Una crisi del turismo inizia dal lato della spesa prima di diventare visibile nel numero dei visitatori.
5.2 Come si svilupperebbe un crollo
Meccanismo in quattro fasi:
1. L’aumento dei prezzi del carburante per aerei e dell’energia rende più costosi i voli e gli hotel; ciò è già visibile nella crescita globale del 0,4% e nel calo del 22% in Medio Oriente [68].
2. Il calo dei redditi reali nell’Europa nord-occidentale, da cui proviene la maggior parte dei turisti dell’Europa meridionale, riduce prima la spesa per persona e poi il numero dei viaggi. I visitatori tedeschi mostrano già questo secondo passaggio.
3. In caso di crisi francese o europea più ampia, o di una guerra, una parte della domanda viene meno in una sola stagione. Le regioni turistiche con costi fissi elevati (hotel, aeroporti, personale della ristorazione) non possono allora ridimensionarsi rapidamente.
4. Poiché le rotte aeree, le crociere e le catene alberghiere sono collegate a livello mondiale, una flessione europea si diffonde verso destinazioni che vivono dei viaggiatori europei, come il Nord Africa, i Caraibi e il Sud-est asiatico.
Il mio giudizio: una catastrofe turistica è realistica se lo scenario energetico peggiora e i redditi europei diminuiscono, e colpirebbe allora innanzitutto Maiorca, le Isole Canarie, le isole greche e Barcellona. Al momento il settore si trova nella prima fase: numeri stabili, spesa in calo. Il punto di svolta diventa visibile quando anche il numero dei visitatori diminuisce per due stagioni consecutive.
6. Giudizio finale
L’Europa perde la sua posizione precedente per effetto delle proprie scelte: energia troppo costosa, oneri troppo pesanti su un ristretto nucleo produttivo, decisioni rinviate e un metro di misura che nasconde la contrazione. Il nucleo produttivo olandese in mani proprie rappresenta circa 3% del PIL; su di esso poggia l’edificio di assistenza sanitaria, istruzione, sussidi, interessi e difesa. Finché esiste patrimonio da consumare, il declino procede lentamente, e questo lo rende pericoloso. La Francia in aprile e maggio 2027 è il più probabile primo punto di rottura. Chi vuole impiegare capitale per una ricostruzione deve strutturarlo prima di quel momento, al di fuori della portata di una crisi acuta, e collegarlo alla produzione, come fece il Piano Marshall attraverso la KfW. Il ritorno dell’Europa alla sua posizione precedente è una questione di generazioni, non di anni.
Fonti
[1] CBS StatLine 85917NED – Conti del lavoro, occupati e anni lavorati. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS StatLine 84576NED – Produzione della pubblica amministrazione ai costi. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS – Deficit e debito pubblico aumentati nel 2025, spesa pubblica. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068NED – Valore aggiunto e occupazione attraverso le esportazioni. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – Paesi Bassi, paese commerciale 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Documento parlamentare 33529-1238 – Legge sul divieto di estrazione di gas a Groningen. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Lettera parlamentare sull'estrazione di gas nei piccoli giacimenti 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergelijk – Prezzo del gas in borsa, 22 settembre 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – Le tariffe di rete 2027 aumentano. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Elevati costi dell'elettricità per l'industria, 27 gennaio 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Documento di posizione per la Prima Camera, 4 febbraio 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Le grandi imprese sull'orlo del collasso: chi salverà l'industria olandese?. https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Piano territoriale per una transizione giusta IJmond. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Gli accordi sugli aiuti da miliardi di euro a Tata Steel subiscono nuovamente ritardi. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – L'industria automobilistica tedesca perde 42.300 posti di lavoro (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Studio sulla crisi strutturale dei fornitori automobilistici 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 euro contro 12 euro di salario orario: VW fa il confronto con la Cina. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Agenda di accelerazione del settore automobilistico 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Informazioni sul mercato del lavoro nell'industria. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Previsioni del mercato del lavoro 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Nota di bilancio 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Gruppo di studio sullo spazio di bilancio – comunicato stampa 11 luglio 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Carenza di assistenti per gli anziani. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – L'inflazione sale a 3,3 percento ad agosto 2026. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Soglia elettorale. https://www.parlement.com/kiesdrempel
[26] Kiesraad – Risultato delle elezioni della Tweede Kamer 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Governo Jetten. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – Tassa sull'emigrazione in vigore. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Where are millionaires moving (stime Henley 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 agosto 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Corporate tax. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Newsletter sulla fiscalità diretta marzo 2026 (Pillar Two). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Regime FITWI di Malta 15%. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – EU top court rules against Malta golden passport scheme. https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Tax in Guernsey. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] House of Commons Library – How autonomous are the Crown Dependencies?. https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Patrimonio immobiliare residenziale 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – FAQ bancarie (requisiti patrimoniali). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Commissioni bancarie 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Tempi per le richieste. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Private Investment Fund Rules and Guidance 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] ECB Banking Supervision – Guide alla vigilanza (termine per la licenza art. 15 CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – Guida alla licenza bancaria UE 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – Licenza FinTech. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Review: The Marshall Plan. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – The Marshall Plan. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 anni del Piano Marshall, capitale iniziale per la KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Finanze pubbliche, 21 settembre 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – Bilancio, debito e deficit della Francia, 24 settembre 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Elezioni presidenziali 2027: 18 aprile e 2 maggio. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia banned from exporting from China. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – China hits back at US tariffs with rare earth export controls. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – China rare earth curbs endanger $6.5 trillion Western industry (IEA). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – China probes EU products following EV tariffs. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – China’s economic coercion: lessons from Lithuania. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – China’s trade restrictions on Australian exports. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – statistiche ASML (quota cinese del fatturato). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Annual Report 2025, dati finanziari. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – How China built its Manhattan Project to rival the West in AI chips. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – China invests billions to close critical chokepoints. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – Llegada de turistas a Baleares sigue al alza, 28 settembre 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – Restaurant-Präsident verzweifelt an der neuen Sparsamkeit, 24 agosto 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarmas en los restaurantes de Mallorca, 10 settembre 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Pérdida de cruceros en invierno, 10 febbraio 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Deutsche Urlauber kehren Mallorca zunehmend den Rücken. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Ajuntament de Barcelona – Tourism impact up to July 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – UN Tourism: 0,4% crescita nel primo semestre 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] BCE – proiezioni macroeconomiche dello staff, settembre 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – Le conseguenze del conflitto in Iran si delineano. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — PIL reale annuale, Unione europea (UE-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — PIL reale annuale, Stati Uniti, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — PIL trimestrale e approccio dei prezzi all’esportazione UE-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — PIL trimestrale degli Stati Uniti, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Real Exports of Goods and Services, EXPGSC1, livelli trimestrali, dollari concatenati 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — esportazioni extra-UE consolidate di beni e servizi, bop_eu6_q, credit, SCA, UE27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Commissione europea — European Economic Forecast, Spring 2026, Institutional Paper 341, maggio 2026, data limite 4 maggio 2026; stime di base del PIL di Stati Uniti/UE e scenario energetico sfavorevole. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — OECD expects AI boom to help offset Middle East energy shock for now, 23 settembre 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OECD — Good Jobs for All in a Changing World of Work, 2018; costi di licenziamento, mobilità del lavoro, produttività e conoscenze specifiche dell’impresa. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — China vows response if EU introduces moves targeting Chinese trade, notizia del 30 settembre 2026, pubblicata il 29 settembre alle 23:32 UTC; avvertimento ufficiale cinese e distinzione rispetto alle opzioni menzionate dal Global Times. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Commissione europea — EU trade relations with China, consultato a 30 settembre 2026; controlli alle esportazioni già esistenti, perturbazione delle catene europee, accesso diseguale al mercato e sostituzione delle importazioni. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — EU-China Relations Face an Existential Test, but Escalation Is Not Inevitable, 29 settembre 2026; analisi delle licenze di esportazione, delle contromisure e dei diversi interessi europei. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] BCE — Government Finance Statistics Guide, agosto 2014, in particolare produzione delle amministrazioni pubbliche, retribuzioni, trasferimenti e misure in volume. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Eurostat — ESA 2010, capitolo 9: tavole delle risorse e degli impieghi; PIL, valore aggiunto, consumi intermedi e importazioni. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/