Guide de lecture
Ce document distingue deux types d’énoncés : les faits et calculs liés aux sources (M), et les scénarios et projections conditionnels (S). Pour les graphiques, les données sources, le calcul effectué et l’interprétation d’un scénario sont expliqués séparément.
- Mesuré (M) : chiffres provenant des sources, événements rapportés et calculs transparents fondés sur ces données, avec le numéro de source entre crochets.
- Scénario (S) : projections conditionnelles, chronologies et prévisions qualitatives de tendance ; les hypothèses et la signification de la représentation graphique sont indiquées.
Pour la capacité productive, l’article utilise les notions du cadre Open Vizier : PBW, NTPK et NEPK. Les valeurs néerlandaises calculées précédemment sont PBW 2024 € 709 milliards, 62,9 % du PIB ; NTPK environ 5,2 % du PIB ; et NEPK environ 3 %. Ces valeurs de référence néerlandaises ne sont pas recalculées ici et ne constituent pas les valeurs initiales des graphiques européens et américains. NTPK comprend le noyau productif lié aux exportations, y compris la part détenue par des intérêts étrangers ; NEPK en est la part détenue au niveau national.
1. L’essentiel en bref
- Croissance sans garantie du noyau (M). La croissance de l’emploi salarié se situe en grande partie dans les administrations publiques et les soins : sur les +71 000 ETP en un an, 47 000 ETP se trouvaient dans ces secteurs ; le reste a progressé de 0,5 %. Il s’agit d’une ventilation de l’emploi, et non d’une explication complète de la croissance du PIB. [1]
Érosion industrielle (S). La chimie, l’industrie de base, l’acier et les équipementiers automobiles rétrécissent simultanément. Avec des facteurs de chaîne (automobile 6, chimie 3, acier 3 à 4), la perte brute atteint dans un scénario intermédiaire environ 42 000 ETP et, dans un scénario lourd, environ 120 000 ETP, auxquels s’ajoutent environ 17 000 ETP si ASML perd ses ventes en Chine.
Aucune marge (M/S). Le déficit 2027 est estimé à 2,9 % du PIB, avec encore 0,1 % du PIB (± € 1,3 milliards) avant la limite européenne. Cela inclut déjà € 3,3 milliards de sous-exécution supplémentaire [21]. Sur une base de PBW, 2,9 % du PIB correspondent à environ 4,6 %.
Fuite des porteurs (M). Le capital et l’entrepreneuriat quittent le cœur de l’UE pour le Golfe, Singapour et la Suisse ; les Pays-Bas répondent par un impôt à l’émigration plutôt que par une pression fiscale plus faible [28, 30, 31].
Levier externe (M). La Chine met systématiquement, rapidement et de manière ciblée en place des arrêts d’exportation et des mesures antidumping, et les retire dès que la partie adverse bouge [52, 53, 55].
Premier point de rupture (M/S). La France est le grand pays le plus fragile : dette à 115,7 % et déficit à 5,1 % du PIB en 2025 [49], un budget susceptible de faire tomber le gouvernement [50], et une élection présidentielle les 18 avril et 2 mai 2027 [51]. C’est la fenêtre que vous désignez pour la première rupture.
Tourisme (M). Une baisse de 35 % à Majorque et à Barcelone ne se retrouve pas dans le nombre de visiteurs : celui-ci augmente encore légèrement. La rupture se situe dans les dépenses : chiffre d’affaires de la restauration à Majorque en baisse de 12 à 14 % en août, passagers de croisière en baisse de 34 % et de 64 % en novembre et décembre [62, 63, 65]. C’est le signal précoce d’une crise touristique, pas encore la crise elle-même.
2. Comment cela s’est produit
2.1 Une mesure qui masque l’érosion
M. La production non marchande des administrations publiques est évaluée en grande partie à sa valeur monétaire correspondant aux coûts de production ; pour le PIB, c’est la valeur ajoutée qui est comptabilisée, sans compter deux fois les produits intermédiaires achetés. La rémunération du personnel des administrations publiques s’élevait en 2025 à € 103,9 milliards. Une masse salariale plus élevée peut accroître la valeur nominale, mais n’entraîne pas automatiquement une croissance équivalente du PIB réel ni un revenu supplémentaire provenant des exportations. Les impôts et les prestations monétaires ne constituent pas en eux-mêmes une production ; le matériel importé ne constitue pas non plus entièrement de la valeur ajoutée intérieure. L’objection fondamentale à l’utilisation du PIB comme unique mesure économique est donc qu’une activité davantage mesurée peut aller de pair avec une moindre prospérité, davantage d’obligations et une base de revenus productive plus faible. [2, 3, 83, 84]
Les exportations fournissent 35,2 % du PIB en valeur ajoutée (2023) et 31,4 % de l’emploi [4]. La plus grande partie correspond à une production propre : les biens néerlandais représentent 17,2 % et les services 13,6 % du PIB, la réexportation 4,3 % (2022) [5]. La part aux mains néerlandaises qui reste après impôt, votre NEPK, représente environ 3 %. Tout l’édifice repose sur ce noyau étroit.
2.2 Énergie : la source propre fermée, le réseau trop cher
L’extraction de gaz à Groningue est légalement interdite depuis le 19 avril 2024 [6]. Les petits gisements ont encore fourni 8,84 milliards de m³ en 2025 [7]. Le prix est déterminé sur la bourse européenne ; le TTF a culminé à € 82,60/MWh le 14 septembre 2026 [8]. Les tarifs de réseau augmentent d’environ 20 % en 2027, y compris pour les grands clients de TenneT, et les investissements dans le réseau jusqu’à 2040 s’élèvent à € 235 milliards [9]. L’industrie paie 15 % de plus pour l’électricité qu’en Belgique, 30 % de plus qu’en Allemagne et jusqu’à 70 % de plus qu’en France [10]. L’éolien en mer fait baisser le prix de gros, mais les coûts reviennent par le réseau et le retour des subventions.
2.3 Industrie : fermetures avec une longue chaîne
| Secteur | Mesuré | Source |
|---|---|---|
| Chimie | 48 000 emplois directs et 123 000 indirects ; les Pays-Bas représentaient 20 % des fermetures d’usines européennes 2022–2025 | [11] |
| Industrie de base | Valeur ajoutée −12 % en 2019–2024 | [12] |
| Tata Steel | Environ 9 000 emplois directs, environ 30 000 indirects ; décision concernant une aide de € 2 milliards reportée au 1 mars 2027 | [13, 14] |
| Industrie automobile allemande | −42 300 emplois (−5,8 %) jusqu’en 691 500, niveau le plus bas depuis 2005 ; équipementiers −7,6 % | [15] |
| Équipementiers allemands | 333 procédures de faillite depuis le début de 2024 ; emploi −13 % en 2023–2025 | [16] |
| Écart salarial | VW : € 74 par heure à Emden contre € 12 à Tianjin ; coûts d’usine par voiture € 4 850 contre € 1 078 | [17] |
| Secteur automobile néerlandais | Environ 55 000 employés dans l’industrie manufacturière | [18] |
| Chômage dans l’industrie | De presque 14 000 (déc. 2022) à 20 500 (juin 2026) ; un quart des employeurs signalent une demande insuffisante | [19] |
S. Répercussion avec facteurs de chaîne (scénario, ETP bruts, environ 0,9 ETP par emploi industriel) :
| Poste | Perte directe | Facteur | Moyen (ETP) | Lourd (ETP) |
|---|---|---|---|---|
| Équipementiers automobiles | 7 à 13 % de 55 000 | 6 | 21.000 | 39.000 |
| Chimie | 5 à 10 % de 48 000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1 800 à 9 000 | 3 à 4 | 6.000 | 35.000 |
| Filière laitière et élevage | Analyse WEcR (contraction de 8 % à 30 %) | dans l’analyse | 9.000 | 35.000 |
| Arcadis Nederland | au prorata jusqu’à 3× en raison des frais généraux | – | 75 | 250 |
| ASML et ses fournisseurs | perte de chiffre d’affaires en Chine, 25 000 employés recrutés aux Pays-Bas | 2,8 | – | 17.000 |
| Total | environ 42 000 | environ 140 000 |
Chiffres bruts ; une partie trouve un autre emploi tant que l’industrie compte encore environ 30 400 postes vacants [19]. Dans l’industrie automobile, un double comptage est possible en partie, car le 55 000 comprend déjà les équipementiers. Le chiffre concernant ASML utilise un nombre d’employés néerlandais qui n’a pas été vérifié dans la source.
2.4 Le budget : plus aucune marge de sécurité
Le solde EMU est estimé à −2,3 % du PIB en 2026, à −2,9 % en 2027 et à −2,5 % en 2028 et 2029 ; le PIB 2027 s’élève à € 1 278 milliards [21]. Le Groupe d’étude sur l’espace budgétaire a recommandé −2 % afin de stabiliser la dette [22]. Les dépenses de santé passent de € 118 à € 124 milliards (2026–2031). Les mesures concernant les prestations et l’augmentation de la franchise médicale ont été repoussées d’un à deux ans [21]. Le nombre de personnes pouvant travailler dans le secteur des soins diminuera jusqu’à 2040, soit d’un tiers par rapport au nombre de personnes âgées [23].
S. Avec un effet budgétaire de € 40 000 à € 50 000 par ETP perdu (hypothèse), le scénario intermédiaire coûte € 1,7 à 2,1 milliards par an et le scénario lourd € 4,8 à 6 milliards. Le déficit atteint alors 3,05 à 3,4 % du PIB ; sur une base de PBW, environ 5 à 5,5 %. Au-delà de 3 %, le gouvernement examine des mesures portant sur les dépenses et les recettes [21], les soins de santé et la sécurité sociale constituant les principaux postes.
2.5 Inflation, pouvoir d’achat et la spirale
M/S. L’inflation s’élevait à 3,3 % en août 2026 [24] ; la BCE prévoit un pic de 3,6 % au quatrième trimestre [69]. Les droits de douane à l’importation, à eux seuls, ajoutent environ 1 point de pourcentage, en une seule fois. Les ruptures d’approvisionnement (puces, terres rares, principes actifs pharmaceutiques), combinées à un choc énergétique, peuvent toutefois pousser l’inflation à deux chiffres, comme les 14,5 % de septembre 2022. Si le détroit d’Ormuz reste fermé, les prix peuvent soudainement augmenter fortement [70].
S. La spirale : la pression fiscale augmente → ceux qui le peuvent partent → la production et les exportations diminuent → ce qui reste passe sous propriété étrangère → les charges des soins de santé, de l’AOW, des intérêts et de la défense reposent sur un noyau plus restreint → la pression fiscale augmente encore. Les troubles renforcent ce phénomène par le report des investissements et la baisse de la consommation ; les entreprises réalisent déjà surtout des investissements de remplacement [70].
2.6 Le départ des capitaux et des porteurs
| Destination ou mesure | Mesuré | Source |
|---|---|---|
| Émirats arabes unis | +9 800 millionnaires (estimation 2025), plus grande affluence | [30] |
| Singapour | Plus de 2 000 gestionnaires de fortunes familiales bénéficiant d’un avantage fiscal fin 2025, contre environ 400 en 2020 | [31] |
| Gagnants européens | Italie, Suisse, Grèce ; perdants : Royaume-Uni, Allemagne, France | [29] |
| Pays-Bas | Prélèvement à l’émigration adapté depuis le 1 janvier 2025, visant les hauts revenus et les patrimoines | [28] |
| Malte | Taux effectif d’environ 5 % d’impôt sur les sociétés grâce au remboursement ; Pilier Deux reporté ; option de 15 % (FITWI) depuis septembre 2025 ; passeports dorés interdits par la Cour de justice de l’UE | [32, 33, 34, 35] |
| Guernesey | 20 % d’impôt uniforme sur le revenu, 0 % de taux standard pour les entreprises, aucun impôt sur les plus-values, les successions ou la TVA ; hors du Royaume-Uni et de l’UE | [36, 37] |
2.7 La Chine comme levier
| Déclencheur | Réaction chinoise | Source |
|---|---|---|
| L’Australie demande une enquête sur le coronavirus (2020) | Droits de douane sur l’orge et le vin ; levés après un changement de gouvernement | [57] |
| La Lituanie ouvre un bureau à Taïwan (2021) | Boycott commercial | [56] |
| Droits de douane de l’UE sur les voitures électriques chinoises (2024) | Droits antidumping sur le cognac, le porc et les produits laitiers | [55] |
| Droits de douane américains (avril 2025) | Contrôle des exportations de terres rares pour tous les pays | [53] |
| Les Pays-Bas reprennent Nexperia (2025) | Interdiction d’exporter Nexperia depuis la Chine ; exemption ultérieure | [52] |
M. L’application intégrale des contrôles chinois sur les terres rares met en jeu, selon l’AIE, $ 6 500 milliards de production hors de Chine [54]. La part de la Chine dans le chiffre d’affaires d’ASML passe de 33 % (2025) à environ 20 % (2026) [58]. La Chine dispose d’un prototype d’EUV en phase de test [60] et d’un fonds souverain de $ 47,5 milliards consacré en priorité à la lithographie [61], contre € 4,7 milliards de R&D pour ASML en 2025 [59].
2.8 Une gouvernance qui ne passe pas à l’action
Avec un seuil électoral de 0,67 % [25], quinze partis sont entrés à la Chambre en 2025 [26]. Le gouvernement Jetten est un gouvernement minoritaire disposant de 66 des 150 sièges [27]. Les grandes décisions sont reportées : Tata Steel à mars 2027, l’azote, la congestion du réseau. Celui qui s’attaque à la cause en paie le prix avant les prochaines élections ; les bénéfices arrivent après. On s’emploie ainsi à traiter les conséquences et on laisse la base intacte.
2.9 Mon jugement d’ensemble
L’Europe démantèle elle-même en grande partie ses propres fondations : en fermant sa propre source d’énergie, en faisant peser sur ses moteurs une charge plus lourde que sur la concurrence, en reportant les décisions et en utilisant une mesure qui dissimule le recul. La Chine, les droits de douane américains et le choc énergétique accélèrent le processus, mais ne l’ont pas provoqué. Il en résulte une érosion lente tant qu’il reste des ressources à épuiser : caisses de retraite, épargne, logements et entreprises. Une érosion lente est plus dangereuse qu’une crise rapide, parce que chaque étape semble encore supportable et que personne n’intervient, tandis que disparaît ce qui pouvait encore être sauvé.
2.10 Pourquoi un PIB en croissance peut malgré tout dissimuler une économie qui s’affaiblit
Le PIB ne peut pas démontrer à lui seul si la base productive de revenus, la prospérité et l’autonomie économique d’un pays se renforcent. Il mesure la valeur ajoutée intérieure au cours d’une période. Cela est différent de l’ampleur, de la qualité et de la résilience du noyau productif d’où devront provenir les revenus futurs. Une hausse du PIB et un affaiblissement de NTPK ne sont donc pas nécessairement contradictoires. [83, 84]
M. La production publique est comptabilisée, même sans vente aux prix du marché. La production non marchande des pouvoirs publics est en grande partie évaluée en valeur monétaire sur la base de ses coûts de production. Davantage de services publics rémunérés et davantage de matériel produit sur le territoire peuvent ainsi accroître le PIB. Le PIB n’indique pas à lui seul si cette activité supplémentaire élargit la capacité de production de revenus, ou si elle est surtout nécessaire pour absorber les dommages, les menaces et les perturbations existants. Cette distinction est essentielle pour évaluer la capacité productive. [83, 84]
S. Imaginons un pays où des usines ferment tandis que les dépenses consacrées à la défense, au maintien de l’ordre et à la reconstruction augmentent. La production intérieure supplémentaire destinée à ces tâches compte dans le PIB, mais ne rétablit pas automatiquement les recettes d’exportation, les fournisseurs, les connaissances et la marge d’investissement disparus. Ces dépenses peuvent être nécessaires tout en allant de pair avec une moindre prospérité disponible et une charge plus lourde pour la base de revenus restante. Une forte hausse de la criminalité constitue ici une cause possible dans un scénario, et non une évolution établie dans ces graphiques.
La comptabilité doit toutefois rester rigoureuse : une hausse des salaires ou des prix ne constitue pas automatiquement une croissance réelle des volumes ; les impôts et les prestations monétaires ne sont pas en eux-mêmes une production ; et le matériel importé n’est pas entièrement comptabilisé comme valeur ajoutée propre lors de la détermination de la production intérieure. Le problème n’est donc pas que toute dépense publique soit fictive, mais que la croissance du PIB ne réponde à elle seule pas à la question de savoir si l’économie accroît sa capacité durable à produire des revenus et sa prospérité. [83, 84]
NTPK et NEPK répondent à une question différente. Dans cet article, NTPK désigne le noyau productif lié aux exportations, y compris sa composante détenue par des intérêts étrangers ; NEPK désigne la composante détenue au niveau national de ce noyau. Le graphique prospectif qualitatif porte sur l’orientation attendue de ce noyau. Les graphiques historiques ci-dessous portent exclusivement sur le PIB et les exportations, et ne sont pas présentés comme des mesures de NTPK.
2.11 Graphiques historiques : qu’est-ce qui est mesuré et comment l’indice est-il calculé ?
M. Ces deux graphiques décrivent le passé, de 2021 à H1 inclus 2026. Chaque série possède sa propre moyenne annuelle de 2021 comme valeur de départ 100. Un indice de 110 correspond donc à un niveau 10 % supérieur à ce même niveau de référence, et non à une croissance de 10 % chaque année ni à une comparaison de la taille absolue des économies américaine et européenne.
Le calcul est identique pour chaque série : indice pour la période t = 100 × niveau pour la période t ÷ moyenne annuelle de 2021. Pour 2021–2025, on utilise la moyenne des quatre niveaux trimestriels ; pour H1 2026, la moyenne des deux premiers trimestres, sans modifier la base de 2021. Les points sont des moyennes de période, et non des niveaux de fin d’année ; les pourcentages de croissance ne sont pas additionnés. [73–76]
| Série | Source et traitement | Ce que la série ne mesure pas |
|---|---|---|
| PIB réel, UE-27 et États-Unis | Niveaux trimestriels d’Eurostat en volumes chaînés, corrigés des variations saisonnières et des effets de calendrier, ramenés à 2021 = 100. [73, 74] | Aucune mesure distincte de NTPK, de la prospérité disponible ou de l’autonomie stratégique. |
| Exportations réelles, États-Unis | Exportations de biens et de services en volumes réels, BEA via FRED, ramenées à la même base d’indice. [75] | Aucune déduction de l’ensemble des intrants étrangers et aucune correction complète au titre de la fraction productive et de la pression fiscale. |
| Exportations extérieures réelles, UE-27 | Exportations nominales hors UE issues de la balance des paiements, divisées par un facteur de prix à l’exportation approximatif issu des comptes nationaux. Les échanges entre États membres ne sont pas inclus dans le flux d’exportations. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | Le facteur de prix comprend également les échanges intra-UE et ne constitue donc pas un indice de prix exact des seules exportations extra-UE ; la série n’est pas une NTPK. |
Données trimestrielles utilisées (CSV)
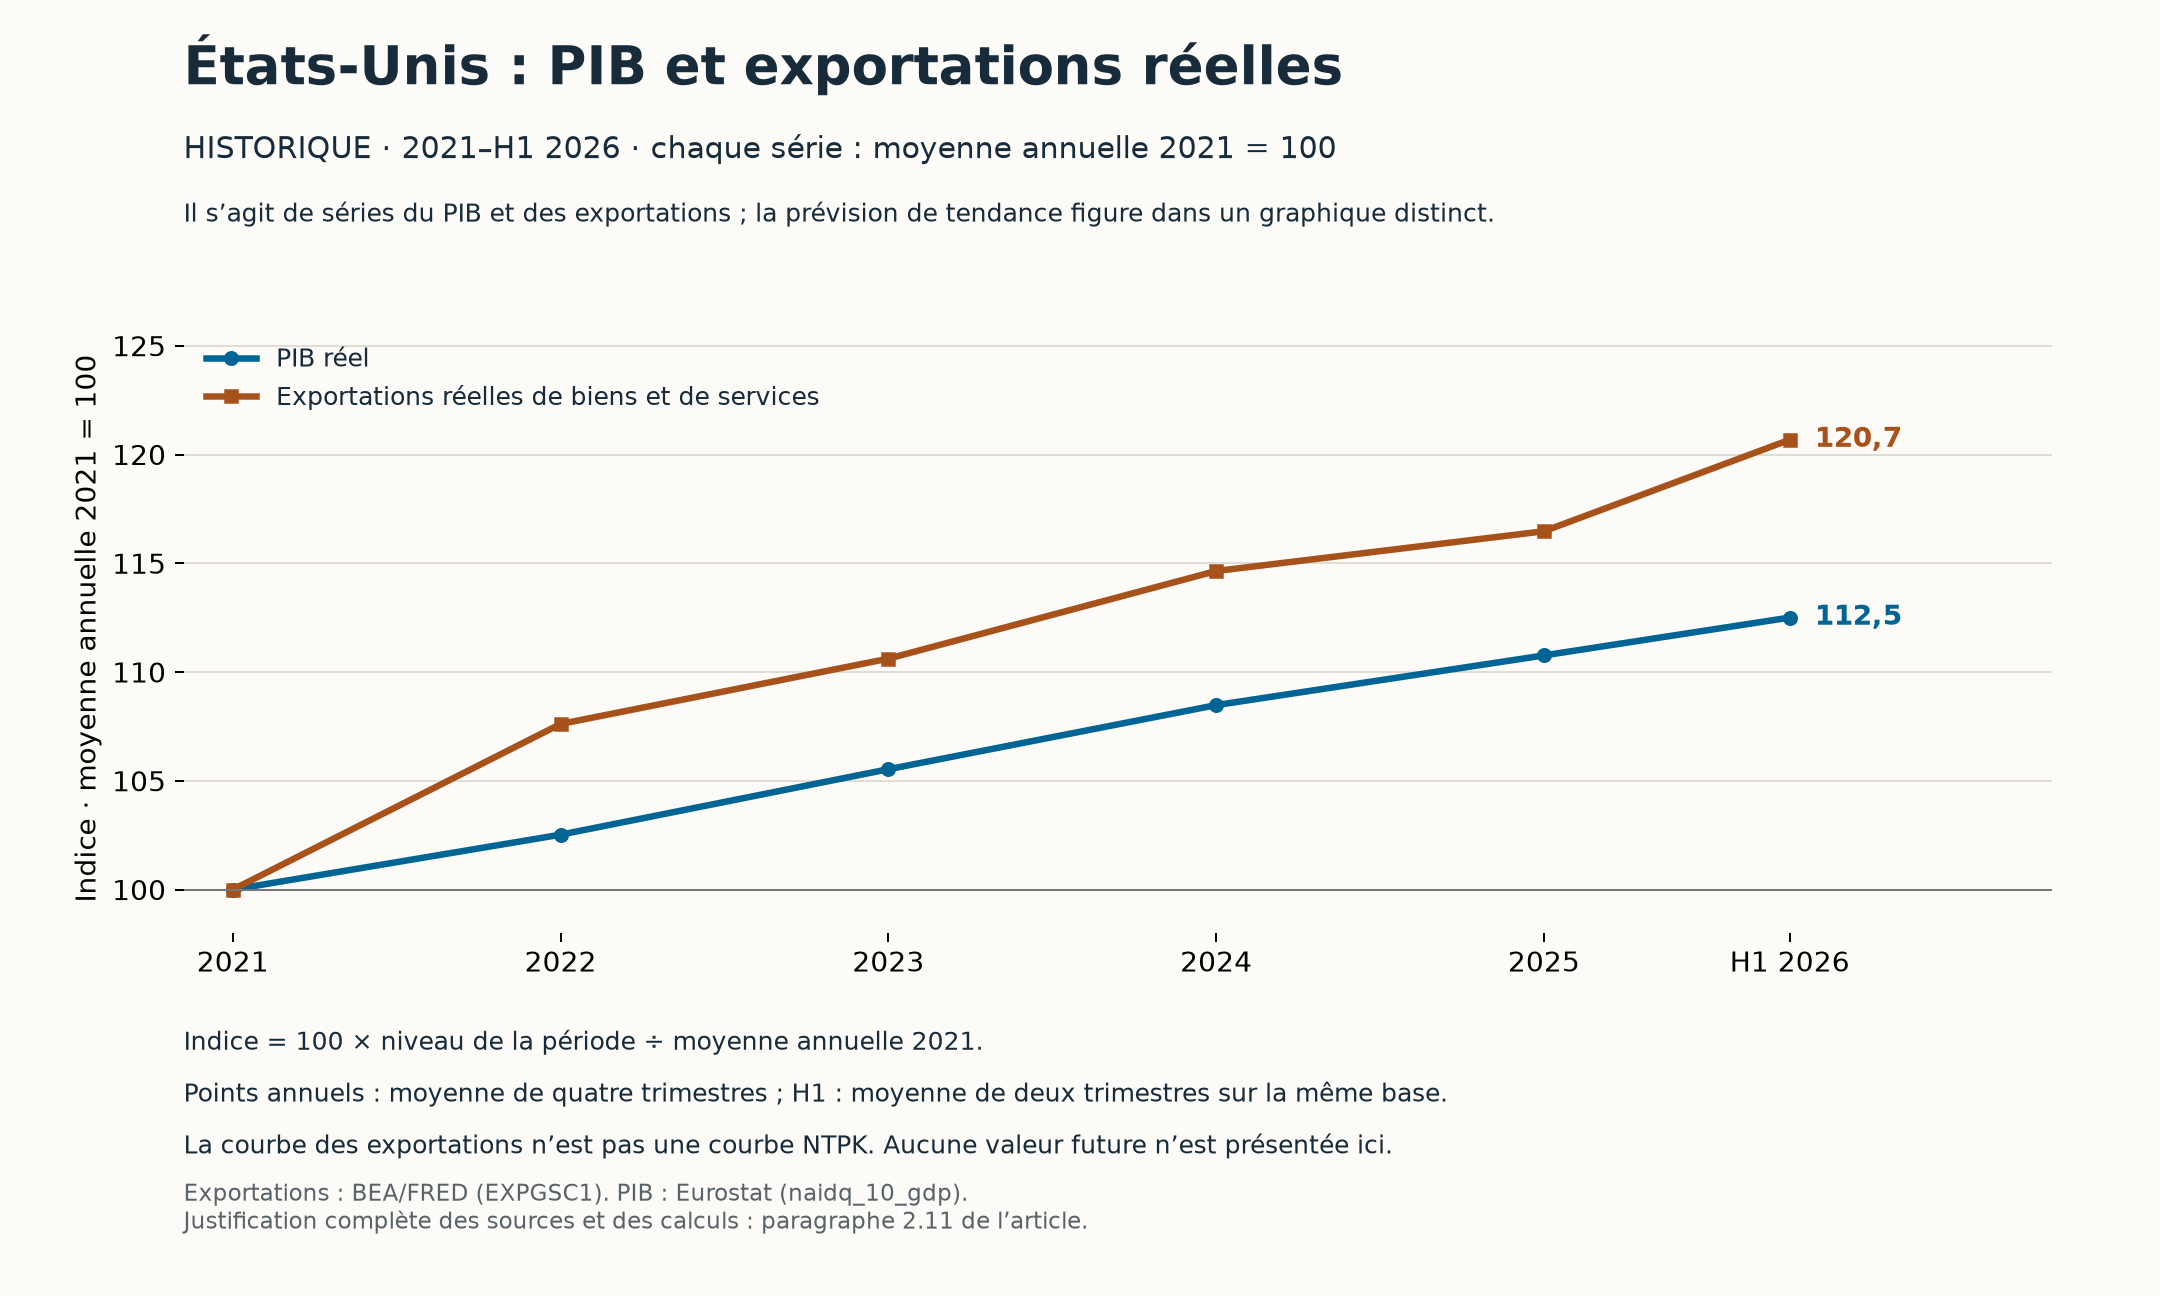
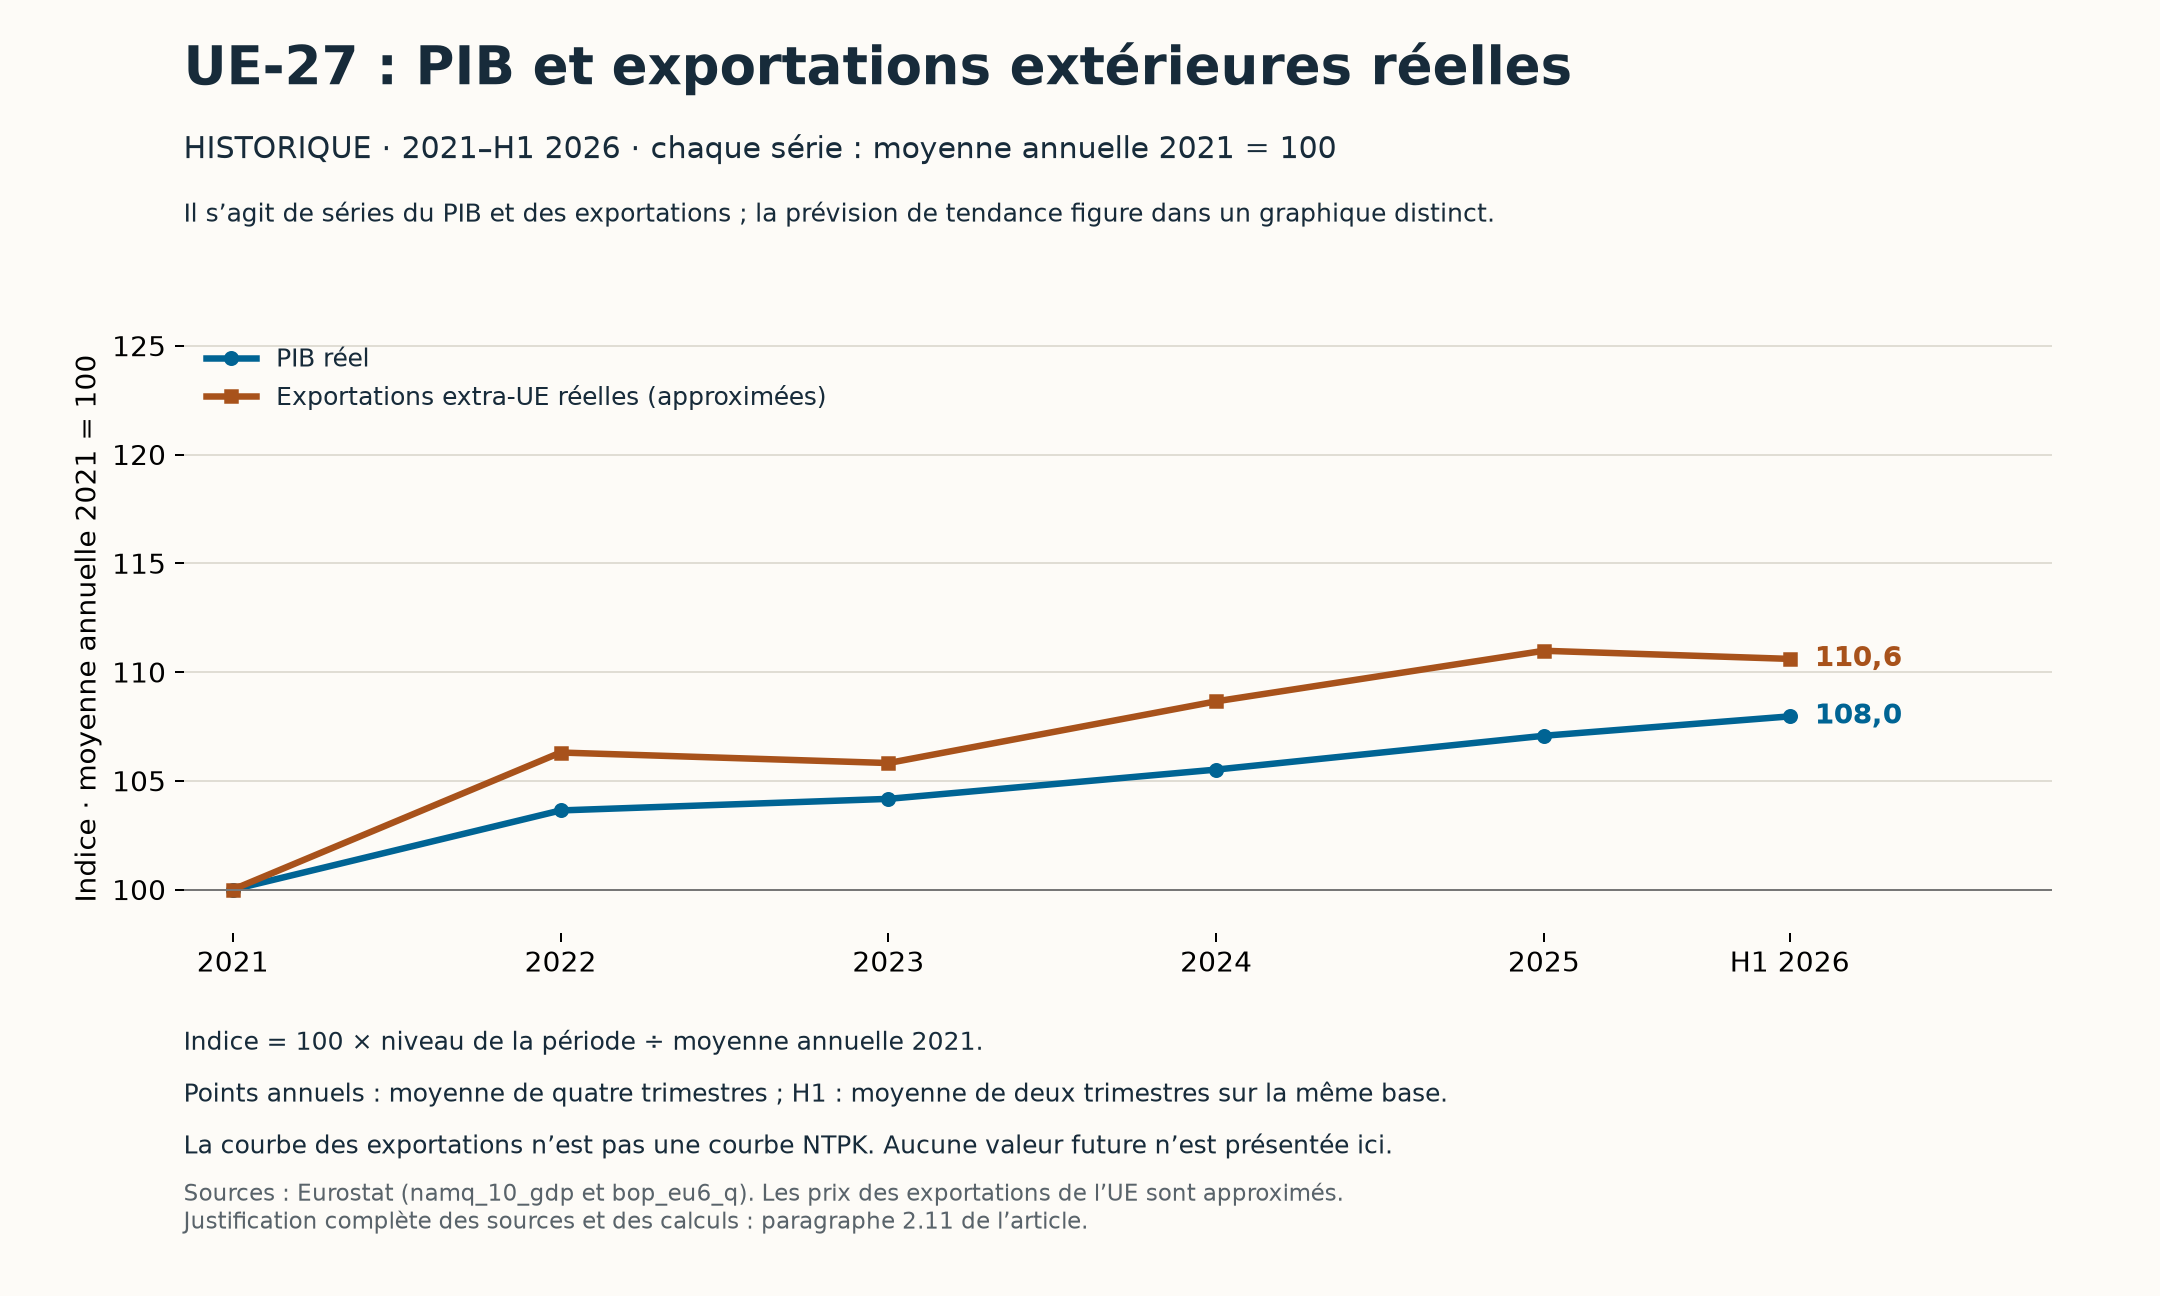
Avec cette méthode, les indices du PIB s’établissent à 112,5 pour les États-Unis et à 108,0 pour l’UE-27 dans H1 2026 ; les indices des exportations s’établissent à 120,7 et 110,6. Les séries américaines ont augmenté plus fortement depuis 2021. Le fait que les exportations européennes restent au-dessus de leur niveau de départ ne constitue pas une preuve contre un affaiblissement ultérieur du noyau productif : le niveau passé et la direction future répondent à des questions différentes. [73–76]
2.12 Sur quoi repose la prévision directionnelle
Le graphique prospectif est une synthèse éditoriale des signaux et mécanismes suivants, et non une série annuelle NTPK ajustée statistiquement. Les sources étayent les risques et la direction retenue ; elles ne fournissent ni la pente dessinée, ni les points d’indice annuels, ni la largeur de la zone grise. Aucun poids numérique ni aucune probabilité n’ont été attribués à ces mécanismes.
- Industrie, énergie et chaînes d’approvisionnement. Les pertes d’emplois, fermetures d’usines, coûts de l’énergie et problèmes des fournisseurs mentionnés aux paragraphes 2.2 et 2.3 constituent le fondement factuel. La traduction en scénario est une baisse de la production locale, des flux de trésorerie et de la capacité d’investissement, suivie de la perte de fournisseurs spécialisés et de savoir-faire. Les scénarios bruts en ETP des tableaux ne sont pas additionnés une nouvelle fois au graphique comme pertes d’emplois mesurées supplémentaires. [9–19]
- Chine : pression sur les débouchés et l’approvisionnement. La menace de représailles chinoises et les contrôles à l’exportation déjà en vigueur sont des faits rapportés. Le scénario est que la concurrence porte atteinte à la base de revenus européenne, tandis que d’éventuelles contre-mesures européennes pourraient entraîner de nouvelles restrictions sur les débouchés ou les intrants critiques. Les mesures supplémentaires qui seront effectivement prises ne sont donc pas établies. [80–82]
- Capital, entrepreneuriat et charges publiques. Les paragraphes 2.4–2.6 décrivent les pressions budgétaires et le déplacement de personnes fortunées et d’activités économiques. La traduction en scénario est qu’un réinvestissement insuffisant dans la production européenne et des charges plus élevées compliquent la reprise. Les personnes ayant déménagé, les capitaux déplacés, les investissements annoncés et la production intérieure effectivement perdue ne sont pas des montants interchangeables. [21, 28–31]
- États-Unis : évolution initiale relativement plus forte. Les séries récentes du PIB et des exportations montrent une évolution plus forte que celle de l’UE-27. Cela étaye ici une attente d’évolution relativement plus favorable, mais ne prouve pas en soi une croissance future de NTPK : les tensions commerciales, les rendements décevants des investissements et les problèmes de financement restent des scénarios baissiers. [73–76, 78]
S. Le point de bascule apparaît lorsque l’adaptation ne peut plus intervenir à temps. Si un composant indispensable vient à manquer avant qu’une solution de remplacement soit utilisable, la production peut s’arrêter. Si l’arrêt dure plus longtemps que ne le permettent les réserves financières, des fermetures surviennent dans le scénario défavorable ; si, par la suite, les fournisseurs, les travailleurs qualifiés et les connaissances disparaissent, la capacité ne se rétablit pas d’elle-même lorsque les échanges reprennent. Cette chaîne explique pourquoi la partie basse européenne de la zone de scénarios indique un affaiblissement plus marqué.
2.13 Prévision directionnelle 2026–2030 : comment lire les lignes et la zone grise
S. Mon attente directionnelle centrale, dans la poursuite des conditions actuelles, est un nouvel affaiblissement du noyau productif européen, face à une évolution relativement plus forte, stable à haussière, aux États-Unis. Il s’agit d’un jugement conditionnel sur la direction de NTPK, et non d’une prévision selon laquelle le PIB européen baisserait chaque année ou chaque secteur américain serait en croissance.
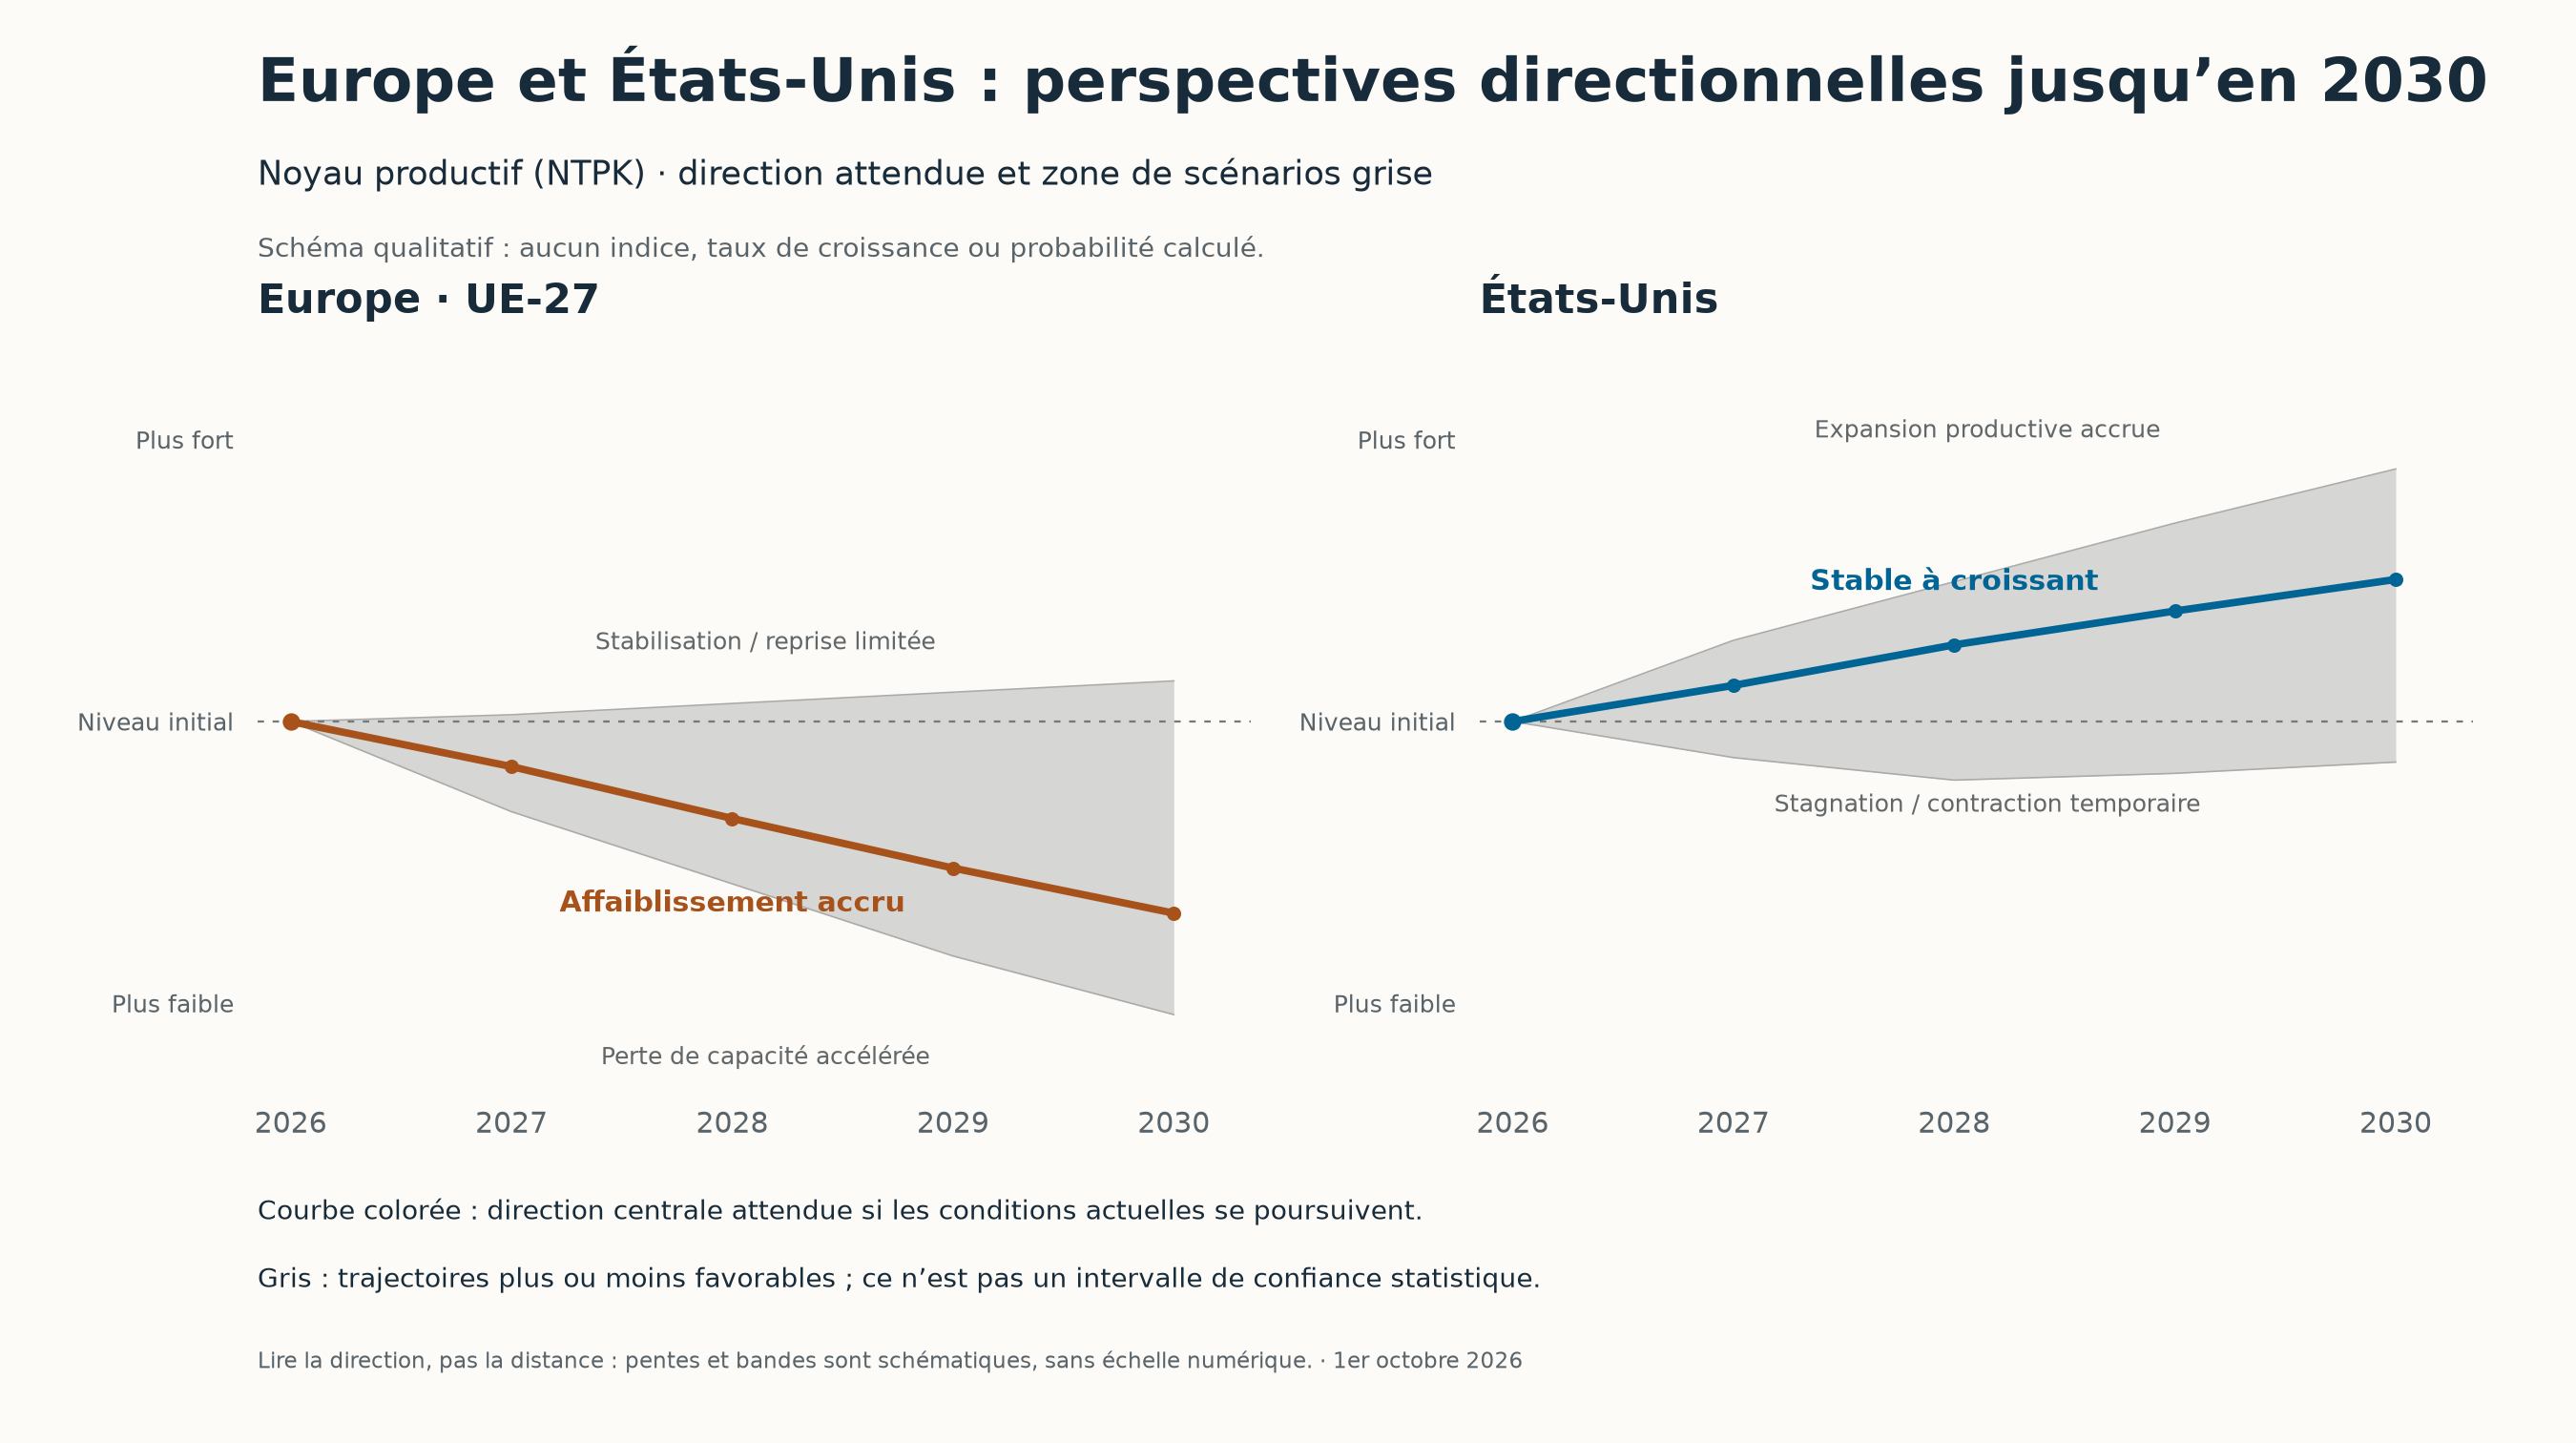
- L’axe horizontal représente le temps. La période va de 2026 à 2030. Les différents points annuels ne sont pas les résultats d’un calcul annuel de NTPK.
- L’axe vertical est qualitatif. Le « niveau de départ » renvoie à la situation initiale propre à chaque région en 2026, et non à un indice commun mesuré ni à une même ampleur absolue. La distance entre les points ne représente ni un pourcentage ni un montant monétaire ; cet axe ne doit pas être mis en relation avec l’indice historique 2021 = 100.
- La ligne colorée représente l’attente directionnelle centrale. Elle montre l’évolution décrite dans la poursuite des conditions actuelles, et non une valeur attendue établie statistiquement.
- La zone grise est une zone de scénarios. Pour l’Europe, le côté favorable correspond à une stabilisation ou à une reprise limitée grâce à de meilleures conditions de production et d’investissement ; le côté défavorable correspond à une accélération des fermetures, des perturbations des chaînes d’approvisionnement et de la perte de capacité d’investissement. Pour les États-Unis, la zone va de la stagnation ou d’une contraction temporaire à une nouvelle expansion productive. Sa largeur est schématique et n’exprime ni une dispersion calculée, ni une marge d’erreur, ni une probabilité de 80 % ou de 95 %.
La cohérence est donc claire : les graphiques historiques montrent ce qu’ont fait le PIB et les exportations ; la prévision directionnelle décrit ce qui peut arriver au noyau productif selon les mécanismes exposés. Une hausse du PIB ne suffit pas à renforcer ce noyau. L’avertissement de cet article est précisément que l’organisation, la protection et le financement d’une société peuvent exiger toujours plus d’activité tandis que sa base de revenus autonome s’affaiblit.
3. La France comme premier point de rupture et la séquence qui suit
Le scénario est qu’une rupture entre les riches et les pauvres devienne d’abord visible en France, autour d’avril et mai 2027, puis dans d’autres pays. Dans le travail de prévision, la révolution signifie en premier lieu une baisse de phase-3 de la prospérité, de la capacité d’action et de la légitimité institutionnelle, et non principalement un spectacle de rue. Ce chapitre confronte le calendrier à ce qui est établi.
| Moment | Ce qui est établi | Ce que le scénario déplace | Source |
|---|---|---|---|
| Octobre 2026 | Le budget français doit être bouclé début octobre ; des négociations antérieures ont fait tomber des gouvernements | Chute du gouvernement, hausse des taux d’intérêt, dégradation de la notation | [50] |
| 2025–2026 | Dette française 115,7% et déficit de 5,1% du PIB (2025) | Les charges d’intérêts évinceraient les dépenses sociales | [49] |
| 7 février 2027 | Date limite de convocation des électeurs ; début de la collecte de 500 signatures | Polarisation de la campagne | [51] |
| 1 mars 2027 | Fin de la déclaration d’intention de Tata Steel | Signal pour l’industrie de base néerlandaise | [14] |
| 18 avril et 2 mai 2027 | Premier et second tours de l’élection présidentielle française | Votre fenêtre de rupture : une issue que les marchés ou la rue n’accepteront pas | [51] |
| 2027–2028 | Déficit néerlandais de 2,9% du PIB en 2027 avec une marge de 0,1% | Dépassement de 3 % des pertes d’emplois industriels | [21] |
Le calendrier fait effectivement d’avril–mai 2027 le moment le plus vulnérable en Europe, parce qu’une élection coïncide avec une position de dette sans marge de manœuvre. Je ne peux pas déterminer s’il s’agira d’une révolution ou d’une longue crise politique et financière. Pour un plan de constitution de patrimoine, cela importe peu : dans les deux cas, il est nécessaire que le capital soit structuré avant cette date hors de portée d’une crise aiguë et qu’un plan soit en place pour l’employer ensuite de manière productive. L’ordre des autres pays dépend des mêmes trois facteurs : dette sans couverture productive, coûts énergétiques de l’industrie et gouvernabilité.
4. Une banque propre et son propre plan Marshall
4.1 Ce que le plan Marshall était réellement
Entre 1948 et 1951, les États-Unis ont envoyé chaque année environ 1 % de leur PIB à l’Europe, soit au total environ $ 13 milliards ; cela représentait moins de 2,5 % du revenu cumulé des bénéficiaires [46]. Plus de 90 % étaient des dons [47]. En Allemagne, la KfW a été créée en 1948 pour redistribuer les fonds du plan Marshall ; les fonds ERP fonctionnent encore comme un fonds renouvelable [48].
La leçon est que ce n’est pas l’ampleur qui était déterminante, mais le lien entre l’argent et le rétablissement de la production. L’argent était prêté à des entreprises qui produisaient, remboursé, puis prêté à nouveau. Un plan Marshall propre ne doit donc pas être une cagnotte, mais un fonds productif renouvelable ayant une banque ou un établissement de crédit pour opérateur.
4.2 Les voies juridiques comparées
| Voie | Ce qui est autorisé | Capital et exigences | Délai de traitement | Source |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Regrouper le capital d’un cercle restreint d’investisseurs qualifiés ; pas auprès du public | Administrateur désigné obligatoire ; aucun auditeur obligatoire | 1 jour ouvré après réception de la demande complète (procédure accélérée) | [42, 41] |
| Licence bancaire de Guernesey | Accepter des dépôts et accorder des crédits | Ratio de fonds propres minimum de 11 %, en pratique 12 à 16 % ; frais de demande de £ 50 925 (2026) | Aucun délai fixe ; consultation préalable avec la GFSC obligatoire | [39, 40] |
| Banque de l’UE (agrément de la BCE) | Banque à part entière avec passeport européen | Légalement € 5 millions, réalistement € 20 à 100 millions de CET1 | Décision dans les 12 mois suivant la demande ; au total 2 à 5 ans | [43, 44] |
| Licence suisse FinTech | Dépôts jusqu’à CHF 100 millions, sans investir ni verser d’intérêts | Siège et activité en Suisse ; aucune garantie des dépôts | Dépend du dossier | [45] |
| Établissement de monnaie électronique de l’UE | Paiements et monnaie électronique, pas de crédit | € 350.000 | Mois | [44] |
Guernesey comme base de gouvernance et de capital, parce qu’étant hors de l’UE, fiscalement neutre et disposant de structures de fonds rapides, semble être la meilleure solution. Une licence bancaire complète n’est pertinente que lorsque le guichet atteint plusieurs centaines de millions. Pour une intervention dans l’UE après la crise, une banque partenaire ou une filiale agréée dans l’UE sera finalement aussi nécessaire. La licence suisse FinTech ne convient pas comme banque de reconstruction, parce que les dépôts ne peuvent pas être prêtés.
4.3 La constitution en quatre couches
1. Couche 1 – Réservoir de capital (maintenant jusqu’à mi-2027). Un PIF ou Family PIF à Guernesey regroupe le capital des participants qui partent ou souhaitent protéger leur patrimoine. Objectif : sécurité juridique et absence de mélange avec une crise aiguë. Condition stricte : identification complète des participants et de l’origine des fonds.
2. Couche 2 – Société d’investissement (2027–2028). Une holding à Guernesey prend des participations dans des entreprises productives détenues en propre : énergie, matières premières, matériaux biosourcés, construction mécanique. Le critère n’est pas le rendement à court terme, mais la question de savoir si l’investissement accroît le noyau productif (NTPK) et reste entre ses propres mains (φ).
3. Couche 3 – Banque propre (2028–2031). Dès que le réservoir est suffisamment important, une licence bancaire à Guernesey, puis une banque partenaire ou une filiale de l’UE pour l’exécution sur le continent. Compter 2 à 5 ans et un capital de départ de plusieurs dizaines de millions.
4. Couche 4 – Fonds de reconstruction renouvelable (à partir de la reprise). Après la crise, la banque prête à des projets de reconstruction, reçoit les remboursements et prête à nouveau, comme le fait la KfW avec les fonds ERP. Priorité aux projets qui rétablissent l’énergie, l’industrie de base et les exportations.
4.4 Calendrier et facteurs de temps
| Période | Étape | Dépendance | Risque en cas de retard |
|---|---|---|---|
| T4 2026 | Choix de la structure, examen juridique et fiscal du départ et des créances | Votre imposition conservatoire vous suit | Nouvelles règles fiscales avant le départ |
| T1 2027 | Création du PIF et de la holding ; premiers participants | Administrateur, banque pour la conservation | Capital immobilisé dans la crise de l’UE |
| Avant avril 2027 | Capital structuré hors de portée d’une crise aiguë | Élections françaises 18 avril et 2 mai | Panique des marchés, restrictions de capitaux, choc des taux d’intérêt |
| 2027–2028 | Premières participations productives | Énergie et autorisations selon les pays | Actifs rachetés à bas prix par des tiers |
| 2028–2031 | Licence bancaire et partenaire de l’UE | Capital et gouvernance avec expérience avérée | Aucun canal de mise en œuvre pour la reconstruction |
| Après la crise | Crédits de reconstruction renouvelables | Un ordre juridique stable dans le pays cible | Trop tard pour la phase de reconstruction à bas coût |
Le principal facteur temporel est que la confiance, les autorisations et les références ne peuvent pas s’acheter au moment où la crise éclate. Celui qui ne les recherche qu’après est trop tard. Le deuxième facteur est la créance néerlandaise : selon votre dossier, elle ne se prescrit pas et est transférée à Guernesey. Une créance ne vaut toutefois pas davantage que ce qui pourra finalement être recouvré ; si le système érode la valeur sous-jacente, il érode sa propre créance.
4.5 Conditions et pièges
Règles anti-blanchiment et réputation. Un fonds ou une banque considérés comme un refuge font l’objet d’un contrôle strict de l’origine des fonds. Une transparence totale est le seul moyen de pouvoir ensuite opérer dans l’UE.
Dépendance à l’égard des systèmes de paiement. Même une banque à Guernesey dépend de banques correspondantes et de systèmes de paiement. Sans ces canaux, l’argent ne pourra pas être dirigé vers les projets après la crise. Le principal système de paiement sera le dollar, car l’Europe déclinera et la monnaie européenne avec elle.
Impôt minimum. L’impôt minimum européen de 15% s’applique aux groupes réalisant au moins 750 millions d’euros de chiffre d’affaires ; en dessous, il ne s’applique pas, au-dessus, si.
Gouvernance. Le fonds doit être dirigé par des personnes ayant une expérience bancaire et industrielle, et ne pas dépendre d’une seule personne. C’est également une exigence de toute autorité de supervision.
Échelle. Guernesey compte environ 64 500 habitants et seulement 1 607 logements du marché libre, soit 5,8% du parc [38]. C’est une base administrative et financière, pas un site de production.
5. Tourisme : de la rupture des dépenses à la catastrophe possible
5.1 Ce qui est mesuré actuellement
| Indicateur | Mesuré | Source |
|---|---|---|
| Baléares, visiteurs mai–juillet 2026 | 8,2 millions, +2,1% ; Majorque 5,5 millions, +2,5% ; juillet +0,2% | [62] |
| Visiteurs allemands aux Baléares | Juillet −4,1% ; avril −13,7% | [66, 62] |
| Chiffre d’affaires de l’hôtellerie-restauration à Majorque | Août −12 à −14%, toute l’année −6 à −8% (prévision de la CAEB) ; pire début de septembre dont on se souvienne | [63, 64] |
| Passagers de croisière à Palma | Novembre −34%, décembre jusqu’à −64% | [65] |
| Barcelone, hébergements réglementés jusqu’en juillet | 8,1 millions de touristes, +3,6% ; nuitées +2,2% | [67] |
| Monde, premier semestre 2026 | +0,4% ; deuxième trimestre −1% ; Moyen-Orient −22% ; prévision annuelle abaissée de 3–4% à 1–2% | [68] |
Je ne retrouve pas dans les chiffres officiels de baisse du nombre de visiteurs à Majorque ou à Barcelone. Ce qui se situe dans cet ordre de grandeur, c’est le recul des passagers de croisière à Palma en hiver. Le véritable signal est qu’un nombre égal ou supérieur de touristes vient, mais dépense moins par personne, parce que les vols et les hébergements sont devenus plus chers [63]. Une crise du tourisme commence du côté des dépenses avant de devenir visible dans le nombre de visiteurs.
5.2 Comment un effondrement se déroulerait
Mécanisme en quatre étapes :
1. La hausse des prix du kérosène et de l’énergie rend les vols et les hôtels plus chers ; cela est déjà visible dans la croissance mondiale de 0,4% et la baisse de 22% au Moyen-Orient [68].
2. La baisse des revenus réels en Europe du Nord-Ouest, d’où provient la plupart des touristes d’Europe du Sud, réduit d’abord les dépenses par personne, puis le nombre de voyages. Les visiteurs allemands montrent déjà cette deuxième étape.
3. En cas de crise française ou européenne plus large, ou de guerre, une partie de la demande disparaît en une seule saison. Les régions touristiques ayant des coûts fixes élevés (hôtels, aéroports, personnel de l’hôtellerie-restauration) ne peuvent alors pas réduire rapidement leur capacité.
4. Comme les itinéraires aériens, les croisières et les chaînes hôtelières sont interconnectés à l’échelle mondiale, un recul européen se propage aux destinations qui vivent des voyageurs européens, comme l’Afrique du Nord, les Caraïbes et l’Asie du Sud-Est.
Mon jugement : une catastrophe touristique est réaliste si le scénario énergétique se détériore et que les revenus européens diminuent, et elle toucherait alors d’abord Majorque, les îles Canaries, les îles grecques et Barcelone. Pour le moment, le secteur se trouve dans la première phase : nombres stables, dépenses en baisse. Le point de bascule devient visible lorsque le nombre de visiteurs baisse lui aussi pendant deux saisons consécutives.
6. Conclusion
L’Europe perd sa position d’antan par ses propres choix : une énergie trop chère, des charges trop lourdes pesant sur un noyau productif étroit, des décisions reportées et un étalon qui dissimule le recul. Le noyau productif néerlandais détenu au niveau national représente environ 3% du PIB ; c’est sur lui que repose l’édifice des soins, de l’enseignement, des allocations, des intérêts et de la défense. Tant qu’il existe des actifs à épuiser, le déclin se déroule lentement, ce qui le rend dangereux. La France en avril et mai 2027 constitue le point de rupture initial le plus probable. Celui qui veut mobiliser des capitaux pour une reconstruction doit les structurer avant cette échéance, hors de portée d’une crise aiguë, et les associer à la production, comme le plan Marshall l’a fait par l’intermédiaire de la KfW. Le retour de l’Europe à sa position d’antan est une affaire de générations, pas d’années.
Sources
[1] CBS StatLine 85917NED – Comptes du travail, emplois et années-travail. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS StatLine 84576NED – Production des administrations publiques au coût. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS – Déficit et dette publics en hausse en 2025, dépenses publiques. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068 – Valeur ajoutée et emploi grâce aux exportations. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – Les Pays-Bas, pays commerçant 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Document parlementaire 33529-1238 – Loi interdisant l’extraction de gaz à Groningen. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Lettre ministérielle sur l’extraction de gaz dans les petits gisements 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergelijk – Prix du gaz en bourse, 22 septembre 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – Les tarifs de réseau 2027 augmentent. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Coûts élevés de l’électricité dans l’industrie, 27 janvier 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Document de position pour la Première Chambre, 4 février 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Grandes entreprises au bord de l’effondrement : qui sauvera l’industrie néerlandaise ?.https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Plan territorial pour une transition juste de l’IJmond. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Les accords sur les milliards d’aide à Tata Steel prennent à nouveau du retard. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – L’industrie automobile allemande perd 42 300 emplois (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Étude sur la crise structurelle des équipementiers automobiles 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 euros contre 12 euros de salaire horaire : Volkswagen fait la comparaison avec la Chine. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Agenda d’accélération de l’automobile 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Informations sur le marché du travail dans l’industrie. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Prévisions du marché du travail 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Note budgétaire 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Groupe d’étude sur l’espace budgétaire – communiqué de presse 11 juillet 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Pénurie d’aides-soignants pour les personnes âgées. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – L’inflation atteint 3,3 pour cent en août 2026. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Seuil électoral. https://www.parlement.com/kiesdrempel
[26] Conseil électoral – Résultat des élections à la Seconde Chambre 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Cabinet Jetten. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – L’impôt sur l’émigration entre en vigueur. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Où les millionnaires s’installent-ils (estimations de Henley 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 août 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Impôt sur les sociétés. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Bulletin fiscal sur l’imposition directe de mars 2026 (Pillar Two). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Régime FITWI de Malte 15 %. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – La plus haute juridiction de l’UE statue contre le programme maltais de passeports dorés. https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Fiscalité à Guernesey. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] House of Commons Library – Dans quelle mesure les dépendances de la Couronne sont-elles autonomes ?.https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Parc immobilier résidentiel 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – FAQ bancaire (exigences de fonds propres). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Frais bancaires 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Délais de traitement des demandes. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Private Investment Fund Rules and Guidance 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] ECB Banking Supervision – Guides de supervision (délai d’obtention de licence, art. 15 CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – Guide de la licence bancaire de l’UE 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – Licence FinTech. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Review: The Marshall Plan. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – The Marshall Plan. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 ans du plan Marshall, capital de départ pour la KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Finances publiques, 21 septembre 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – France budget, debt and deficit, 24 septembre 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Présidentielle 2027 : 18 avril et 2 mai. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia banned from exporting from China. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – La Chine riposte aux droits de douane américains par des contrôles à l’exportation des terres rares. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – Les restrictions chinoises sur les terres rares menacent une industrie occidentale de 6.5 billions de dollars (AIE). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – La Chine enquête sur les produits de l’UE après les droits de douane sur les véhicules électriques. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – La coercition économique de la Chine : les leçons de la Lituanie. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – Les restrictions commerciales de la Chine sur les exportations australiennes. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – ASML statistics (part de la Chine dans le chiffre d’affaires). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Annual Report 2025, données financières. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – How China built its Manhattan Project to rival the West in AI chips. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – China invests billions to close critical chokepoints. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – Llegada de turistas a Baleares sigue al alza, 28 septembre 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – Restaurant-Präsident verzweifelt an der neuen Sparsamkeit, 24 août 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarmas en los restaurantes de Mallorca, 10 septembre 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Pérdida de cruceros en invierno, 10 février 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Deutsche Urlauber kehren Mallorca zunehmend den Rücken. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Ajuntament de Barcelona – Tourism impact up to July 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – UN Tourism: 0,4% de croissance au premier semestre 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] BCE – projections macroéconomiques des services de septembre 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – Les conséquences du conflit en Iran se dessinent. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — PIB réel annuel, Union européenne (UE-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — PIB réel annuel, États-Unis, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — PIB trimestriel et approche par les prix à l’exportation UE-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — PIB trimestriel des États-Unis, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Real Exports of Goods and Services, EXPGSC1, niveaux trimestriels, dollars chaînés 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — exportations extra-UE consolidées de biens et de services, bop_eu6_q, crédit, SCA, UE27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Commission européenne — European Economic Forecast, Spring 2026, Institutional Paper 341, mai 2026, limite d’information 4 mai 2026 ; estimations de référence du PIB des États-Unis et de l’UE et scénario énergétique défavorable. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — OECD expects AI boom to help offset Middle East energy shock for now, 23 septembre 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OCDE — Good Jobs for All in a Changing World of Work, 2018 ; coûts de licenciement, mobilité de la main-d’œuvre, productivité et connaissances propres à l’entreprise. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — China vows response if EU introduces moves targeting Chinese trade, dépêche du 30 septembre 2026, publiée le 29 septembre à 23:32 UTC ; avertissement officiel chinois et distinction avec les options mentionnées par le Global Times. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Commission européenne — Relations commerciales entre l’UE et la Chine, consulté en 30 septembre 2026 ; contrôles à l’exportation existants, perturbation des chaînes européennes, accès inégal au marché et substitution aux importations. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — EU-China Relations Face an Existential Test, but Escalation Is Not Inevitable, 29 septembre 2026 ; analyse des licences d’exportation, des contre-mesures et des intérêts européens divergents. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] BCE — Government Finance Statistics Guide, août 2014, notamment la production publique, la rémunération, les transferts et les mesures en volume. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Eurostat — ESA 2010, chapitre 9 : tableaux ressources-emplois ; PIB, valeur ajoutée, consommation intermédiaire et importations. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/