Leeswijzer
Dit document onderscheidt twee soorten uitspraken: brongebonden feiten en berekeningen (M), en voorwaardelijke scenario’s en prognoses (S). Bij de grafieken wordt afzonderlijk uitgelegd wat de brongegevens zijn, welke berekening is uitgevoerd en welke duiding een scenario is.
- Gemeten (M): brongebonden cijfers, gerapporteerde gebeurtenissen en transparante berekeningen met die gegevens, met bronnummer tussen vierkante haken.
- Scenario (S): voorwaardelijke doorrekeningen, tijdlijnen en kwalitatieve richtingprognoses; de aannames en de betekenis van de grafische weergave staan erbij.
Voor productieve draagkracht gebruikt het artikel de begrippen uit het Open Vizier-kader: PBW, NTPK en NEPK. De eerder berekende Nederlandse waarden zijn PBW 2024 € 709 miljard, 62,9% van het bbp; NTPK ongeveer 5,2% van het bbp; en NEPK ongeveer 3%. Deze Nederlandse referentiewaarden zijn hier niet opnieuw bepaald en vormen niet de startwaarden van de Europese en Amerikaanse grafieken. NTPK omvat de exportgebonden productieve kern inclusief buitenlands eigendom; NEPK is het binnenlandse eigendomsdeel daarvan.
1. De kern in het kort
- Groei zonder kerngarantie (M). De groei van werknemersarbeid zit voor een groot deel in overheid en zorg: van de +71.000 FTE in een jaar zat 47.000 FTE daar; de rest groeide met 0,5%. Dit is een uitsplitsing van werkgelegenheid, geen volledige verklaring van de bbp-groei. [1]
Industrie-erosie (S). Chemie, basisindustrie, staal en autotoeleveranciers krimpen tegelijk. Met ketenfactoren (auto 6, chemie 3, staal 3 à 4) loopt het bruto verlies in een middenscenario op tot ongeveer 42.000 FTE en in een zwaar scenario tot ongeveer 120.000 FTE, plus ongeveer 17.000 FTE als ASML zijn China-omzet verliest.
Geen marge (M/S). Het tekort 2027 is geraamd op 2,9% bbp, met nog 0,1% bbp (± € 1,3 miljard) tot de Europese grens. Daarin zit al € 3,3 miljard aanvullende onderuitputting [21]. Op PBW-basis is 2,9% bbp ongeveer 4,6%.
Vlucht van dragers (M). Kapitaal en ondernemerschap verlaten de EU-kern richting de Golf, Singapore en Zwitserland; Nederland antwoordt met een emigratieheffing in plaats van lagere druk [28, 30, 31].
Externe hefboom (M). China zet exportstops en antidumping systematisch, snel en gericht in, en draait ze terug zodra de tegenpartij beweegt [52, 53, 55].
Eerste breukpunt (M/S). Frankrijk is het zwakste grote land: schuld 115,7% en tekort 5,1% bbp in 2025 [49], een begroting die de regering kan doen vallen [50], en presidentsverkiezingen op 18 april en 2 mei 2027 [51]. Dat is het venster dat u voor de eerste breuk noemt.
Toerisme (M). Een daling van 35% in Mallorca en Barcelona vind ik niet terug in de bezoekersaantallen: die stijgen nog licht. De breuk zit in de bestedingen: horecaomzet op Mallorca −12 à −14% in augustus, cruisepassagiers −34% en −64% in november en december [62, 63, 65]. Dat is het vroege signaal van een toerismecrisis, nog niet de crisis zelf.
2. Hoe het is gebeurd
2.1 Een meting die de uitholling verbergt
M. Niet-marktproductie van de overheid wordt in geldwaarde grotendeels tegen productiekosten gewaardeerd; voor het bbp telt de toegevoegde waarde, zonder ingekochte tussenproducten dubbel te tellen. De beloning van overheidspersoneel bedroeg in 2025 € 103,9 miljard. Een hogere loonsom kan de nominale waarde vergroten, maar levert niet automatisch evenveel reële bbp-groei of extra exportinkomen op. Belastingen en geldelijke uitkeringen zijn op zichzelf geen productie; ingevoerd materieel is evenmin volledig binnenlandse toegevoegde waarde. Het fundamentele bezwaar tegen bbp als enige economische meetlat is daarom dat meer gemeten activiteit kan samengaan met minder welvaart, meer verplichtingen en een zwakkere productieve verdienbasis. [2, 3, 83, 84]
De uitvoer levert 35,2% van het bbp aan toegevoegde waarde (2023) en 31,4% van de werkgelegenheid [4]. Het grootste deel daarvan is eigen productie: Nederlandse goederen 17,2% en diensten 13,6% van het bbp, wederuitvoer 4,3% (2022) [5]. Het deel in Nederlandse handen dat na belasting overblijft, uw NEPK, is ongeveer 3%. Op die smalle kern rust het hele bouwwerk.
2.2 Energie: de eigen bron gesloten, het net te duur
De gaswinning in Groningen is sinds 19 april 2024 wettelijk verboden [6]. De kleine velden leverden in 2025 nog 8,84 miljard m³ [7]. De prijs wordt op de Europese beurs bepaald; de TTF piekte op € 82,60/MWh op 14 september 2026 [8]. De nettarieven stijgen in 2027 met ongeveer 20%, ook voor grote TenneT-klanten, en de netinvesteringen tot 2040 bedragen € 235 miljard [9]. De industrie betaalt 15% meer voor elektriciteit dan in België, 30% meer dan in Duitsland en tot 70% meer dan in Frankrijk [10]. Wind op zee verlaagt de groothandelsprijs, maar de kosten komen terug via het net en de terugkeer van subsidie.
2.3 Industrie: sluitingen met een lange keten
| Sector | Gemeten | Bron |
|---|---|---|
| Chemie | 48.000 directe en 123.000 indirecte banen; Nederland had 20% van de Europese fabriekssluitingen 2022–2025 | [11] |
| Basisindustrie | Toegevoegde waarde −12% in 2019–2024 | [12] |
| Tata Steel | Ongeveer 9.000 directe banen, ongeveer 30.000 indirect; besluit over € 2 miljard steun uitgesteld tot 1 maart 2027 | [13, 14] |
| Duitse auto-industrie | −42.300 banen (−5,8%) tot 691.500, laagste sinds 2005; toeleveranciers −7,6% | [15] |
| Duitse toeleveranciers | 333 faillissementsprocedures sinds begin 2024; werkgelegenheid −13% in 2023–2025 | [16] |
| Loonkloof | VW: € 74 per uur in Emden tegenover € 12 in Tianjin; fabriekskosten per auto € 4.850 tegenover € 1.078 | [17] |
| Nederlandse automotive | Ongeveer 55.000 medewerkers in de maakindustrie | [18] |
| Industrie-WW | Van bijna 14.000 (dec. 2022) naar 20.500 (juni 2026); een kwart van de werkgevers meldt te weinig vraag | [19] |
S. Doorrekening met ketenfactoren (scenario, bruto FTE, ongeveer 0,9 FTE per industriebaan):
| Post | Direct verlies | Factor | Middel (FTE) | Zwaar (FTE) |
|---|---|---|---|---|
| Autotoeleveranciers | 7 à 13% van 55.000 | 6 | 21.000 | 39.000 |
| Chemie | 5 à 10% van 48.000 | 3 | 6.500 | 13.000 |
| Tata Steel | 1.800 tot 9.000 | 3 à 4 | 6.000 | 35.000 |
| Zuivel- en veeketen | WEcR-analyse (8% tot 30% krimp) | in analyse | 9.000 | 35.000 |
| Arcadis Nederland | naar rato tot 3× door overhead | – | 75 | 250 |
| ASML en toeleveranciers | verlies China-omzet, 25.000 medewerkers NL aangenomen | 2,8 | – | 17.000 |
| Totaal | ongeveer 42.000 | ongeveer 140.000 |
Bruto cijfers; een deel vindt ander werk zolang de industrie nog ongeveer 30.400 vacatures heeft [19]. Bij de auto-industrie is een deel dubbeltelling mogelijk omdat de 55.000 al toeleveranciers bevat. Het ASML-getal gebruikt een niet in bron gecontroleerd aantal Nederlandse medewerkers.
2.4 De begroting: geen buffer meer
Het EMU-saldo is geraamd op −2,3% bbp in 2026, −2,9% in 2027 en −2,5% in 2028 en 2029; het bbp 2027 is € 1.278 miljard [21]. De Studiegroep Begrotingsruimte adviseerde −2% om de schuld stabiel te houden [22]. Zorg groeit van € 118 naar € 124 miljard (2026–2031). Uitkeringsmaatregelen en de verhoging van het eigen risico zijn een tot twee jaar doorgeschoven [21]. Het aantal mensen dat in de zorg kan werken, daalt tot 2040 met een derde ten opzichte van het aantal ouderen [23].
S. Bij € 40.000 à € 50.000 budgettair effect per verloren FTE (aanname) kost het middenscenario € 1,7 à 2,1 miljard per jaar en het zware scenario € 4,8 à 6 miljard. Het tekort gaat dan naar 3,05 à 3,4% bbp; op PBW-basis naar ongeveer 5 à 5,5%. Boven 3% kijkt het kabinet naar uitgaven- en inkomstenmaatregelen [21], en zorg en sociale zekerheid zijn de grootste posten.
2.5 Inflatie, koopkracht en de spiraal
M/S. De inflatie was 3,3% in augustus 2026 [24]; de ECB verwacht een piek van 3,6% in het vierde kwartaal [69]. Importheffingen alleen geven ongeveer 1 procentpunt eenmalig. Leveringsstops (chips, zeldzame aardmetalen, medicijngrondstoffen) samen met een energieschok kunnen wel naar dubbele cijfers, zoals de 14,5% van september 2022. Blijft de Straat van Hormuz dicht, dan kunnen prijzen plotseling fors oplopen [70].
S. De spiraal: belastingdruk stijgt → wie kan, vertrekt → productie en export dalen → wat achterblijft wordt buitenlands eigendom → lasten van zorg, AOW, rente en defensie rusten op een kleinere kern → belastingdruk stijgt verder. Onrust versterkt dit via uitgestelde investeringen en minder consumptie; bedrijven doen nu al vooral vervangingsinvesteringen [70].
2.6 Het vertrek van kapitaal en dragers
| Bestemming of maatregel | Gemeten | Bron |
|---|---|---|
| Verenigde Arabische Emiraten | +9.800 miljonairs (raming 2025), grootste instroom | [30] |
| Singapore | Meer dan 2.000 familievermogensbeheerders met belastingvoordeel eind 2025, tegen ongeveer 400 in 2020 | [31] |
| Europese winnaars | Italië, Zwitserland, Griekenland; verliezers VK, Duitsland, Frankrijk | [29] |
| Nederland | Aangepaste emigratieheffing sinds 1 januari 2025, gericht op hoge inkomens en vermogens | [28] |
| Malta | Effectief ongeveer 5% vennootschapsbelasting via teruggave; Pillar Two uitgesteld; 15%-optie (FITWI) sinds september 2025; gouden paspoorten verboden door het EU-Hof | [32, 33, 34, 35] |
| Guernsey | 20% vlak inkomstentarief, 0% standaardtarief bedrijven, geen vermogenswinst-, erf- of btw-heffing; buiten VK en EU | [36, 37] |
2.7 China als hefboom
| Aanleiding | Chinese reactie | Bron |
|---|---|---|
| Australië vraagt om corona-onderzoek (2020) | Heffingen op gerst en wijn; opgeheven na regeringswissel | [57] |
| Litouwen opent Taiwan-kantoor (2021) | Handelsboycot | [56] |
| EU-heffingen op Chinese e-auto’s (2024) | Antidumping op cognac, varkensvlees, zuivel | [55] |
| Amerikaanse heffingen (april 2025) | Exportcontrole zeldzame aardmetalen voor alle landen | [53] |
| Nederland neemt Nexperia over (2025) | Exportverbod Nexperia vanuit China; later vrijstelling | [52] |
M. Volledige toepassing van de Chinese controles op zeldzame aardmetalen zet volgens het IEA $ 6.500 miljard aan productie buiten China op het spel [54]. Het China-aandeel in de omzet van ASML daalt van 33% (2025) naar ongeveer 20% (2026) [58]. China heeft een EUV-prototype in test [60] en een staatsfonds van $ 47,5 miljard met lithografie als speerpunt [61], tegen € 4,7 miljard R&D van ASML in 2025 [59].
2.8 Bestuur dat niet doorpakt
Met een kiesdrempel van 0,67% [25] kwamen in 2025 vijftien partijen in de Kamer [26]. Het kabinet-Jetten is een minderheidskabinet met 66 van de 150 zetels [27]. Grote knopen worden doorgeschoven: Tata Steel naar maart 2027, stikstof, netcongestie. Wie de oorzaak aanpakt, betaalt de prijs vóór de volgende verkiezing; de opbrengst komt erna. Zo wordt aan gevolgen gesleuteld en blijft de basis ongemoeid.
2.9 Mijn oordeel over het geheel
Europa breekt zijn eigen fundament grotendeels zelf af: door de eigen energiebron te sluiten, de dragers zwaarder te belasten dan de concurrentie, beslissingen uit te stellen en een meetlat te hanteren die de krimp verbergt. China, de Amerikaanse heffingen en de energieschok versnellen het proces, maar veroorzaken het niet. De uitkomst is een langzame uitholling zolang er vermogen is om uit te putten: pensioenpotten, spaargeld, woningen en bedrijven. Een langzame uitholling is gevaarlijker dan een snelle crisis, omdat elke stap nog draaglijk lijkt en niemand ingrijpt, terwijl het verloren gaat wat nog te redden was.
2.10 Waarom een groeiend bbp toch een verzwakkende economie kan verbergen
Het bbp kan niet zelfstandig aantonen of de productieve verdienbasis, de welvaart en de economische zelfstandigheid van een land sterker worden. Het meet binnenlandse toegevoegde waarde gedurende een periode. Dat is iets anders dan de omvang, kwaliteit en weerbaarheid van de productieve kern waaruit toekomstige inkomsten moeten komen. Een stijgend bbp en een verzwakkende NTPK zijn daarom niet per definitie tegenstrijdig. [83, 84]
M. Overheidsproductie telt mee, ook zonder verkoop tegen marktprijzen. Niet-marktproductie van de overheid wordt in geldwaarde in belangrijke mate gewaardeerd via haar productiekosten. Meer betaalde overheidsdiensten en meer binnenlands geproduceerd materieel kunnen daardoor het bbp vergroten. Het bbp maakt op zichzelf niet duidelijk of die extra activiteit de verdiencapaciteit uitbreidt, of vooral nodig is om bestaande schade, dreiging en ontwrichting op te vangen. Dat onderscheid is essentieel voor de beoordeling van productieve draagkracht. [83, 84]
S. Denk aan een land waarin fabrieken sluiten terwijl uitgaven aan defensie, handhaving en herstel toenemen. De extra binnenlandse productie voor die taken telt mee in het bbp, maar herstelt niet automatisch de verdwenen exportopbrengsten, leveranciers, kennis en investeringsruimte. De uitgaven kunnen noodzakelijk zijn en toch samengaan met minder vrij besteedbare welvaart en een zwaardere rekening voor de resterende verdienbasis. Een sterke stijging van criminaliteit is hierbij een mogelijke scenario-oorzaak, niet een in deze grafieken vastgestelde ontwikkeling.
De boekhouding moet daarbij zuiver blijven: een loon- of prijsstijging is niet automatisch reële volumegroei; belastingen en geldelijke uitkeringen zijn op zichzelf geen productie; en ingevoerd materieel wordt bij het bepalen van binnenlandse productie niet volledig als eigen toegevoegde waarde meegeteld. Het probleem is dus niet dat iedere overheidsuitgave fictief is, maar dat bbp-groei alleen geen antwoord geeft op de vraag of de economie meer duurzame verdiencapaciteit en welvaart opbouwt. [83, 84]
NTPK en NEPK beantwoorden een andere vraag. In dit artikel is NTPK de exportgebonden productieve kern inclusief het deel in buitenlands eigendom; NEPK is het binnenlandse eigendomsdeel daarvan. De kwalitatieve toekomstgrafiek gaat over de verwachte richting van die kern. De historische grafieken hieronder gaan uitsluitend over bbp en uitvoer, en worden niet als NTPK-metingen gepresenteerd.
2.11 Historische grafieken: wat is gemeten en hoe is de index berekend?
M. Deze twee grafieken beschrijven het verleden, van 2021 tot en met H1 2026. Iedere reeks heeft haar eigen jaargemiddelde van 2021 als startwaarde 100. Een index van 110 betekent daardoor een niveau dat 10% boven datzelfde basisniveau ligt, niet 10% groei in ieder jaar en ook niet een vergelijking van de absolute omvang van de Amerikaanse en Europese economie.
De berekening is voor iedere reeks gelijk: index in periode t = 100 × niveau in periode t ÷ jaargemiddelde van 2021. Voor 2021–2025 wordt het gemiddelde van de vier kwartaalniveaus gebruikt; voor H1 2026 het gemiddelde van de eerste twee kwartalen, zonder de basis van 2021 te veranderen. De punten zijn periodegemiddelden, geen eindejaarsstanden; groeipercentages zijn niet bij elkaar opgeteld. [73–76]
| Reeks | Bron en verwerking | Wat de reeks niet meet |
|---|---|---|
| Reëel bbp, EU-27 en VS | Eurostat-kwartaalniveaus in kettingvolumes, gecorrigeerd voor seizoen en kalender, herleid tot 2021 = 100. [73, 74] | Geen afzonderlijke meting van NTPK, besteedbare welvaart of strategische zelfstandigheid. |
| Reële uitvoer, VS | Uitvoer van goederen en diensten in reële volumes, BEA via FRED, herleid tot dezelfde indexbasis. [75] | Geen aftrek van alle buitenlandse input en geen volledige correctie voor productieve fractie en lastendruk. |
| Reële externe uitvoer, EU-27 | Nominale uitvoer buiten de EU uit de betalingsbalans, gedeeld door een benaderende exportprijsfactor uit de nationale rekeningen. Handel tussen lidstaten is niet opgenomen in de uitvoerstroom. [73, 76]CP_MEUR ÷ CLV_I20 (namq_10_gdp) | De prijsfactor omvat ook intra-EU handel en is dus geen exacte prijsindex van uitsluitend extra-EU-uitvoer; de reeks is geen NTPK. |
Onderliggende kwartaalgegevens (CSV)
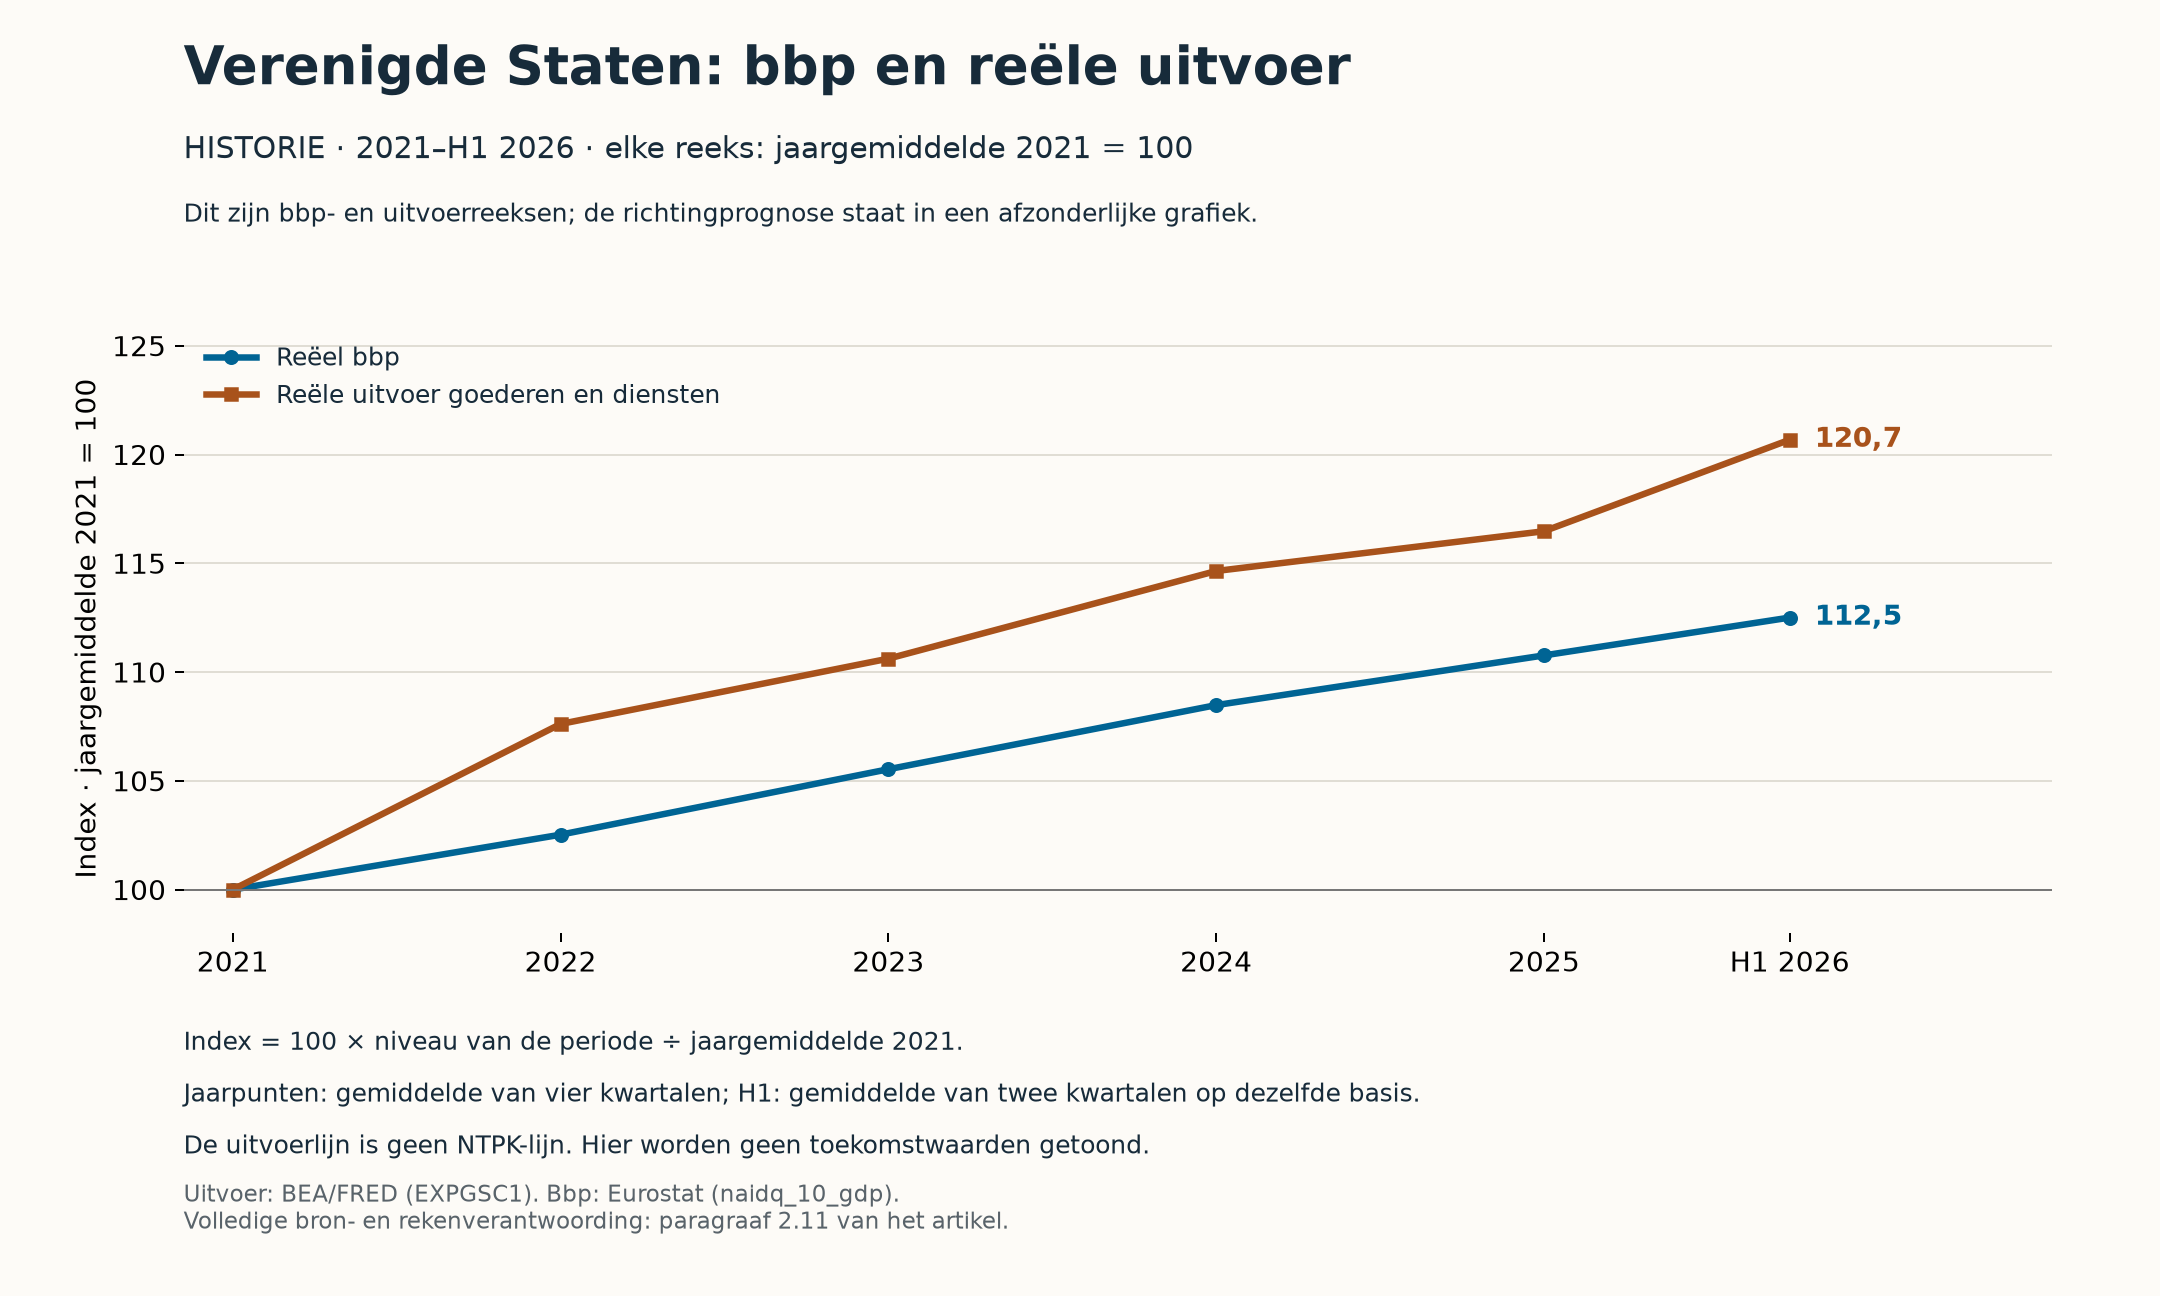
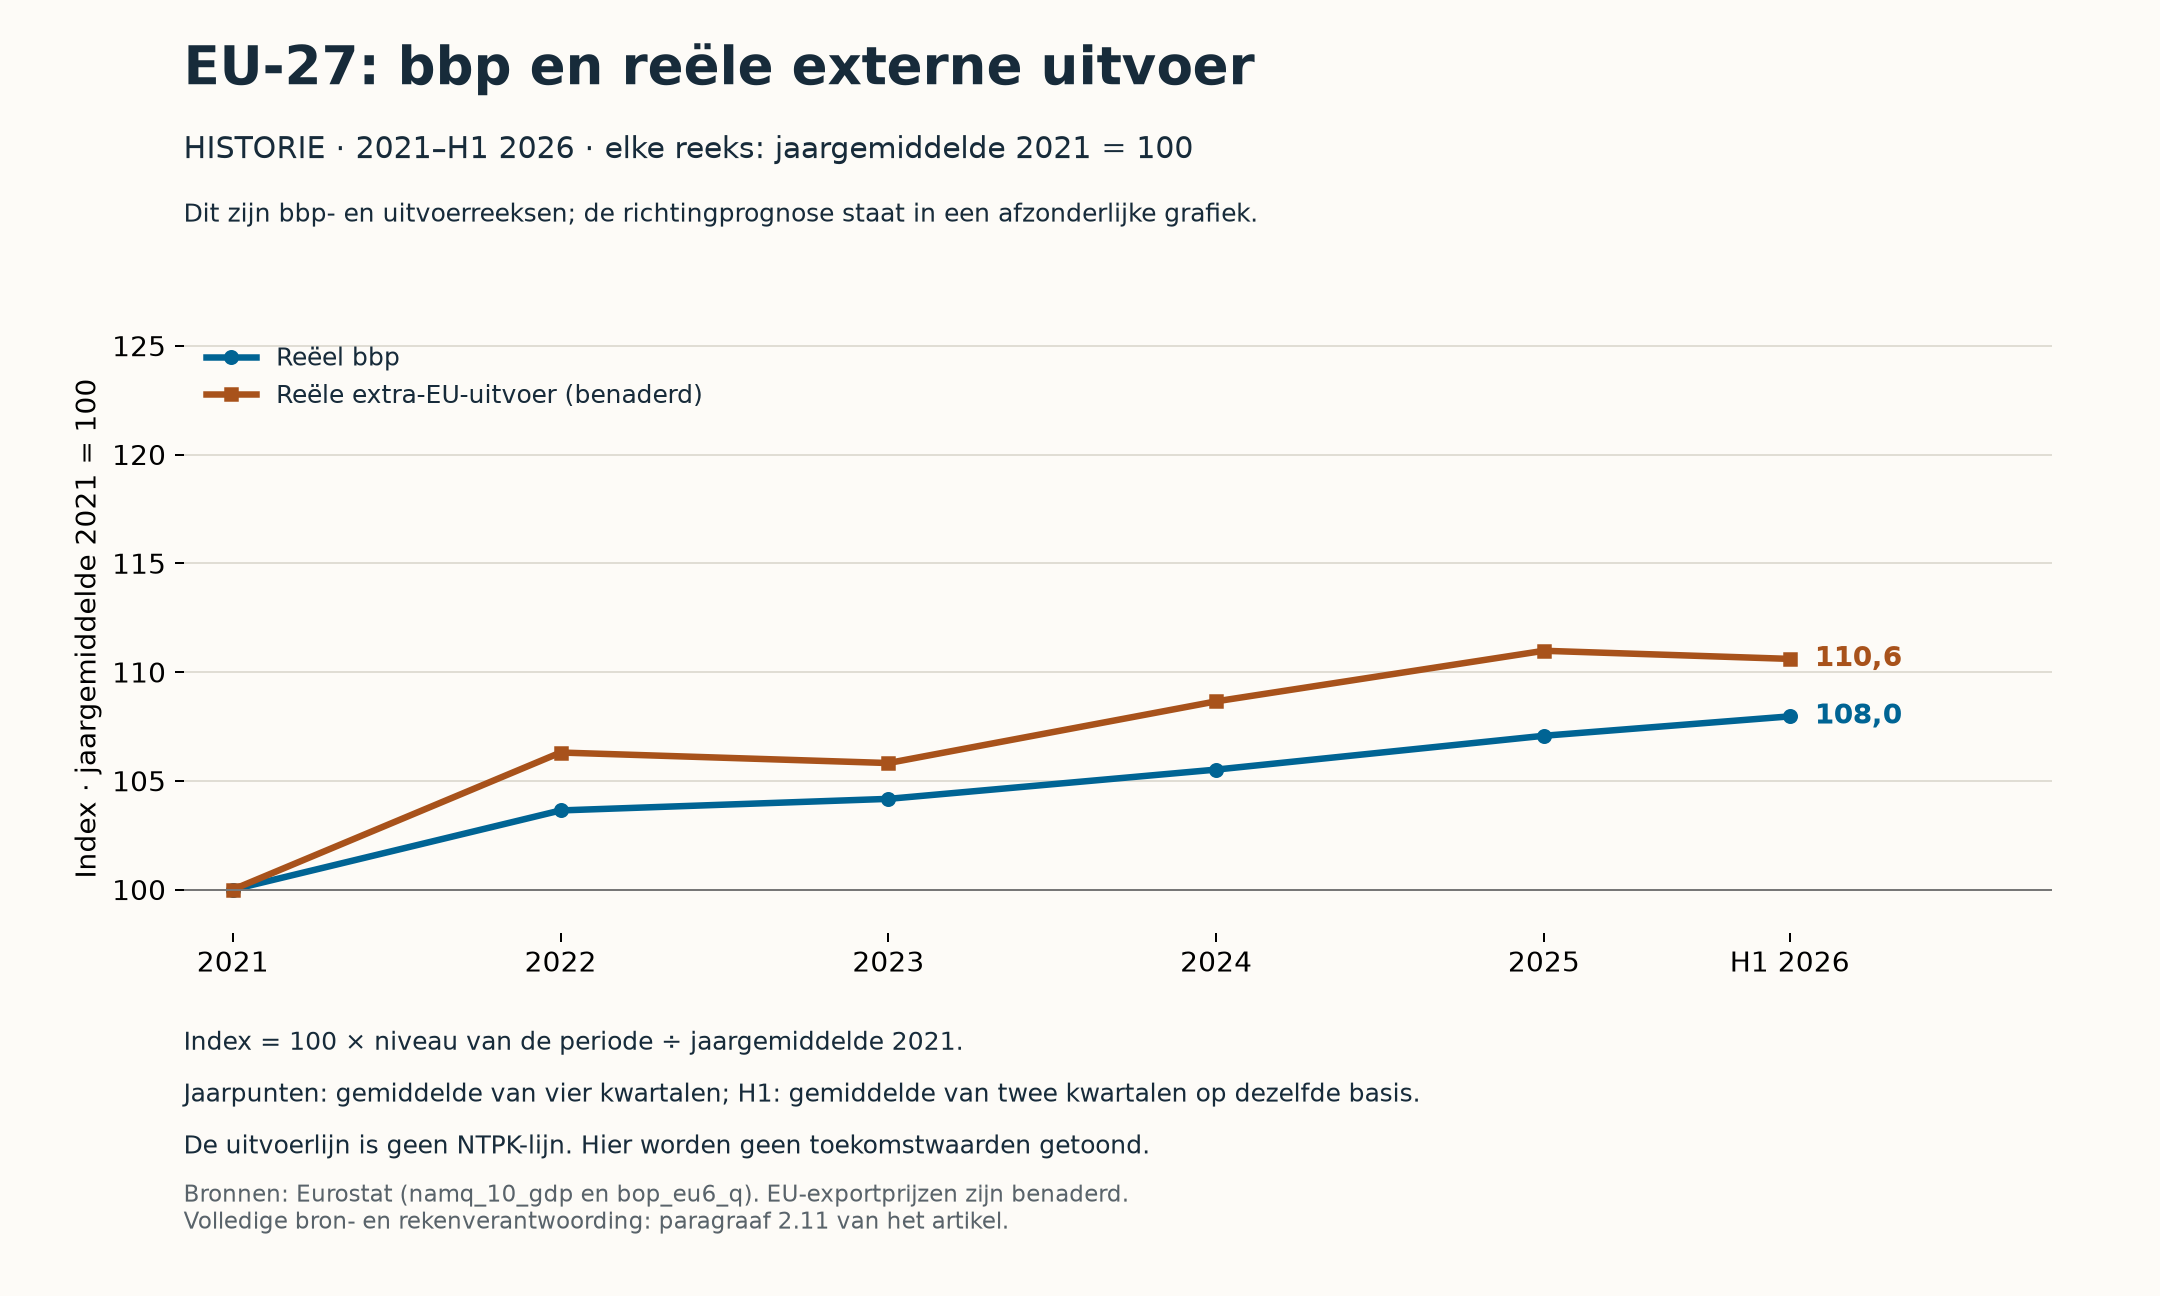
Met deze methode staan de bbp-indices in H1 2026 op 112,5 voor de VS en 108,0 voor de EU-27; de uitvoerindices staan op 120,7 en 110,6. De Amerikaanse reeksen zijn sinds 2021 sterker gestegen. Dat de Europese uitvoer nog boven haar startniveau ligt, is geen bewijs tegen een latere verzwakking van de productieve kern: het niveau uit het verleden en de richting van de toekomst beantwoorden verschillende vragen. [73–76]
2.12 Waarop de richtingprognose berust
De toekomstgrafiek is een redactionele synthese van de volgende signalen en mechanismen, geen statistisch gefitte NTPK-jaarreeks. De bronnen onderbouwen de risico’s en de gekozen richting; zij leveren niet de getekende helling, jaarlijkse indexpunten of breedte van het grijze vlak. Er zijn geen numerieke gewichten of kansen aan deze mechanismen toegekend.
- Industrie, energie en ketens. De banenverliezen, fabriekssluitingen, energiekosten en toeleveranciersproblemen uit paragrafen 2.2 en 2.3 vormen de feitelijke ondergrond. De scenario-doorwerking is minder lokale productie, kasstroom en investeringsruimte, gevolgd door verlies van gespecialiseerde leveranciers en kennis. De bruto FTE-scenario’s uit de tabellen worden niet nogmaals als extra gemeten banenverlies in de grafiek opgeteld. [9–19]
- China: druk op afzet én toelevering. De Chinese vergeldingsdreiging en bestaande exportcontroles zijn gerapporteerde feiten. Het scenario is dat concurrentie de Europese verdienbasis aantast, terwijl eventuele Europese tegenmaatregelen nieuwe beperkingen op afzet of kritieke inputs kunnen uitlokken. Welke aanvullende maatregelen werkelijk volgen, staat daarmee niet vast. [80–82]
- Kapitaal, ondernemerschap en overheidslasten. Paragrafen 2.4–2.6 beschrijven begrotingsdruk en verplaatsing van vermogenden en economische activiteiten. De scenario-doorwerking is dat onvoldoende herinvestering in Europese productie en hogere lasten het herstel bemoeilijken. Verhuisde personen, vermogen, aangekondigde investeringen en daadwerkelijk verloren binnenlandse productie zijn daarbij geen onderling uitwisselbare bedragen. [21, 28–31]
- Verenigde Staten: relatief sterkere uitgangsontwikkeling. De recente bbp- en uitvoerreeksen laten een sterkere ontwikkeling zien dan die van de EU-27. Dat ondersteunt hier een relatief gunstiger richtingverwachting, maar bewijst op zichzelf geen toekomstige NTPK-groei: handelsspanningen, tegenvallende investeringsopbrengsten en financieringsproblemen blijven neerwaartse scenario’s. [73–76, 78]
S. Het kantelpunt ontstaat waar aanpassing niet meer op tijd lukt. Als een onmisbaar onderdeel opraakt voordat een alternatief bruikbaar is, kan productie stilvallen. Als de stilstand langer duurt dan financiële buffers toelaten, volgen in het ongunstige scenario sluitingen; als daarna leveranciers, vakmensen en kennis verdwijnen, herstelt de capaciteit niet vanzelf wanneer de handel weer aantrekt. Deze keten verklaart waarom de Europese onderzijde van de scenariozone verder naar verzwakking wijst.
2.13 Richtingsprognose 2026–2030: zo moeten de lijnen en het grijze vlak worden gelezen
S. Mijn centrale richtingverwachting bij voortzetting van de huidige omstandigheden is verdere verzwakking van de Europese productieve kern, tegenover een relatief sterker, vlak tot stijgend verloop in de Verenigde Staten. Dit is een voorwaardelijk oordeel over de richting van NTPK, niet een voorspelling dat het Europese bbp ieder jaar daalt of dat iedere Amerikaanse sector groeit.
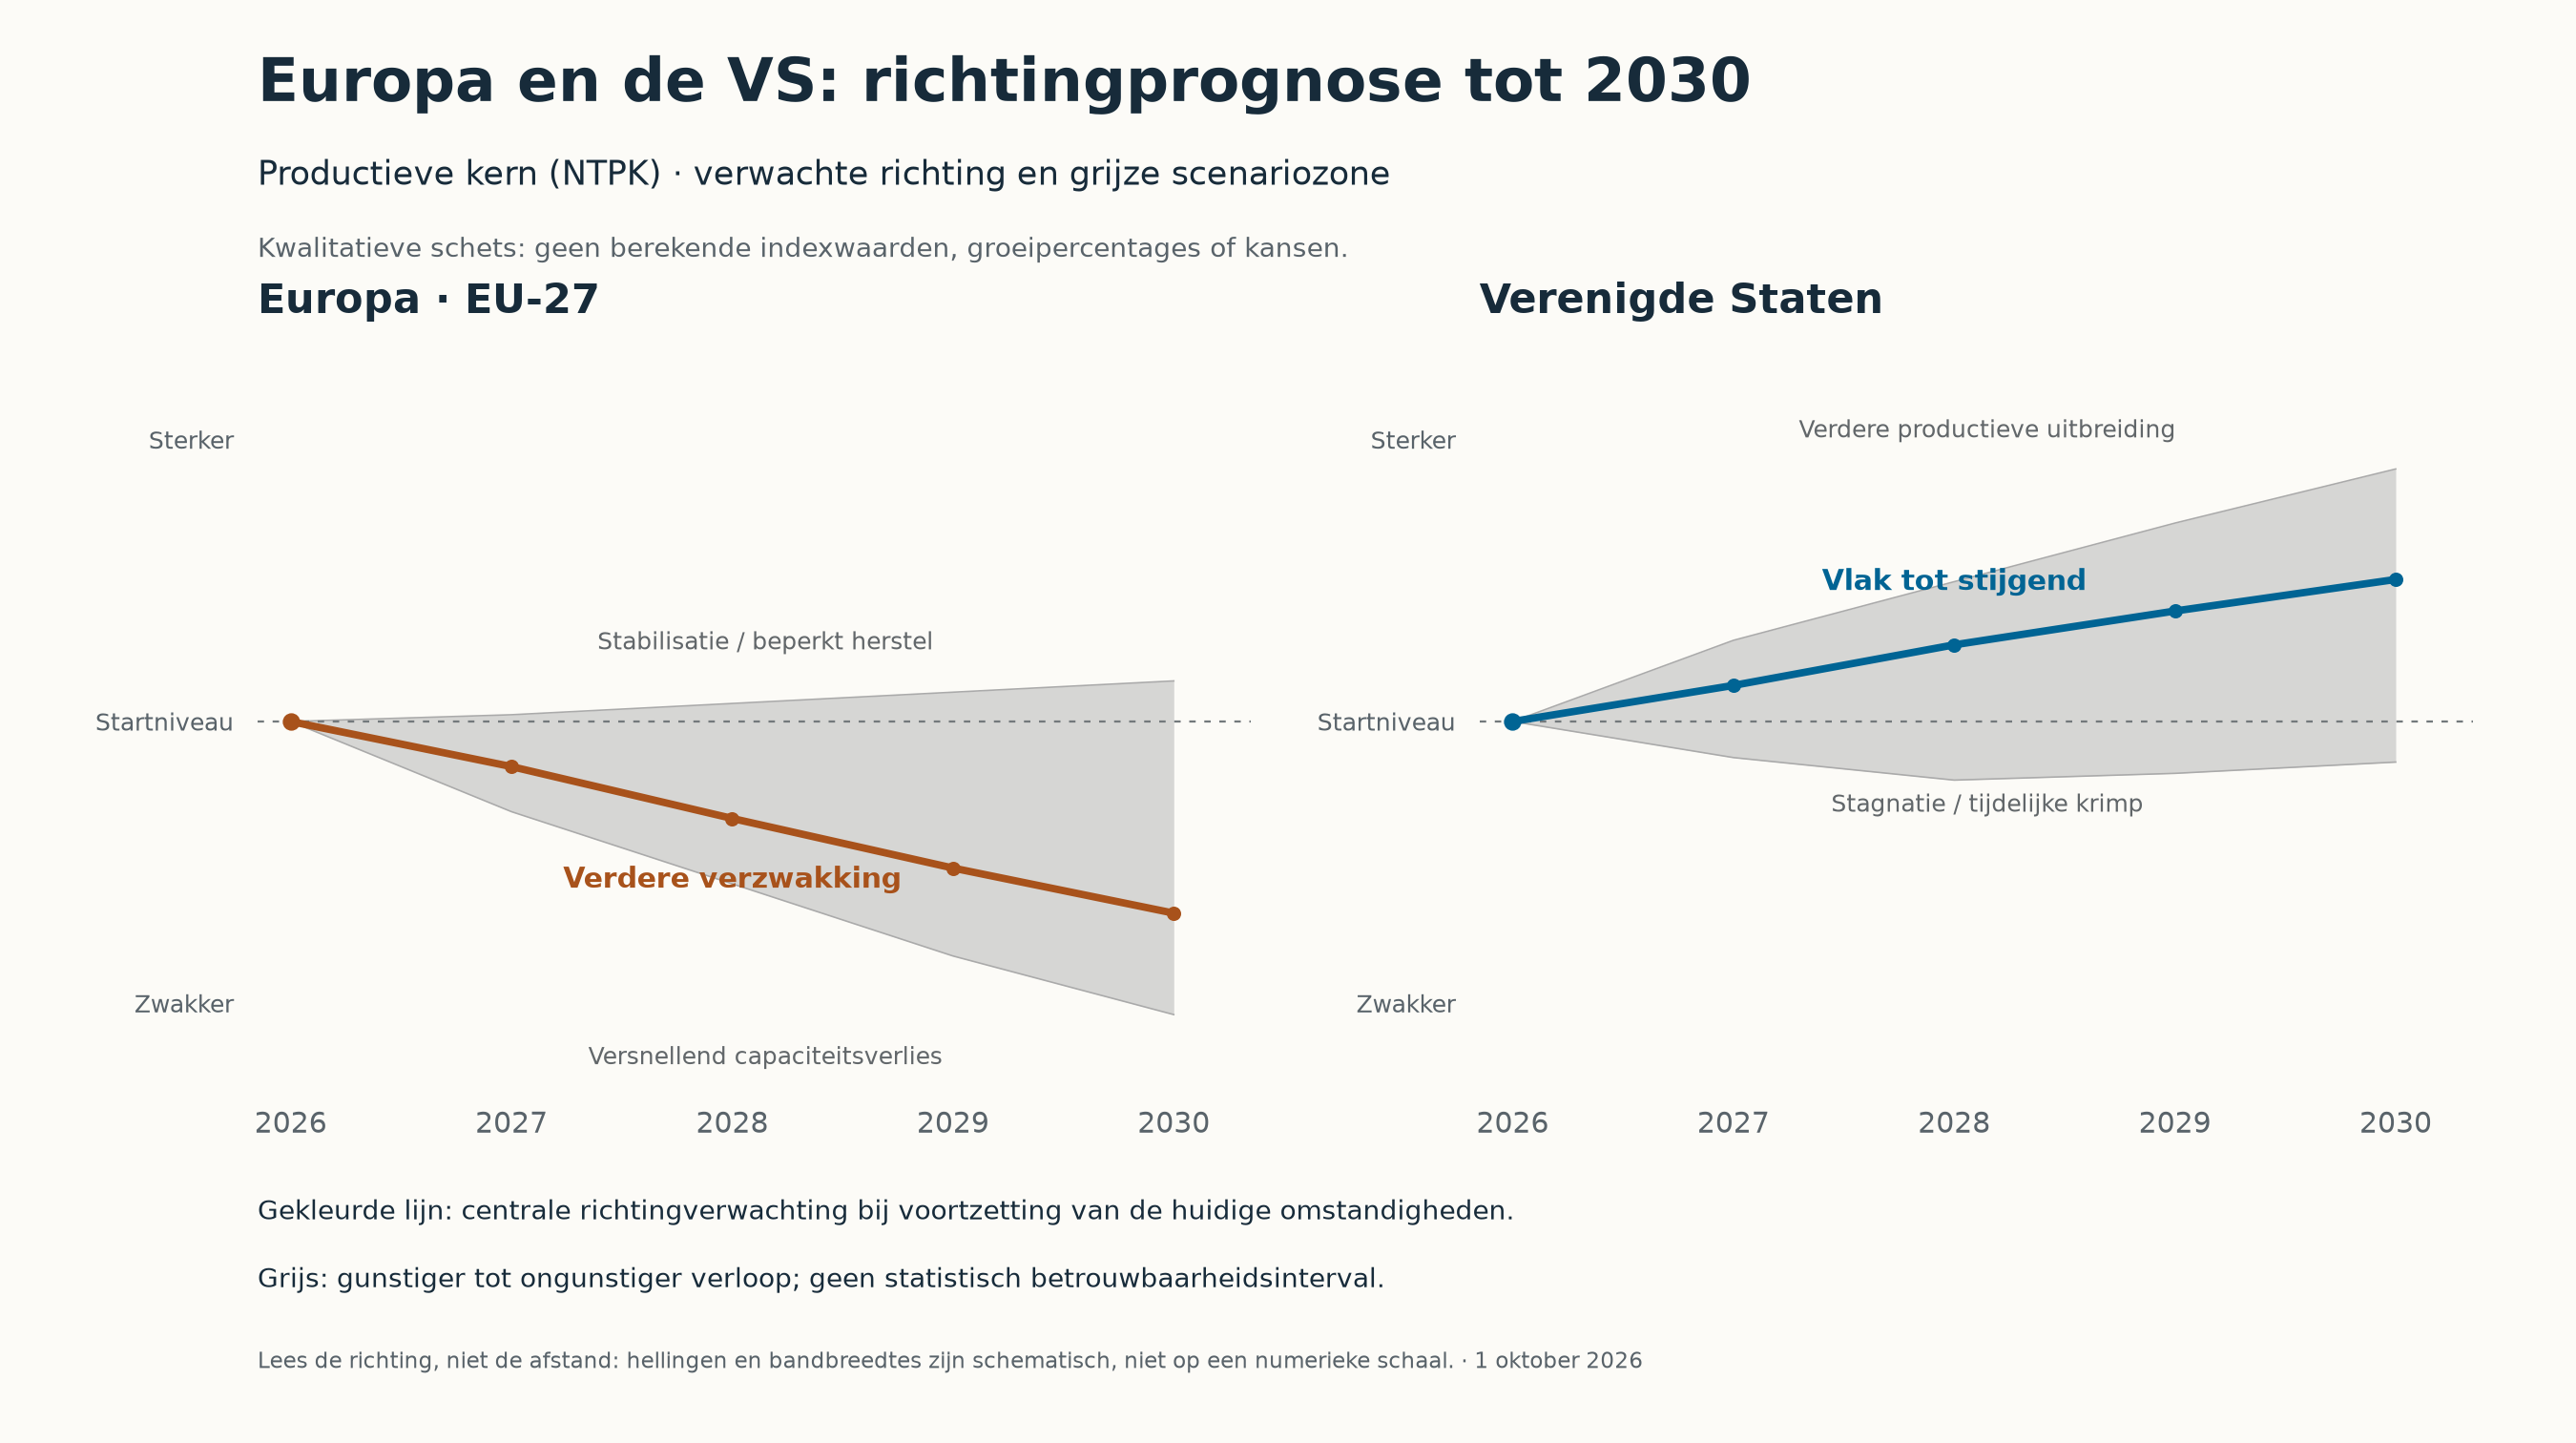
- De horizontale as is de tijd. De periode loopt van 2026 tot 2030. De afzonderlijke jaarpunten zijn geen uitkomsten van een jaarlijkse NTPK-berekening.
- De verticale as is kwalitatief. “Startniveau” verwijst naar de eigen uitgangssituatie van iedere regio in 2026, niet naar een gemeten gemeenschappelijke index of gelijke absolute omvang. De afstand tussen punten vertegenwoordigt geen percentage of geldbedrag; deze as mag niet worden gekoppeld aan de historische index 2021 = 100.
- De gekleurde lijn is de centrale richtingverwachting. Zij toont het beschreven verloop bij voortzetting van de huidige omstandigheden, niet een statistisch vastgestelde verwachtingswaarde.
- Het grijze vlak is een scenariozone. Voor Europa ligt aan de gunstige kant stabilisatie of beperkt herstel door betere productie- en investeringsvoorwaarden; aan de ongunstige kant versnellen sluitingen, ketenverstoring en verlies van investeringsruimte. Voor de VS loopt de zone van stagnatie of tijdelijke krimp tot verdere productieve uitbreiding. De breedte is schematisch en drukt geen berekende spreiding, foutmarge of kans van 80% of 95% uit.
De samenhang is daarmee helder: de historische grafieken tonen wat bbp en uitvoer hebben gedaan; de richtingprognose beschrijft wat er volgens de benoemde mechanismen met de productieve kern kan gebeuren. Een stijgend bbp hoeft die kern niet te versterken. De waarschuwing van dit artikel is juist dat het organiseren, beveiligen en financieren van een samenleving steeds meer activiteit kan vragen terwijl haar zelfstandige verdienbasis verzwakt.
3. Frankrijk als eerste breukpunt en de volgorde daarna
Het scenario is dat een breuk tussen rijk en arm eerst in Frankrijk zichtbaar wordt, rond april en mei 2027, en daarna in andere landen. In het voorspellingswerk betekent revolutie in de eerste plaats een fase-3-daling in welvaart, draagkracht en institutionele legitimiteit, niet primair een straatbeeld. Dit hoofdstuk toetst de timing aan wat vaststaat.
| Moment | Wat er vaststaat | Wat het scenario verschuift | Bron |
|---|---|---|---|
| Oktober 2026 | Franse begroting moet begin oktober rond zijn; eerdere onderhandelingen brachten regeringen ten val | Val van de regering, renteopslag, ratingverlaging | [50] |
| 2025–2026 | Franse schuld 115,7% en tekort 5,1% bbp (2025) | Rente-uitgaven verdringen sociale uitgaven | [49] |
| 7 februari 2027 | Uiterste datum oproep kiezers; start verzamelen 500 handtekeningen | Polarisatie in de campagne | [51] |
| 1 maart 2027 | Einde intentieverklaring Tata Steel | Signaal voor de Nederlandse basisindustrie | [14] |
| 18 april en 2 mei 2027 | Eerste en tweede ronde presidentsverkiezingen Frankrijk | Uw breukvenster: een uitkomst die markten of straat niet accepteren | [51] |
| 2027–2028 | Nederlands tekort 2,9% bbp in 2027 met 0,1% marge | Overschrijding van 3% bij industrieel banenverlies | [21] |
De kalender maakt april–mei 2027 inderdaad tot het meest kwetsbare moment in Europa, omdat een verkiezing samenvalt met een schuldpositie zonder buffer. Of het een revolutie wordt of een lange politieke en financiële crisis, kan ik niet vaststellen. Voor een eigen opbouwplan maakt dat weinig uit: in beide gevallen is het nodig dat kapitaal vóór die datum buiten het bereik van een acute crisis is gestructureerd en dat er een plan ligt om het daarna productief in te zetten. De volgorde van andere landen hangt af van dezelfde drie factoren: schuld zonder productieve dekking, energiekosten van de industrie en bestuurbaarheid.
4. Een eigen bank en een eigen Marshallplan
4.1 Wat het Marshallplan werkelijk was
Tussen 1948 en 1951 stuurden de VS jaarlijks ongeveer 1% van hun bbp naar Europa, in totaal ongeveer $ 13 miljard; dat was minder dan 2,5% van het gezamenlijke inkomen van de ontvangers [46]. Meer dan 90% was gift [47]. In Duitsland werd in 1948 de KfW opgericht om de Marshall-middelen door te geven; het ERP-vermogen werkt nog steeds als revolverend fonds [48].
De les is dat niet de omvang doorslaggevend was, maar de koppeling van geld aan het herstel van productie. Het geld werd uitgeleend aan bedrijven die produceerden, terugbetaald en opnieuw uitgeleend. Een eigen Marshallplan moet daarom geen spaarpot zijn, maar een revolverend productiefonds met een bank of kredietinstelling als uitvoerder.
4.2 De juridische routes naast elkaar
| Route | Wat mag | Kapitaal en eisen | Doorlooptijd | Bron |
|---|---|---|---|---|
| Guernsey Private Investment Fund (PIF) | Kapitaal bundelen van een beperkte kring gekwalificeerde beleggers; niet aan het publiek | Aangewezen administrator verplicht; geen auditor verplicht | 1 werkdag na volledige aanvraag (fast track) | [42, 41] |
| Guernsey bankvergunning | Deposito’s aannemen en krediet verlenen | Kapitaalratio minimaal 11%, in de praktijk 12 à 16%; aanvraagvergoeding £ 50.925 (2026) | Geen vaste termijn; vroeg overleg met GFSC verplicht | [39, 40] |
| EU-bank (ECB-vergunning) | Volledige bank met Europees paspoort | Wettelijk € 5 miljoen, realistisch € 20 à 100 miljoen CET1 | Besluit binnen 12 maanden na aanvraag; in totaal 2 à 5 jaar | [43, 44] |
| Zwitserse FinTech-licentie | Tot CHF 100 miljoen deposito’s, niet beleggen en geen rente | Zetel en activiteit in Zwitserland; geen depositogarantie | Afhankelijk van dossier | [45] |
| EU e-geldinstelling | Betalingen en e-geld, geen krediet | € 350.000 | Maanden | [44] |
Guernsey als bestuurs- en kapitaalbasis, omdat het buiten de EU valt, fiscaal neutraal is en snelle fondsstructuren kent lijkt de beste oplossing. Een volledige bankvergunning is pas zinvol als er een loket van meerdere honderden miljoenen is. Voor inzet in de EU na de crisis is uiteindelijk ook een EU-vergunde partner of dochter nodig. De Zwitserse FinTech-licentie is ongeschikt als wederopbouwbank, omdat deposito’s niet mogen worden uitgeleend.
4.3 De opbouw in vier lagen
1. Laag 1 – Kapitaalpool (nu tot half 2027). Een PIF of Family PIF in Guernsey bundelt het kapitaal van deelnemers die vertrekken of hun vermogen willen beschermen. Doel: juridische zekerheid en geen vermenging met een acute crisis. Harde voorwaarde: volledige identificatie van deelnemers en herkomst van middelen.
2. Laag 2 – Investeringsmaatschappij (2027–2028). Een holding in Guernsey neemt deelnemingen in productieve bedrijven met eigen eigendom: energie, grondstoffen, biobased materialen, machinebouw. Maatstaf is niet rendement op korte termijn, maar of de investering de productieve kern vergroot (NTPK) en in eigen handen blijft (φ).
3. Laag 3 – Eigen bank (2028–2031). Zodra de pool groot genoeg is, een bankvergunning in Guernsey, met daarna een EU-partnerbank of -dochter voor uitvoering op het vasteland. Reken op 2 à 5 jaar en een startkapitaal van tientallen miljoenen.
4. Laag 4 – Revolverend wederopbouwfonds (vanaf het herstel). Na de crisis leent de bank uit aan wederopbouwprojecten, ontvangt terugbetaling en leent opnieuw uit, zoals de KfW met het ERP-vermogen. Voorrang voor projecten die energie, basisindustrie en export herstellen.
4.4 Tijdlijn en tijdsfactoren
| Periode | Stap | Afhankelijkheid | Risico bij te laat |
|---|---|---|---|
| Q4 2026 | Structuurkeuze, juridische en fiscale toets van vertrek en claims | Uw conserverende aanslag reist mee | Nieuwe heffingsregels vóór vertrek |
| Q1 2027 | PIF en holding opgericht; eerste deelnemers | Administrator, bank voor bewaring | Kapitaal vast in EU-crisis |
| Vóór april 2027 | Kapitaal gestructureerd buiten acuut crisisbereik | Franse verkiezingen 18 april en 2 mei | Marktpaniek, kapitaalbeperkingen, renteschok |
| 2027–2028 | Eerste productieve deelnemingen | Energie en vergunningen per land | Activa goedkoop opgekocht door derden |
| 2028–2031 | Bankvergunning en EU-partner | Kapitaal en bestuur met trackrecord | Geen uitvoeringskanaal bij herstel |
| Na de crisis | Revolverende wederopbouwkredieten | Stabiele rechtsorde in het doelland | Te laat voor de goedkope opbouwfase |
De belangrijkste tijdsfactor is dat vertrouwen, vergunning en trackrecord niet te kopen zijn op het moment dat de crisis uitbreekt. Wie die pas daarna zoekt, is te laat. De tweede factor is de Nederlandse claim: die verjaart volgens uw dossier niet en gaat mee naar Guernsey. Een claim is echter niet meer waard dan wat aan het eind te innen valt; als het systeem de onderliggende waarde uitholt, holt het zijn eigen claim uit.
4.5 Voorwaarden en valkuilen
Witwasregels en reputatie. Een fonds of bank die als vluchthaven wordt gezien, krijgt strenge toetsing van herkomst van middelen. Volledige transparantie is de enige manier om later in de EU te mogen opereren.
Afhankelijkheid van betaalsystemen. Ook een bank in Guernsey is afhankelijk van correspondentbanken en betaalsystemen. Zonder die kanalen kan het geld na de crisis niet naar de projecten. Het belangrijkste betaalsysteem zal de Dollar worden, daar Europa zal afglijden en met haar de Europese munt.
Minimumbelasting. De Europese minimumbelasting van 15% geldt voor concerns met minstens € 750 miljoen omzet; daaronder speelt die niet, erboven wel.
Bestuur. Het fonds moet bestuurd worden door mensen met bank- en industrie-ervaring, en niet afhangen van één persoon. Dat is ook een eis van iedere toezichthouder.
Schaal. Guernsey heeft ongeveer 64.500 inwoners en maar 1.607 Open Market-woningen, 5,8% van de voorraad [38]. Het is een bestuurs- en kapitaalbasis, geen productielocatie.
5. Toerisme: van bestedingsbreuk naar mogelijke ramp
5.1 Wat nu gemeten is
| Indicator | Gemeten | Bron |
|---|---|---|
| Balearen, bezoekers mei–juli 2026 | 8,2 miljoen, +2,1%; Mallorca 5,5 miljoen, +2,5%; juli +0,2% | [62] |
| Duitse bezoekers Balearen | Juli −4,1%; april −13,7% | [66, 62] |
| Horecaomzet Mallorca | Augustus −12 à −14%, heel jaar −6 à −8% (CAEB-verwachting); slechtste septemberstart die men zich herinnert | [63, 64] |
| Cruisepassagiers Palma | November −34%, december tot −64% | [65] |
| Barcelona, gereguleerde logies tot juli | 8,1 miljoen toeristen, +3,6%; overnachtingen +2,2% | [67] |
| Wereld, eerste helft 2026 | +0,4%; tweede kwartaal −1%; Midden-Oosten −22%; jaarraming verlaagd van 3–4% naar 1–2% | [68] |
Een daling in bezoekers in Mallorca of Barcelona vind ik in de officiële cijfers niet terug. Wat wel rond die orde ligt, is de terugval van cruisepassagiers in Palma in de winter. Het echte signaal is dat er evenveel of meer toeristen komen, die per persoon minder uitgeven, omdat vluchten en logies duurder zijn geworden [63]. Een toerismecrisis begint aan de uitgavenkant voordat ze in de bezoekersaantallen zichtbaar wordt.
5.2 Hoe een ineenstorting zou verlopen
Mechanisme in vier stappen:
1. Hogere kerosine- en energieprijzen maken vluchten en hotels duurder; dat is nu al zichtbaar in de wereldwijde groei van 0,4% en de daling van 22% in het Midden-Oosten [68].
2. Dalende reële inkomens in Noordwest-Europa, de herkomst van de meeste Zuid-Europese toeristen, verlagen eerst de besteding per persoon en daarna het aantal reizen. De Duitse bezoekers laten die tweede stap al zien.
3. Bij een Franse of bredere Europese crisis, of een oorlog, valt een deel van de vraag in één seizoen weg. Toeristische regio’s met hoge vaste kosten (hotels, luchthavens, horecapersoneel) kunnen dan niet snel inkrimpen.
4. Omdat vluchtroutes, cruises en hotelketens wereldwijd verbonden zijn, verspreidt een Europese terugval zich naar bestemmingen die van Europese reizigers leven, zoals Noord-Afrika, het Caribisch gebied en Zuidoost-Azië.
Mijn oordeel: een toerismeramp is realistisch als het energiescenario verslechtert en de Europese inkomens dalen, en zou dan eerst Mallorca, de Canarische Eilanden, de Griekse eilanden en Barcelona treffen. Op dit moment zit de sector in de eerste fase: stabiele aantallen, dalende bestedingen. Het omslagpunt is zichtbaar wanneer ook de bezoekersaantallen twee seizoenen achter elkaar dalen.
6. Slotoordeel
Europa verliest zijn vroegere positie door eigen keuzes: te dure energie, te zware lasten op een smalle productieve kern, uitgestelde besluiten en een meetlat die de krimp verbergt. De Nederlandse productieve kern in eigen handen is ongeveer 3% van het bbp; daarop rust het bouwwerk van zorg, onderwijs, uitkeringen, rente en defensie. Zolang er vermogen is om uit te putten, verloopt de daling langzaam, en dat maakt haar gevaarlijk. Frankrijk in april en mei 2027 is het meest waarschijnlijke eerste breukpunt. Wie kapitaal wil inzetten voor een wederopbouw, moet dat vóór die tijd structureren, buiten het bereik van een acute crisis, en het koppelen aan productie, zoals het Marshallplan dat via de KfW deed. Het herstel van Europa naar zijn vroegere positie is een zaak van generaties, niet van jaren.
Bronnen
[1] CBS StatLine 85917NED – Arbeidsrekeningen, banen en arbeidsjaren. https://opendata.cbs.nl/statline/CBS/nl/dataset/85917NED
[2] CBS StatLine 84576NED – Productie overheid tegen kosten. https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED
[3] CBS – Overheidstekort en schuld toegenomen in 2025, uitgaven overheid. https://www.cbs.nl/nl-nl/longread/diversen/2026/overheidstekort-en-schuld-toegenomen-in-2025/3-uitgaven-overheid-6-procent-hoger
[4] CBS StatLine 86068NED – Toegevoegde waarde en werkgelegenheid door uitvoer. https://www.cbs.nl/nl-nl/cijfers/detail/86068NED
[5] CBS – Nederland Handelsland 2024. https://download.cbs.nl/maatwerk/Nederland-Handelsland-2024.pdf
[6] Kamerstuk 33529-1238 – Wet verbod gaswinning Groningen. https://zoek.officielebekendmakingen.nl/kst-33529-1238.html
[7] Kamerbrief gaswinning kleine velden 2025. https://zoek.officielebekendmakingen.nl/kst-1252486.pdf
[8] Energievergelijk – Gasprijs op de beurs, 22 september 2026. https://www.energievergelijk.nl/nieuws/gasprijs-op-de-beurs-16-omlaag-deze-leveranciers-verlaagden-hun-tarieven-al
[9] Netbeheer Nederland – Nettarieven 2027 stijgen. https://www.netbeheernederland.nl/artikelen/nieuws/nettarieven-2027-stijgen-maar-slimme-keuzes-kunnen-stijging-remmen
[10] VEMW – Hoge elektriciteitskosten industrie, 27 januari 2026. https://www.vemw.nl/nieuwsbericht/2026/01/27/vemw-roept-tweede-kamer-op-benut-europese-ruimte-om-hoge-elektriciteitskosten-industrie-te-verlagen
[11] VNCI – Position paper Eerste Kamer, 4 februari 2026. https://www.eerstekamer.nl/bijlage/20260206/position_paper_manon_bloemer_vnci/document3/f=/vmutqwx34ryu.pdf
[12] EW – Grote bedrijven op instorten: wie redt de Nederlandse industrie?. https://www.stimulus.nl/just-transition-fund/wp-content/uploads/sites/13/2025/08/Grote-bedrijven-op-instorten_-wie-redt-de-Nederlandse-industrie_-EW.pdf
[13] Territoriaal Just Transition Plan IJmond. https://www.zuid-holland.nl/publish/besluitenattachments/indiening-nederlands-territorial-just-transition-plan-voor-het-just-transition-f/bijlage-1d-tjtp-nederland-h2-ijmond-pdf.pdf
[14] NU.nl – Afspraken over miljardensteun Tata Steel lopen opnieuw vertraging op. https://www.nu.nl/klimaat/6410718/afspraken-over-miljardensteun-tata-steel-lopen-opnieuw-vertraging-op.html
[15] Business AM – Duitse auto-industrie verliest 42.300 banen (Destatis). https://businessam.be/duitse-auto-industrie-verliest-42-300-banen-en-zakt-naar-laagste-niveau-sinds-2005/
[16] Ebner Stolz – Studie Automobilzulieferer Strukturkrise 2026. https://www.ebnerstolz.de/de/unser-angebot/branchen/automotive/studie-automobilzulieferer-strukturkrise-2026-handlungsfelder-mittelstand-111590.html
[17] tz.de – 74 Euro gegen 12 Euro Stundenlohn: VW macht den China-Vergleich. https://www.tz.de/wirtschaft/zur-krisenformel-74-euro-gegen-12-euro-stundenlohn-vw-macht-den-china-vergleich-zr-94473134.html
[18] RAI Vereniging – Versnellingsagenda automotive 2025. https://www.raivereniging.nl/file/upload/doc/versnellingsagenda-2025-2.pdf
[19] UWV – Arbeidsmarktinformatie industrie. https://www.uwv.nl/nl/arbeidsmarktinformatie/sector/industrie
[20] UWV – Arbeidsmarktprognose 2026–2028. https://www.uwv.nl/assets-kai/files/98e81276-a408-4cb2-b3c7-d793f988d5b1/uwv-arbeidsmarktprognose-2026-2028.pdf
[21] Miljoenennota 2027. https://www.rijksoverheid.nl/site/binaries/site-content/collections/documents/2026/09/15/miljoenennota-2027/00-miljoenennota-pdf.pdf
[22] Studiegroep Begrotingsruimte – persbericht 11 juli 2025. https://www.rijksoverheid.nl/actueel/nieuws/2025/07/11/persbericht-studiegroep-begrotingsruimte
[23] PBL – Tekort aan verzorgers voor ouderen. https://www.pbl.nl/publicaties/tekort-aan-verzorgers-voor-ouderen
[24] CBS – Inflatie stijgt naar 3,3 procent in augustus 2026. https://www.cbs.nl/nl-nl/nieuws/2026/37/inflatie-stijgt-naar-3-3-procent-in-augustus
[25] Parlement.com – Kiesdrempel. https://www.parlement.com/kiesdrempel
[26] Kiesraad – Uitslag Tweede Kamerverkiezing 2025. https://www.kiesraad.nl/actueel/nieuws/2025/11/7/kiesraad-uitslag-tweede-kamerverkiezing-vertrouwbaar-en-betrouwbaar
[27] Parlement.com – Kabinet-Jetten. https://www.parlement.com/kabinet-jetten-2026-heden
[28] Grenzenloos – Emigratiebelasting van kracht. https://grenzenloos.nl/emigratiebelasting-van-kracht-maar-voor-wie-precies/
[29] Henley & Partners – Private Wealth Migration Report 2026. https://www.henleyglobal.com/newsroom/press-releases/henley-private-wealth-migration-report-2026
[30] Patrician – Where are millionaires moving (Henley-ramingen 2025). https://patrician.ch/answers/where-are-millionaires-moving/
[31] MAS – Written reply on Single Family Offices, 5 augustus 2026. https://www.mas.gov.sg/news/parliamentary-replies/2026/written-reply-on-sfos
[32] Malta Expat – Corporate tax. https://maltaexpat.com/business/corporate-tax/
[33] EY Malta – Direct tax newsletter maart 2026 (Pillar Two). https://www.ey.com/en_mt/newsroom/ey-newsletters/tax/malta-direct-tax-newsletter-march-2026
[34] Trustmoore – Malta FITWI-regime 15%. https://www.trustmoore.com/private-clients-archive/maltas-fitwi-regime/
[35] Reuters – EU top court rules against Malta golden passport scheme. https://www.reuters.com/world/europe/eu-top-court-rules-against-maltas-golden-passport-scheme-2025-04-29/
[36] KPMG – Tax in Guernsey. https://kpmg.com/dp/en/services/tax/family-office-private-client/tax-in-guernsey.html
[37] House of Commons Library – How autonomous are the Crown Dependencies?. https://commonslibrary.parliament.uk/how-autonomous-are-the-crown-dependencies/
[38] Bailiwick Express – Residential property stock 2025. https://www.bailiwickexpress.com/news-ge/guernsey-continues-to-see-steady-growth-in-residential-housing-stock/
[39] GFSC – Banking FAQs (kapitaaleisen). https://www.gfsc.gg/industry-sectors/banking/faqs
[40] GFSC – Banking fees 2026. https://www.gfsc.gg/industry-sectors/banking/fees
[41] GFSC – Application timeframes. https://www.gfsc.gg/commission/complaints-standards/application-timeframes
[42] GFSC – Private Investment Fund Rules and Guidance 2025. https://www.gfsc.gg/sites/default/files/media/helix-file/Private%20Investment%20Fund%20Rules%20and%20Guidance%202025.pdf
[43] ECB Banking Supervision – Supervisory guides (licentietermijn art. 15 CRD). https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisory_guides_202609.en.pdf
[44] Crassula – EU bank licence guide 2026. https://crassula.io/guides/licenses/eu-bank/
[45] FINMA – FinTech-licentie. https://www.finma.ch/en/authorisation/fintech/fintech-bewilligung/
[46] BIS – Review: The Marshall Plan. https://www.bis.org/review/r970602c.pdf
[47] Boston University GDP Center – The Marshall Plan. https://www.bu.edu/gdp/2025/12/17/international-investment-pushes-past-and-present-part-1-the-marshall-plan/
[48] KfW – 70 Jahre Marshallplan, Startkapital für die KfW. https://www.kfw.de/%C3%9Cber-die-KfW/Newsroom/Aktuelles/Pressemitteilungen-Details_421824.html
[49] Direction générale du Trésor – Finances publiques, 21 september 2026. https://www.tresor.economie.gouv.fr/Articles/2026/09/21/finances-publiques-une-situation-degradee-un-redressement-necessaire
[50] CNBC – France budget, debt and deficit, 24 september 2026. https://www.cnbc.com/2026/09/24/france-budget-debt-deficit-government.html
[51] Service-Public.fr – Présidentielle 2027: 18 avril et 2 mai. https://www.service-public.gouv.fr/particuliers/actualites/A15053
[52] France 24 – Nexperia banned from exporting from China. https://www.france24.com/en/live-news/20251014-chipmaker-nexperia-says-banned-from-exporting-from-china
[53] Reuters – China hits back at US tariffs with rare earth export controls. https://www.reuters.com/world/china-hits-back-us-tariffs-with-rare-earth-export-controls-2025-04-04/
[54] Reuters – China rare earth curbs endanger $6.5 trillion Western industry (IEA). https://www.reuters.com/business/autos-transportation/chinas-rare-earth-curbs-endanger-65-trillion-western-industry-iea-says-2026-07-16/
[55] Reuters – China probes EU products following EV tariffs. https://www.reuters.com/business/chinas-probes-eu-products-following-ev-tariffs-2026-02-11/
[56] CSIS – China’s economic coercion: lessons from Lithuania. https://www.csis.org/analysis/chinas-economic-coercion-lessons-lithuania
[57] USSC – China’s trade restrictions on Australian exports. https://www.ussc.edu.au/chinas-trade-restrictions-on-australian-exports
[58] Quantumrun – ASML statistics (China-aandeel omzet). https://www.quantumrun.com/consulting/asml-statistics/
[59] ASML – Annual Report 2025, financials. https://www.asml.com/en/investors/annual-report/2025/financials
[60] Reuters – How China built its Manhattan Project to rival the West in AI chips. https://www.reuters.com/world/china/how-china-built-its-manhattan-project-rival-west-ai-chips-2025-12-17/
[61] EE Times – China invests billions to close critical chokepoints. https://www.eetimes.com/china-invests-billions-to-close-critical-chokepoints/
[62] Diario de Mallorca – Llegada de turistas a Baleares sigue al alza, 28 september 2026. https://www.diariodemallorca.es/mallorca/2026/09/28/llegada-turistas-baleares-sigue-alza-134736539.html
[63] Mallorca Magazin – Restaurant-Präsident verzweifelt an der neuen Sparsamkeit, 24 augustus 2026. https://www.mallorcamagazin.com/nachrichten/tourismus/2026/08/24/156469/mallorcas-restaurant-prasident-verzweifelt-der-neuen-sparsamkeit-der-touristen.html
[64] El Debate – Alarmas en los restaurantes de Mallorca, 10 september 2026. https://www.eldebate.com/espana/baleares/20260910/alarmas-saltan-restaurantes-mallorca-peor-arranque-septiembre-recuerda_457537.html
[65] Crónica Balear – Pérdida de cruceros en invierno, 10 februari 2026. https://www.cronicabalear.es/mallorca/2026-02-10/el-comercio-de-palma-preocupado-por-la-perdida-de-cruceros-en-invierno/
[66] Mallorca Magazin – Deutsche Urlauber kehren Mallorca zunehmend den Rücken. https://www.mallorcamagazin.com/nachrichten/lokales/2026/09/02/156849/sowas-deutsche-urlauber-kehren-mallorca-zunehmend-den-rucken.html
[67] Ajuntament de Barcelona – Tourism impact up to July 2026. https://ajuntament.barcelona.cat/turisme/en/latest-news/news/tourism-generates-an-impact-of-67817-million-euros-in-the-period-up-to-july-40908
[68] Hospitality Net – UN Tourism: 0,4% groei in eerste helft 2026. https://www.hospitalitynet.org/news/4134434/international-tourism-holds-steady-with-04-growth-in-first-half-of-2026-as-middle-east-conflict-and-rising-costs-weigh-on-momentum
[69] ECB – Staff macroeconomic projections september 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
[70] ABN AMRO – Gevolgen van het conflict in Iran tekenen zich af. https://www.abnamro.com/research/nl/onze-research/gevolgen-van-het-conflict-in-iran-tekenen-zich-af
[71] Eurostat — jaarlijks reëel bbp, Europese Unie (EU-27), nama_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp/default/table
[72] Eurostat — jaarlijks reëel bbp, Verenigde Staten, naida_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naida_10_gdp/default/table
[73] Eurostat — kwartaal-bbp en exportprijsbenadering EU-27, namq_10_gdp. https://ec.europa.eu/eurostat/databrowser/product/view/namq_10_gdp
[74] Eurostat — kwartaal-bbp Verenigde Staten, naidq_10_gdp. https://ec.europa.eu/eurostat/databrowser/view/naidq_10_gdp/default/table
[75] BEA/FRED — Real Exports of Goods and Services, EXPGSC1, kwartaalniveaus, kettingdollars 2017. https://fred.stlouisfed.org/data/EXPGSC1
[76] Eurostat — geconsolideerde extra-EU uitvoer goederen en diensten, bop_eu6_q, credit, SCA, EU27_2020/EXT_EU27_2020. https://ec.europa.eu/eurostat/databrowser/view/bop_eu6_q/default/table
[77] Europese Commissie — European Economic Forecast, Spring 2026, Institutional Paper 341, mei 2026, informatiegrens 4 mei 2026; bbp-basisramingen VS/EU en ongunstig energiescenario. https://economy-finance.ec.europa.eu/document/download/3360898c-cd40-46c0-b170-7adfcb993add_en?filename=ip341_en.pdf
[78] Reuters — OECD expects AI boom to help offset Middle East energy shock for now, 23 september 2026. https://www.reuters.com/world/china/oecd-expects-ai-boom-help-offset-middle-east-energy-shock-now-2026-09-23/
[79] OECD — Good Jobs for All in a Changing World of Work, 2018; ontslagkosten, arbeidsmobiliteit, productiviteit en bedrijfsspecifieke kennis. https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/12/good-jobs-for-all-in-a-changing-world-of-work_g1g995e1/9789264308817-en.pdf
[80] Reuters — China vows response if EU introduces moves targeting Chinese trade, bericht van 30 september 2026, gepubliceerd 29 september om 23:32 UTC; officiële Chinese waarschuwing en onderscheid met de door Global Times genoemde opties. https://www.reuters.com/world/asia-pacific/china-vows-response-if-eu-introduces-moves-targeting-chinese-trade-2026-09-29/
[81] Europese Commissie — EU trade relations with China, geraadpleegd 30 september 2026; bestaande exportcontroles, verstoring van Europese ketens, ongelijke markttoegang en importvervanging. https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
[82] CSIS — EU-China Relations Face an Existential Test, but Escalation Is Not Inevitable, 29 september 2026; analyse van uitvoervergunningen, tegenmaatregelen en uiteenlopende Europese belangen. https://www.csis.org/analysis/eu-china-relations-face-existential-test-escalation-not-inevitable
[83] ECB — Government Finance Statistics Guide, augustus 2014, met name overheidproductie, beloning, overdrachten en volumemaatstaven. https://www.ecb.europa.eu/pub/pdf/other/governmentfinancestatisticsguide201408en.pdf
[84] Eurostat — ESA 2010, hoofdstuk 9: aanbod- en gebruikstabellen; bbp, toegevoegde waarde, intermediair verbruik en invoer. https://ec.europa.eu/eurostat/esa2010/chapter/view/9/