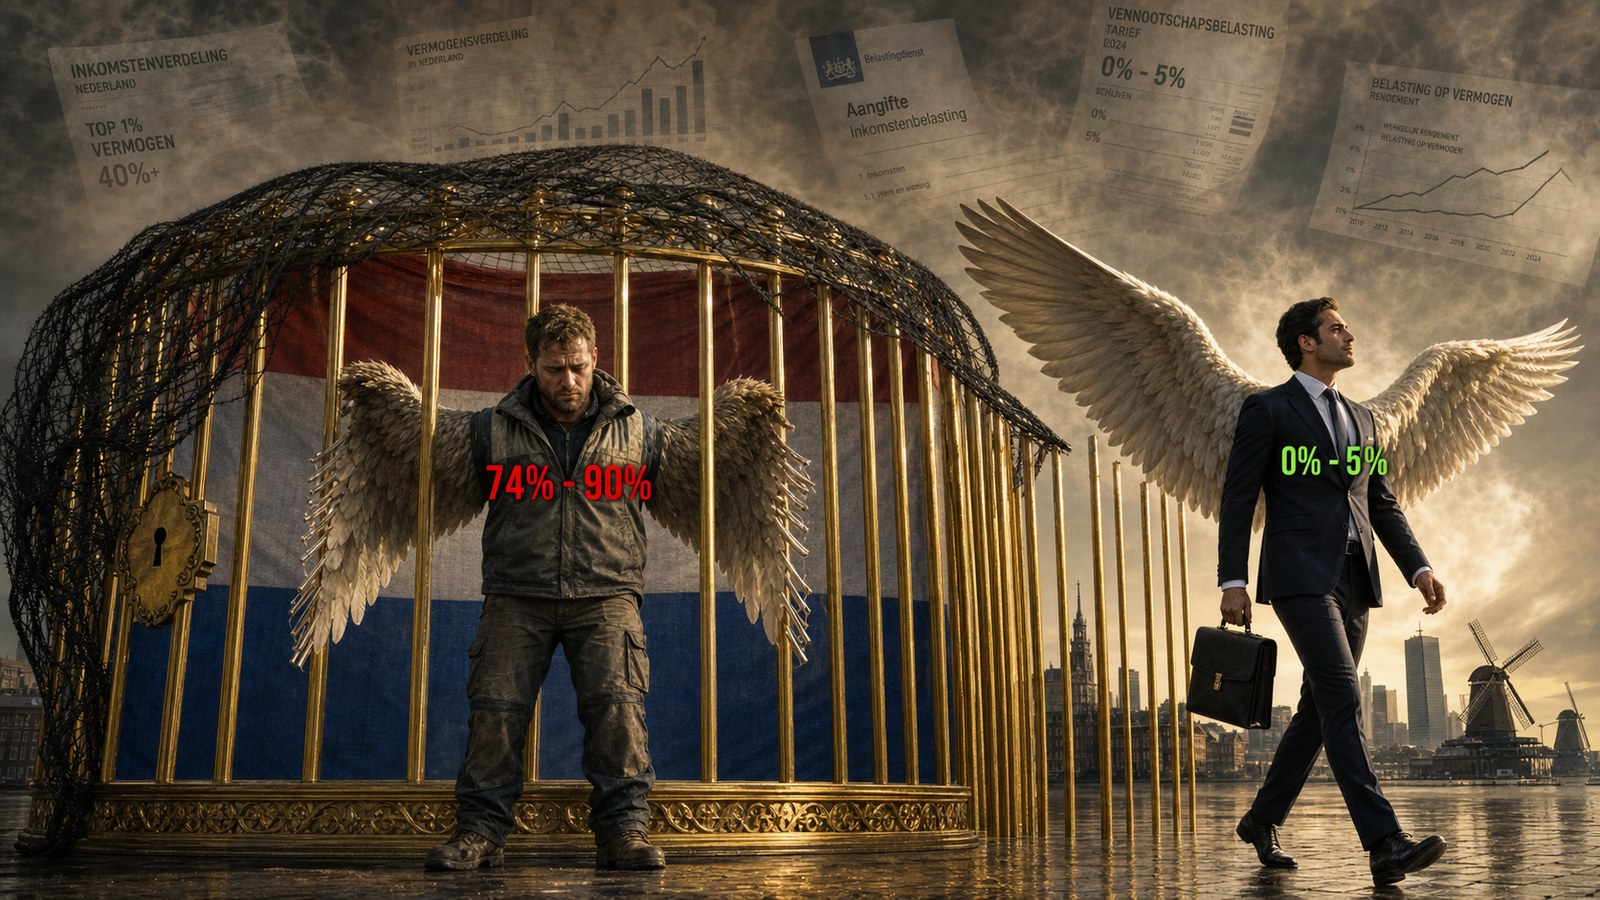
Золотая клетка
Голландцы заперты в клетке с налоговой нагрузкой 74–90 процентов, тогда как иностранные владельцы проходят сквозь неё без налога
Все цифры взяты из национальных счетов CBS за 2024 год и статистики доходов OECD.
Автор: Якобус ван Мерктейн
1. Клетка и те, кто проходит сквозь неё
Для собственных работающих граждан Нидерланды — золотая клетка. Тот, кто здесь живёт, работает и зарабатывает, отдаёт от 74 до 90 процентов своего фактического дохода в виде налогов и обязательных взносов. Тот, кто здесь лишь владеет активами, — иностранный акционер, контролирующий 25,6 процента нидерландского бизнеса, — проходит сквозь прутья без налога. Дивиденды по налоговым соглашениям перетекают в страны с низким или нулевым налогом у источника. Статистика учитывает прибыль как «национальный доход Нидерландов», но деньги покидают страну.
Что отдаёт работающий житель Нидерландов:
| Статья | База | Ставка |
|---|---|---|
| Подоходный налог с зарплаты + взносы в систему социального страхования (ступень 1) | Зарплата до €38 441 | 36,97% |
| Подоходный налог с зарплаты + взносы (ступень 2) | Зарплата €38 441–€76 817 | 37,48% |
| Подоходный налог с зарплаты (ступень 3) | Зарплата свыше €76 817 | 49,50% |
| Социальные взносы работодателя (в швейцарском методе — отчисление работника) | Сверх брутто-зарплаты | около 22% зарплаты |
| Доходозависимый взнос на медицинское страхование | Зарплата до €71 628 | 5,32–6,57% |
| Номинальная страховая премия на медицинское обслуживание | Фиксированная сумма на взрослого | около €1 700 в год |
| НДС, высокая ставка | Почти все расходы | 21% |
| НДС, пониженная ставка | Продукты, книги, лекарства | 9% |
| Акциз на бензин | За литр | €0,80/литр |
| Акциз на дизельное топливо | За литр | €0,52/литр |
| Акциз на табак и алкоголь | На товар | 40–75% |
| Налог на транспортное средство | В год на автомобиль | €500–€2 500 |
| Налог на недвижимость | На стоимость жилья | 0,08–0,15% оценочной стоимости в год |
| Налог при переходе права собственности | При переезде | 2% на жильё, 10,4% на прочее |
| Налог на наследство | На наследственную массу | 10–40% |
Итог: с каждого евро, который нидерландский работодатель тратит на труд, работнику после прямых удержаний обычно остаётся чистыми 45–55 центов. При расходовании этого чистого евро ещё 21% уходит на НДС, помимо акцизов, налога на транспортные средства и муниципальных сборов. Эффективная совокупная отдача достигает 74% в расчёте на ВНД и 90%, если учесть все косвенные налоги на потребление.
Что отдаёт иностранный владелец:
| Статья | База | Ставка |
|---|---|---|
| Налог на прибыль корпораций (уже уплачен дочерней компанией) | Прибыль свыше €200 000 | 25,8% |
| Пониженная ставка налога на прибыль корпораций | Прибыль до €200 000 | 19% |
| Инновационный режим налогообложения | Прибыль от НИОКР | 9% |
| Освобождение от налога на участие | Прибыль, передаваемая материнской компании | 0% |
| Налог на дивиденды | Выплаченный дивиденд | 15% |
| Налог на дивиденды по налоговому соглашению с США | При владении акциями от 10% | 5% |
| Налог на дивиденды по налоговому соглашению с Великобританией | При владении акциями от 10% | 0% |
| Налог на дивиденды по налоговому соглашению со Швейцарией | При владении акциями от 10% | 0% |
| Вычет процентов | Внутригрупповые займы | Снижающий эффект |
| Транзит роялти | Через нидерландскую лицензионную компанию | 0% налога у источника |
| Налог на наследство с нидерландских акций у иностранца | Наследодатель — нерезидент | Как правило, отсутствует |
| НДС | Получает дивиденд, но не потребляет здесь | неприменимо |
Итог: иностранный акционер, владеющий 10% или более нидерландской дочерней компании, в большинстве случаев получает дивиденды с нидерландским удержанием у источника от 0% до 5%. Налог на прибыль корпораций, уже уплаченный дочерней компанией, при распределении не взимается повторно благодаря освобождению от налога на участие. Эффективная совокупная отдача иностранного владельца Нидерландам обычно ниже 15%, а в оптимизированных групповых структурах — ниже 5%.
С каждого евро прибыли, который американский или британский акционер получает от нидерландской дочерней компании, он платит Нидерландам меньше налога, чем нидерландская медсестра — с евро своей зарплаты.
2. Почему статистика это скрывает: ВВП против ВНД
CBS, Министерство финансов и СМИ последовательно представляют налоговую нагрузку, размер государства и государственный долг как процент ВВП. По данным CBS, ВВП за 2024 год составил €1 122 млрд. Этот знаменатель вводит в заблуждение своей величиной. Доход, который реально выплачивается работающим (ВНД по швейцарскому методу: брутто-зарплата плюс взносы работодателя на социальное страхование плюс доход самозанятых), составляет €585 млрд — 52,2% ВВП.
Структура ВНД за 2024 год по данным CBS:
| Компонент | Сумма (€ млрд) | Источник |
|---|---|---|
| Брутто-зарплаты всех работающих | 405,1 | Панель CBS «Затраты на труд» |
| Социальные взносы работодателя (швейцарский метод: зарплата) | 120,2 | Панель CBS «Затраты на труд» |
| Смешанный доход самозанятых (оценка: 1,2 млн самозанятых × €50 тыс.) | 60 | Досье CBS о самозанятых, 2024 |
| ВНД всего (фактический фонд оплаты труда Нидерландов) | 585,3 | Сумма показателей CBS |
Что находится между ВНД (€585 млрд) и ВВП (€1 122 млрд):
| Статья | Сумма (€ млрд) | % ВВП | Куда направляется | Реальное или условное |
|---|---|---|---|---|
| Валовой операционный излишек компаний | 425 | 37,9% | Акционерам (25,6% — иностранным), в резервы, на налог на прибыль корпораций | Реальное |
| Амортизация / потребление капитала | 165 | 14,7% | Бухгалтерский износ — получателя нет | Бухгалтерское |
| Чистые косвенные налоги (НДС, акцизы) | 105 | 9,4% | Напрямую в казну | Реальное |
| Условная рента собственного жилья | 54,4 | 4,8% | Условная плата владельца самому себе | Условное |
| FISIM (учёт банковской маржи) | 22,0 | 2,0% | Условное производство из процентных марж | Условное |
Два ключевых наблюдения. Во-первых, CBS полностью учитывает прибыль компаний (€425 млрд валовой прибыли, значительная часть которой направляется иностранным акционерам) как «национальный доход Нидерландов», даже когда деньги покидают страну. Во-вторых, статистика включает в ВВП €241 млрд условных и бухгалтерских позиций (амортизация, условная рента, FISIM), хотя никто не получает эти позиции в качестве дохода.
3. Размер государства: 44% ВВП или 85% ВНД
Если сопоставить государственные расходы, налоговую нагрузку и государственный долг с ВНД, а не с ВВП, возникает картина, которую работающий житель Нидерландов ощущает ежедневно:
| Показатель 2024 года | Сумма (€ млрд) | % ВВП (СМИ) | % ВНД (фактически) |
|---|---|---|---|
| Совокупные государственные расходы | 498,5 | 44,4% | 85,2% |
| Оплата труда государственных служащих | 97,5 | 8,7% | 16,7% |
| Совокупные поступления от налогов и взносов | 432 | 38,5% | 73,8% |
| Долг ЭВС на конец 2024 года | 491,6 | 43,8% | 84,0% |
| Дефицит ЭВС в 2024 году | 10,1 | 0,9% | 1,7% |
Официально представляемая налоговая нагрузка в 38,5% ВВП равна 73,8% дохода, реально выплаченного работающим. Государственные расходы в 44,4% ВВП фактически составляют 85,2% ВНД. На каждый евро, заработанный работающими жителями Нидерландов, государство тратит 85 центов — значительная часть финансируется теми же работающими, тогда как иностранные владельцы без налога получают свою долю.
3.1. Сходство налогообложения и расходов
Примечательно, что налоговая нагрузка 73,8% и государственные расходы 85,2% от ВНД расположены очень близко друг к другу. Это не случайность. Это системное свойство.
Разрыв между этими двумя процентами:
• Налогообложение по отношению к ВНД: 73,8%
• Государственные расходы по отношению к ВНД: 85,2%
• Разница: 11,4 процентного пункта — ежегодный дефицит финансирования, измеренный относительно того, что работающие в действительности создают.
Официально поданный как «дефицит 0,9% ВВП — дисциплинированно», при расчёте от ВНД он становится разрывом в 11,4%, который ежегодно приходится покрывать новыми заимствованиями. С каждого евро, который зарабатывает работающий житель Нидерландов, государство тратит на 12 центов больше, чем удерживает с него. Эта разница через государственный долг переносится на будущих работающих жителей Нидерландов.
Сходство, которое показывают эти два процента, диагностично. Налоговая нагрузка на ВНД (74%) и размер государства по отношению к ВНД (85%) оба лежат в диапазоне «от высоких 70 до середины 80 процентов». Это означает, что государство структурно предъявляет претензию почти на весь реально заработанный доход работающего населения — частично через прямое налогообложение (74%), частично через долговое финансирование (11%). Вместе: 85%.
Иначе говоря: работающий житель Нидерландов отдаёт государству 74% своей зарплаты, а оставшиеся 11%, которые государство тратит сверх этого, будут получены из будущих налогов на его детей. Государство де-факто потребляет 85% реального фонда оплаты труда.
Именно поэтому эти два процента так близки: государственные расходы определяют — через пространство для заимствований плюс налогообложение — сколько необходимо изъять из ВНД. Налоги подводятся настолько близко к этим расходам, насколько это политически возможно, а разрыв покрывается долгом. «Низкий государственный долг 43,8% ВВП» в реальности равен 84% ВНД и ежегодно растёт на 11,4 процентного пункта ВНД — если только налоги не будут повышены или расходы не будут снижены.
4. Указание на других
К реальной асимметрии добавляется асимметрия подачи. Нидерландские политики и публикации последовательно представляют:
• «Налоговая нагрузка 38,5% ВВП» — звучит как умеренно высокая европейская.
• «Государственные расходы 44% ВВП» — звучит как обычная западная.
• «Государственный долг 43,8% ВВП» — звучит дисциплинированно.
Затем такие страны, как Соединённые Штаты, Швейцария, Сингапур или Ирландия, характеризуют как страны, которые «взимают слишком мало налогов» или являются «налоговыми гаванями». Между тем:
• Реальная налоговая нагрузка на выплаченную в Нидерландах зарплату составляет 74% (в расчёте на ВНД).
• Сами Нидерланды через освобождение от налога на участие, структуры почтовых ящиков и сотни налоговых соглашений позволяют иностранным акционерам почти без налога выводить прибыль из Нидерландов.
• Таким образом, работающие жители Нидерландов де-факто оплачивают государство, которое щадит иностранных владельцев их производственных мощностей.
Это не нейтральный статистический факт. Это неверное представление реальных соотношений с конкретными политическими последствиями: дискуссии о перераспределении исходят из ложных посылок, налоговые реформы оцениваются по знаменателю ВВП, который скрывает реальную нагрузку, а международная критика Нидерландов как транзитной страны затушёвывается собственным представлением о «нормальной налоговой нагрузке».
5. Призыв изменить рамку
Цифры в этом документе не спорны. Каждая из них взята из CBS, статистики доходов OECD и Финансового годового отчёта государства. Спорным является выбор всегда представлять их по отношению к ВВП и никогда — по отношению к тому, что работающие действительно зарабатывают.
Необходимо больше публикаций в этом направлении. Не как партийно-политическая атака, а как исправление статистической рамки, которая делает невидимым реальное неравенство между работающими резидентами и иностранными владельцами. Без этого исправления политическая дискуссия будет и дальше вращаться вокруг того, какая группа работающих внутри страны «должна вносить ещё больше», тогда как крупнейший необлагаемый денежный поток — прибыль, достающаяся иностранным владельцам, — останется вне поля зрения.
В Нидерландах нет «низкой налоговой нагрузки». В Нидерландах одна из самых высоких налоговых нагрузок в мире — для резидентов, которые работают. Для иностранных владельцев она одна из самых низких. Эти две истины, соединённые в одной стране, мы здесь называем золотой клеткой.
Приложение: источники
| Показатель или факт | Источник | URL |
|---|---|---|
| ВВП 2024: €1,122 трлн (предварительно) | CBS StatLine 85865NED | https://opendata.cbs.nl/statline/CBS/nl/dataset/85865NED |
| ВВП 2024: €1,134 трлн (окончательно) | Финансовый годовой отчёт государства за 2024 год | https://www.rijksfinancien.nl/financieel-jaarverslag/2024 |
| Валовой национальный доход 2024: €1,118 трлн | Лонгрид CBS «Сбережения домохозяйств 2024» | https://www.cbs.nl/nl-nl/longread/de-nederlandse-economie/2025/besparingen-huishoudens-alleen-groter-tijdens-corona/2-inkomen-van-nederland |
| Брутто-зарплаты €405,1 млрд + социальные взносы работодателя €120,2 млрд | Панель CBS «Затраты на труд», 2024 | https://www.cbs.nl/nl-nl/visualisaties/dashboard-arbeidsmarkt/ontwikkeling-cao-lonen/loonkosten |
| Оплата труда в государственном секторе: €97,5 млрд | CBS StatLine 84576NED | https://opendata.cbs.nl/statline/CBS/nl/dataset/84576NED |
| Государственные расходы: €498,5 млрд | CBS «Расходы государства приближаются к 500 млрд» | https://www.cbs.nl/nl-nl/longread/diversen/2025/overheidstekort-toegenomen-in-2024-schuld-relatief-laag/3-uitgaven-overheid-richting-500-miljard-euro |
| Налоговая нагрузка: 38,5% ВВП | OECD Revenue Statistics 2024 — Netherlands | https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/global-tax-revenues/revenue-statistics-netherlands.pdf |
| Валовой операционный излишек + смешанный доход: €484,7 млрд | CBS StatLine 85865NED | https://opendata.cbs.nl/statline/CBS/nl/dataset/85865NED |
| Валовая прибыль нефинансовых корпораций: €373 млрд | Лонгрид CBS «Нефинансовые корпорации 2024» | https://www.cbs.nl/nl-nl/longread/de-nederlandse-economie/2025/besparingen-huishoudens-alleen-groter-tijdens-corona/5-niet-financiele-vennootschappen |
| Иностранный контроль: 25,6% нидерландского бизнеса | CBS StatLine 85821NED | https://www.cbs.nl/nl-nl/cijfers/detail/85821NED |
| Факторный доход €845 млрд после вычета амортизации | CBS «Рынок труда в цифрах, 2024» | https://www.cbs.nl/-/media/_pdf/2025/18/de-arbeidsmarkt-in-cijfers-2024.pdf |
| Долг ЭВС €491,6 млрд и дефицит €10,1 млрд | Правительство Нидерландов, День отчётности за 2024 год | https://www.rijksoverheid.nl/actueel/nieuws/2025/05/21/persbericht-verantwoordingsdag-en-financieel-jaarverslag-van-het-rijk-2024 |
| Самозанятые: 1,9 млн, основной доход — у 1,2 млн | Досье CBS о самозанятых | https://www.cbs.nl/nl-nl/dossier/dossier-zzp |
| Амортизация около €165 млрд (оценка) | CPB, Центральный экономический план 2024 | https://www.cpb.nl/sites/default/files/omnidownload/verzamelde-bijlagen-cep2024-22februari2024_1.xlsx |
| Ставки подоходного налога с зарплаты и взносов за 2024 год | Налоговая служба Нидерландов, ставки подоходного налога 2024 | https://www.belastingdienst.nl |
| Освобождение от налога на участие и налоговые соглашения | Закон о налоге на прибыль корпораций 1969, ст. 13; соглашения Нидерландов с США, Великобританией и Швейцарией | https://wetten.overheid.nl |
Все цифры в этом документе прослеживаются до CBS, OECD или государственных финансов. Там, где указана «оценка», это отмечено явно и следует из производного расчёта на основе опубликованных первичных данных CBS.